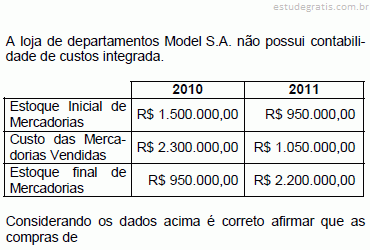
101 Q203859
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.

No custo corrente, os ativos são contabilizados com base no montante pelo qual teriam de ser pagos caso fossem adquiridos no presente; entretanto, a principal desvantagem é a perda de objetividade.
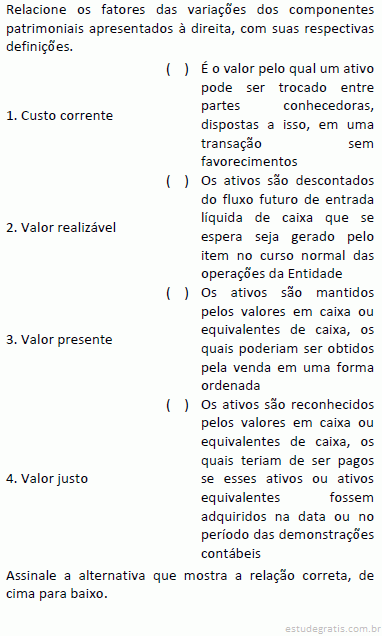
102 Q203857
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.

O passivo, por ser uma obrigação com terceiros, não poderá ser mensurado pelo valor justo como ocorre com o ativo.

103 Q203855
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que 15 dias antes do encerramento do exercício social, uma máquina industrial tenha apresentado valor contábil de R$ 100.000,00. Considere, ainda que, na data do encerramento do exercício social, o contador tenha constatado que essa máquina poderia estar com problemas de recuperabilidade do seu valor. A estimativa era que a máquina apresentasse um valor em uso de R$ 95.000,00, um valor justo de R$ 102.000,00 e custos de venda no valor de R$ 3.000,00. Nessa situação hipotética, em relação à avaliação desse ativo imobilizado, o contador deverá

104 Q203853
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação vigente acerca de distribuição de dividendos e de juros sobre o capital próprio (JSCP), julgue os itens subsequentes.

O pagamento de JSCP só poderá ser realizado se, depois de computado esse pagamento, restar lucro líquido à empresa.

105 Q203851
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

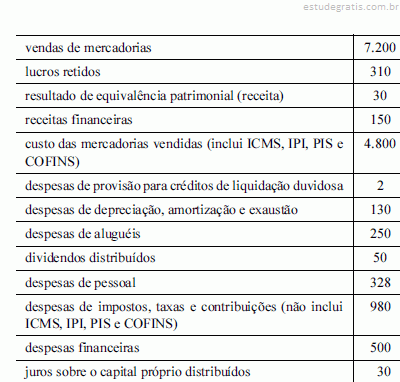
Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.

A remuneração de capitais próprios foi superior a R$ 360.000,00.

106 Q203850
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.

Os objetivos da análise de recuperabilidade dos valores registrados nas contas do ativo imobilizado e do ativo intangível incluem a revisão e o ajuste dos critérios contábeis adotados para determinar a vida útil econômica estimada dos referidos ativos e para calcular os valores de depreciação, exaustão e amortização a que eles estariam sujeitos.

107 Q203848
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos efeitos inflacionários sobre o patrimônio das empresas, julgue os itens a seguir.

Ao se ajustar os saldos do balanço patrimonial, mediante a utilização de um indexador abaixo da inflação efetiva, o valor calculado da correção monetária será superavaliado, caso o total do ativo não circulante seja maior do que o patrimônio líquido.

108 Q203707
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de demonstrações contábeis, seus componentes, seus respectivos registros e sua evidenciação, julgue os itens subsequentes.

Os ativos que satisfazem aos critérios de classificação como mantidos para venda devem ser mensurados pelo maior entre os seguintes valores: o contábil, até então registrado, e o justo menos as despesas de venda. Além disso, esses ativos, bem como o resultado das operações descontinuadas na demonstração do resultado, devem ser evidenciados no balanço patrimonial, separadamente.

109 Q203654
Contabilidade Privada
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

110 Q203653
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

A empresa Vende Tudo SA realizou, em 31/12/2012, uma venda no valor total de R$ 120.000,00. A condição de recebimento pactuada com o cliente foi R$ 40.000,00 à vista e o restante (R$ 80.000,00) para ser recebido em 31/10/2014, embora o prazo normalmente concedido pela empresa fosse de 90 dias. Sabe-se que se o cliente efetuasse a compra à vista, ele pagaria, no total, R$ 106.000,00 (valor presente). Com base nestas informações e na regulamentação vigente, no momento da venda a empresa deve reconhecer receita de venda de

111 Q203652
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

112 Q203650
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes assertivas:

I. Os custos de transação de captação de recursos de terceiros não efetivada devem ser reconhecidos como despesa no resultado do período em que se frustrar essa captação.

II. Os custos de transação incorridos na aquisição de ações de emissão da própria entidade devem ser tratados como acréscimo do custo de aquisição de tais ações.

III. Os custos de transação incorridos na captação de recursos por meio da contratação de instrumento de dívida devem ser contabilizados como redução do valor justo inicialmente reconhecido do instrumento financeiro emitido, independentemente de sua classificação.

Está correto o que se afirma APENAS em

113 Q199562
Contabilidade Privada
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
114 Q196437
Contabilidade Privada
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Empresa Industrial ABC produz o produto BETA e o vende no mercado ao preço unitário de R$ 70,00. Durante o seu processo de produção, a empresa contabiliza um custo unitário de R$ 40,00, custos e despesas fi xas de R$ 42.000,00 e despesas variáveis unitárias de R$ 15,00. Sabendo-se que a empresa deseja obter no período um lucro de R$ 9.000,00, a quantidade de unidades do produto BETA a ser vendida no período deverá corresponder a:
115 Q196432
Contabilidade Privada
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Empresa Comercial Ltda. adquiriu à vista 10.000 unidades de mercadorias para revender a um preço unitário de R$ 12,00. Na aquisição efetuada, o IPI era 10% e o ICMS foi destacado à alíquota de 18%. Sabendo-se que a empresa adquirente é tributada pelo lucro real, o valor das mercadorias apropriadas no estoque foi igual a:
116 Q782432
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

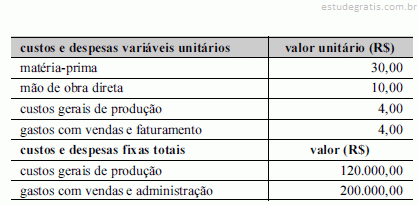
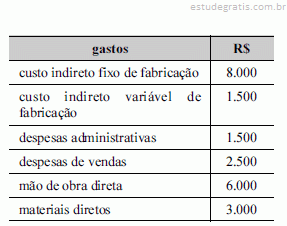
Considerando que os dados apresentados na tabela acima sejam relativos a uma indústria com um único produto, que todos os custos e gastos relevantes dessa empresa estejam relacionados nessa tabela e que a empresa não possua estoque no início do último exercício, julgue os itens seguintes.

O lucro operacional líquido apurado na situação considerada será maior na demonstração de resultado pelo método do custeio por absorção do que pela do custeio variável, invertendo-se essa situação caso, no próximo período, a empresa venda a totalidade de seus estoques.

117 Q782431
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os dados apresentados na tabela acima sejam relativos a uma indústria com um único produto, que todos os custos e gastos relevantes dessa empresa estejam relacionados nessa tabela e que a empresa não possua estoque no início do último exercício, julgue os itens seguintes.

Pelo método do custeio variável, a empresa começa a ter lucro após vender 12.000 unidades.

118 Q782430
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os dados apresentados na tabela acima sejam relativos a uma indústria com um único produto, que todos os custos e gastos relevantes dessa empresa estejam relacionados nessa tabela e que a empresa não possua estoque no início do último exercício, julgue os itens seguintes.

Com uma venda de 17.000 unidades, a empresa obterá um lucro superior a R$ 100.000, se este for apurado pelo método do custeio variável.

119 Q782426
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima mostra a estrutura de custos e gastos operacionais de determinada indústria que fabrica um único produto. Todos os seus custos e gastos estão relacionados nesse quadro. O preço de venda desse produto é de R$ 100,00 por unidade. Em dezembro de 2011, essa fábrica produziu 20.000 unidades desse produto e vendeu 15.000 unidades. Com base nessas informações, julgue os itens subsecutivos.

Considerando o critério do custeio variável, o lucro bruto apurado em dezembro de 2011 foi superior a R$ 800.000,00.

120 Q782421
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima mostra a estrutura de custos e gastos operacionais de determinada indústria que fabrica um único produto. Todos os seus custos e gastos estão relacionados nesse quadro. O preço de venda desse produto é de R$ 100,00 por unidade. Em dezembro de 2011, essa fábrica produziu 20.000 unidades desse produto e vendeu 15.000 unidades. Com base nessas informações, julgue os itens subsecutivos.

A margem de contribuição unitária foi igual a R$ 56,00.

121 Q782420
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima mostra a estrutura de custos e gastos operacionais de determinada indústria que fabrica um único produto. Todos os seus custos e gastos estão relacionados nesse quadro. O preço de venda desse produto é de R$ 100,00 por unidade. Em dezembro de 2011, essa fábrica produziu 20.000 unidades desse produto e vendeu 15.000 unidades. Com base nessas informações, julgue os itens subsecutivos.

Em dezembro de 2011, a diferença entre o lucro operacional líquido apurado pelo custeio variável e o apurado pelo custeio por absorção foi igual a 25% dos custos gerais de produção fixos.

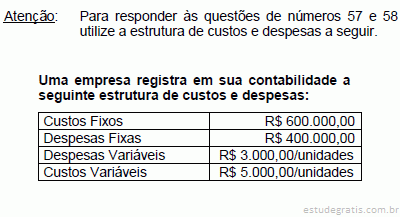
122 Q782409
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre os efeitos decorrentes de existência de empresas coligadas, fundidas ou cindidas, julgue os itens subsecutivos.

Se determinada companhia está em situação de passivo a descoberto, sua participação em processo de fusão com outra companhia somente poderá ocorrer se a assembleia de acionistas da companhia incorporadora autorizar a operação.

123 Q782408
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas. Sobre essas normas, julgue os itens que se seguem.

A estrutura conceitual estabelecida pelo Comitê de Pronunciamentos Contábeis não constitui uma norma propriamente dita nem define normas ou procedimentos de qualquer espécie.

124 Q782374
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de fusão, incorporação e cisão de empresas.

Considere que as sociedades empresariais Alfa e Beta, que atuam no mesmo ramo de negócios e estão sob controle acionário comum, não tenham nenhuma participação de uma na outra, e que, em um processo de incorporação envolvendo essas empresas, a sociedade Alfa tenha efetuado corretamente um lançamento contábil, debitando a conta transitória conta de incorporação e creditando ativos circulantes e ativos não circulantes. Nesse caso, a sociedade Alfa é a incorporadora e Beta, a incorporada.

125 Q782373
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à fusão, cisão e incorporação de empresas.

Considere que as empresas ALFA e BETA têm, respectivamente, R$ 20 milhões e R$ 10 milhões em ativos, e R$ 10 milhões e R$ 8 milhões em passivos. Nesse caso, se ocorrer um operação de fusão dessas duas empresas, o patrimônio líquido da nova empresa será de R$ 12 milhões.

126 Q561552
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

O valor contábil de um ativo imobilizado que apresente valor contábil líquido de R$ 200.000,00, valor em uso de R$ 195.000,00 e valor justo líquido de despesas de vendas de R$ 198.000,00 estará sujeito a uma redução de R$ 2.000,00.

127 Q561544
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Uma determinada empresa industrial fez o pedido do cliente em 31/01/2012. Processou os produtos e emitiu a nota fiscal de venda no dia 28/02/2012. A mercadoria saiu no dia 01/03/2012, com o frete pago pelo vendedor. Como as estradas estavam ruins e o trecho é muito longo e chovia muito no mês de março, os produtos chegaram ao estabelecimento do comprador no dia 01/04/2012. O boleto foi pago no dia 05/05/2012, em função do contrato.

De acordo com o CPC 30, o contador da empresa vendedora contabilizou a receita de vendas no mês de

128 Q561543
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à consolidação de demonstrações contábeis, julgue os itens seguintes.

De acordo com a legislação societária, as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados realizados de negócios entre as sociedades devem ser excluídas dos relatórios contábeis consolidados.

129 Q203832
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no disposto na legislação acerca das demonstrações financeiras das sociedades, julgue os itens que se seguem.

Os direitos registrados no ativo intangível são avaliados pelo custo incorrido por ocasião de sua aquisição, deduzido da amortização acumulada desses direitos. Periodicamente, deve ser realizada uma análise da capacidade de recuperação dos valores registrados nesses ativos, que sofrerão redução quando for comprovado que os investimentos realizados não poderão gerar resultados suficientes para a recuperação dos seus valores contábeis.

130 Q203830
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

Os custos decorrentes da manutenção periódica de um ativo imobilizado devem ser acrescidos ao valor contábil desse ativo.

131 Q203828
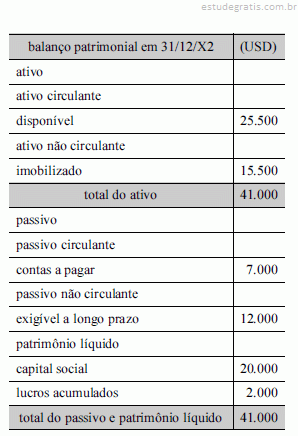
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

Durante a fase de pesquisa, os gastos incorridos por uma sociedade anônima para a geração de um ativo intangível devem ser reconhecidos como ativo e classificados no grupo ativo não circulante.

132 Q203827
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das regras do Comitê de Pronunciamentos Contábeis para a avaliação e contabilização de ativos, julgue os itens subsequentes.

Os impostos de importação não compõem o custo de aquisição de estoques e devem ser reconhecidos, diretamente no resultado, como despesa.

133 Q203825
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

De acordo com a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, aprovada pelo CFC, avalie as afirmativas abaixo:

I. Considera-se empregado toda pessoa física que prestar serviços de natureza não eventual a empregador, sob a dependência deste e mediante salário.

II. O exercício da prudência permite a criação de reservas ocultas ou provisões excessivas, a subavaliação deliberada de ativos ou receitas, a superavaliação deliberada de passivos ou despesas, pois as demonstrações contábeis ficariam neutras e, portanto, confiáveis.

III. Considera-se como de serviço efetivo o período em que o empregado esteja à disposição do empregador, aguardando ou executando ordens, salvo disp...

134 Q203821
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Para que seja reconhecido uma perda de valor recuperável de um ativo, o valor

135 Q203816
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

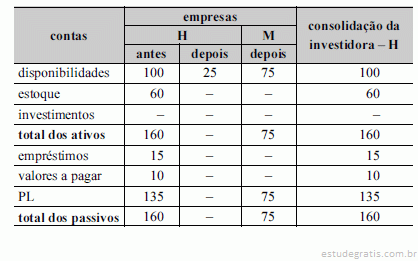
A perda em um imobilizado decorrente do teste de recuperabilidade significa que

136 Q203814
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o pronunciamento conceitual básico (R1), do Comitê de Pronunciamentos Contábeis, as características qualitativas fundamentais da informação contábil-financeira útil são

137 Q203812
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma pequena indústria recebeu incentivos de um programa governamental de apoio à micro e pequena empresa, que lhe permite não pagar impostos durante os primeiros cinco anos de atividades, desde que divulgue a demonstração do valor adicionado em cada exercício. Em 2012, essa indústria comprou insumos no valor total de R$ 200.000,00 e vendeu toda a produção por R$ 700.000,00. Os gastos relativos aos salários somaram R$ 130.000,00, sendo R$ 60.000,00 referentes ao pessoal da produção. A depreciação do período foi de R$ 25.000,00. Do lucro apurado, 50% foram retidos como reserva e os outros 50%, distribuídos como dividendos.

Nessa situação hipotética, considerando a demonstração do valor adicionado correspondente ao exercício de 2012, é correto afirmar que

138 Q203798
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Cia. Caminhão Pipa possuía, em 31/12/2010, as seguintes informações sobre um caminhão utilizado na prestação de serviços, após o reconhecimento da despesa de depreciação referente ao ano de 2010:

− Custo de aquisição: R$ 400.000.

− Depreciação acumulada: R$ 150.000.

− Valor em uso: R$ 300.000.

− Valor líquido de venda: R$ 230.000.

Ao elaborar as Demonstrações Contábeis referentes ao ano de 2010, a Cia. Caminhão Pipa

139 Q203796
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à utilização de custos para a avaliação de estoques, bem como para o processo de tomada de decisão, julgue os itens seguintes.

Segundo legislação societária, sempre que o valor de mercado for inferior ao custo de produção, os produtos em fabricação devem ser avaliados com base no seu custo de produção, deduzido de provisão para ajustá-los ao valor de mercado. Dessa forma, caso seja necessária a aplicação do valor de mercado aos produtos em fabricação, deverá ser utilizado o conceito de valor realizável líquido.

140 Q203794
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos em participações societárias, julgue os itens a seguir.

O reconhecimento, no resultado da investidora, dos prejuízos auferidos pela investida torna desnecessário o registro de qualquer perda por redução ao valor recuperável dos investimentos avaliados pelo MEP.

141 Q203792
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de IR, CSLL e PIS/PASEP, julgue os itens subsecutivos.

De acordo com o regulamento do IR de pessoa jurídica, as matérias-primas serão avaliadas pelo custo de aquisição, que compreende os gastos de transporte e seguro até o estabelecimento da empresa, os tributos devidos na aquisição ou importação e os gastos com desembaraço aduaneiro.

142 Q203790
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os dados apresentados na tabela acima sejam relativos a uma indústria com um único produto, que todos os custos e gastos relevantes dessa empresa estejam relacionados nessa tabela e que a empresa não possua estoque no início do último exercício, julgue os itens seguintes.

A margem de contribuição unitária é igual a R$ 25,00.

143 Q203789
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Qual o método de custeio adotado pela contabilidade financeira e no qual os custos variáveis, fixos, diretos e indiretos devem ser apropriados integralmente ao custo do produto, ainda que o rateio dos custos indiretos seja arbitrário e discutível?

144 Q203787
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Como são classificados os custos em relação às quantidades produzidas?

145 Q203786
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

As medidas do sacrifício financeiro ao qual alguém se sujeita para alcançar um objetivo são chamadas de custos. Há diversos tipos de custos. São denominados custos primários a(s)

146 Q203784
Contabilidade Privada
Ano: 2012
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

Uma empresa apresenta duas propostas de orçamento para o segundo semestre de 2012.

Os pontos de equilíbrio contábil dos Orçamentos 1 e 2 em valores monetários são, respectivamente:

147 Q203778
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O quadro acima mostra a estrutura de custos e gastos operacionais de determinada indústria que fabrica um único produto. Todos os seus custos e gastos estão relacionados nesse quadro. O preço de venda desse produto é de R$ 100,00 por unidade. Em dezembro de 2011, essa fábrica produziu 20.000 unidades desse produto e vendeu 15.000 unidades. Com base nessas informações, julgue os itens subsecutivos.

O ponto de equilíbrio da empresa em volume de vendas é superior a R$ 650.000.

148 Q203776
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Uma companhia industrial vende seu produto ao preço de mercado de R$ 360,00 por unidade. Seus custos e despesas fixas mensais montam a R$ 531.000,00 e seus custos e despesas variáveis, R$ 210,00 por unidade. O Ponto de Equilíbrio Contábil da empresa corresponde ao faturamento, em R$, de

149 Q203774
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

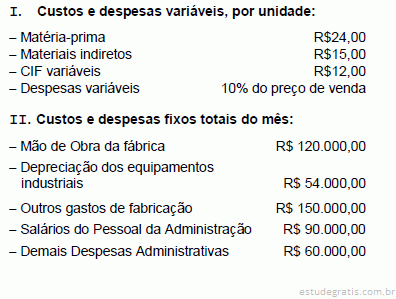
A Cia. Industrial Aracaju produziu, no mês correspondente ao início de suas atividades, 20.000 unidades de seu único produto de fabricação. Durante o período, foram vendidas 16.000 unidades ao preço de R$ 90,00 cada uma. Os custos e despesas da companhia, no referido mês, foram:

Utilizando o sistema do custeio variável, o lucro líquido da companhia nesse mês, em R$, foi

150 Q203773
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É correto afirmar:

151 Q203727
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes assertivas:

I. Os ativos fiscais diferidos devem ser ajustados a valor presente, caso sejam recuperáveis no longo prazo.

II. Os ativos financeiros classificados como destinados à negociação são mensurados ao valor justo.

III. Os investimentos em coligadas devem ser avaliados pelo método de equivalência patrimonial.

IV. Valores a receber de clientes no exterior devem ser convertidos, para fins de apresentação no Balanço Patrimonial, à taxa de câmbio em vigor na data da operação.

Está correto o que se afirma em

152 Q203726
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Sobre os efeitos decorrentes de existência de empresas coligadas, fundidas ou cindidas, julgue os itens subsecutivos.

Os efeitos fiscais decorrentes do prejuízo contábil apurado por determinada companhia podem ser compensados, na consolidação das demonstrações contábeis, pelo lucro apurado por outra companhia do mesmo grupo.

153 Q203724
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ao final de um exercício financeiro, cabe ao contabilista tomar uma série de providências para demonstrar corretamente a situação patrimonial da entidade com a qual trabalha. Acerca dessa matéria, julgue os itens que se seguem.

O valor de mercado deve ser o fator determinante dos ajustes de itens do ativo e do passivo cuja contrapartida é lançada à conta de patrimônio líquido, denominada ajustes de avaliação patrimonial.

154 Q203722
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Conselho Federal de Contabilidade e o Comitê de Pronunciamentos Contábeis são responsáveis pela elaboração das normas contábeis comumente aceitas. Sobre essas normas, julgue os itens que se seguem.

O valor recuperável é definido como o maior número absoluto entre o valor justo líquido de despesas de venda de um ativo ou de unidade geradora de caixa e o seu valor de uso.

155 Q203721
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

A contabilidade é hoje em dia plenamente reconhecida por capacidade provedora de informações. A Lei SARBANES- -OXLEY objetiva, a par do restabelecimento da credibilidade e da confiança no mercado, também, garantir que informações contábeis oferecidas aos usuários da contabilidade sejam, de igual modo, plenamente confiáveis. Quanto mais transparentes e detalhadas as informações forem apresentadas, tanto melhor elas poderão ser interpretadas e compreendidas pelos usuários, conhecidos mundialmente por stakeholders.

Dentre os stakeholders (usuários), aqueles que têm maior interesse em exibir os resultados, consolidar sua posição na organização e garantir sua participação nesses resultados são os

156 Q203720
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em 2002, com os escândalos contábeis nos Estados Unidos da América (EUA), da ENRON (5a maior empresa) e WorldCom (2a maior empresa de telefonia), foi editada naquele país a Lei SARBANES-OXLEY (SOX), com o principal objetivo de restabelecer a credibilidade e a confiança no mercado, lei essa que se expandiu por praticamente todo o mundo.

No Brasil, até antes da SOX, já existia, desde novembro de1995, um organismo privado, com o objetivo de colaborar com a qualidade da alta gestão das organizações brasileiras e que, em 1999, passou a ser denominado Instituto Brasileiro de Governança Corporativa (IBGC). Mantendo pesquisadores e especialistas atentos às mudanças da gestão empresarial, editou o Código das Melhores Práticas de Governança Corporativa, balizador das práti...
157 Q203718
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma companhia aberta que opera na área de petróleo lavrou um contrato de licença de extração de petróleo em que se comprometeu a remover o equipamento perfuratriz ao final da extração e a restaurar o solo oceânico. Uma estimativa confiável dos custos eventuais indica a seguinte distribuição: 55% instalação da perfuratriz, 25% restauração do solo oceânico e 20% extração do petróleo.

No encerramento do exercício social de 31 de dezembro de 2010, o equipamento perfuratriz estava completamente construído e instalado, pronto para operar, mas nenhum petróleo havia sido extraído ainda.

Considerando o disposto no CPC 25 e respectivos anexos, aprovado pela Deliberação CVM nº 594/2009, de 15 de setembro de 2009, e as informações recebida...

158 Q203717
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

Admita para todos os efeitos que uma sociedade anônima de grande porte, do ramo comercial que compra e vende equipamentos pesados, vendeu a prazo um desses equipamentos, para recebimento a longo prazo, nas seguintes condições:

• data da venda: 31 de dezembro de 2010

• valor da venda a prazo: R$ 72.450,00

• condições da venda: quitação em uma só parcela ao final de 24 meses

• taxa de juros: 2% ao mês

• taxa de juros para 24 meses: capitalizada a juros compostos 61%

Considerando exclusivamente as informações recebidas, a boa técnica contábil e as determinações vigentes para a avaliação dos ativos de longo prazo, qual é, em reais, o valor l...

159 Q203712
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Uma empresa adquiriu um caminhão por meio de arrendamento mercantil financeiro que será pago em 60 prestações mensais de R$ 2.000,00 cada. O valor presente das prestações era de R$ 78.760,54 e a taxa de juros implícita no arrendamento mercantil era de 1,5% ao mês. O valor justo da máquina arrendada era de R$ 78.000,00. A empresa reconheceu no momento da aquisição, em reais, um

160 Q203711
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com a regulamentação vigente, Valor Recuperável de um ativo ou de uma unidade geradora de caixa é

161 Q203675
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O preço de equilíbrio de mercado do bem X é R$ 120,00 a unidade. Ocorre uma elevação do preço do bem Y, substituto de X, em função de uma redução na sua quantidade ofertada no mercado. Esse fato, tudo o mais constante, provoca o deslocamento da curva de

162 Q203673
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

163 Q203672
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

164 Q203670
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Com os dados fornecidos, o preço de venda unitário da mesma para que o ponto de equilíbrio esperado seja de 1.000 unidades produzidas e vendidas, deverá ser

165 Q203669
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Compõe o custo dos estoques:

166 Q203667
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

167 Q203656
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos aspectos relacionados a operações entre sociedades e ao comércio exterior, julgue os itens a seguir.

Se determinada companhia for parcialmente cindida e estipular no ato de cisão que as sociedades resultantes da operação serão responsáveis por parte da dívida da companhia original, sem cláusula de solidariedade, os credores anteriores poderão se opor à transferência estipulada dos créditos.

168 Q203583
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Um empreendimento negocia apenas um produto. O custo fixo do empreendimento é de R$ 100.000,00 reais. A margem de contribuição do negócio é de R$ 2,00. Esta margem de contribuição corresponde a 40% do preço de venda. Assinale a alternativa que apresenta o total de unidades que deverão ser vendidas para que todos os custos sejam cobertos:

169 Q203581
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade de Custos, todos aqueles custos de um produto considerados ativos quando incorridos e que depois se tornam custos de mercadorias vendidas quando o produto é vendido, são denominados custos:

170 Q203579
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade de Custos, existeumconceito que é empregado para descrever a apropriação de custos diretos para um objeto de custo em particular. Este conceito é denominado:

171 Q203577
Contabilidade Privada
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Na Contabilidade de custos, a coleta de dados de custos, organizada de alguma forma, por meio de um sistema de contabilidade, é denominada:

172 Q203558
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Uma Unidade Geradora de Caixa (UGC) está contabilizada por $200.000, sua depreciação acumulada é de $80.000. Seu fluxo de caixa descontado é de $100.000 e ela pode ser vendida por $95.000, mas incorreu em despesas com vendas de $5.000.

Indique o Valor Justo, o Valor em Uso e o Valor Recuperável desta UGC, sucessivamente e nesta ordem, foram:

173 Q203557
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Leia o texto que tem por base Pronunciamento Conceitual Básico:

“O benefício econômico futuro embutido em um ativo é o seu potencial em contribuir, direta ou indiretamente, para o fluxo de caixa ou equivalentes de caixa para a entidade. Tal potencial pode ser produtivo, quando o recurso for parte integrante das atividades operacionais da entidade. Pode também ter a forma de conversibilidade em caixa ou equivalentes de caixa ou pode ainda ser capaz de reduzir as saídas de caixa, como no caso de um processo industrial alternativo que reduza os custos de produção.”

A resposta mais adequada de acordo com Pronunciamento Conceitual Básico é

174 Q203549
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a aplicação de critérios contábeis homogêneos advindos das normas internacionais de contabilidade e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), as empresas e os contadores procuraram adequar-se ao novo arcabouço de padrões contábeis em relação ao registro e à mensuração dos eventos contábeis. A respeito desse assunto, julgue os itens de 92 a 96.

Considere que a Cia Alfa tenha fechado o seu balanço patrimonial, em USD, em 31/12/X2, com os saldos constantes da tabela a seguir.

Nesse caso, se o capital social foi integralizado em 1.º/1/X2, cuja taxa de câmbio era de $ 1,50, se...

175 Q203548
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com a aplicação de critérios contábeis homogêneos advindos das normas internacionais de contabilidade e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), as empresas e os contadores procuraram adequar-se ao novo arcabouço de padrões contábeis em relação ao registro e à mensuração dos eventos contábeis. A respeito desse assunto, julgue os itens de 92 a 96.

As circunstâncias previstas em que o empreendedor pode deixar de compartilhar o controle de uma joint venture, é a alienação de sua participação no investimento ou ainda quando houver a imposição de restrições externas que impliquem na perda do controle conjunto. Considerando que houve a perda do controle conjunto em razão de uma alienação parc...

176 Q203546
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de fusão, incorporação e cisão de empresas.

Se a companhia X deixa de existir ao transferir seu patrimônio para a companhia Y, já existente, e para as companhias Z e W, que foram constituídas especialmente para esse fim, diz-se que ocorreu um processo de fusão total de empresas.

177 Q203544
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às finanças das empresas que investem no país e no exterior e a aspectos societários e tributários referentes a essas empresas, julgue os itens subsecutivos.

Nas transações de itens monetários em moeda estrangeira, que tenham sido liquidadas dentro do mesmo período contábil em que foram originadas, toda a variação cambial deve ser reconhecida dentro desse mesmo período de ocorrência da operação.

178 Q203543
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos itens seguintes, é apresentada uma situação hipotética seguida de uma assertiva a ser julgada.

Um ativo imobilizado foi submetido ao teste de recuperabilidade e o resultado mostrou perda no valor de R$ 80.000,00. Nessa situação, a contabilização a ser feita aumentará a conta do ativo em R$ 80.000,00 e a conta de despesa no mesmo valor.

179 Q203542
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à fusão, cisão e incorporação de empresas.

Na operação de incorporação, apenas o passivo (obrigações) será absorvido pela empresa incorporadora.

180 Q203541
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No exercício de 2011, a empresa ALFA auferiu juros no valor de R$ 12.500,00 e comissões sobre vendas no valor de R$ 250.000,00 de sua controlada GAMA. Considerando essa situação, julgue os itens a seguir, relacionados aos procedimentos de consolidação de balanços, em conformidade com o Comitê de Pronunciamentos Contábeis.

Para consolidar as demonstrações contábeis, a controladora ALFA efetuará lançamentos contábeis cujos débitos somam R$ 262.500,00.

181 Q203494
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.

É INCORRETO afirmar:

182 Q203492
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Atenção: As questões de números 55 a 70 referem-se a Contabilidade Geral.

Considere as seguintes assertivas em relação aos Juros sobre o Capital Próprio:

I. O montante dos juros sobre o capital próprio a ser pago ou creditado aos beneficiários limita-se ao menor valor entre 50% do lucro líquido do exercício e 50% do somatório dos lucros acumulados e reservas de lucro.

II. Os juros sobre o capital próprio são considerados despesa dedutível para fins de apuração do lucro real e da base de cálculo da contribuição social sobre o lucro líquido.

III. Os juros sobre o capital próprio podem ser imputados aos dividendos obrigatórios.

Está ...

183 Q203491
Contabilidade Privada
Ano: 2012
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias

Qual a fórmula para o cálculo da Margem de Contribuição?

184 Q203489
Contabilidade Privada
Ano: 2012
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias
O Custeio por Absorção, também conhecido como Custeio Integral, é derivado do sistema desenvolvido no início do século 20 com origem em qual país?
185 Q203484
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a demonstrações financeiras, julgue os itens subsequentes.

A legislação societária estabelece que as obrigações classificadas no passivo não circulante devem ser apresentadas no balanço patrimonial pelo seu valor presente, desde que o efeito desse ajuste seja relevante.

186 Q203481
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao efeito contábil das transações realizadas por uma companhia aberta, julgue os itens a seguir.

Os itens de estoques que, normalmente, não são intercambiáveis são avaliados pelos seus custos individuais, os quais devem ser ajustados aos seus valores realizáveis líquidos sempre que eles se revelarem superiores ou inferiores a esses custos.

187 Q198440
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
O gasto relativo ao custo de produção de determinado produto e que, por exigência legal, deve ser reconhecido contabilmente no mês de emissão de nota fiscal de saída do bem, é denominado custo do(a)
188 Q198405
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
Os investimentos, na forma de ações ou quotas que não sejam em coligadas ou em controladas, são avaliados pelo método que considera o valor efetivamente despendido na transação, deduzido da provisão para perdas permanentes. Esse método é denominado de
189 Q782429
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela acima, julgue os próximos itens, considerando a margem de contribuição dos produtos L, M e N.

O valor da margem de contribuição do produto L é de R$ 540,00.

190 Q782428
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela acima, julgue os próximos itens, considerando a margem de contribuição dos produtos L, M e N.

O valor do custo fixo não integra o cálculo da margem de contribuição.

191 Q782427
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No mês de dezembro, determinada empresa produziu 1.000 unidades do produto X, e os gastos com essa produção são mostrados na tabela acima. Com base nesses dados, julgue os itens que se seguem, referentes aos sistemas de custos gerenciais.

Considerando o sistema de custeio variável, o custo unitário do produto foi inferior a R$ 12,00.

192 Q782419
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

Considerando-se que a DRE de determinada empresa corresponde aos dados apresentados na tabela abaixo, e sabendo-se que das 1.000 unidades produzidas por essa empresa foram vendidas apenas 800, é correto afirmar que o lucro líquido apurado pelo custeio por absorção foi inferior a R$ 540,00.

193 Q782418
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade de custos, julgue os itens de 83 a 87.

onsidere que uma padaria pretenda ratear os custos indiretos de R$ 500,00 entre seus dois departamentos W e M, de acordo com as horas trabalhadas em cada produto nesses departamentos, segundo a tabela abaixo. Nesse caso, o custo indireto (CIF) do departamento W equivale a 60% dos custos indiretos totais.

194 Q782417
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

O valor do passivo não circulante acrescido do patrimônio líquido supera o valor do ativo não circulante, incluídos aí os imobilizados.

195 Q782416
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

O passivo total da empresa em apreço supera R$ 420.000,00.

196 Q782413
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que sejam conhecidos os seguintes dados, de determinada empresa:

Com base nessas informações, julgue os itens que se seguem.

O capital circulante líquido da empresa em questão é positivo.

197 Q782411
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Eventuais efeitos inflacionários sobre as demonstrações contábeis são incapazes de provocar qualquer viés sobre a análise horizontal dessas demonstrações.

198 Q782410
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à metodologia de análise de balanços, julgue os itens a seguir.

Uma empresa que possua capital de giro positivo terá, necessariamente, liquidez corrente maior que a unidade.

199 Q561551
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela acima, julgue os próximos itens, considerando a margem de contribuição dos produtos L, M e N.

Dos produtos L, M e N, o produto M é o que possui o maior valor de margem de contribuição.
200 Q203823
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

O teste de recuperabilidade dos ativos intangíveis acarreta variações na demonstração do resultado do exercício e no balanço patrimonial, caso o valor recuperável calculado seja menor que o valor contábil líquido.

201 Q203819
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos que o processo de conversão das demonstrações contábeis em moeda estrangeira envolve, julgue os próximos itens.

Moeda funcional é a moeda do ambiente econômico principal no qual a entidade opera.

202 Q203818
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


A partir das informações apresentadas na tabela acima (valores em R$ 1.000), julgue os itens que se seguem.

No balanço consolidado, da empresa H, investidora, o valor do investimento é igual a R$ 0,00.

203 Q203781
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos critérios de atribuição de preços aos inventários físicos, julgue os itens subsequentes.

Se uma empresa possui 55 mercadorias disponíveis para venda pelo custo de aquisição total de R$ 7.260,00, então o seu custo unitário médio será superior a R$ 133,00.

204 Q203780
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No mês de dezembro, determinada empresa produziu 1.000 unidades do produto X, e os gastos com essa produção são mostrados na tabela acima. Com base nesses dados, julgue os itens que se seguem, referentes aos sistemas de custos gerenciais.

De acordo com o sistema de custeio por absorção, o custo total do produto foi de R$ 18.500,00.

205 Q203771
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

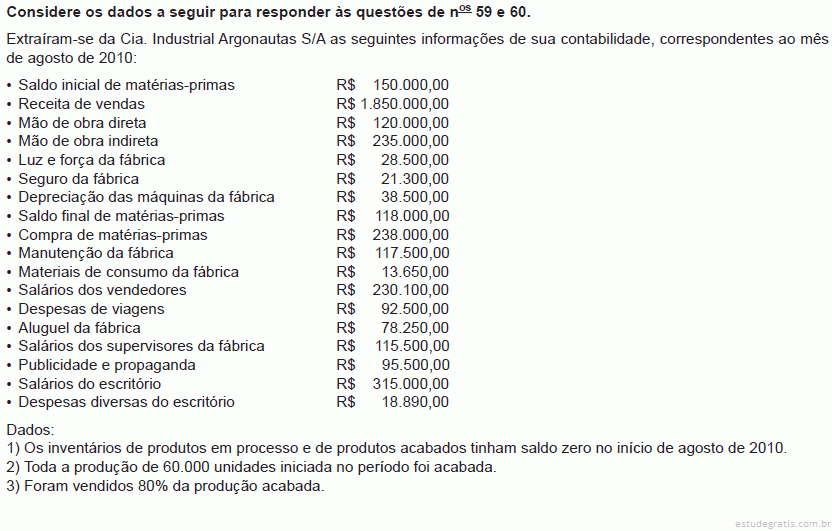
Considerando-se exclusivamente os dados acima, o total dos estoques de produtos acabados pelo critério de custeio direto ou variável, em agosto de 2010, foi, em reais, de

206 Q203769
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dados extraídos da contabilidade de custos da Indústria Amazonas Ltda. em julho de 2010.

• Preço de venda do produto X: R$ 150,00 por unidade

• Custo variável do produto X: R$ 60,00 por unidade

• Despesa variável do produto X: R$ 20,00 por unidade

• Custos fixos do produto X: R$ 500.000,00 por mês

• Despesas fixas do produto X: R$ 340.000,00 por mês

• Vendas médias do produto X: 18.000 unidades por mês

Com base exclusivamente nos dados acima, a margem de segurança do produto X obtém o percentual de

207 Q203767
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A diferença entre os resultados apresentados pelo critério de custeio por absorção e o critério de custeio direto ou variável está sempre na(o)

208 Q203765
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

209 Q203764
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Indústria Santa Cecília Ltda. fabrica produtos de alta tecnologia. Por essa razão, a mão de obra utilizada no seu processo produtivo representa menos de 2% do total de custos de produção. Verifica-se, ainda, que a identificação dessa mão de obra com os produtos é de difícil mensuração, além de ser muito cara. Em virtude dessas características, a Indústria Santa Cecília deverá classificar toda a sua mão de obra como

210 Q203762
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma indústria produz equipamento elétrico. Devido às características de produção, parte do gasto com a energia elétrica utilizada na fábrica pode ser creditado aos produtos. Em virtude dessa característica, o gasto com a energia elétrica utilizada na fábrica deve ser classificado como