981 Q202179
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
O valor total dos ativos da Cia. Juazeiro do Sul em 31-12- 2006 era 40% maior que o valor de suas obrigações para com terceiros. Nessa mesma data, o Passivo Exigível da companhia era R$ 480.000,00 e não existiam contas de resultado de exercícios futuros. É correto concluir que o patrimônio líquido da companhia montava, em R$, a
982 Q202173
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A Cia. Juazeiro do Norte adquiriu uma máquina por R$ 96.000,00, pagando R$ 12.000,00 à vista e financiando o restante em 10 parcelas de R$ 8.400,00 mensais e consecutivas. Na data de aquisição, o registro desse fato na contabilidade da companhia terá como conseqüência

983 Q202172
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A contabilidade da Cia. ABC registrou durante o anocalendário somente fatos contábeis permutativos. Considerando apenas essa informação, é correto afirmar que, nesse exercício

984 Q202170
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A situação líquida de uma entidade é negativa quando

985 Q202163
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
O pagamento de uma despesa qualquer é considerado um fato contábil
986 Q202161
Contabilidade Privada
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
De acordo com a Lei no 6.404/76, art. 183, os direitos classificados no Imobilizado devem ser avaliados pelo
987 Q782362
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou riqueza aziendal, é fundamental para avaliar o despenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, assinale a opção correta.
988 Q782358
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)
Os testes de observância têm como objetivo verificar se os
989 Q734664
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento nos conceitos e na legislação contábeis, julgue os itens a seguir.
990 Q651981
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento na doutrina e na legislação contábil, julgue os itens a seguir. Pelo critério da contraposição de receitas e despesas, todos os custos e despesas incorridos em relação à receita realizada de um determinado período devem ser registrados nesse mesmo período, incluindo-se provisões para revisões, reposições e garantias asseguradas em contratos de fornecimento de bens e prestação de serviços.
991 Q561516
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

No Mercado Novo,

992 Q203290
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou a riqueza aziendal, é fundamental para avaliar o desempenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, julgue os próximos itens.

Considere que o pagamento de mão-de-obra referente aos serviços prestados em janeiro de determinado ano tenha sido realizado somente em fevereiro daquele ano. No regime de caixa, esse pagamento será registrado como despesa do mês de janeiro, já que ocorreu, efetivamente, nesse mês.

993 Q203289
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou a riqueza aziendal, é fundamental para avaliar o desempenho das organizações econômicas. Utilizando os princípios básicos dessa ciência, julgue os próximos itens.

Considere que o pagamento de mão-de-obra referente aos serviços prestados em janeiro de determinado ano tenha sido realizado somente em fevereiro daquele ano. No regime de caixa, esse pagamento será registrado como despesa do mês de janeiro, já que ocorreu, efetivamente, nesse mês.

994 Q202857
Contabilidade Privada
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Analise as afirmativas e assinale a alternativa correta.

I. Os fatos contábeis representam toda e qualquer operação realizada por uma empresa, cujo resultado afeta o patrimônio da mesma.

II. Compra à vista de mercadoria representa um fato contábil modificativo aumentativo.

III. Os fatos contábeis modificativos são aquelas operações envolvendo duas contas patrimoniais.

IV. Os fatos contábeis mistos são aquelas operações que envolvem contas patrimoniais e contas de resultado, cujo resultado da operação afeta o patrimônio líquido da empresa, positiva ou negativamente.

V. Pagamento de despesa com energia elétrica representa um fato contábil permutativo.

995 Q202853
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Uma possível obrigação presente cuja existência será confirmada somente pela ocorrência ou não de um ou mais eventos futuros, que não estejam totalmente sob o controle da entidade, deve ser classificada como

996 Q202842
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Para alcançar seus objetivos precípuos, a Contabilidade utiliza técnicas formais específicas. Assinale abaixo o grupo que discrimina essas técnicas.

997 Q202832
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

No momento em que um banco concede empréstimo a um cliente, os grupos de contas dos seus demonstrativos financeiros terão os seguintes impactos:

998 Q202831
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A classe das variações patrimoniais que somente modifica a natureza dos componentes patrimoniais sem repercutirem no montante do Patrimônio Líquido são denominadas

999 Q202679
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da divulgação das demonstrações contábeis e das peculiaridades que as caracterizam, julgue os itens subseqüentes.

Ao se registrar a baixa de ativo com valor contábil igual a zero, pelo perecimento, há decréscimo no total do ativo e no resultado do exercício.

1000 Q202637
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Os eventos que provocam modificação entre os elementos do ativo, do passivo e entre ambos ao mesmo tempo, sem provocar modificações no patrimônio líquido, denominam-se
1001 Q202635
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto
Analise os itens a seguir e assinale F (Falso) ou V (Verdadeiro).

I - As informações contábeis devem ser amplas e fidedignas.

 II - O surgimento do método das partidas dobradas representou um marco importante na história da contabilidade.

III - O objetivo fundamental da contabilidade é prestar informações que auxiliem na tomada de decisões.

 IV - As primeiras técnicas de escrituração contábil surgiram no século XII, em meio à revolução comercial da época.

A seqüência correta é

1002 Q202632
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

A respeito dos princípios fundamentais e normas brasileiras de contabilidade, responda à questões de 06 a 09.

Assinale a afirmativa correta.

1003 Q202630
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

Os bens que a empresa possui são representados por contas de

1004 Q202628
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

Relacione as colunas.

 I – Acontecimento na esfera da empresa que não provocam alterações no patrimônio.

II – Fatos que ocorrem na empresa e provocam variações nos valores patrimoniais, podendo ou não alterar o patrimônio líquido.

 III – Diminuição do valor dos bens materiais classificáveis no ativo imobilizado, resultante do desgaste pelo uso, ação da natureza ou obsolescência normal.

IV – Diminuição do valor dos bens imateriais em razão do tempo.

( ) Depreciação

( ) Atos Administrativos

 ( ) Amortização

 ( ) Fatos Administrativos

A seqüência correta é

1005 Q202625
Contabilidade Privada
Ano: 2006
Banca: MOVENS Instituto

Analise os itens a seguir.

 I – Recursos de terceiros em poder da empresa são denominados direitos.

 II – Os recursos da empresa em poder de terceiros são denominados obrigações.

III – Bens são coisas materiais e imateriais capazes de satisfazer a necessidade humana e que podem ser avaliados economicamente.

IV – Contabilidade é um conjunto de bens, direitos e obrigações vinculados a uma pessoa ou entidade, avaliado em moeda.

A opção que contém o(s) item(itens) correto(s) é

1006 Q202606
Contabilidade Privada
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Uma determinada empresa propôs a um dos seus fornecedores liquidar, antecipadamente, uma duplicata a pagar no valor de R$ 60.000,00 com vencimento em 90 dias. A proposta foi aceita e a transação foi efetuada, resgatando-se a duplicata com desconto de 10%. Esse fato administrativo, de acordo com a doutrina, será classificado quanto à sua natureza como sendo:

1007 Q202604
Contabilidade Privada
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Assinale a alternativa que contém um fato administrativo ocorrido em uma empresa que implica uma alteração na sua situação líquida patrimonial.

1008 Q202602
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento
Em estudo elaborado pelo Instituto Brasileiro de Pesquisas Contábeis, Atuariais e Financeiras (IPECAFI), aprovado e divulgado pelo Instituto Brasileiro de Contadores (IBRACON) e referendado pela Comissão de Valores Mobiliários (CVM), relativo à conceituação e estruturação dos Princípios Contábeis. Assinale a assertiva que corresponde à Estrutura conceitual Básica definida pelo IPECAFI.
1009 Q202600
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento

Uma determinada empresa vende um bem com o compromisso de recomprá-lo ao final do contrato, a um valor pré-determinado. Outra empresa formaliza um contrato sob a forma de arrendamento mercantil para a operação, mas a análise da mesma, deixa evidente tratarse de uma operação de compra e venda financiada. Diante de situações de evidenciação ou de disclousure como as acima descritas, a Contabilidade, diante de seus objetivos específicos, tem um procedimento muito próprio de resolver situações como esta.

Assinale a alternativa que corresponde ao procedimento acima descrito.

1010 Q202597
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento

É o método de registro contábil que efetua o registro em cada conta, por movimentação ou inventário, mas sem considerar os efeitos do mesmo evento econômico em contas de contrapartida.

Assinale a alternativa que corresponde à definição acima.

1011 Q202595
Contabilidade Privada
Ano: 2006
Banca: CONESUL Fundação de Desenvolvimento

Analise as definições a seguir.

I. Tem duração de um ano e a data do término é fixada no estatuto social, não sendo obrigatória sua coincidência com o ano calendário.

II. É o período que a empresa necessita para completar seu giro operacional, desde a compra da matéria-prima e/ou mercadoria, até o recebimento final do produto das vendas.

III. É o intervalo de tempo em que ocorre a arrecadação dos tributos pelas autoridades fazendárias, conforme a Lei Tributária coincide com o ano calendário.

A alternativa que corresponde, respectivamente, às definições enunciadas é


1012 Q202576
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Atualmente, a Contabilidade pode ser definida como:

1013 Q202485
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

A informação contábil deve ser em geral e antes de tudo, veraz e eqüitativa, de forma a satisfazer as necessidades comuns a um grande número de diferentes usuários, não podendo privilegiar deliberadamente nenhum deles, considerado o fato de que os interesses destes nem sempre são coincidentes. A informação contábil, em especial aquela contida nas demonstrações contábeis, notadamente as previstas em legislação, deve propiciar revelação suficiente sobre a Entidade, de modo a facilitar a concretização dos propósitos do usuário, revestindo-se de atributos entre os quais são indispensáveis

1014 Q202469
Contabilidade Privada
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considere os seguintes fatos contábeis:

I. pagamento de dívida com desconto;

II. realização de despesas com pagamento a prazo;

III. constituição de reserva legal.

Esses fatos podem ser classificados, respectivamente, como:

1015 Q202438
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

Considerando:

I- A contabilidade estuda e controla o patrimônio, registrando todas as ocorrências nele verificadas.

II- Estudar e controlar o patrimônio, para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial.

As afirmativas correspondem, respectivamente:

1016 Q202437
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

As afirmativas abaixo estão corretas no que diz respeito à Contabilidade como conhecimento, exceto:

1017 Q202432
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

"O patrimônio, que a Contabilidade estuda e controla, registrando todas as ocorrências nele verificadas." "Estudar e controlar o patrimônio para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial." As proposições indicam, respectivamente:

1018 Q202292
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e na legislação contábil, julgue os itens que se seguem.

Uma empresa adquiriu, por R$ 12.000,00, um título de valor nominal igual a R$ 15.000,00, em 1.º.10.X1, com vencimento para seis meses. Em 31.12.X1, à data do balanço, contabilizou, corretamente, R$ 15.000,00 no ativo, R$ 1,500,00 como receita financeira (do exercício) e R$ 1.500,00 como resultado de exercícios futuros.

1019 Q202219
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, que versam sobre a evidenciação das informações contábeis.

O registro da provisão para devedores duvidosos implicará redução no ativo circulante. Ao se efetuar o registro da provisão para contingências, ocorrerá um acréscimo ao passivo e um decréscimo no resultado do exercício. Em ambos os casos há a caracterização de um fato modificativo.

1020 Q202206
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

O termo azienda é comumente usado em contabilidade como sinônimo de fazenda, na acepção de

1021 Q202205
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

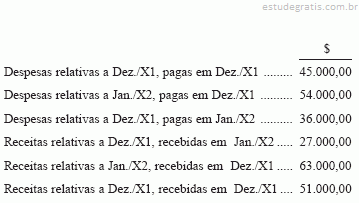
Uma determinada entidade comercial apresentou o seguinte fluxo de receitas e despesas

Tomando-se como base apenas essas informações, pode-se dizer que a entidade obteve, respectivamente, pelo regime de caixa e pelo regime de competência, os seguintes resultados, em 19X1:

1022 Q202204
Contabilidade Privada
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Segundo a Teoria Personalista, as contas são classificadas em:

1023 Q202203
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

De acordo com os seguintes dados, assinale a alternativa que apresenta o número de impropriedades existentes à luz da Lei nº 6.404/76.


1024 Q202189
Contabilidade Privada
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

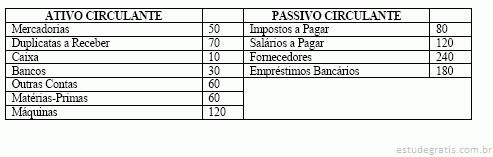
Sobre liquidez, é correto afirmar:

1025 Q202187
Contabilidade Privada
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

A contabilidade geral ou financeira, enfocada como o instrumento que fornece o máximo de informações úteis para dentro e para fora da empresa, tem como objetivo principal o (a):

1026 Q202178
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Os elementos que ocorrem no dia-a-dia das empresas e que não provocam modificações no Patrimônio são denominados:

1027 Q202177
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

"O patrimônio, que a Contabilidade estuda e controla, registrando todas as ocorrências nele verificadas, é considerado (a) ............................................ da Contabilidade." 
"Estudar e controlar o patrimônio para fornecer informações sobre sua composição e variações, bem como sobre o resultado econômico decorrente da gestão da riqueza patrimonial é considerado (a) ................................................... da Contabilidade."

Complete as lacunas acima usando as palavras de uma das alternativas abaixo:

1028 Q202169
Contabilidade Privada
Ano: 2006
Banca: Universidade Federal do Paraná (UFPR)
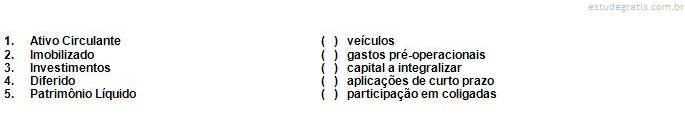
Numere a coluna da direita de acordo com a coluna da esquerda.

Assinale a alternativa que apresenta a seqüência correta da coluna da direita, de cima para baixo.

1029 Q202168
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

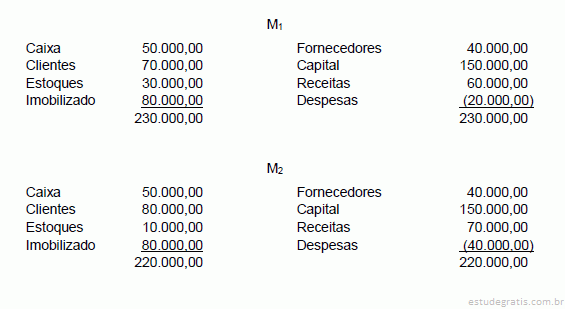
Analise o patrimônio da Cia. XYZ em dois momentos de tempo, M1 e M2:

É correto afirmar que o fato contábil ocorrido no patrimônio da empresa entre os momentos M1 e M2 foi

1030 Q202154
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É correto afirmar:

1031 Q202150
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considera-se despesa de mutação patrimonial:

1032 Q202141
Contabilidade Privada
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Altera positivamente a situação líquida de uma entidade

1033 Q202126
Contabilidade Privada
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As variações patrimoniais produzem diferentes efeitos no resultado do exercício e no patrimônio da entidade. A propósito dos atos administrativos e dos fatos contábeis, assinale a opção correta.

1034 Q202114
Contabilidade Privada
Ano: 2006
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Uma loja cujo ramo mercantil é a comercialização (compra e revenda de tecidos) realiza, excepcionalmente, a venda de um veículo por $ 15.000,00. Considerado o preço de aquisição deste veículo e os registros contábeis inerentes que respeitaram os princípios fundamentais de contabilidade apurou-se, nesta operação de venda de um bem, o lucro de $ 3.750,00. Referido fato contábil deve ser classificado como ...

Assinale a alternativa para complementar, corretamente, a frase acima:

1035 Q202056
Contabilidade Privada
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O pagamento através de cheque, de uma obrigação contraída pela compra de mercadorias a prazo é um fato administrativo que afeta o Balanço Patrimonial das empresas da seguinte forma:
1036 Q202052
Contabilidade Privada
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A obtenção de um empréstimo bancário com o pagamento antecipado dos encargos financeiros é um fato contábil que implica

1037 Q202049
Contabilidade Privada
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

O campo de atuação da Contabilidade é a entidade econômico-administrativa, cuja classificação, quanto aos fins a que se destinam, faz-se, corretamente, dividindo-as em

1038 Q782345
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à variação do patrimônio nos aspectos quantitativo e qualitativo, julgue os itens a seguir. Fundamentando-se em noções gerais da contabilidade, pode-se conceituá-la como ciência que estuda os fenômenos ocorridos no patrimônio das entidades, mediante o registro, a classificação, a demonstração expositiva, a análise e a interpretação desses fatos, com o fim de oferecer a composição do patrimônio, suas variações e o resultado econômico decorrente da gestão da riqueza patrimonial.
1039 Q782344
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à variação do patrimônio nos aspectos quantitativo e qualitativo, julgue os itens a seguir. Sabendo que a função da contabilidade é registrar, classificar, demonstrar, auditar e analisar todos os fenômenos que ocorrem no patrimônio das entidades, é correto afirmar que o objetivo da contabilidade é fornecer informações, interpretações e orientações à composição e às variações desse patrimônio, para a tomada de decisões de seus administradores.
1040 Q782342
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O patrimônio das empresas está em constante movimento provocado por acontecimentos ocorridos diariamente. Os acontecimentos que ocorrem nas empresas podem ser classificados em dois grupos: atos e fatos administrativos. Com relação a esse assunto, julgue os itens a seguir. s atos administrativos são os acontecimentos que ocorrem na empresa e, de certa forma, provocam alterações nos elementos do patrimônio e do resultado. Embora contabilizados em contas de compensação, interessam à contabilidade.
1041 Q782340
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Devido à importância da conciliação contábil para efeito de apuração do resultado, julgue os itens a seguir. A conciliação contábil está relacionada à identificação dos elementos ou fatos patrimoniais com os saldos das contas. Uma análise dos fenômenos ocorridos, identificados todos os fatos contábeis, mesmo que não estejam contemplados nos saldos das rubricas contábeis, é uma espécie de conciliação. Portanto, a conciliação contábil é a identificação dos fenômenos ocorridos ou da confrontação destes com os fatos contábeis registrados na contabilidade, significando que qualquer divergência deva ser reconhecida para atual ou futura mensuração.
1042 Q782338
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a finanças de empresas, sabe-se que o dinheiro aplicado em ativos deve ser contrabalançado por uma quantia idêntica de dinheiro gerado por algum financiamento. Acerca desse tema, julgue os itens seguintes. A expressão custo de oportunidade é aplicável tanto em contabilidade gerencial como em finanças. Em finanças, esse termo diz respeito à taxa de retorno do capital investido. Conseqüentemente, custo de oportunidade somente é aplicável na medição de financiamento por terceiros (capital alheio), não sendo aplicável ao capital próprio da entidade, o patrimônio líquido.
1043 Q782336
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a finanças de empresas, sabe-se que o dinheiro aplicado em ativos deve ser contrabalançado por uma quantia idêntica de dinheiro gerado por algum financiamento. Acerca desse tema, julgue os itens seguintes. Na contabilidade, o termo capital refere-se ao dinheiro que os sócios colocaram em uma entidade. Em finanças, esse termo pode referir-se a valores que terceiros colocam à disposição da entidade para que ela efetue os investimentos necessários à sua continuidade.
1044 Q782333
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na gestão das entidades são tomadas diversas decisões de cunho econômico, cuja repercussão no patrimônio acontecerá no presente ou no futuro. Muitas das decisões afetam o patrimônio exigindo dos contadores atenção especial aos fatos ocorridos para o registro e controle patrimonial. Com relação aos atos de gestão estudados pela contabilidade, julgue os itens a seguir. Um exemplo de fato contábil misto é o de uma venda à vista de mercadoria em que se obtém lucro, pois envolve fatos modificativos, aumentativos e contábeis compensativos entre elementos de ativos.
1045 Q782331
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na gestão das entidades são tomadas diversas decisões de cunho econômico, cuja repercussão no patrimônio acontecerá no presente ou no futuro. Muitas das decisões afetam o patrimônio exigindo dos contadores atenção especial aos fatos ocorridos para o registro e controle patrimonial. Com relação aos atos de gestão estudados pela contabilidade, julgue os itens a seguir. O ato de contratar um funcionário da produção é um fato que não deve ser estudado pela contabilidade, entretanto, quando o funcionário começar a exercer a sua função, a contabilidade estará estudando o consumo da mão-de-obra no processo produtivo. O salário pago ou provisionado a empregados envolvidos no processo produtivo é exemplo de fato contábil permutativo.
1046 Q782330
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Muito se tem discutido sobre contabilidade como ciência. Sua definição está, geralmente, ligada aos objetivos, fins, campos de atuação e usuários. No tocante à contabilidade como ciência, julgue os itens subseqüentes. Uma entidade econômico-administrativa pode ser conceituada como um patrimônio sobre o qual o ser humano exerce ação administrativa, praticando atos de natureza econômica. Daí, é correto afirmar que a contabilidade atua em qualquer entidade econômico-administrativa, controlando seu patrimônio e fornecendo informações aos diversos usuários.
1047 Q782327
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Muito se tem discutido sobre contabilidade como ciência. Sua definição está, geralmente, ligada aos objetivos, fins, campos de atuação e usuários. No tocante à contabilidade como ciência, julgue os itens subseqüentes. Sob o ponto de vista do objeto, a contabilidade é a ciência que capta, mensura e reporta as variações qualitativas e quantitativas do patrimônio de uma entidade, em um determinado período.
1048 Q782326
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Muito se tem discutido sobre contabilidade como ciência. Sua definição está, geralmente, ligada aos objetivos, fins, campos de atuação e usuários. No tocante à contabilidade como ciência, julgue os itens subseqüentes. Para o usuário, é indiferente se contabilidade é uma ciência ou uma técnica para exteriorizar, por meio de relatórios, a situação patrimonial ou financeira de uma entidade. Para o usuário não importa a informação, e sim o resultado positivo.
1049 Q782320
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. De acordo com a filosofia limpa (current operating concept), devem ser atribuídas ao período, para fins de apuração do resultado líquido do exercício, todas as despesas e perdas reconhecidas no período corrente, ainda que incorridas em períodos anteriores.
1050 Q782319
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. Despesa, em sentido estrito, representa a utilização ou o consumo de bens e(ou) serviços no processo de produção de receitas, podendo referir-se a gastos efetuados no passado, no presente ou que serão realizados no futuro.
1051 Q782318
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. O reconhecimento de uma exigibilidade depende do reconhecimento do outro lado da transação — a incorrência de uma despesa, o reconhecimento de uma perda ou o recebimento, por parte da empresa, de um ativo específico.
1052 Q782317
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. De acordo com a teoria contábil, a receita operacional de uma entidade deve englobar as parcelas provenientes das vendas do produto principal, dos co-produtos, dos subprodutos e de sucatas, ou seja, consiste no montante auferido por quaisquer vendas oriundas da atividade produtiva da entidade.
1053 Q782316
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes. De acordo com a teoria da entidade, os passivos são reservas ou restrições aos ativos, derivantes de considerações legais, eqüitativas, econômicas ou gerenciais. A entidade continua sendo vista como um organismo com vida própria, no qual somente o patrimônio líquido pertence de fato e de direito aos proprietários.
1054 Q782315
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários. A contabilidade objetiva prover seus usuários de informações acerca de aspectos unicamente financeiros do patrimônio da entidade e suas mutações, compreendendo registros, demonstrações, análises, diagnósticos e prognósticos, expressos sob a forma de relatos, pareceres, tabelas, planilhas e outros meios.
1055 Q782314
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários. A contabilidade, por meio dos registros efetuados, acumula e resume dados relacionados com o patrimônio das empresas e entidades com fins lucrativos ou não, o que facilita a interpretação desses dados.
1056 Q781927
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As publicações das demonstrações financeiras ou contábeis são obrigatórias para as entidades com capital aberto, conforme rege a legislação societária. Embora não sejam obrigatórias para as sociedades limitadas, tais demonstrações são de suma relevância para participações em concorrência ou para requisição de empréstimos e financiamentos bancários. Com relação às demonstrações contábeis, julgue os seguintes itens. A dinâmica patrimonial não é evidenciada na demonstração contábil denominada balanço patrimonial.
1057 Q734416
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

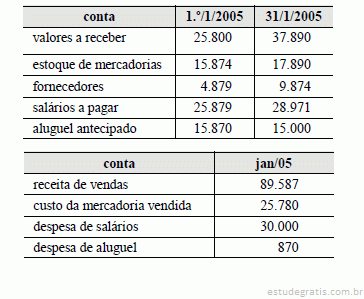
Considere as informações a respeito de uma empresa hipotética apresentadas nos quadros acima — valores em reais (R$) — e julgue os próximos itens.

A empresa re5ebeu R$ 77.497 de clientes no período apresentado.
1058 Q734408
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das conciliações bancárias e suas características, julgue os itens a seguir. Ao se constatar que, no extrato bancário, o valor debitado referente a um cheque emitido encontra-se diferente do valor da cópia de cheque, deve-se confrontar o documento que originou o pagamento com o microfilme do cheque emitido, para se verificar o valor correto.
1059 Q734385
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. O retorno contábil sobre o investimento ROI é a melhor medida do sucesso de um investimento. O ROI apresenta o tempo necessário para que o investimento proporcione o retorno idêntico ao do valor aplicado.
1060 Q734383
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. O orçamento de vendas é a peça fundamental para a elaboração de outros orçamentos. O orçamento do departamento de produção depende das informações contidas no orçamento do departamento de vendas.
1061 Q734382
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. Uma variação de custo favorável não representa, necessariamente, uma variação de quantidade favorável.
1062 Q734381
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração de orçamentos e de noções de finanças, julgue os seguintes itens. O orçamento previsto deve ser executado na íntegra. Caso exista a necessidade de recursos adicionais, a empresa deve solicitar empréstimos às instituições financeiras.
1063 Q734370
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração e da divulgação das demonstrações contábeis, julgue os itens a seguir. O registro da provisão para devedores duvidosos propicia um débito no resultado e um crédito no ativo. Ao efetuar a baixa da provisão, há um débito no resultado do exercício e um crédito na conta de duplicatas a receber.
1064 Q734369
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, que versam sobre os lançamentos contábeis e seu reflexo no patrimônio. A aquisição de máquinas e equipamentos à vista constitui fato permutativo. Caso a empresa adquira máquinas a prazo e efetue o pagamento após o vencimento, o registro dos juros pagos será caracterizado como fato modificativo.
1065 Q734364
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, que versam sobre os conceitos, os objetivos e as finalidades da contabilidade. Para atingir seu objetivo, a contabilidade deve contar com a disponibilização das informações vinculadas ao patrimônio dos sócios e acionistas, uma vez que a empresa incluirá, em seus registros, o patrimônio acumulado dos sócios.
1066 Q734363
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, que versam sobre os conceitos, os objetivos e as finalidades da contabilidade. O objetivo da contabilidade, a qual representa a estrutura patrimonial das organizações, é fornecer informações sobre a composição do patrimônio e suas modificações. Na divulgação dessas informações, inclui-se a das demonstrações contábeis.
1067 Q734362
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. O fato misto ocorre quando há a união entre um fato modificativo e um fato permutativo. Dessa maneira, todo fato modificativo aumentativo ocorre em razão do débito em uma conta de resultado devedora.
1068 Q734361
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. Os fatos mistos envolvem uma conta de resultado e, no mínimo, duas contas patrimoniais. Um exemplo de fato misto é o pagamento de duplicatas pelo valor nominal.
1069 Q734360
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. A ocorrência de um evento misto aumentativo proporciona acréscimo ao saldo devedor das contas de resultado.
1070 Q734359
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. O fato modificativo envolve contas de resultado. Assim, o registro de uma receita a prazo caracteriza-se como fato modificativo aumentativo.
1071 Q734358
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de atos e fatos administrativos registrados pela contabilidade, julgue os itens seguintes. Os fatos compensativos não alteram a situação líquida das organizações; a aquisição de mercadorias à vista é um fato permutativo.
1072 Q651980
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios e na legislação societária aplicáveis às demonstrações contábeis, julgue os itens subseqüentes. As receitas e as despesas de competência de exercícios anteriores, não computadas nesses exercícios, desde que não decorram de erro ou mudança de critério contábil que não se deva a fatos subseqüentes, serão incorporadas ao resultado em que se descobre o erro.
1073 Q651890
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da elaboração de orçamentos e de seu acompanhamento, julgue os próximos itens.

Ao se elaborar o orçamento de uma empresa, deve-se observar a possibilidade de adequação do orçamento ao longo do período projetado. Assim, a empresa ajustará os valores estimados e poderá atribuir padrões para os próximos orçamentos.
1074 Q651889
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No tocante ao controle de materiais, julgue o item abaixo. Na redistribuição do material de consumo, o termo de responsabilidade deverá ser atualizado e assinado pelo novo responsável.
1075 Q651888
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. Ao se implementar acréscimo na capacidade produtiva, a empresa não alavancará seu negócio. Antes de aumentar a capacidade instalada, a empresa deverá observar se o mercado absorve seus produtos e, principalmente, se sua margem de contribuição será positiva e, de preferência, superior à margem apurada anteriormente.
1076 Q651887
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. O estabelecimento do intervalo de significância para a tomada de decisões poderá provocar distorções em longo prazo. Uma de suas premissas básicas é a simplificação do modelo para uma análise de curto prazo.
1077 Q651886
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. Ao ratear os custos indiretos de fabricação, a empresa buscará o critério menos arbitrário possível. Ao adotar o custeio baseado em atividades, a empresa estabelecerá os critérios para rateio que, geralmente, são vinculados ao volume de insumos consumidos globalmente no departamento.
1078 Q561524
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Considere os seguintes fatos contábeis:

- Aquisição de imóvel com financiamento de longo prazo 

- Aumento de capital com incorporação de reservas de lucros 

- Proposta de destinação de lucro a pagamento de dividendos 

- Pagamento de dívidas para com fornecedores 

- Quitação de empréstimo a longo prazo 

- Ajuste positivo no valor de investimentos pelo método da equivalência patrimonial 

- Constituição de reserva de reavaliação de ativos 

- Recebimento de depósitos judiciais

Dos 8 (oito) fatos contábeis listados acima, o número daqueles que serão evidenciados na Demonstração das M...

1079 Q561523
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

É um fato contábil misto diminutivo

1080 Q561522
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A conta caixa no livro razão não permite um controle tão detalhado das operações quanto o livro caixa, que, além do mais, possibilita o conhecimento praticamente instantâneo da movimentação e da existência de dinheiro.

1081 Q561521
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Na opção pelo regime de tributação com base no lucro presumido, as empresas ficam dispensadas da escrituração contábil para todos os fins.

1082 Q203142
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando-se que o grau de liquidez corrente da Cia. Beta, obtido em 2003, foi igual a 1,3, pode-se afirmar que para cada:

1083 Q203140
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Se a conta Bancos c/Movimento de uma empresa apresentou um saldo de R$ 250.000,00 em 2002 e de R$ 185.000,00 em 2003, pode-se afirmar que na(s) análise(s):

1084 Q203138
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Pode-se conceituar “Custo de Oportunidade” como o(a):

1085 Q203136
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Estando uma empresa operando abaixo do seu limite de capacidade, quanto mais se fabrica um determinado produto, mais o seu custo unitário total diminui. Isto ocorre exclusivamente em relação ao custo:

1086 Q203134
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O método das partidas dobradas, atualmente, é utilizado por:

1087 Q202906
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)
Uma empresa com Patrimônio Líquido Negativo deve evidenciar esse valor:
1088 Q202849
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O escritório de advocacia Borges & Salinas preparou um relatório em 31 de dezembro de X0 com a análise detalhada de todos os processos e contingências envolvendo a companhia FACDD S/A.

Os advogados classificaram os riscos de perdas para a companhia FACDD S/A em três categorias:

Remota – A probabilidade de perdas é remota.

Possível – Há um risco aproximado de 50% de a companhia vir a ter perdas.

Provável – A perda é considerada como provável.

O relatório dos advogados apresenta as seguintes informações:

O contador da Cia FACDD S/A deve adotar o seguinte proce...
1089 Q202723
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência às metodologias utilizadas para avaliação de alternativas de investimentos, julgue os itens seguintes.

Ao efetuar o cálculo do custo de capital de um investimento utilizando a metodologia do CAPM é necessário apurar o valor do beta da empresa. O beta representa o risco da empresa em relação ao mercado, mas não é suficiente para a apuração do retorno. Há, ainda, a necessidade de utilizar a taxa livre de risco, que representa o custo de oportunidade líquido e certo. A taxa livre de risco é, geralmente, a média das taxas estimadas pelo governo acrescida do duodécimo do rendimento dos títulos do tesouro, descontada a parcela obtida pelo custo de oportunidade.

1090 Q202706
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O aumento de capital através de incorporação de reservas caracteriza um fato contábil:

1091 Q202675
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

O pagamento de uma dívida com juros de mora representa um fato contábil

1092 Q202673
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

De acordo com a Lei no 6.404/76, das Sociedades Anônimas, as contas patrimoniais no Ativo Circulante são classificadas

1093 Q202671
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Em uma empresa onde a soma de seus Ativos é maior do que a soma de seus Passivos, pode-se dizer que sua situação patrimonial é

1094 Q202589
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O recebimento antecipado de uma duplicata, com desconto de 5% concedido ao cliente, representa um fato contábil:

1095 Q202545
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Leia as proposições abaixo.

I. O Livro de Apuração do Lucro Real, também conhecido pela sigla Lalur, é um livro de escrituração de natureza eminentemente fi scal, criado pelo Decreto-lei no 1.598, de 1977, em obediência ao § 2o do art. 177 da Lei no 6.404, de 1976, e destinado à apuração extracontábil do lucro real sujeito à tributação para o imposto de renda em cada período de apuração, contendo, ainda, elementos que poderão afetar o resultado de períodos de apuração futuros (RIR/1999, art. 262).

II. O Lalur, cujas folhas são numeradas tipograficamente, tem duas partes, com igual quantidade de folhas cada uma, reunidas em um só volume encadernado, a saber:

parte A, destinada aos lançamentos de ajuste do lucro líquido...
1096 Q202543
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Em 25 de março de 2005, a Empresa Garopaba Ltda. pagou o total de R$ 1.100,00 na aquisição de 4 mesas, com a fi nalidade de revendê-las. Esse valor contém o preço das mesas com incidência de R$ 120,00 de ICMS e de R$ 100,00 de IPI. Sabe-se que a empresa é tributada com Base no Lucro Real, e que todos os impostos recuperáveis são reconhecidos no momento do registro dos estoques. Em 30 de março de 2005, a empresa vendeu todas as mesas por R$ 1.600,00 à vista. Na venda a empresa destacou ICMS no valor R$ 272,00. Após contabilizar essa operação de compra e venda de mercadorias, a empresa deverá apurar como valor de PIS não cumulativo e Cofi ns não cumulativa a recolher os valores, respectivamente, de:
1097 Q202471
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Faça a correlação e escolha uma das alternativas abaixo:

A seqüência que completa corretamente a coluna da direita, na ordem dada, é:

1098 Q202253
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

O balancete é elaborado antes da apuração do resultado, mediante a extração, do livro razão, de uma relação com todas as contas patrimoniais com seus respectivos saldos, cujos totais, a débito e a crédito, devem igualar-se.

1099 Q202252
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

O balancete pode destinar-se a fins internos e externos; nesta última hipótese, deverá ter a assinatura de profissional responsável, registrado em conselho regional de contabilidade.

1100 Q202250
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Nos lançamentos pelo método das partidas dobradas, pode haver uma ou mais contas tanto a débito como a crédito.

1101 Q202248
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Para retificar um lançamento cujo valor foi lançado a maior, o Conselho Federal de Contabilidade determina que se faça um lançamento de complementação, reduzindo-se o valor anteriormente registrado.

1102 Q202246
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Considere que uma empresa efetuou aplicação financeira de R$ 240.000,00 em 15/12/199X, à taxa de 1,5% ao mês, pelo período de 45 dias. Ao final do exercício, em 31/12/199X, por ocasião do balanço, o valor líquido da aplicação estará corretamente representado por R$ 240.000,00.

1103 Q202244
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A provisão para contingências é constituída sobre os lucros remanescentes e revertida pelo menos a cada encerramento do exercício.

1104 Q202243
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Considere o seguinte lançamento.

D provisão para créditos de liquidação duvidosa 150,00

D perdas com clientes 50,00

 C clientes 200,00

O lançamento acima corresponde à baixa, pela empresa, de um crédito considerado incobrável, em valor superior ao saldo da provisão constituída para esse fim.

1105 Q202241
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

O sistema de compensação é composto por contas que se correspondem no ativo e no passivo, acrescendo-se aos respectivos totais em grupos específicos.

1106 Q202240
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Supondo-se que o estoque final é igual ao estoque inicial, e as vendas, no valor de R$ 84.000,00, foram em valor 40% superior ao resultado das vendas, é correto concluir que as compras somaram R$ 60.000,00.

1107 Q202238
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

São contas tratadas como deduções de vendas, em uma indústria, as despesas com propaganda dos produtos vendidos e os brindes promocionais oferecidos aos clientes potenciais.

1108 Q202236
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Uma conta retificadora ou retificativa do patrimônio líquido é debitada quando há aumento de seu saldo e creditada quando há diminuição de seu saldo.

1109 Q202235
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A conversão de uma obrigação representada por duplicata que já havia sido aceita, por nota promissória com acréscimo de juros, constitui uma variação patrimonial mista diminutiva.

1110 Q202234
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

De acordo com os critérios de classificação dos fatos contábeis, constitui fato permutativo a autorização para a realização de um serviço.

1111 Q202232
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

A situação representada por PL = P, em que PL corresponde ao patrimônio líquido e P, às obrigações com terceiros, é típica do final de um processo de liquidação, quando não há mais ativos que possam solver os débitos remanescentes.

1112 Q202230
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Quando ativo + passivo a descoberto = passivo, os bens e direitos, nos valores pelos quais estão representados, não seriam suficientes para liquidar as obrigações com terceiros, nos valores pelos quais estão registradas.

1113 Q202228
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Considere que os recursos de uma empresa eram constituídos pelo capital registrado de R$ 200.000,00; reservas de lucros de R$ 80.000,00; R$ 50.000,00 de fornecedores; e R$ 45.000,00 de empréstimos. Com base nesses dados, é correto concluir, que o capital próprio da empresa é de R$ 280.000,00.

1114 Q202226
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Quando os lucros acumulados são absorvidos por prejuízos sucessivos, o capital social torna-se insuficiente para garantir o pagamento das obrigações com os credores.

1115 Q202225
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base em conceitos gerais de contabilidade, julgue os itens subseqüentes.

Constituem obrigações classificáveis no passivo os adiantamentos a fornecedores, e direitos classificáveis no ativo, os bens de terceiros em consignação.

1116 Q202223
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência os princípios fundamentais de contabilidade, julgue os itens a seguir.

Ao final do exercício, o contador de uma empresa, autuada por infração à legislação trabalhista, agiu corretamente ao não provisionar o valor correspondente, pois concluiu que há chance de êxito parcial.

1117 Q202221
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência os princípios fundamentais de contabilidade, julgue os itens a seguir.

No período de liquidação de uma sociedade, de acordo com o princípio da continuidade, seus ativos e passivos devem ser classificados no circulante, pois a intenção será realizar os bens e liquidar as obrigações a curto prazo.

1118 Q202218
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

A limitação da vida útil dos bens é devida a causas físicas e funcionais. As causas funcionais se relacionam com:

1119 Q202217
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Ocorre o Passivo a descoberto quando a(o):

1120 Q202214
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O lançamento contábil referente ao pagamento de duplicata com desconto de 10% representa um fato:

1121 Q202213
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa inicia suas atividades em abril de 2004, com um capital subscrito de R$ 800,00, sendo 75% integralizados no ato e o restante a ser integralizado em quatro parcelas semestrais, iguais e sucessivas, com a 1a vencendo em outubro de 2004. Ao final do ano de 2004, a empresa apresentou um prejuízo de R$ 40,00. No segundo ano, obteve um lucro de R$ 60,00. Os saldos do Patrimônio Líquido, em dezembro de 2004 e dezembro de 2005, respectivamente, em reais, são:

1122 Q202208
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Os efeitos da prestação de serviços (quando da apuração de resultado positivo) com recebimento a prazo sobre a equação básica do patrimônio são:

1123 Q202116
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade comercial brasileira adota

o ativo e o passivo compensados, para registro de ativos e passivos potenciais.

1124 Q202072
Contabilidade Privada
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

Determinada empresa utilizou 3 (três) critérios de custos diferentes para efetuar a valoração de seus estoques nas últimas 3 (três) demonstrações financeiras, não apresentando notas explicativas que elucidassem o porquê das alterações de seus critérios contábeis. Dessa feita, tal empresa NÃO observou a seguinte convenção contábil:

1125 Q781979
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às noções básicas de contabilidade, julgue os itens subseqüentes. Levantamentos referem-se a procedimentos destinados a verificar, aferir ou conferir a existência, a integridade ou o valor real de itens patrimoniais, como, por exemplo, a contagem física dos estoques.
1126 Q781960
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às noções básicas de contabilidade, julgue os itens subseqüentes. A contabilidade busca, primordialmente, apreender e entender, no sentido mais amplo possível, as mutações sofridas pelo patrimônio decorrentes exclusivamente da ação do homem, tendo em mira, muitas vezes, uma visão prospectiva de possíveis variações.
1127 Q734471
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir. Essa aplicação, ao final do primeiro bimestre, rendeu mais de R$ 3.000,00 de juros.
1128 Q734469
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir. Nessa negociação, o prejuízo do fazendeiro foi superior a R$ 70.000,00.
1129 Q734445
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes. Um elenco de contas deve possuir codificação adequada para a identificação dos fenômenos e grau de detalhamento que possibilite ao gestor acessar informações que julgue necessárias e que facilite o trabalho de escrituração.
1130 Q734441
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir. Uma conta pode ser sintética ou analítica. A conta sintética é aquela que agrupa diversos fatos de mesma natureza, enquanto a analítica pode agrupar fenômenos patrimoniais de mesma natureza ou não, dependendendo do nível de detalhamento indicado para tal conta.
1131 Q734440
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. A venda de uma mercadoria à vista é um exemplo clássico de fato misto, em razão de as vendas serem, em geral, realizadas com lucro ou com prejuízo.
1132 Q734439
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. O pagamento da conta de luz do mês anterior é um fato modificativo, pois refere-se ao pagamento de uma despesa.
1133 Q734438
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. O consumo de mão-de-obra na área administrativa é um exemplo de fato permutativo, uma vez o trabalho é trocado (permutado) por dinheiro nessa situação.
1134 Q734437
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No referente a atos e fatos administrativos, julgue os itens subseqüentes. O ato administrativo é aquele que não altera o patrimônio; já os fatos administrativos ou contábeis são os que alteram a composição do patrimônio, sendo que muitos deles não alteram o total do patrimônio.
1135 Q734433
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir. Considerando que um dos objetivos da contabilidade é controlar o patrimônio e que a correta identificação dos fenômenos é essencial para o atendimento da finalidade da contabilidade, que é controlar os fenômenos ocorridos no patrimônio das entidades, é correto afirmar que os objetivos e a finalidade da contabilidade são similares.
1136 Q203452
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa de transportes Betaz Ltda. realiza grande parte de seu movimento financeiro por meio de instituição bancária. Mensalmente, o extrato bancário é conferido com os registros contábeis realizados pela empresa. A respeito dos fatos observados e contabilizados na operação de conferência, julgue os itens a seguir.

Um crédito no razão banco deve sempre corresponder a um crédito no extrato bancário.

1137 Q203450
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

A equação fundamental da contabilidade pode ser reescrita como: (bens) = (obrigações e direitos) + (situação líquida).

1138 Q203449
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

Quando uma entidade contábil apresenta o ativo maior que o passivo, é correto afirmar que sua situação líquida é favorável.

1139 Q203447
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

Empresas que não têm dívidas ou obrigações apresentam o total do ativo igual ao total do patrimônio líquido.

1140 Q203445
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

ativo = passivo + patrimônio líquido

A igualdade acima representa a equação fundamental da contabilidade. Com relação ao equilíbrio patrimonial de uma entidade, julgue os itens subseqüentes.

Se o passivo for menor que o ativo, o patrimônio líquido é menor que zero.

1141 Q203443
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

A contabilidade pode ser considerada uma ciência exata porque faz parte de seus objetivos o estudo do comportamento das riquezas em face das ações humanas, que se integram ao patrimônio.

1142 Q203442
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

A contabilidade pode ser considerada como um sistema de informação, destinado a prover dados que auxiliem os seus usuários a tomar uma decisão.

1143 Q203440
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

Os atos e fatos administrativos de uma entidade devem ser registrados em um sistema de escrituração uniforme.

1144 Q203438
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

As instituições financeiras, os fornecedores, o governo e os gerentes são considerados usuários externos da contabilidade.

1145 Q203435
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos ao conceito, objetivo e finalidades da contabilidade.

Os diretores e os administradores de empresa podem ser considerados usuários internos da contabilidade.

1146 Q203434
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

Impostos cumulativos introduzem um viés contra setores que apresentam um número maior de etapas no processo de produção e comercialização e, portanto, estimulam a integração vertical do processo produtivo.

1147 Q203432
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

O custo-alvo, custo máximo de manufatura de um produto que permite o retorno esperado dentro de certo nicho do mercado e, também, que o produto ganhe certa porção do mercado, pode ser computado considerando-se o preço de mercado esperado e subtraindo-se desse preço a margem esperada nas vendas.

1148 Q203430
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

No cômputo da relação custo-volume-lucro, utilizada para selecionar políticas de preços, custos fixos e variáveis devem ser tratados de forma similar, facilitando, assim, o cálculo desse indicador.

1149 Q203429
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.

Quando a necessidade de investimento em giro é superior ao capital circulante líquido, a empresa em questão é vulnerável do ponto de vista financeiro e necessita, constantemente, de investimentos e capital de terceiros para cobrir suas necessidades de capital de giro.

1150 Q203427
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de procedimentos de contabilização relativos ao imposto de renda de pessoas jurídicas (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue os itens subseqüentes.

Na apuração do lucro real da empresa, poderão ser compensados prejuízos fiscais de períodos anteriores, obedecidos os limites estabelecidos pela legislação vigente.

1151 Q203425
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, a respeito de reservas e provisões.

A constituição de qualquer provisão influenciará negativamente o resultado do período.

1152 Q203423
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

A convenção do conservadorismo caracteriza-se pela antecipação do prejuízo e do lucro.

1153 Q203421
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

A convenção da consistência permite a comparação dos demonstrativos contábeis.

1154 Q203419
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura conceitual básica da contabilidade e com os princípios fundamentais dessa área do conhecimento, julgue os itens a seguir.

O princípio da atualização monetária foi extinto a partir de 1996.

1155 Q203417
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

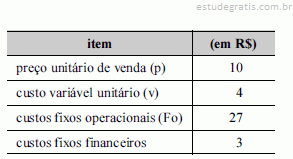
A indústria X, que fabrica apenas um produto, projetou os dados constantes da tabela acima para o próximo exercício social. Com base nesses dados, julgue os itens subseqüentes.

O ponto de equilíbrio operacional em quantidade é atingido com 5.000 unidades vendidas.

1156 Q203415
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise do ponto de equilíbrio permite compreender como o lucro pode ser afetado pelas variações nos elementos que integram as receitas de vendas e os custos e as despesas totais. Nesse contexto, julgue os seguintes itens.

A análise pode distinguir dois pontos de equilíbrio contábil relacionados com o lucro operacional e com o lucro líquido.

1157 Q203413
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos tipos de análise econômico-financeira que serve de reforço ao estudo do capital circulante líquido é a análise dos indicadores de liquidez. Quanto a esse assunto, julgue os itens seguintes.

O índice de liquidez geral é obtido pela fórmula (AC + RLP)/(PC + ELP + PL), em que AC é o ativo circulante, RLP é o realizável a longo prazo, PC é o passivo circulante, ELP é o exigível a longo prazo e PL é o patrimônio líquido.

1158 Q203411
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De modo geral, a consolidação das demonstrações financeiras consiste em somar os valores correspondentes aos elementos contábeis semelhantes existentes nas empresas que serão consolidadas. Assim, o objetivo básico da consolidação é apresentar a posição financeira e os resultados das operações de diversas empresas do grupo, como se fossem uma única empresa. A respeito desse assunto, julgue os itens que se seguem.

A consolidação das demonstrações financeiras não é simplesmente a soma dos saldos de cada conta das diversas empresas. Assim, devem ser excluídas da consolidação: as participações de uma sociedade em outra, os saldos de quaisquer contas entre as sociedades, as parcelas de negócios entre as sociedades q...

1159 Q203410
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De modo geral, a consolidação das demonstrações financeiras consiste em somar os valores correspondentes aos elementos contábeis semelhantes existentes nas empresas que serão consolidadas. Assim, o objetivo básico da consolidação é apresentar a posição financeira e os resultados das operações de diversas empresas do grupo, como se fossem uma única empresa. A respeito desse assunto, julgue os itens que se seguem.

O princípio fundamental da contabilidade que dá respaldo à consolidação de demonstrações contábeis é o da entidade.

1160 Q203408
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade, julgue os itens a seguir.

A liquidez corrente, um importante indicador na análise das demonstrações contábeis, mostra a relação entre os ativos de curto prazo e as obrigações de longo prazo.

1161 Q202939
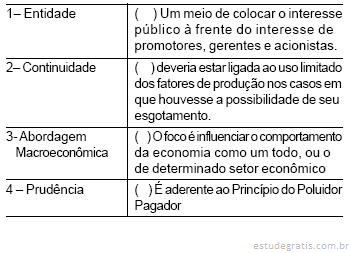
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


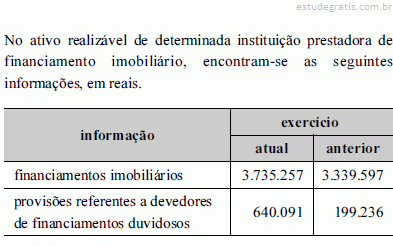
Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.

Considerando que parte do acréscimo da conta financiamentos imobiliários é decorrente de ajustes de saldos devedores, o aumento da conta provisões referentes a devedores de financiamentos duvidosos poderá ser decorrente de atualização ...

1162 Q202892
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.

Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.

Jorge deve contabilizar a variação cambial correspondente ao ajuste do saldo em moeda nacional à taxa de câmbio utilizada na data da conversão em resultado do exercício, em conta segregada, no grupo despesas e receitas financeiras, sendo admitido, para esse registro, o aumento do custo de aquisição até o limite de valor do mercado.

1163 Q202798
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fulcro nos ensinamentos dos autores de matemática financeira, de finanças e de contabilidade, julgue os itens a seguir. No critério linear, os juros incidem unicamente sobre o principal (capital inicialmente aplicado ou alocado) e geram, em conseqüência, remunerações (ou custos) diretamente proporcionais ao capital e prazo envolvidos na operação.
1164 Q202797
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Fatos mistos ou compostos são os que conjugam a compensação de valores com a modificação na situação líquida do patrimônio. Podem trazer permutações no ativo, com aumento ou diminuição dessa parte do patrimônio; permutações no passivo, também com aumento ou diminuição; e ainda compensações de elementos ativos e passivos, com modificações em qualquer dos dois membros da equação. Em todos os casos, porém, a situação líquida será afetada, para menos ou para mais.
1165 Q202795
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Fatos contábeis são ocorrências que provocam variações específicas ou quantitativas no patrimônio. São passíveis de registro ou contabilização tão-somente quando alteram a situação líquida patrimonial. Nos demais casos, por tratar-se meramente de reflexos compensativos, não devem ser escriturados.
1166 Q202793
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. O lucro e o prejuízo acarretam, respectivamente, aumento e diminuição na riqueza do titular do patrimônio e modificam quantitativamente a situação líquida, porém, sua ocorrência em determinado exercício não redunda, necessariamente, em mudança de uma situação líquida positiva em negativa, ou vice-versa.
1167 Q202791
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Só pode ser definido e considerado como objeto da contabilidade o patrimônio que é pertencente a uma pessoa, física ou jurídica, cuja finalidade objetive a obtenção de lucro e que disponha de autonomia em relação aos demais patrimônios existentes.
1168 Q202789
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Na contabilidade como uma ciência social, o objeto é sempre o patrimônio de uma entidade, definido como um conjunto de bens, direitos e obrigações para com terceiros.
1169 Q202788
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. O objetivo científico da contabilidade manifesta-se na correta apresentação do patrimônio e na apreensão e análise das causas de suas mutações.
1170 Q202786
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, ao patrimônio e aos atos e fatos administrativos, com base na doutrina e legislação contábeis, julgue os itens que se seguem. Sob a ótica pragmática, a finalidade da contabilidade é prover os usuários com informações sobre aspectos de natureza econômica, financeira e física do patrimônio da entidade e suas mutações, compreendendo registros, demonstrações, análises, diagnósticos e prognósticos, expressos sob a forma de relatos, pareceres, tabelas, planilhas e outros meios.
1171 Q202785
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir.

A técnica de maior relevância para se atingir a finalidade da contabilidade é denominada análise das demonstrações financeiras.

1172 Q202782
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.

Com base nessa situação hipotética, julgue os seguintes itens.

A receita obtida com a venda do imobilizado deve ser apresentada como item extraordinário na demonstração do resultado do exercício, após o lucro operacional.

1173 Q202781
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.

Acerca dessa situação hipotética, julgue os itens seguintes.

Para o encerramento do fundo fixo de caixa, após os dois meses, e a concomitante prestação de contas no valor de R$ 700,00, poderia ser feito o seguinte lançamento simplificado (considerado sem histórico):

...

1174 Q202778
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

A contabilidade atinge seu objetivo de fornecer informações sobre a composição e as variações do patrimônio para a tomada de decisões por meio das técnicas contábeis de escrituração contábil, demonstrações contábeis, auditoria contábil e análise de balanços.

1175 Q202777
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

A equação fundamental do patrimônio pode ser reescrita da seguinte forma: bens de uso + capital próprio = créditos de terceiros - direitos perante terceiros + dívidas.

1176 Q202775
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

Cinco são os princípios fundamentais de contabilidade: registro pelo valor original, competência, atualização monetária, prudência e oportunidade. Entidade e continuidade são considerados postulados contábeis.
1177 Q202774
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

Se a Ciência Contábil fosse considerada como um vasto terreno, os limites seriam os princípios contábeis, de um lado, e os padrões contábeis, de outro; entre eles ficaria o terreno específico das normas contábeis.

1178 Q202773
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Tendo o texto acima por referência inicial e considerando o assunto por ele abordado, julgue os itens a seguir.

Considerando que o campo de abrangência de uma ciência é delimitado pelo seu objeto, conclui-se que somente o atributo quantitativo do patrimônio delimita a contabilidade.

1179 Q202652
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens subseqüentes.

Contas bancárias negativas representam origens de recursos, devendo ser registradas no passivo circulante.

1180 Q202649
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens subseqüentes.

Contas do ativo de natureza devedora aumentam quando ocorre aplicação e diminuem quando o fato é uma origem.

1181 Q202593
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Numa equação patrimonial ocorreu a seguinte situação:

                    Ativo (A) > Passivo (P) e Passivo (P) = 0

Tal situação indica:

1182 Q202574
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.

O patrimônio de uma entidade econômico-administrativa é o conjunto de bens, direitos e obrigações a ela vinculados.

1183 Q202562
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade é capaz de captar e registrar todos os eventos relevantes e que devam ser considerados para uma tomada de decisões adequada dentro das organizações.

1184 Q202559
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade, por ser elaborada com base em dados passados, não tem utilidade para fins de planejamento, cujo objeto de análise e decisão é o curso de ação que deverá ser tomado para o futuro. Assim, sua contribuição à gestão da empresa está restrita ao processo de controle, como meios de comunicação, de motivação e de verificação.

1185 Q202557
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos à contabilidade gerencial.

O processo de orçamento de capital pode ser dividido em cinco etapas que acontecem na seguinte ordem: geração de propostas; tomada de decisão; implementação; acompanhamento; e avaliação e análise.

1186 Q202555
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos à contabilidade gerencial.

O custeio fundamentado em atividades é um método em que os custos inicialmente são atribuídos aos produtos e depois às atividades consumidas pelos produtos.

1187 Q202552
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a doutrina contábil e de administração, julgue os itens a seguir.

O orçamento é um processo contínuo, dinâmico e flexível, que traduz, financeiramente, os planos e programas de trabalho para determinado período, ajustando o ritmo de execução ao fluxo de recursos previstos, de modo a assegurar a contínua e oportuna liberação desses recursos.

1188 Q202550
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estudo da contabilidade nacional diz respeito à mensuração dos agregados macroeconômicos. Com relação a esse assunto, julgue os itens seguintes.

Os gastos em investimento, que são relevantes para o cálculo da despesa agregada, englobam tanto a compra de máquinas e equipamentos pelas firmas privadas como as despesas com aquisições de ações de empresas pelos clientes de corretoras de valores.

1189 Q202429
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A metodologia contábil é aplicável a qualquer tipo de pessoa física ou jurídica, com finalidades lucrativas ou não, que tenha necessidade de exercer atividades econômicas para alcançar suas finalidades, mesmo que tais atividades econômicas não sejam atividades-fim.

1190 Q202428
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

O interesse do setor governamental pelas informações divulgadas pela contabilidade restringe-se ao uso que delas possa fazer para exercer o seu poder de tributar e arrecadar impostos, taxas e contribuições dos agentes econômicos.

1191 Q202412
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas disposições doutrinárias e legais sobre inventário e escrituração, julgue os itens que se seguem.

O lançamento é o registro de um fato contábil, ou seja, um fato relacionado com o patrimônio. O conjunto de todos os lançamentos denomina-se escrituração, que deve ser executada de acordo com a técnica contábil e com a legislação vigente.

1192 Q202410
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Os fatos contábeis são classificados em função do patrimônio líquido, o mais importante dos três grupos patrimoniais. Podem ser classificados unicamente em duas categorias: são permutativos, quando tratam apenas de alterações qualitativas ou permutas de elementos patrimoniais, sem provocar alteração quantitativa no patrimônio; e são modificativos, quando alteram, para mais ou para menos, o patrimônio líquido final.

1193 Q202408
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Qualquer movimentação nos elementos constitutivos do objeto da contabilidade, o patrimônio, constitui um fato contábil e deve ser por ela contemplado e registrado.

1194 Q202407
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Existem cinco tipos de fatos permutativos; entretanto, existem apenas quatro tipos de fatos modificativos, sendo dois aumentativos e dois diminutivos.

1195 Q202398
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

As despesas de exercícios futuros serão classificadas como resultado de exercícios futuros, considerando-se uma obrigação futura da empresa.

1196 Q202396
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

Os recursos aplicados no diferido serão amortizados periodicamente, em prazo não superior a 10 anos.

1197 Q202395
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

As obrigações da companhia, inclusive financiamentos para a aquisição de direitos do ativo permanente, serão classificadas no passivo circulante, caso tenham vencimento no exercício seguinte, ou no passivo exigível a longo prazo, se vencerem em prazo maior.

1198 Q202394
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

No ativo circulante, serão registrados os direitos realizáveis no decurso dos três exercícios sociais, incluindo-se os do período, com exceção das despesas do exercício seguinte.

1199 Q202393
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.

Na apuração da base de cálculo do dividendo mínimo obrigatório, deverão ser deduzidas as apropriações para reservas de lucros e adicionadas as reversões de reservas que farão parte do saldo do período.

1200 Q202391
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca de fatos contábeis, contas, registros de escrituração e aplicações do capital de giro.

Ao se obter recursos de terceiros por meio de empréstimos, o passivo sofrerá um acréscimo, enquanto o ativo permanente diferido sofrerá acréscimo.

1201 Q202389
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto ao sistema de partidas dobradas e à Lei n.º 6.404/1976, julgue os itens que se seguem.

o se alienar partes beneficiárias, o valor correspondente deverá ser convertido em ações, aumentando, assim, o valor do capital social.

1202 Q202387
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade é capaz de captar e registrar todos os eventos relevantes e que devam ser considerados para uma tomada de decisões adequada dentro das organizações.

1203 Q202385
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A metodologia contábil é aplicável a qualquer tipo de pessoa física ou jurídica, com finalidades lucrativas ou não, que tenha necessidade de exercer atividades econômicas para alcançar suas finalidades, mesmo que tais atividades econômicas não sejam atividades-fim.

1204 Q202383
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.

A contabilidade, por ser elaborada com base em dados passados, não tem utilidade para fins de planejamento, cujo objeto de análise e decisão é o curso de ação que deverá ser tomado para o futuro. Assim, sua contribuição à gestão da empresa está restrita ao processo de controle, como meios de comunicação, de motivação e de verificação.

1205 Q202366
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da padronização dos registros contábeis, julgue o item subseqüente.

Cada ente público deve ter um plano de contas único, mas não existe um padrão único para todos os entes. O plano adotado, entretanto, deve possibilitar a consolidação das contas, em âmbito nacional e por esfera de governo.

1206 Q202365
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

devem constar da escrituração mercantil, incluindo-se em registros auxiliares as disposições atinentes às normas brasileiras de contabilidade. Com relação à legislação societária e aos princípios de contabilidade geralmente aceitos, julgue o item abaixo.

Se uma empresa contrai uma obrigação de R$ 200.000,00, em 1.º/10/X1, com juros prefixados de 18% ao ano e vencimento em um ano. À data do balanço, em 31/12/X1, o valor líquido da obrigação, no passivo, estará corretamente registrado como R$ 209.000,00.

1207 Q202364
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito de noções básicas sobre tributos, com base na doutrina tributária e contábil, julgue os itens seguintes.

Alíquota é o percentual definido em lei que, aplicado sobre a base de cálculo, determina o montante do tributo a ser recolhido. Sua alteração está sujeita aos princípios constitucionais da legalidade, da anterioridade e da irretroatividade.

1208 Q202363
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito de noções básicas sobre tributos, com base na doutrina tributária e contábil, julgue os itens seguintes.

Decadência e prescrição constituem modalidades de extinção do crédito tributário. Decadência refere-se à perda da ação atribuída a um direito e de toda sua capacidade defensiva, em conseqüência do não-uso dela, durante determinado espaço de tempo; diz respeito ao exercício do direito subjetivo de que uma pessoa é detentora. Prescrição, por seu turno, é a perda de um direito em conseqüência de seu titular não tê-lo exercido durante determinado período; o prazo corre sem solução de continuidade: inexiste interrupção ou suspensão.

1209 Q202362
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito de noções básicas sobre tributos, com base na doutrina tributária e contábil, julgue os itens seguintes.

A obrigação tributária é uma relação de direito público, cujos componentes essenciais são os sujeitos ativo e passivo, o objeto e o fato gerador. Ela fica caracterizada quando o Estado (sujeito ativo) pode exigir do contribuinte (sujeito passivo) uma prestação (objeto) nos termos e nas condições descritos na lei (fato gerador).

1210 Q202361
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

A característica mais relevante da joint-venture é sua tendência duradoura - aspecto permanente - demonstrada pela transformação do consórcio em uma sociedade, geralmente uma S.A., visando dar maior segurança para o empreendimento e os associados.

1211 Q202360
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

A fórmula joint-venture caracteriza um tipo de consórcio entre sociedades, em proveito de um empreendimento, sem perder sua personalidade jurídica e sem abdicar de sua autonomia administrativa.

1212 Q202359
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

O IASC (International Accounting Standards Committee), ou seja, o Comitê Internacional de Normas Contábeis, de origem norte-americana, inglesa e canadense, com associação posterior de 80 países, entre os quais o Brasil, foi criado em 1973 com o objetivo de produzir normas de caráter regulamentar e de referência técnica obrigatórias, a fim de possibilitar a interpretação harmonizada das demonstrações financeiras por parte dos investidores, de autoridades e de agentes econômico...

1213 Q202357
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

Não existe uniformidade internacional quanto ao reconhecimento dos princípios fundamentais de contabilidade. A regulamentação contábil em alguns países é elaborada sob a égide da autoridade pública, enquanto em outros decorre de normas produzidas por órgãos de profissionais contábeis.

1214 Q202355
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos posicionamentos doutrinários e legais acerca da conversão de demonstrações contábeis em moeda estrangeira, dos princípios internacionais de contabilidade e das operações com joint-venture, julgue os itens subseqüentes.

No balanço, os saldos de depósitos bancários em outros países devem ser convertidos em moeda nacional, sendo suficiente e admitido para esse procedimento tão-somente a adoção da taxa cambial de compra corrente da data do balanço.

1215 Q202353
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.

A evidenciação do lucro por ação e do dividendo por ação é obrigatória por lei, bastando, para atender à norma, a exposição dos valores calculados para esses itens, exclusiva e diretamente nas respectivas demonstrações financeiras, ou seja, na DRE e na DMPLou na DLPA.

1216 Q202351
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.

A princípio todo o resultado do exercício deve ser distribuído aos acionistas, a não ser que existam fortes razões para não fazê-lo. Nesse caso, as razões para a retenção do lucro devem ser suficientes para justificar a não-distribuição, além de serem devidamente evidenciadas em nota explicativa.

1217 Q202349
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em conformidade tanto com a legislação brasileira quanto com a internacional e, a respeito de avaliação e de contabilização de investimentos societários, julgue os itens a seguir.

A PETROBRAS é obrigada a avaliar pelo MEP todos os seus investimentos, ainda que irrelevantes, que consistam em ações ordinárias que representem no mínimo 16,67% do capital social da investida, formado com pelo menos 50% de ações com direito a voto.

1218 Q202347
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em conformidade tanto com a legislação brasileira quanto com a internacional e, a respeito de avaliação e de contabilização de investimentos societários, julgue os itens a seguir.

Os investimentos não-permanentes em outras empresas devem ser avaliados pelo seu custo de aquisição, deduzido de provisão para perdas prováveis na realização de seu valor, e classificados no circulante ou no realizável a longo prazo. Pelas legislações fiscal e societária brasileiras, a perda só é contabilizável e dedutível quando constituída no exercício subseqüente ao da aquisição do investimento.

1219 Q202345
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em conformidade tanto com a legislação brasileira quanto com a internacional e, a respeito de avaliação e de contabilização de investimentos societários, julgue os itens a seguir.

No Brasil, por determinação legal, todos os investimentos permanentes em coligadas e controladas, enquadrados na definição de relevantes, devem ser contabilizados de acordo com o método da equivalência patrimonial (MEP), no qual os resultados das participações são reconhecidos, mediante a aplicação do percentual de participação da investidora sobre o patrimônio líquido da investida, no momento em que tais resultados são gerados. A diferença entre o valor contabilizado e a equivalência patrimonial é contabilizada na demonstração do re...

1220 Q202344
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e instruções da CVM acerca da contabilidade das companhias abertas, julgue os itens a seguir.

Os juros sobre capital próprio devem ser contabilizados como destinação dos lucros, diretamente na conta lucros acumulados, sem transitar pelo resultado do exercício. Assim, as empresas que tiverem contabilizado tais juros como despesa financeira, para fins de dedutibilidade fiscal, ficam obrigadas a efetuar a reversão do seu valor, na última linha da demonstração do resultado, antes do saldo da conta de lucro ou prejuízo do exercício.

1221 Q202342
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e instruções da CVM acerca da contabilidade das companhias abertas, julgue os itens a seguir.

As operações vinculadas são aquelas nas quais instrumentos financeiros são alienados de forma conjugada com operações de crédito, como, por exemplo, nas operações de alienação de títulos da dívida pública por uma instituição financeira e uma companhia compradora que os utilizará como moeda de privatização, em que os títulos são alienados pelo seu valor de face, acima do valor de mercado, sendo esse deságio compensado ao longo do tempo pelos juros inferiores ao mercado que incidem sobre o contrato de médio ou longo prazo. Segundo a CVM, na contabilidade da compradora, os ativos devem ser reconhe...

1222 Q202340
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e instruções da CVM acerca da contabilidade das companhias abertas, julgue os itens a seguir.

As companhias abertas são obrigadas a elaborar e publicar, juntamente com as demais demonstrações societárias obrigatórias, a demonstração das mutações do patrimônio líquido (DMPL), que deverá conter, em uma de suas colunas, a demonstração de lucros ou prejuízos acumulados (DLPA), ficando, assim, dispensadas da elaboração e da publicação da DLPA em separado.

1223 Q202338
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

A incorporação, a fusão ou a cisão pode ser operada entre sociedades de tipos iguais ou diferentes e deverá ser deliberada na forma prevista para a alteração dos respectivos estatutos ou contratos sociais.

1224 Q202336
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

Fusão é uma operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações. Cisão refere-se à transferência total do patrimônio da companhia para uma ou mais sociedades, constituídas para esse fim, ou já existentes, extinguindo-se sempre a companhia cindida.

1225 Q202335
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

O acionista, quando dissidente em matérias relativas a incorporação, fusão e cisão, terá o direito incondicional de retirar-se da companhia mediante o reembolso do valor de suas ações.

1226 Q202333
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração de demonstrações contábeis, nos termos da legislação societária e das normas emanadas do CFC, julgue os itens seguintes.

Os elementos da mesma natureza e os pequenos saldos serão agrupados, desde que seja indicada a sua natureza e nunca ultrapassem, no total, um quinto do valor do respectivo grupo de contas, permitida, nesse caso, a utilização de títulos genéricos, como diversas contas ou contas correntes.

1227 Q202330
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração de demonstrações contábeis, nos termos da legislação societária e das normas emanadas do CFC, julgue os itens seguintes.

O grau de evidenciação das demonstrações contábeis deve propiciar o suficiente entendimento do que cumpre demonstrar, inclusive com o uso de notas explicativas que, entretanto, não poderão substituir o que é intrínseco às demonstrações.

1228 Q202328
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração de demonstrações contábeis, nos termos da legislação societária e das normas emanadas do CFC, julgue os itens seguintes.

De acordo com as normas do CFC, os valores recebidos como receitas antecipadas por conta de produtos ou serviços a serem concluídos em exercícios futuros serão classificados e demonstrados com a dedução dos valores ativos a eles vinculados, exclusivamente no grupo dos resultados de exercícios futuros constante do balanço patrimonial.

1229 Q202326
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

De acordo com a CVM, equipara-se à coligada a sociedade que participa, direta ou indiretamente, com 10% ou mais do capital votante da investida, sem controlá-la, independentemente da participação no capital total da investida. Estendem-se, portanto, a essa sociedade as disposições definidas para a coligada.

1230 Q202324
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Tanto para a legislação fiscal como para a legislação societária, integram o custo de mercadorias os valores gastos com transporte e com seguro, até o estabelecimento do contribuinte, e os tributos devidos na aquisição ou na importação de mercadorias.

1231 Q202322
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Para a avaliação dos estoques, o fisco brasileiro admite a utilização da média ponderada, em que o valor dos mesmos é determinado pela média das compras efetuadas durante o exercício e do estoque inicial.

1232 Q202320
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A diminuição ou extinção do valor econômico de um ativo bem como o surgimento de um ativo sem o correspondente ativo caracterizam despesas incorridas e passíveis de reconhecimento e registro pela contabilidade.

1233 Q202318
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Por qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior, a extinção parcial ou total de um passivo caracteriza realização de receita.

1234 Q202316
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Conforme o princípio da oportunidade, os registros contábeis das variações patrimoniais devem ser efetuados tão-somente quando houver certeza definitiva de sua ocorrência, observando dois requisitos essenciais, a integridade e a tempestividade, ou seja, as variações devem ser reconhecidas na sua totalidade, sem qualquer falta ou excesso, e no momento em que ocorrerem, nem antes, nem depois.

1235 Q202315
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

De acordo com a CVM, são facultativas a elaboração e a divulgação de demonstrações contábeis com correção integral.

1236 Q202313
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Os princípios fundamentais da contabilidade, definidos pelo Conselho Federal de Contabilidade (CFC) em norma específica, resumem-se nos seguintes: entidade, continuidade, oportunidade, registro pelo valor original, competência e prudência.

1237 Q202311
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As recentes alterações promovidas no Código Civil prevêem a assinatura das demonstrações contábeis por técnicos em Ciências Contábeis legalmente habilitados e a alteração do nome da DRE para demonstração de resultado econômico.

1238 Q202309
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

Para as companhias abertas e para as instituições financeiras, a lei tornou obrigatória a publicação, juntamente com as demonstrações financeiras exigidas, dos pareceres do Conselho Fiscal e de auditores independentes registrados na CVM.

1239 Q202308
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A CVM incentiva a elaboração da demonstração de valor adicionado, recomendando sua elaboração conforme modelo desenvolvido pela Fundação Instituto de Pesquisas Contábeis, Atuariais e Financeiras (FIPECAFI) da Faculdade de Economia, Administração e Contabilidade da Universidade de São Paulo (FEA/USP).

1240 Q202306
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

É facultada à companhia a publicação, separada e subsidiariamente às demonstrações obrigatórias, de notas explicativas destinadas a elucidar ou detalhar quaisquer aspectos obscuros de sua posição financeira, econômica e(ou) patrimonial que, em seu julgamento, demandem maiores esclarecimentos do que os constantes no corpo das próprias demonstrações obrigatórias.

1241 Q202304
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A legislação societária obriga a divulgação, em valores reais e sobre a mesma base monetária, de demonstrações de exercícios comparados, visando, com isso, viabilizar a análise da evolução patrimonial de um exercício para o outro.

1242 Q202301
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As normas complementares tornaram obrigatória, para todas as empresas sob a égide da legislação societária, a divulgação da demonstração dos fluxos de caixa (DFC), que objetiva mostrar como ocorreram as movimentações de disponibilidades durante determinado período. Em alguns países, a DFC já substituiu a DOAR por ser de mais utilidade e facilidade de entendimento para os usuários.

1243 Q202300
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A lei societária determina a elaboração e a publicação da demonstração de mutações do patrimônio líquido, que evidencia todas as mudanças, globais e internas, ocorridas no PL da companhia durante o exercício.

1244 Q202299
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As companhias abertas são obrigadas a publicar o relatório da administração que deve conter, entre outras, informações relativas à aquisição de debêntures de emissão própria e à política de reinvestimento de lucros e distribuição de dividendos constantes no acordo de acionistas.

1245 Q202291
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do que, em contabilidade, é denominado restos a pagar, julgue os itens que se seguem.

São classificadas como restos a pagar as despesas que não foram empenhadas na época oportuna, mesmo que para elas existisse dotação suficiente.

1246 Q202259
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas disposições doutrinárias e legais sobre inventário e escrituração, julgue os itens que se seguem.

O lançamento é o registro de um fato contábil, ou seja, um fato relacionado com o patrimônio. O conjunto de todos os lançamentos denomina-se escrituração, que deve ser executada de acordo com a técnica contábil e com a legislação vigente.

1247 Q202256
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Os fatos contábeis são classificados em função do patrimônio líquido, o mais importante dos três grupos patrimoniais. Podem ser classificados unicamente em duas categorias: são permutativos, quando tratam apenas de alterações qualitativas ou permutas de elementos patrimoniais, sem provocar alteração quantitativa no patrimônio; e são modificativos, quando alteram, para mais ou para menos, o patrimônio líquido final.

1248 Q202255
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a literatura de contabilidade com relação aos fatos contábeis, julgue os seguintes itens.

Existem cinco tipos de fatos permutativos; entretanto, existem apenas quatro tipos de fatos modificativos, sendo dois aumentativos e dois diminutivos.

1249 Q202212
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

A distinção existente entre os arrendamentos operacional e financeiro se baseia em referências conceituais reconhecidas pelos princípios norte-americanos. No Brasil, os arrendamentos são tratados como:

1250 Q202211
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
Segundo a Lei nº 6.404/76, nos processos de incorporação, fusão ou cisão, o protocolo é o documento que firma as condições estabelecidas entre os órgãos de administração ou sócios das sociedades interessadas. Todas as alternativas abaixo fazem parte desse documento, exceto:
1251 Q202210
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
De acordo com a Lei nº 6.404/76, assinale a alternativa incorreta:
1252 Q202209
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)
A Companhia X S.A. possui investimentos permanentes na companhia Z e essa participação é avaliada pelo método da equivalência patrimonial. A empresa investida está com sérias restrições de continuidade. A investidora deve proceder de acordo com a IN CVM 247/96. Conforme o exposto, a alternativa correta é:
1253 Q202197
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Cia. Alfa possui 100% das ações da Cia. Beta (subsidiária integral). Em um dado exercício, Alfa vendeu, à vista, um terreno a Beta. Por ser Beta uma subsidiária integral, o contador de Alfa não contabilizou a venda.

 Com base nessa situação, julgue os itens subseqüentes, considerando o procedimento do contador, à luz dos princípios contábeis.

A empresa Alfa, em face de Beta ser sua subsidiária, deveria contabilizar a venda do terreno à vista, pelo regime de caixa.

1254 Q202196
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Cia. Alfa possui 100% das ações da Cia. Beta (subsidiária integral). Em um dado exercício, Alfa vendeu, à vista, um terreno a Beta. Por ser Beta uma subsidiária integral, o contador de Alfa não contabilizou a venda.

 Com base nessa situação, julgue os itens subseqüentes, considerando o procedimento do contador, à luz dos princípios contábeis.

Sendo Beta uma subsidiária integral, a contabilização do terreno é dispensável em operações de investimento.

1255 Q202195
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Cia. Alfa possui 100% das ações da Cia. Beta (subsidiária integral). Em um dado exercício, Alfa vendeu, à vista, um terreno a Beta. Por ser Beta uma subsidiária integral, o contador de Alfa não contabilizou a venda.

 Com base nessa situação, julgue os itens subseqüentes, considerando o procedimento do contador, à luz dos princípios contábeis.

As duas companhias são entidades jurídicas e contábeis independentes.

1256 Q202194
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.

Na empresa resultante após a cisão, serão efetuados os registros de bens, direitos e obrigações transferidos da cindida e o registro do capital social integralizado com o patrimônio líquido transferido da cindida.

1257 Q202193
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.

A cisão é a transação pela qual uma companhia (cindida) transfere parcelas de seu patrimônio para uma ou mais sociedades, já existentes ou que sejam criadas precipuamente para esse fim. A cisão pode ser total, quando houver a versão de todo o patrimônio da sociedade cindida (que se extinguirá), ou parcial, quando apenas parte do patrimônio é vertido para outras sociedades e a personalidade jurídica da companhia cindida subsiste.

1258 Q202192
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.

A pessoa jurídica de direito privado que resultar de fusão, transformação ou incorporação de outra ou em outra deve registrar em seu passivo os tributos devidos, até a data da mudança, pelas pessoas jurídicas de direito privado fusionadas, transformadas ou incorporadas.

1259 Q202191
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.

Ao se registrar a fusão, há a transferência, com sucessão universal, do patrimônio das sociedades incorporadas ou fusionadas para a sociedade incorporadora ou constituída.

1260 Q202190
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.

Nos casos de incorporação ou fusão, o prazo para exercício do direito de retirada deve ser contado a partir da efetivação da operação, enquanto o pagamento do preço de reembolso somente será devido após a publicação da ata que aprovar o protocolo ou a justificação.

1261 Q202069
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.

A alíquota do Imposto Sobre Serviços de Qualquer Natureza (ISS) tem o limite de 5%.

1262 Q202067
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.

Se o IRPJ pago por estimativa for inferior ao apurado pelo lucro real, a diferença deverá ser paga em quota única até o último dia do mês de março do ano subseqüente.

1263 Q202064
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.

A pessoa jurídica que, no ano calendário anterior, apurou o IRPJ pelo lucro real, deve excluir da base de cálculo do lucro presumido o lucro não realizado.

1264 Q202062
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.

A empresa que auferir lucros, rendimentos ou ganhos no exterior é obrigada a adotar o lucro real como regime de apuração do IRPJ.

1265 Q202054
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

O pagamento de uma letra de câmbio já vencida, com encargos de multas e de juros, constitui um

1266 Q202031
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às disposições legais em vigor e à doutrina, no que se refere a noções básicas de contabilidade, julgue os itens que se seguem.

As informações mais relevantes demandadas pelos diversos usuários da contabilidade e que atendem plenamente as suas principais necessidades estão contidas nas demonstrações financeiras publicadas e referem-se a dados históricos do passado da empresa.

1267 Q202029
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às disposições legais em vigor e à doutrina, no que se refere a noções básicas de contabilidade, julgue os itens que se seguem.

A contabilidade tem a finalidade precípua de promover os meios informativos e de controle com o intuito de coletar os dados ocorridos na empresa e que tenham, ou possam ter, impactos e causar variações em sua posição patrimonial. Ela é o instrumento de medição e de avaliação do patrimônio e dos resultados auferidos pela empresa.

1268 Q202027
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, que versam sobre contabilidade gerencial.

A única diferença entre a contabilidade gerencial e a financeira consiste no fato de que seus usuários são diferentes. Nos demais aspectos, ambas são convergentes e similares: utilizam os mesmos dados, aplicam as mesmas técnicas e possuem o mesmo foco.

1269 Q202025
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, que versam sobre contabilidade gerencial.

A contabilidade gerencial, como qualquer outro ramo da contabilidade, está obrigada à observação estrita dos princípios contábeis geralmente aceitos; entretanto, as demonstrações e os relatórios a ela ligados podem ser elaborados de forma a atender o interesse dos usuários.

1270 Q202023
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as disposições legais, normativas e doutrinárias no que se refere aos aspectos básicos e gerais da contabilidade, julgue os itens que se seguem.

A contabilidade é a ciência que estuda, registra e controla o patrimônio tanto das entidades com fins lucrativos como daquelas que não objetivam o lucro.

1271 Q202021
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as disposições legais, normativas e doutrinárias no que se refere aos aspectos básicos e gerais da contabilidade, julgue os itens que se seguem.

Uma vez que o objetivo básico da contabilidade consiste no fornecimento de informações econômicas e financeiras para os vários usuários, de forma que esses possam tomar decisões racionais, é correto afirmar que as demonstrações financeiras padronizadas e obrigatórias no Brasil atendem plenamente aos diversos interesses e possuem poder preditivo, o que possibilita a extração das informações que atendam, particularmente, às necessidades específicas de cada tipo de usuário.

1272 Q202018
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários.

A contabilidade objetiva prover seus usuários de informações acerca de aspectos unicamente financeiros do patrimônio da entidade e suas mutações, compreendendo registros, demonstrações, análises, diagnósticos e prognósticos, expressos sob a forma de relatos, pareceres, tabelas, planilhas e outros meios.

1273 Q202016
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários.

A contabilidade, por meio dos registros efetuados, acumula e resume dados relacionados com o patrimônio das empresas e entidades com fins lucrativos ou não, o que facilita a interpretação desses dados.

1274 Q561530
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Representa entidade ou pessoa considerada parte relacionada de uma companhia aberta:

1275 Q561529
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Identifique nas afirmações a seguir aquela que NÃO é verdadeira.

1276 Q561528
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

É correto afirmar que

1277 Q561527
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

No exercício de 20X1, a controlada Cia. Gama vendeu um lote de mercadorias para sua controladora Cia. Delta por R$ 400.000,00, obtendo um lucro de 20% sobre o valor da operação. No final do exercício, remanesciam 30% do referido lote nos estoques da controladora. O valor dos lucros não realizados na transação entre as companhias, a serem excluídos no processo de consolidação das demonstrações financeiras, sabendo-se que a Cia. Delta detém 60% das ações da Cia. Gama, em R$, é de

1278 Q561526
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

De acordo com as Normas Brasileiras de Contabilidade, são consideradas partes relacionadas da companhia

1279 Q202899
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A empresa "Ω" Ltda. realizou uma operação de recebimento de duplicata no valor de R$ 100,00, em dinheiro. Essa operação gerou um registro contábil de débito à conta CAIXA e crédito à conta Duplicatas a Receber. Assinale o tipo de fato contábil presente na única opção correta

1280 Q202898
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Uma operação de recebimento de venda a vista, no valor de R$ 100,00, gera um registro contábil de débito à conta Caixa e crédito à conta Vendas Brutas. Assinale o tipo de fato contábil presente na única opção correta.

1281 Q202755
Contabilidade Privada
Ano: 2003
Banca: Universidade Estadual do Ceará (UECE)

Marque a opção que NÃO faz parte dos requisitos profissionais exigidos para execução de uma perícia contábil

1282 Q202668
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a demonstrativos contábeis, julgue os itens que se seguem.

O balanço patrimonial representa a situação da empresa no dia do balanço — uma figura estática.

1283 Q202666
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

O prejuízo do exercício poderá ou não ser absorvido pelos lucros acumulados e pelas reservas de lucros.

1284 Q202663
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

Quando a companhia apresentar resultado positivo no exercício, alcançando as metas previstas, os órgãos da administração da companhia estarão dispensados da apresentação à assembléia geral ordinária de proposta sobre a destinação a ser dada ao lucro líquido do exercício.

1285 Q202661
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá a 20% do capital social.

1286 Q202659
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

A assembléia geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva de contingências, com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.

1287 Q202657
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

Os lucros que remanescerem na conta de lucros acumulados só poderão ser utilizados na absorção de prejuízos futuros e no aumento do capital social.

1288 Q202654
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto a patrimônio, contas e escrituração, julgue os seguintes itens.

Os investimentos podem conter participações societárias avaliadas pelo custo e pelo valor de patrimônio líquido.

1289 Q202435
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A operação de compra de mercadorias com pagamento a vista é considerada como um fato contábil:

1290 Q202182
Contabilidade Privada
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)

37) Os Fatos Administrativos são os acontecimentos que provocam variações nos valores patrimoniais, podendo ou não alterar o Patrimônio Líquido, sendo assim classificados:

1291 Q202156
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

As variações patrimoniais independentes da execução orçamentária passiva, além de não representarem fluxo financeiro, são sempre fatos

1292 Q202121
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a contabilidade, julgue os itens que se seguem, relativos ao balanço apresentado acima.

A operação de compra de ativo imobilizado à vista corresponde a um fato contábil modificativo.

1293 Q202119
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de patrimônio, fatos contábeis, apuração e apropriação do resultado, reservas e demonstrativos contábeis, julgue os itens abaixo.

A venda à vista de uma mercadoria por R$ 100,00, cujo custo seja de R$ 50,00, é considerada um fato contábil misto.

1294 Q202042
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

Na Contabilidade, os fatos contábeis são classificados em função:

1295 Q202038
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

Na Contabilidade, o Ativo compreende:

1296 Q202896
Contabilidade Privada
Ano: 2002
Banca: Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)

A empresa realizou depósito em dinheiro no Banco. Este fato caracteriza-se como:

1297 Q202895
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As entidades fechadas de previdência privada (EFPPs), ao ingressarem em qualquer processo sucessório, de incorporação, cisão ou fusão, deverão tomar providências com vistas a atender as exigências legais pertinentes. Do ponto de vista contábil, faz-se necessária a apresentação de documentação, no que couber, contendo:

I a reavaliação de todos os elementos patrimoniais nãomonetários, por profissionais autorizados, sob as condições preconizadas pelas normas da Secretaria de Previdência Complementar (SPC), apropriando-se os seus resultados aos respectivos patrimônios das entidades;

II a reavaliação dos passivos atuariais, por atuário legalmente habilitado, sob as condições previstas pela SPC, ficando consignadas todas as possíveis providências para equilí...

1298 Q202893
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade aplicada a investimentos.

Em um programa de investimento, um fundo de pensão que apresente um valor de ativos de aplicações financeiras maior que o passivo operacional estará, certamente, sendo financiado por recursos do programa administrativo.

1299 Q202890
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Lei das S.A. e as alterações nela recentemente introduzidas, julgue os itens a seguir.

Nenhuma companhia aberta pode distribuir dividendos em valor inferior ao mínimo obrigatório.

1300 Q202888
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.

Considerando as vendas e os índices de preços apresentados abaixo, o valor total de vendas do primeiro semestre, em moeda de junho de 2001, seria de R$ 63.708,80.

1301 Q202886
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.

Pelas novas disposições da Lei das S.A., os lucros que não forem destinados, em cada exercício, para lucros retidos ou reservas legal, estatutária, para contingências e lucros a realizar deverão ser distribuídos como dividendos.

1302 Q202885
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a contabilidade tributária, julgue os itens abaixo.

As aplicações de disponibilidades pelas companhias mercantis, no mercado financeiro, sofrem a retenção do imposto de renda na fonte sobre os rendimentos produzidos, a qual é registrada como despesa, em confronto com a receita financeira, em respeito ao regime de competência.

1303 Q202884
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.

Os ajustes de exercícios anteriores são registrados diretamente no resultado do período, e a reelaboração das demonstrações contábeis de exercícios anteriores não é requerido.

1304 Q202882
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.

A demonstração de fluxos de caixa fornece informações sobre entradas e saídas de dinheiro em um determinado período, classificando-as em origens e aplicações operacionais, nãooperacionais e extraordinárias, evidenciando, obrigatoriamente, o fluxo de entradas das operações pelo método direto.

1305 Q202879
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.

É geralmente preferível a apresentação das demonstrações contábeis comparativas para mais de um exercício, sendo esta uma regra obrigatória a ser seguida pelas companhias de capital aberto registradas na Securities and Exchange Commission (SEC).

1306 Q202878
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.

As demonstrações contábeis presumem que a entidade reportada continuará a existir e a realizar seus ativos e a liquidar seus passivos no curso normal das operações.

1307 Q202876
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.

Segundo os princípios contábeis norte-americanos, as demonstrações contábeis geralmente refletem transações e eventos aos valores pagos ou ao valor justo, atribuídos quando ocorrerem.

1308 Q202875
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a fusão, cisão e incorporação de empresas, julgue os itens seguintes.

Na incorporação de uma sociedade anônima fechada por sua controladora, também fechada, os acionistas minoritários da controlada não têm direito de retirar-se dela.

1309 Q202873
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.

Em bolsas de valores não é permitida a negociação de títulos de dívida consolidada emitidos por governos estaduais e por companhias cujo controle acionário seja detido por esses governos.

1310 Q202872
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.

As sociedades constituídas sob a forma de responsabilidade limitada poderão emitir títulos ou contratos de investimento coletivo para distribuição pública.

1311 Q202870
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.

O orçamento de receita é normalmente elaborado pela área de marketing e vendas das empresas, que deve responder pela sua realização.

1312 Q202869
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.

O orçamento de capital é uma peça básica do orçamento empresarial aplicado à atividade privada e deve ser formado por projetos que adicionem riqueza à empresa, a curto ou a longo prazo, ou que devam ser executados por determinação legal ou estratégica.

1313 Q202867
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 1.º O investimento permanente de companhia aberta em coligadas, suas equiparadas e em controladas, localizadas no país e no exterior, deve ser avaliado pelo método da equivalência patrimonial, observadas as disposições desta instrução. Parágrafo único. Equivalência patrimonial corresponde ao valor do investimento determinado mediante a aplicação da percentagem de participação no capital social sobre o patrimônio líquido de cada coligada, sua equiparada e controlada. Art. 2.º Consideram-se coligadas as sociedades quando uma participa com 10% ou mais do capital social da outra, sem controlá-la.

Considerando as disposições da Instrução CVM n.º 247/1996 e o texto acima, dela extraído, julgue os itens subseqüentes.

...
1314 Q202865
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.

Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.

A demonstração do resultado deve ser publicada com a indicação dos valores correspondentes da demonstração do exercício anterior.

1315 Q202863
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.

Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.

Após o encerramento do exercício social, é indispensável a preparação e publicação do balanço patrimonial da data final do período contábil.

1316 Q202861
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.

Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.

O término do exercício social, quando não estiver previsto no estatuto social da companhia, deve coincidir com o ano civil.

1317 Q202859
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.

Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.

A companhia não pode ter um exercício social com período diferente do anual (12 meses).

1318 Q202858
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.

Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.

Apesar de o exercício social normalmente ter a duração de um ano, a companhia pode preparar balanços semestrais, os quais podem servir de base para a distribuição de dividendos intermediários.

1319 Q202717
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com referência à contabilidade geral, julgue os itens subseqüentes.

Os fatos contábeis modificativos alteram a situação líquida patrimonial.

1320 Q202715
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda com referência à contabilidade geral, julgue os itens subseqüentes.

Como regra geral, uma sociedade por ações deve pagar um dividendo mínimo obrigatório de metade do lucro líquido do exercício diminuído ou acrescido da reserva legal, reserva de contingência e reversão desta reserva formada em exercícios anteriores, no caso de o estatuto ser omisso quanto ao percentual e não haver reserva de lucros a realizar.

1321 Q202713
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens a seguir.

Nos razonetes, os movimentos devedores são apresentados do lado direito, e os credores, do lado esquerdo de quem olha.

1322 Q202712
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.

A continuidade ou não da entidade não deve ser necessariamente considerada quando da classificação e avaliação das mutações patrimoniais quantitativas e qualitativas.

1323 Q202704
Contabilidade Privada
Ano: 2002
Banca: FJG

Conceituam-se, como fatos contábeis, todos os acontecimentos ocorridos nas empresas, suscetíveis de registro ou contabilizados no patrimônio, trazendo a essas empresas variações específicas ou quantitativas, e classificados em três naturezas: permutativas ou compensativas, modificativas e mistas ou compostas.

Dentre as alternativas abaixo, aquela que caracteriza um fato modificativo diminutivo é:

1324 Q202703
Contabilidade Privada
Ano: 2002
Banca: FJG

A alternativa que não se caracteriza como operações passivas é:

1325 Q202644
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.

O ativo permanente – imobilizado reúne as contas que representam bens destinados às atividades-fins da entidade, exceto os chamados bens intangíveis.

1326 Q202642
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.

O aumento da conta duplicatas descontadas – ativo circulante, realizado por meio de um crédito, reduz o ativo total.

1327 Q202640
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.

As obrigações em moeda estrangeira são registradas em contas do passivo após convertidas ao valor em moeda corrente nacional, à taxa do dia, independentemente de o valor da moeda da obrigação ser maior ou menor que o real.

1328 Q202547
Contabilidade Privada
Ano: 2002
Banca: FJG

Tendo por base o conteúdo e a estrutura do balanço patrimonial, preconizados pelas Normas Brasileiras de Contabilidade, o procedimento incorreto é:

1329 Q202297
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, considerando o balanço patrimonial de determinada empresa, apresentado acima.

Ao se analisar isoladamente o registro da despesa de depreciação do ativo imobilizado, é possível verificar se houve aumento do ativo total e, conseqüentemente, do patrimônio líquido da empresa.

1330 Q202296
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem.

De acordo com a Lei das S.A., ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, obrigatoriamente, o balanço patrimonial e a demonstração do resultado do exercício e, opcionalmente, a demonstração dos lucros ou prejuízos acumulados e a demonstração das origens e aplicações de recursos.

1331 Q202294
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de contabilidade de entidades fechadas de previdência privada e mercantis.

As entidades fechadas de previdência privada devem manter a contabilização em separado dos programas previdencial, assistencial, administrativo e de investimentos, e as transferências interprogramas, que são permitidas, devem ser obrigatoriamente registradas.

1332 Q202165
Contabilidade Privada
Ano: 2002
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

No exercício da profissão, o contador deve manter um sistema de escrituração uniforme dos atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico, observando sempre os Princípios Fundamentais de Contabilidade e as NBC - Normas Brasileiras de Contabilidade emanadas do CFC - Conselho Federal de Contabilidade. Entre as alternativas propostas, assinale a que NÃO atende às Normas Brasileiras de escrituração contábil.

1333 Q202112
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.

O programa administrativo almeja gerenciar o plano de benefícios da entidade.

1334 Q202110
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.

O programa de investimentos é destinado ao gerenciamento da aplicação dos recursos existentes na entidade.

1335 Q202108
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.

O programa previdencial é programa de existência obrigatória.

1336 Q202105
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.

Constitui objetivo das normas de procedimentos contábeis, entre outros, propiciar aos profissionais de contabilidade e aos demais usuários da planificação contábil padrão as condições necessárias ao perfeito entendimento e à eficaz aplicação do plano de contas.

1337 Q202103
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.

A conta contribuições normais tem como função registrar as receitas oriundas da(s) patrocinadora(s), referentes ao custeio normal do plano de benefícios e previstas na avaliação atuarial anual.

1338 Q202100
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.

A conta participantes tem como função registrar as receitas a receber referentes às contribuições do mês em curso, previstas na avaliação atuarial anual.

1339 Q202098
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.

A codificação do plano de contas não poderá ser alterada pelas entidades sem a autorização expressa da Secretaria da Previdência Complementar do Ministério da Previdência e Assistência Social.

1340 Q202096
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.

O plano de contas está formado por codificação numérica constituída por nove dígitos.

1341 Q202093
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

Os encargos financeiros decorrentes da aquisição de bens e direitos prontos para uso devem ser contabilizados como despesa do período de utilização do crédito ou financiamento.

1342 Q202091
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

Os gastos normais com manutenção e conservação de bens próprios e(ou) locados pela entidade são registrados em conta de despesa do programa previdencial.

1343 Q202089
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

As benfeitorias realizadas em imóveis de terceiros são registradas no ativo permanente diferido e devem ser amortizadas de acordo com o prazo de locação.

1344 Q202087
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

As despesas assistenciais ainda não-incorridas e não-pagas devem figurar no passivo operacional de uma entidade.

1345 Q202085
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.

O passivo operacional de uma entidade registra as obrigações decorrentes de: benefícios de seus participantes, salários dos empregados da entidade, prestações de serviços por terceiros (pessoa física ou jurídica), obrigações fiscais, financiamentos de aplicações de recursos em renda fixa ou variável, investimentos imobiliários, operações com participantes, operações com patrocinadora, financiamentos para aquisições de direitos do ativo permanente e recebimentos de receitas antecipadas.

1346 Q202036
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade geral.

As contas de ativo serão debitadas para aumento de saldo, exceto nos casos das retificadoras.

1347 Q202034
Contabilidade Privada
Ano: 2002
Banca: Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)

Quando a soma dos Bens e Direitos for menor que a soma das Obrigações da empresa, a situação líquida será:

1348 Q832618
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
É o grupo de interessados em informações contábeis que usa, principalmente, os relatórios contábeis para deter informações sobre lucratividade, rentabilidade e segurança de seus investimentos. Esta afirmação refere-se a
1349 Q734891
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
O pagamento de uma dívida no valor de R$ 840.000,00, com desconto de 10% (dez por cento), representa um fato administrativo
1350 Q584426
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Com referência à conceituação e à contabilização de tributos, julgue os itens seguintes. Sob a ótica da contabilidade patrimonial, o reconhecimento inicial de uma receita advinda de impostos ou contribuições se dá pelo seu valor justo na data da aquisição.
1351 Q584425
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. Órgão público que pretenda consignar recursos em seu orçamento para a eventualidade de condenação em processos judiciais que ainda estejam em curso deverá registrar esses recursos como passivos contingentes.
1352 Q584422
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. Cabe à lei de diretrizes orçamentárias de cada ente federativo dispor sobre controle de custos e avaliação dos resultados dos programas financiados pelo orçamento.
1353 Q584413
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue os próximos itens. Um fabricante deve registrar um passivo líquido e certo relativo às garantias de reparo ou troca de seus produtos, dadas aos compradores, se, pela sua experiência passada, for provável — ou seja, mais provável que sim do que não — que algumas garantias serão executadas pelos compradores.
1354 Q584410
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Julgue os itens subsequentes, a respeito dos procedimentos para registro, mensuração e avaliação de ativos. Caso tenha sido reconhecida uma perda de valor realizável em um goodwill e se constate, em exercício subsequente, que houve recuperação do valor realizável, a perda reconhecida deverá ser revertida até o montante do valor originalmente reconhecido como perda.
1355 Q584365
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
O Valor Recuperável de um determinado ativo é o
1356 Q584344
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Em uma empresa, é um fato contábil modificativo aumentativo
1357 Q584341
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Com base nessas informações e de acordo com o regime da competência, o resultado operacional de julho de 2016 foi, em reais, de
1358 Q561520
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

É uma operação que constitui alteração patrimonial modificativa aumentativa:

1359 Q202904
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Companhias investidas nas quais não se verifica a possibilidade de modo permanente, de forma direta ou indireta, de um acionista isoladamente exercer os poderes de preponderância nas deliberações sociais ou ainda de eleger ou destituir a maioria dos administradores, são denominadas

1360 Q202902
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Uma operação realizada entre empresas que envolva a transferência de direitos de propriedade industrial de uma sociedade para a outra é caracterizada como um(a):

1361 Q202900
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Utilizando as informações contidas no quadro de composição acionária das companhias, responder às questões de nº 06 a 13.

O percentual de participação indireta da Cia. Itararé na Cia. Itaipu é:

1362 Q202851
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Entre as cinco opções, assinale aquela que contém uma afirmativa correta.

1363 Q202835
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Quando uma companhia aberta opta por reverter as reavaliações anteriormente registradas retornando ao critério do custo corrigido, este procedimento deve ser:

1364 Q202734
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Alfa S/A possui 22% das ações emitidas por Beta S/A. Beta S/A apurou lucro líquido do exercício no valor de R$ 40.000,00 e distribuiu 30% deste lucro para seus acionistas, na forma de dividendos. Sabendo-se que o investimento deve ser avaliado pelo método da equivalência patrimonial, pode-se observar na escrituração contábil, em decorrência desses fatos, um

1365 Q202732
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale a opção que contém a afirmativa correta.

1366 Q202570
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O objeto da contabilidade é:

1367 Q202568
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Indique, dentre os elementos abaixo, qual NÃO é fato permutativo:

1368 Q202566
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

É função econômica da Contabilidade:

1369 Q202482
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Um fornecedor de embalagem, desejando realizar um novo contrato, oferece a um funcionário do setor de compras de seu cliente um final de semana com todas as despesas pagas para assistir a final do campeonato de futebol. O fornecedor não fala sobre o novo contrato quando efetua o convite. O funcionário não é amigo pessoal do fornecedor. Ele sabe que o custo operacional é um fator crítico para a aprovação do novo contrato e está ciente de que o fornecedor pedirá detalhes sobre os preços oferecidos pelas empresas concorrentes.

Qual deveria ser a melhor conduta do funcionário para este caso?

1370 Q202480
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A compra de um imóvel para uso da empresa constitui:

1371 Q202478
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A respeito do ativo realizável a longo prazo, assinale a alternativa correta:

1372 Q202200
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

No balanço patrimonial, o que representam as Duplicatas a Receber?

1373 Q202199
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Identifique com (V) ou (F) as afirmações conforme sejam verdadeiras ou falsas e assinale a seqüência correta.

( ) As contas do Ativo, no Balanço Patrimonial, têm sua natureza credora.

( ) As despesas e receitas são registradas na Demonstração do Resultado do Exercício.

( ) Na compra a vista de um veículo, em dinheiro, debitamos a conta Caixa e creditamos a conta Veículo.

( ) A depreciação é utilizada para registrar a desvalorização do bem pelo seu tempo de uso.

1374 Q202198
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Tendo em vista o Sistema Financeiro Nacional, numere a 2ª coluna de acordo com a 1ª coluna e escolha a seqüência correta.

1. Banco Central (BC)

2. Comissão de Valores Mobiliários (CVM)

3. Superintendência de Seguros Privados (SUSEP)

4. Secretaria de Previdência Complementar (SPC)

( ) Órgão responsável pelo desenvolvimento, disciplina e fiscalização do mercado de atuação das companhias abertas, os intermediários financeiros e os investidores.

( ) Órgão responsável pelo controle e fiscalização dos planos de previdência complementar fechada.

( ) Órgão responsável pelo cumprimento das disposições que regulam o funcionamento d...

1375 Q202149
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

As receitas efetivas caracterizam-se por serem