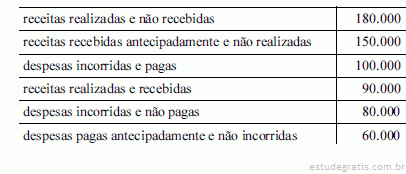
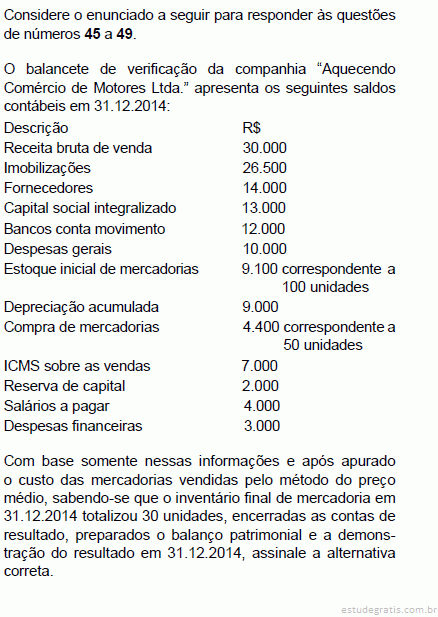
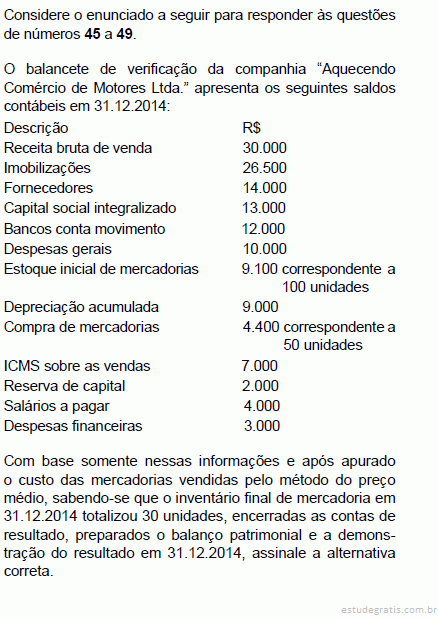
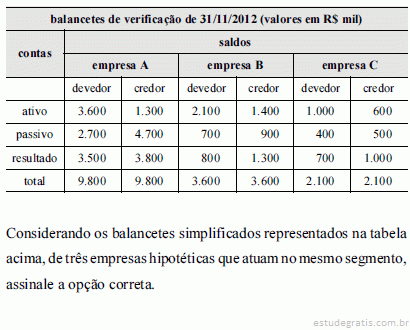
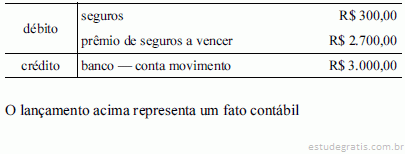
Considere que uma fábrica tenha realizado a compra de matérias-primas por R$ 200.000, dividindo esse valor em quatro prestações mensais, iguais e consecutivas, e tendo pagado a primeira prestação no ato da compra. Caso a compra tivesse sido à vista, o valor desembolsado seria de R$ 190.000. Desconsiderando-se eventual tributação, é correto afirmar que o evento em questão Determinada empresa levantou as informações mostradas a seguir (valores em reais), referentes às operações realizadas no mês de julho de 2016.

Com base nessas informações, é correto afirmar que, de acordo com o regime de competência, a referida empresa obteve
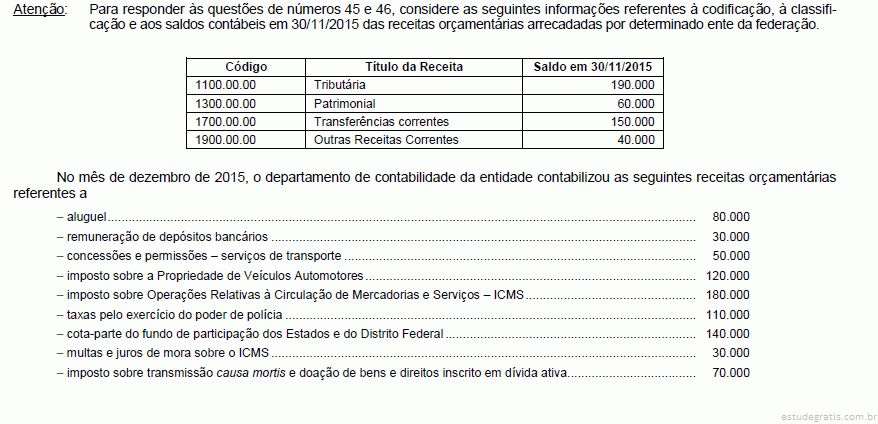
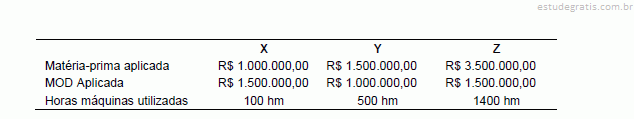
Em 31/12/2015, os saldos das receitas de transferências correntes e outras receitas correntes totalizam, respectivamente, A empresa Ilha do Marajó S.A. possui um custo indireto de R$ 6.000.000,00. Precisa distribuí-lo para três produtos: X, Y e Z. A empresa apurou os seguintes dados para determinar a atribuição do CIF aos produtos:

Com base, unicamente, nos dados apresentados a empresa poderia atribuir como custo indireto ao produto
Considere as assertivas abaixo.
I. A característica qualitativa confiabilidade foi redenominada de representação fidedigna na estrutura conceitual vigente.
II. A característica essência sobre a forma foi formalmente retirada da condição de componente separado da representação fidedigna na norma estrutura conceitual vigente, por ser considerado isso uma redundância. A representação pela forma legal que difira da substância econômica não pode resultar em representação fidedigna, conforme citam as bases para conclusões. Assim, essência sobre a forma continua, na realidade, bandeira insubstituível nas normas do IASB.
III. A característica prudência (conservadorismo) foi também retirada da condição de aspecto da representação fidedigna na estrutura conceitual vigente,...
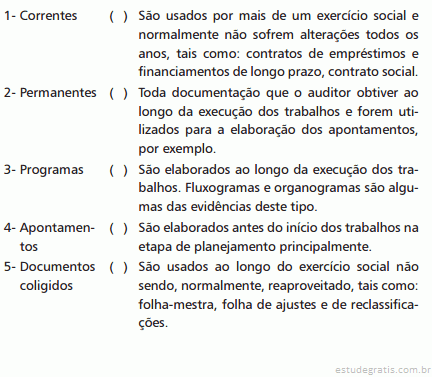
Os papéis de trabalho constituem-se de evidências documentais e apontamentos realizados durante o trabalho de auditoria com a finalidade de sustentar a opinião do auditor. Dentre os papéis de trabalho, relacione os tipos com as respectivas definições e/ou objetivos.

A sequência correta é
Associe a COLUNA I com a COLUNA II, relacionando o código da conta com a origem da receita.
COLUNA I
1. 1 100.00.00
2. 400.00.00
3. 1 600.00.00
4. 1 300.00.00
5. 2 200.00.00
6. 1 700.00.00
7. 2 300.00.00
8. 2 100.00.00
COLUNA II
( ) Receita de capital – operações de crédito
( ) Receita de capital – alienação de bens
( ) Receita de capital – transferências de capital
( ) Receita corrente – tributária
( ) Receita corrente – patrimonial
( ) Receita corrente – serviços
( ) Receita de capital – amortização de empréstimos
( ) Receita corrente – transferências correntes
Assinale a sequência CORRETA.
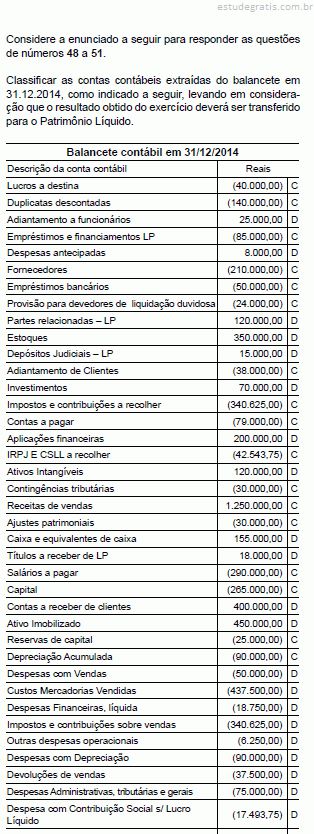
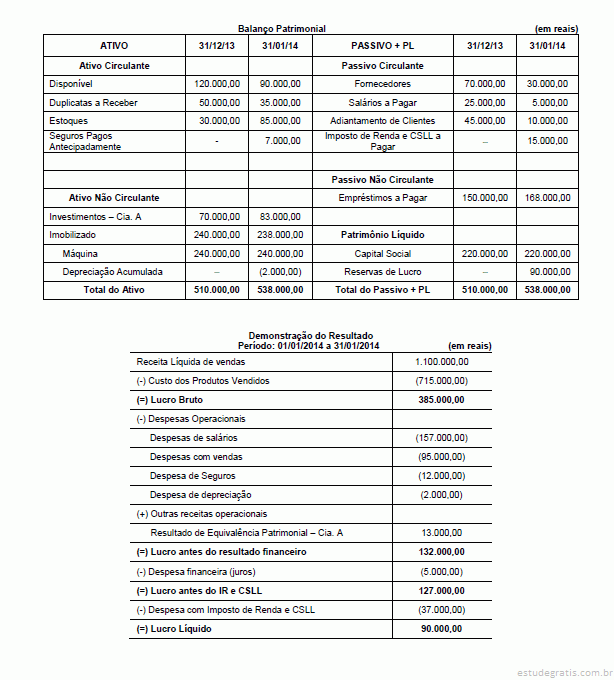
O valor do Patrimônio Líquido é
O valor do Ativo Não Circulante é Uma indústria, tributada pelo lucro real e regime não cumulativo, adquiriu uma máquina para o seu parque fabril. Os detalhes dessa aquisição são:
Valor da máquina: R$ 700.000.00;
Valor da mão de obra de instalação da máquina: R$ 50.000,00, contratada de forma apartada do fornecimento da máquina.
ICMS: 12%, máquina adquirida dentro do estado do contribuinte com redução de alíquota.
Pis e Cofins: a calcular, considerando alíquotas de 1,65% e 7,6%, respectivamente.
A indústria recuperará os valores dos impostos sobre a aquisição, como créditos tributários.
Ante ao exposto, identifique o valor líquido da máquina, e os valores dos impostos a serem compensados: ICMS, Pis e Cofins. R$
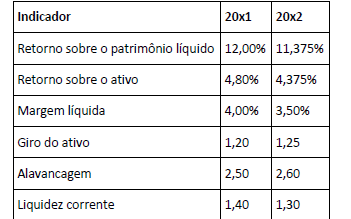
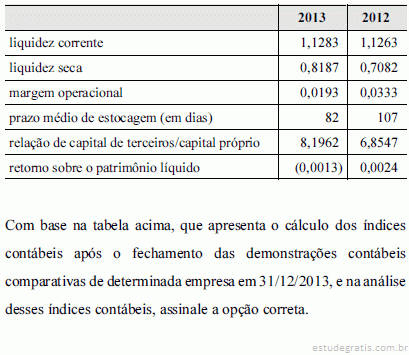
A Receita Líquida de Vendas e o Lucro líquido do exercício são, respectivamente, de R$ Em sua primeira semana como analista na Corretora XYZ, o senhor Fulano da Silva foi designado para analisar as demonstrações contábeis da Cia. Eta relativas aos anos de 20x1 e 20x2, que deram origem aos seguintes indicadores:

Dentre as conclusões apresentadas pelo senhor Fulano da Silva em seu relatório sobre a Cia. Eta, é consistente com esses indicadores a de que:

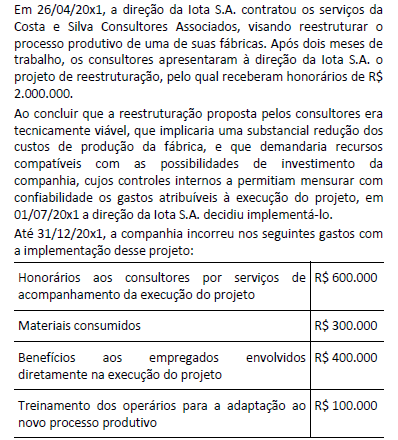
Considerando todos os gastos incorridos desde 26/04/20x1, e que em 31/12/20x1 o valor recuperável do projeto é estimado em R$ 1.350.000, nesta data a Iota S.A. terá reconhecido:
Sobre as características qualitativas fundamentais da informação contábil-financeira, considere:
I. Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários.
II. Comparabilidade, verificabilidade, tempestividade e materialidade são características qualitativas que melhoram a utilidade da informação que é relevante e que é representada com fidedignidade.
III. Comparabilidade refere-se ao uso dos mesmos métodos para os mesmos itens, tanto de um período para outro considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades.
IV. Verificabilidade significa que diferentes observadores, cônscios e independentes, podem chegar a um consenso, embora não...
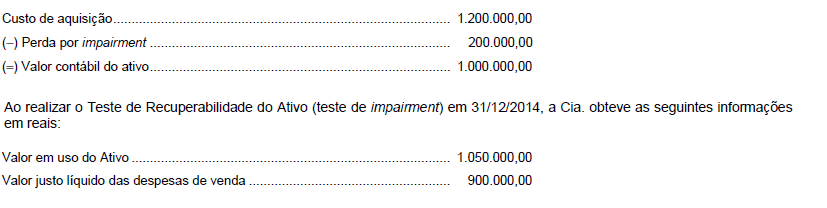
A Cia. Sofitel possuía, em 31/12/2014, em seu ativo intangível, uma patente com vida útil indefinida, com as seguintes informações em reais:

Com base nestas informações, em 31/12/2014, a Cia. Sofitel reconheceu
A respeito do Método das Partidas Dobradas, analise as assertivas abaixo.
I. As contas do Ativo aumentam por lançamentos a débito e diminuem por lançamentos a crédito, e representam, em geral, saldo devedor ou nulo.
II. As contas do Passivo aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo credor ou nulo.
III. As contas do Patrimônio Líquido aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo devedor ou nulo.
É correto o que se afirma em
A DIRF – Declaração de Imposto de Renda Retido na Fonte – é a declaração feita pela fonte pagadora com o objetivo de informar à Secretaria da Receita Federal do Brasil
I. rendimentos pagos a pessoas físicas no País.
II. o valor de imposto sobre a renda e contribuições retidas na fonte, dos rendimentos pagos ou creditados a seus beneficiários.
III. o pagamento, crédito, a entrega, o emprego ou a remessa a residentes e domiciliados no exterior.
IV. o pagamento a planos de assistência coletiva empresarial à saúde.
É correto o que está contido em
Considere os seguintes eventos:
I aquisição, à vista, de matérias-primas para processamento industrial;
II venda de mercadorias, a prazo, por preço superior ao praticado nas vendas à vista;
III contratação de novos empregados para a filial da empresa;
IV pagamento, com juros, de duplicata vencida;
V pagamento a trabalhadores eventuais para o descarregamento de um caminhão, no momento da prestação do serviço;
VI perda de mercadorias não cobertas por seguro, em decorrência de inundação na área de estoques;
VII constituição de capital social em dinheiro.
Com base nos eventos apresentados acima, julgue os próximos itens, relativos a atos e fatos administrativos.
Todos os eventos listado...Considere os seguintes eventos:
I aquisição, à vista, de matérias-primas para processamento industrial;
II venda de mercadorias, a prazo, por preço superior ao praticado nas vendas à vista;
III contratação de novos empregados para a filial da empresa;
IV pagamento, com juros, de duplicata vencida;
V pagamento a trabalhadores eventuais para o descarregamento de um caminhão, no momento da prestação do serviço;
VI perda de mercadorias não cobertas por seguro, em decorrência de inundação na área de estoques;
VII constituição de capital social em dinheiro.
Com base nos eventos apresentados acima, julgue os próximos itens, relativos a atos e fatos administrativos.
Os eventos I e IV são ex...Considere os seguintes eventos:
I aquisição, à vista, de matérias-primas para processamento industrial;
II venda de mercadorias, a prazo, por preço superior ao praticado nas vendas à vista;
III contratação de novos empregados para a filial da empresa;
IV pagamento, com juros, de duplicata vencida;
V pagamento a trabalhadores eventuais para o descarregamento de um caminhão, no momento da prestação do serviço;
VI perda de mercadorias não cobertas por seguro, em decorrência de inundação na área de estoques;
VII constituição de capital social em dinheiro.
Com base nos eventos apresentados acima, julgue os próximos itens, relativos a atos e fatos administrativos.
Os eventos V e VI exempl...Considere os fatos contábeis a seguir.
1. Aquisição de mercadorias à vista no valor de $ 30.000.
2. Contratação de um empréstimo de curto prazo no valor de $ 80.000.
Após a contabilização dos fatos apresentados, é correto afirmar que o Capital Circulante Líquido
Acerca do fato contábil n o 3 (Pagamento de encargos sociais com cheque, no valor de $ 2.500), é correto afirmar que se trata de um fato
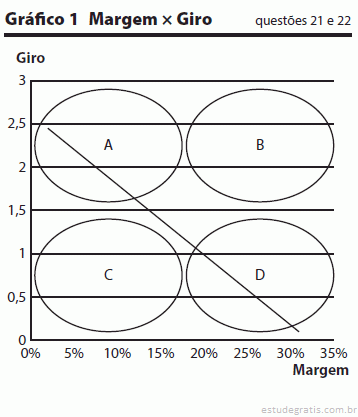
Com relação ao Gráfico 1, assinale a alternativa correta. O Giro dos ativos e a Margem líquida da Cia. Floripana de Metalurgia S/A está: Analise os itens a seguir:
1. adotar idioma e moeda nacional.
2. contas correntes.
3. encadernação.
4. guardar continuidade.
5. não conter rasuras, borrões, emendas, entrelinhas ou transporte para as margens.
6. obedecer à rigorosa ordem cronológica.
7. numeração sequenciada.
8. possuir clareza e exatidão.
9. registro nos órgãos de registro de pessoas jurídicas.
10. seguir método uniforme de escrituração - Plano de Contas.
11. termos de abertura e encerramento.
12. utilizar forma e padrão contábil.
Assinale a alternativa que apresenta as formalidades extrínsecas aos Livros de escrituração contábil.
Analise as afirmativas abaixo em relação à terminologia básica de custos industriais comumente utilizada na área contábil.
1. Desembolso é o gasto relativo a bem ou serviço utilizado na produção de outros bens e serviços.
2. Gasto compreende a aquisição de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
3. Custo é um gasto relativo a bem ou serviço utilizado na produção de outros bens e serviços.
4. Despesa compreende bem ou serviço consumido direta ou indiretamente para a obtenção de receitas.
5. Investimento corresponde à aquisição de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
Assinale a alternativa que indica todas as afirmativas corretas.
Analise as afirmativas abaixo, dê valores, Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequencia correta de cima para baixo.
( ) Mensuração: a constatação de valor monetário para itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises qualitativas e quantitativas.
( ) Reavaliação: a adoção do valor de mercado ou de consenso entre as partes para bens do ativo.
( ) As provisões são constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
Os custos de oportunidade representam os benefícios de que a empresa abre mão ao decidir por uma alternativa de negócio (investimento) em detrimento de outra.
Nesse enfoque, tais custos de oportunidade, por sua natureza, devem ser considerados custos
Uma companhia apresentou as seguintes informações referentes a um determinado equipamento, no encerramento do balanço, antes do cálculo da respectiva depreciação anual:

Considerando-se, exclusivamente, as informações recebidas e as normas contábeis vigentes relativas ao imobilizado, devidamente atendidas pela Companhia, o valor da depreciação anual desse equipamento, em reais, é de
A Contabilidade tem como objetivo fundamental fornecer informações estruturadas aos seus diversos usuários, quer sejam internos, quer sejam externos.
Nesse enfoque, os usuários da informação contábil, mais preocupados com o risco inerente e as taxas de retorno, integram o grupo do(s)
Um diretor recebeu três projetos, cada um com vida útil de três anos, cujos fluxos de caixa estão apresentados no Quadro a seguir:

O valor mais próximo, em reais, da soma do VPL dos dois projetos escolhidos pelo diretor é igual a
Dois projetos de investimentos diferentes implicam gastos iniciais iguais, seguidos de uma sequência de recebimentos em períodos posteriores. Ambos os projetos têm a mesma taxa interna de retorno de 10% por período.
Deduz-se que, necessariamente, os dois projetos têm o(a) mesmo(a)
A taxa de retorno esperada de um projeto de investimento a ser realizado por certa empresa é de 20% ao ano. Para financiar o gasto de investimento, a empresa decide fazer um empréstimo ao custo de 10% ao ano, aumentando a proporção de endividamento sobre o capital próprio no seu passivo.
Essa decisão da empresa acarreta várias consequências em relação ao que ocorreria caso financiasse o gasto com capital próprio. Entre essas consequências NÃO se encontra o(a)
Considere a moderna teoria da curva de Phillips, relacionando a taxa de inflação e o nível de atividade econômica.
Essa teoria prediz que se a inércia e a expectativa inflacionárias forem nulas e se houver capacidade ociosa na economia (ou seja, o hiato do produto for negativo), tenderá a ocorrer, a curto prazo, uma situação de
Em certo país, o governo adota um regime cambial de variação administrada da taxa de câmbio. Suponha que a economia esteja em pleno emprego e que haja uma desvalorização cambial da moeda doméstica em relação à estrangeira.
Nesse caso, a inflação interna tenderia a acelerar devido a vários possíveis canais de transmissão, entre os quais NÃO se inclui o(a)
Na avaliação de empresas através do valor de fluxos de caixa gerados, o risco desses fluxos é incorporado às taxas de desconto usadas.
O chamado coeficiente beta costuma ser usado nesses casos, pois mede a(o)
A Cia. Líquida realizou as seguintes transações que impactaram seu Caixa e Equivalentes de Caixa durante o mês de janeiro de 2014:
1. Pagamento de R$ 50.000,00 a Fornecedores.
2. Pagamento de R$ 110.000,00 referentes ao salário de seus funcionários.
3. Recebimento de R$ 250.000,00 referentes à venda de um imóvel.
4. Recebimento de R$ 180.000,00 referentes ao aumento do Capital Social.
5. Recebimento de R$ 90.000,00 de Duplicatas a Receber de Clientes.
6. Pagamento de R$ 210.000,00 referentes a um empréstimo (principal).
7. Pagamento de R$ 80.000,00 referentes à aquisição de imobilizado.
8. Pagamento de R$ 60.000,00 referentes ao Adiantamento ao Fornecedor José.
9. Recebimento de R$ 150.000,00 referentes ao ...
O fluxo de caixa gerado pelas atividades operacionais totalizou
Os índices de liquidez corrente (LC) e participação de capital de terceiros (PCT) foram:
Relacione corretamente as colunas 1 e 2 abaixo:
Coluna 1
1. Conta
2. Azienda.
3. Ciclo operacional
4. Método das Partidas Dobradas.
Coluna 2
( ) Sinônimo de fazenda.
( ) Representa graficamente o Patrimônio e suas variações.
( ) Aplicação de recursos na atividade da entidade até a formação dos estoques.
( ) Não há débito sem crédito correspondente.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Seja o seguinte gráfico do valor presente líquido (VPL, em R$) de um fluxo de caixa, em função da taxa de desconto (em %, ao ano).

O termo a representa o ponto que a curva intercepta o eixo vertical e o termo r representa o ponto que a curva intercepta o eixo horizontal. A partir da análise do gráfico, assinale a alternativa que NÃO está de acordo com os conceitos de VPL, taxa interna de retorno (TIR) e/ou dos métodos de análise de investimento.
Uma determinada empresa apresentou as seguintes informações sobre um determinado investimento:

Considerando que os fluxos são homogeneamente distribuídos ao longo dos anos, qual seria o tempo de retorno para que o saldo do investimento seja igual a zero, utilizando o método do payback simples?

Constituem-se em razões para a empresa adotar uma Contabilidade Ambiental, EXCETO:

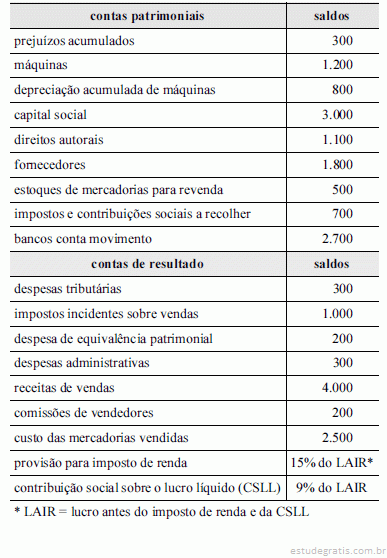
Com base na tabela acima, que apresenta os saldos, em reais, das contas contábeis da Cia. ABC S/A, ainda não encerrados contabilmente, referentes ao exercício findo em 31/12/2013, julgue os itens a seguir.
A existência de impostos e contribuições a recolher é indicativa de lucro no exercício de 2013.Relacione a primeira (superior) com a segunda (inferior) coluna:
A. Índice de liquidez imediata
B. Índice de liquidez corrente
C. Índice de liquidez seca
D. Índice de liquidez geral
( ) indica a liquidez econômica de curto prazo para as obrigações no circulante.
( ) indica a liquidez econômica a longo prazo.
( ) indica a capacidade de pagamento imediato das obrigações no circulante.
( ) indica a liquidez econômica a curto prazo, considerando o disponível e os créditos realizáveis a curto prazo.
A alternativa correta é:
Os termos utilizados pela Contabilidade de custos têm terminologia própria, com significados técnicos específicos, destacando-se dentre eles, na literatura contábil, os de custo e despesa.
Nesse contexto da terminologia técnico-contábil, um custo se transforma em despesa, numa indústria, quando o bem ou serviço que o representa é
A empresa comercial Realiza S.A. apresentou as seguintes demonstrações contábeis:

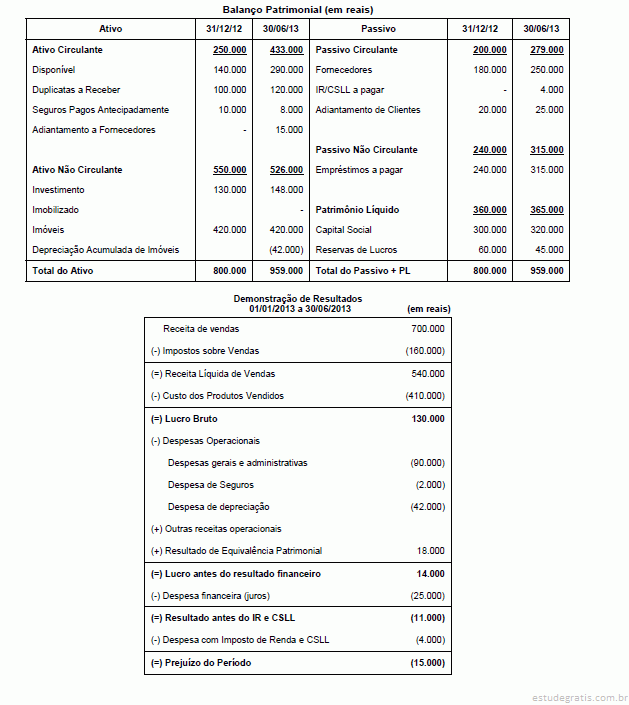
Com base nas demonstrações acima, sabendo-se que o aumento de capital foi em dinheiro e que as despesas financeiras não foram pagas, o fluxo de caixa decorrente das Atividades Operacionais no primeiro semestre de 2013 foi, em reais,
A Cia. Enrolar, especializada na comercialização de artigos esportivos, apresentou as seguintes demonstrações contábeis:

Sabendo-se que os juros não foram pagos, as atividades operacionais da empresa, em janeiro de 2014,
Entre as despesas classificadas em categorias econômicas listadas, está totalmente correta a alternativa que apresenta, após cruzamento, as despesas A e B com os tipos 1 a 6:
A- Despesas Correntes
B- Despesas de Capital
1- Manutenção de equipamento de processamento de dados.
2- Suporte de infraestrutura de T. I.
3- Suporte a usuários de T. I.
4- Aquisição de peças de informática.
5- Aquisição de software.
6- Aquisição de software sob encomenda.
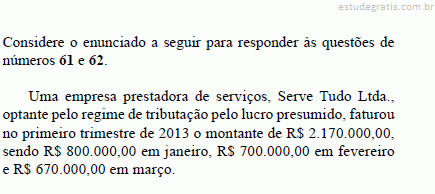
Calcule o valor da contribuição social devida no trimestre:
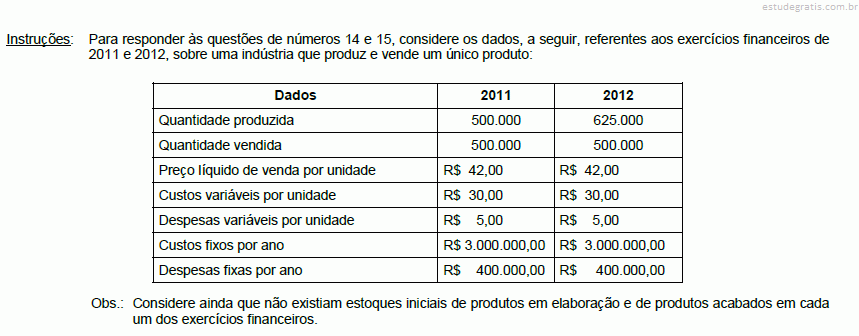
Os valores da margem de contribuição unitária do produto nos exercícios financeiros de 2011 e 2012 foram, respectivamente, em R$, Considere as seguintes assertivas:
I. Itens gerados de forma normal durante o processo de produção possuem mercado de venda relativamente estável e representam porção ínfima do faturamento da empresa.
II. Itens cuja venda é realizada esporadicamente por valor não previsível no momento em que surgem na produção.
III. Itens consumidos de forma anormal e involuntária durante o processo de produção.
Com base nas terminologias de custos, as assertivas I, II e III referem-se, respectivamente, a
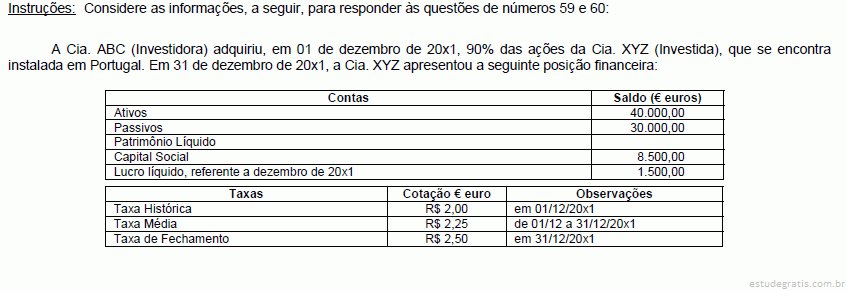
Com base nos dados contábeis fornecidos pela Cia. XYZ (Investida) e as cotações do € euro após a conversão, o valor do investimento da Cia. ABC (investidora) é, em 31 de dezembro de 20x1, em R$, O gestor público toma suas decisões, muitas vezes, baseado nas demonstrações contábeis e na qualidade dos fatos contábeis registrados nesses relatórios. Por isso, é importante que os fatos contábeis sejam registrados conforme a legislação vigente. A respeito disso, analise a sequência dos fatos contábeis abaixo (ocorridos em uma empresa pública ligada ao Ministério das Cidades) e assinale a alternativa que apresenta a sequência correta da classificação desses fatos.
1. Aquisição de uma locomotiva nova para uso da empresa no transporte de passageiros, a prazo.
2. Pagamento de despesa com refeições, em dinheiro.
3. Pagamento de financiamento antes do vencimento com desconto de 5%.
Com relação a fatos contábeis e às suas variações patrimoniais, julgue os próximos itens.
A amortização de dívida com desconto é evento que provoca os seguintes impactos no patrimônio da entidade que efetuou o pagamento: crédito em conta de disponibilidades, débito em conta de passivo e débito em conta de resultado pelo reconhecimento de despesa financeira.
Com relação a fatos contábeis e às suas variações patrimoniais, julgue os próximos itens.
Uma empresa que recorra a uma instituição financeira para realizar uma operação de descontos de duplicatas deverá reconhecer, no ato da contratação da operação, uma despesa financeira, cujo valor será igual à diferença entre o valor das duplicatas descontadas e o valor liberado como empréstimo pela instituição financeira.
Com relação a fatos contábeis e às suas variações patrimoniais, julgue os próximos itens.
A aplicação de valores excedentes de caixa em títulos públicos é fato meramente permutativo, que não provoca efeito imediato no patrimônio líquido da entidade que realizou o investimento.
Julgue os itens que se seguem, relativos à gestão de risco.
Define-se vulnerabilidade como um defeito ou fraqueza que compromete a integridade e a disponibilidade de um sistema de informações ou dos controles de segurança associados a esse sistema.
Em relação a princípios contábeis, sistema de contabilidade federal e variações patrimoniais, julgue os itens a seguir.
A contabilidade governamental, direcionada ao controle patrimonial das entidades do setor público, promove o levantamento dos balanços gerais, sem foco nos resultados econômicos e financeiros, haja vista a ausência de finalidade de lucro.
Na contabilidade, o termo débito significa:
Com relação aos fatos contábeis e respectivas variações patrimoniais, julgue os itens a seguir.
Considere que uma sociedade empresária tenha contratado com seu cliente a prestação de um serviço, que será entregue em sessenta dias, e que tenha recebido uma parcela do valor contratado como sinal. Nessa situação, é correto afirmar que há um aumento no ativo e no passivo dessa sociedade empresária no mesmo valor recebido.
Com relação aos fatos contábeis e respectivas variações patrimoniais, julgue os itens a seguir.
Constituição de provisão para devedores duvidosos, reconhecimento de despesas de salários e pagamento antecipado de prêmios de seguros são eventos que alteram o resultado da empresa.
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
Em função dos registros contábeis efetuados no encerramento do exercício, as contas de despesas não operacionais e os custos de mercadorias vendidas iniciam o exercício financeiro com saldos devedores iguais aos saldos credores.
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
O livro de apuração do lucro real é um livro contábil auxiliar, no qual os fatos contábeis são registrados por tipo de conta.
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
Com relação aos objetivos apropriados para a contabilidade quanto à utilidade da informação contábil, existem divergências de percepções entre administradores e auditores.A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
O lançamento contábil de compra das próprias ações de uma sociedade anônima, com redução do capital social, confere um débito na conta representativa do capital social, sem alteração do valor nominal das ações remanescentes.
A respeito de teoria contábil, livros e registros dos fatos contábeis e método das partidas dobradas, julgue os itens a seguir.
Computando-se os aumentos e as diminuições de saldos das contas de natureza devedora que tenham sofrido movimentações durante o exercício social, tem-se a variação do ativo no período.
Uma empresa, ao optar pelo lucro real, apurou um resultado antes da Contribuição Social sobre o Lucro Líquido (CSLL) e do IRPJ de R$ 800.000,00. No período de apuração, houve perda com equivalência patrimonial de R$ 200.000,00. A partir dessas informações, conclui-se que o valor da CSLL devida será de
Suponha que um posto de combustíveis tenha optado pelo lucro presumido e tenha apresentado as seguintes contas de receitas no primeiro trimestre de 2012: R$ 4.000.000,00 para revenda de combustíveis e R$ 200.000,00 para revenda de mercadorias. Com base nessa situação hipotética e considerando os percentuais de presunção de lucro de 1,6% para revenda de combustíveis e 8% para revenda de mercadorias, o valor, em reais, do Imposto de Renda Pessoa Jurídica (IRPJ) devido no período em questão será
Com base na legislação vigente acerca de distribuição de dividendos e de juros sobre o capital próprio (JSCP), julgue os itens subsequentes.
Os JSCP serão dedutíveis na determinação do lucro real tributável apenas se tiverem sido contabilizados como despesa financeira.
A respeito do tratamento contábil do ativo intangível, julgue os itens a seguir.
Quando não houver expectativa de benefícios econômicos futuros ou serviços potenciais com a sua utilização ou alienação, o ativo intangível deve ser baixado.
A corrente de pensamento contábil, que adota como teoria fundamental a personificação das contas, divide o patrimônio
Com relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens a seguir.
Os fluxos de receitas e despesas apresentados na demonstração do resultado do exercício são exemplos de informações de natureza financeira prestadas pela contabilidade. Os fluxos de capital de giro, por outro lado, são exemplos de elementos que caracterizam a dimensão econômica da contabilidade.
Com relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens a seguir.
A contabilidade é uma ciência social cuja finalidade é permitir aos seus usuários, que podem ser tanto pessoas físicas quanto pessoas jurídicas, a avaliação da situação econômica e financeira de uma entidade, independentemente dessa entidade apresentar, ou não, finalidade lucrativa.
Com relação aos conceitos, objetivos e finalidades da contabilidade, julgue os itens a seguir.
A identificação da natureza dos elementos que compõem o patrimônio de uma entidade constitui atividade que a contabilidade desenvolve com vistas ao estudo do patrimônio em seus aspectos qualitativos.
O ciclo contábil representa o processo executado nas empresas para elaborar as Demonstrações Contábeis, a partir das transações econômicas realizadas. Quais das fases abaixo NÃO pertence ao ciclo contábil?
A Contabilidade é o placar da empresa. É necessário, entretanto, compreender essa linguagem para entender a situação econômicofinanceira da empresa. A análise das demonstrações financeiras, nesse sentido, tem por objetivo extrair informações das demonstrações contábeis para ser utilizada no processo de tomada de decisões na empresa e pelos stakeholders. Assinale V (verdadeiro) ou F (falso) às afirmações seguintes sobre a análise das demonstrações financeiras:

A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
A emissão de ações por um preço superior ao seu valor nominal provoca aumento simultâneo no valor do capital social e das reservas de capital da companhia emissora.
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
No caso de disponibilidades em moeda estrangeira, a variação cambial decorrente do ajuste do saldo em moeda nacional à taxa de câmbio vigente na data de atualização da demonstração contábil deve ser reconhecida na conta ajustes de avaliação patrimonial, no patrimônio líquido.
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
A antecipação de salários a funcionários resulta em registro a débito de despesas e em registro a crédito de uma conta de ativo.
Julgue os itens a seguir, referentes aos impactos provocados por fatos contábeis no patrimônio de uma companhia aberta.
O ajuste a valor presente de duplicatas a receber no longo prazo implica registro a crédito da própria conta de duplicatas a receber e registro a débito de uma conta de despesa.

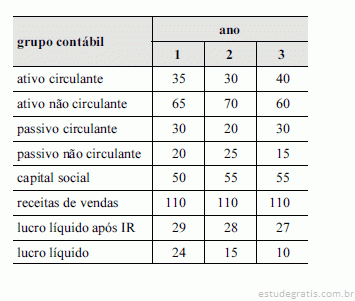
Considerando que a tabela acima apresenta informações da contabilidade da empresa hipotética Z, que o ativo financeiro e o passivo financeiro de cada ano dessa empresa representavam, cada um, 10% do total de valores circulantes, e que os três anos dessa tabela são consecutivos, sendo o ano 1 o mais recente e o ano 3 o mais antigo, julgue os itens subsequentes.
A necessidade de capital de giro da empresa Z aumentou no período.
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A reserva destinada ao registro do resultado da correção monetária do capital realizado, mas não capitalizado, e as reservas para contingência são exemplos de reservas de capital.
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A retenção ou não de riscos significativos é que determina o tratamento contábil distinto dado a um desconto de duplicata em um banco e em uma empresa de factoring.
Julgue os itens seguintes, relativos a conceitos básicos da contabilidade.
A conta de ajustes de avaliação patrimonial destina-se ao registro da diferença entre o valor contábil atualizado e o valor de mercado de um instrumento financeiro classificado como disponível para venda.
Determinado consultor contratado por uma empresa de eletrodomésticos, após mais uma semana de estudos, verificou que os custos reais estavam bem maiores que os custos projetados. O consultor indicou, então, que os cálculos dos custos reais e dos projetados fossem reavaliados, afirmando que a empresa deveria buscar uma aproximação entre os custos projetados e os reais.
Considerando essa situação hipotética, assinale a alternativa que apresenta as ações necessárias para atender à recomendação do consultor.

Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue os itens subsequentes. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
O saldo em tesouraria do período demonstra retração do capital de giro da empresa em relação a sua necessidade de capital de giro.A contribuição para o PIS/Pasep é devida pelas
• pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do Imposto de Renda, inclusive as empresas públicas e as sociedades de economia mista e as suas subsidiárias
• entidades sem fins lucrativos discriminadas no art. 13 da Medida Provisória nº 2.037
• pessoas jurídicas de direito público interno
Para as pessoas jurídicas e entidades acima mencionadas, tributadas pelo lucro presumido, a alíquota do PIS/Pasep incidente sobre o faturamento mensal é
O Imposto de Renda de uma pessoa jurídica, com mais de dez anos de atividades ininterruptas, tributada pelo lucro real, optante pelo lucro real trimestral, será determinado pela aplicação da alíquota de 15% sobre o lucro
Dados extraídos da contabilidade da Cia. Geração S/A:

Considerando-se exclusivamente as informações acima, o índice de liquidez corrente da Cia. Geração S/A, em 2010, é
De acordo com NBC T 1 – Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, os Pressupostos Básicos da contabilidade são:
No que diz respeito à variação do patrimônio, o fato administrativo que envolve apenas as contas patrimoniais e que não modifica o patrimônio líquido é o

Assinale a opção correta de acordo com o pronunciamento conceitual básico (R1) do Comitê de Pronunciamentos Contábeis


Em relação aos critérios de mensuração dos ativos, passivos, receitas e despesas é correto afirmar que
Um processo de gestão pode ser sintetizado como um processo de controle do desempenho de uma entidade como um todo, cujo objetivo é o de garantir
A Contabilidade é, objetivamente, um sistema de informação e avaliação destinado a
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Os bancos comerciais estão obrigados a apurar o IRPJ com base no lucro real.
Aponte as opções Verdadeira e Falsa:
( ) As Variações Ativas são todas aquelas que provocam movimentações quantitativas e qualitativas ocorridas no patrimônio, pelo aumento de valores ativos, reduções de valores passivos ou fato permutativo;
( ) As Variações Passivas, por sua vez, são aquelas que provocam movimentações quantitativas e qualitativas ocorridas no patrimônio, pelo aumento de valores passivos, redução de valores ativos ou fato permutativo;
( ) As Variações Ativas são as alterações sofridas pelo patrimônio, decorrentes ou não da administração;
( ) As Variações Passivas são as ocorrências havidas no patrimônio, trazendo-lhes variações quantitativas, e que independem d...
As demonstrações contábeis de um conjunto de entidades (grupo econômico) que apresentadas como se fossem as de uma única entidade econômica recebem a denominação de demonstrações:
Na estrutura do balanço gerencial de uma empresa, eventualmente o saldo de tesouraria pode apresentar um sinal negativo. Nesta situação o gestor da empresa compreende que o saldo de tesouraria se constitui em
A principal fonte de recurso do patrimônio líquido de uma empresa é
A respeito de IR, CSLL e PIS/PASEP, julgue os itens subsecutivos.
O lucro presumido é uma forma simplificada de apuração da base de cálculo do IR e da CSLL restrita aos contribuintes que não estejam obrigados ao regime de apuração de tributação com base no lucro real.
Acerca de leasing, drawback e conversão de demonstrações contábeis, julgue os itens subsequentes.
O leasing financeiro é uma operação regida por contrato, praticada diretamente entre o produtor de bens (arrendador) e seus usuários (arrendatários), podendo o arrendador responsabilizar-se pela manutenção do bem arrendado ou por qualquer outro tipo de assistência técnica necessária para seu perfeito funcionamento.
Acerca de leasing, drawback e conversão de demonstrações contábeis, julgue os itens subsequentes.
Moeda funcional é a moeda do principal ambiente econômico onde a entidade opera. Pode ser identificada como a moeda que mais influencia fatores como mão de obra, matéria-prima e outros custos para o fornecimento de bens ou serviços.
Sempre que utilizadas, as siglas subsequentes devem ser interpretadas com a significação associada a cada uma delas, da seguinte forma: CIDE = contribuição de intervenção no domínio econômico; COFINS = contribuição para o financiamento da seguridade social; CSLL = contribuição social sobre o lucro líquido; ICMS = imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação; IPI = imposto sobre produtos industrializados; IR = imposto de renda; PASEP = Programa de Formação do Patrimônio do Servidor Público; PIS = Programa de Integração Social; UEPS = último a entrar, primeiro a sair. Acerca de sistemas de custos e informações gerenciais, julgue os próximos itens.
...No âmbito da Contabilidade Geral, considere as afirmações abaixo:
I. Existem duas formas clássicas de se apresentar o método das partidas dobradas: por meio dos lançamentos em Diário e do registro em Razonetes (ou conta T). Entretanto, existe outra forma opcional no preparo das demonstrações contábeis: Matriz de Lançamentos.
II. De acordo com uma Resolução do Conselho Federal de Contabilidade (CFC), as bases de mensuração devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas, quais sejam: custo histórico e variação do custo histórico.
III. A nova estrutura do Balanço Patrimonial apresenta, entre outras modificações, a divisão do Passivo em dois grupos: Passivo Circu...
A demonstração contábil que tem por finalidade evidenciar de forma qualitativa e quantitativa a situação patrimonial e financeira da empresa, bem como dos atos registrados na escrituração contábil, chama-se
Em termos de aplicabilidade, outro nome dado à Contabilidade Financeira é Contabilidade
Regime de competência é
Na estrutura das contas contábeis, o ativo é igual
Assinale a alternativa que representa o conceito de Patrimônio, na análise da Contabilidade:
O orçamento de caixa é uma ferramenta básica do planejamento financeiro, em curto prazo, de uma organização. A esse respeito, julgue as afirmativas a seguir.
I O orçamento de caixa registra as estimativas de entrada e saída de caixa.
II O orçamento de caixa lista os investimentos planejados nos principais ativos como prédios e veículos no caixa.
III O orçamento de caixa demonstra a posição financeira da empresa em relação aos ativos e passivos nas restrições do caixa.
IV No orçamento de caixa o resultado é uma estimativa de superávit ou déficits de caixa.
Estão corretas as afirmativas
A Teoria dos Custos de Transação abrange os custos necessários para negociar, monitorar e controlar as trocas entre as empresas, indivíduos e agentes econômicos. Essa teoria defende que os indivíduos, assim como os grupos organizacionais, possuem uma
Uma empresa que conte com controle acionário privado e participação minoritária de capital estatal
Os investimentos em ações de outras empresas com perspectiva de resgate em doze meses e os empréstimos de curto prazo concedidos a sócios ou acionistas são classificados, respectivamente, no Balanço Patrimonial, como
Para efeitos de avaliação dos bens destinados à venda, considera-se valor justo o
Na apuração do Lucro Líquido do Exercício devem ser computadas
A Empresa Aviamento S.A possui em seus passivos fornecedores que financiaram Bens de Capital à empresa em quatro anos. A empresa produz máquinas de costura e para viabilizar seus clientes tem como política de vendas, oferecer a seus clientes prazos de 360, 720 e 900 dias, com juros pré-fixados de 30% a.a.. Há em sua carteira de clientes operações com todos os prazos, dessa forma pode-se afirmar que de acordo com as leis e normas contábeis vigentes, que
A empresa Polo Norte S.A. fez uma aplicação financeira em CDB − Certificado de Depósito Bancário por 720 dias. O CDB pode ser resgatado antecipadamente. O diretor financeiro juntamente com o Contador ao analisar a situação econômico-financeira da empresa constatou que haverá necessidade de resgatar antecipadamente o CDB em parcelas, para cobrir as necessidades operacionais de caixa, dessa forma o CDB deve ser classificado como instrumento financeiro
Com relação aos tipos, às funções e à estrutura das contas contábeis, julgue os itens a seguir.
As contas devem ser classificadas como estáveis ou instáveis, quando avaliadas pelo critério de variação na natureza do seu saldo.
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
O capital próprio das entidades cujo patrimônio é controlado pela contabilidade corresponde ao seu ativo total.
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
Uma das condições essenciais para a conceituação de determinado fato contábil como modificativo é que haja permuta de elementos patrimoniais.
Julgue os itens seguintes, acerca do patrimônio das empresas e dos principais fatos que provocam sua variação.
A elaboração de um parecer de auditoria sobre a correta aplicação dos princípios fundamentais da contabilidade constitui um fato contábil.
O custo é talvez a maior das preocupações das empresas, qualquer que seja seu ramo de atividade, porte ou forma de constituição, pois a elas é exigido que atuem com alto índice de produtividade em decorrência dos desafios impostos pela exigência do mercado consumidor e competividade do mercado fornecedor, e, mais ainda, nas empresas industriais.
Nesse contexto, é importante ter uma visão técnico-conceitual do que o custo representa, bem como da validade de o custo industrial ou custo de produção ser definido comoO imposto de renda das pessoas jurídicas, tributadas pelo lucro real trimestral ou anual, tem como base de cálculo o lucro líquido do exercício antes do imposto de renda, apurado na demonstração do resultado do exercício, ajustado por adições e exclusões.
Dentre outras adições, o Regulamento do Imposto de Renda (RIR/99) impõe a adição dasDe acordo com a legislação societária o registro das mutações patrimoniais deve ser feito de acordo com
O pagamento de uma dívida caracteriza-se como um fato contábil
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
Nas normas brasileiras de contabilidade, tanto nas profissionais como nas técnicas, são estabelecidos preceitos de conduta profissional, bem como padrões e procedimentos técnicos necessários ao adequado exercício profissional.
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
A interpretação técnica objetiva esclarecer a aplicação das normas brasileiras de contabilidade, definindo regras e procedimentos a serem aplicados em situações, transações ou atividades específicas, sem alterar a substância das normas.
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
As normas brasileiras de contabilidade, com exceção dos comunicados técnicos, devem ser submetidas à audiência pública com duração mínima de trinta dias.
Um cancelamento de uma dívida devidamente registrada no Passivo da entidade:
Uma característica fundamental ao reconhecimento deumpassivo é:
Observe as afirmações abaixo:
I – Toda a vez que diminuir o passivo, creditar a respectiva conta;
II – Toda a vez que diminuir o passivo, debitar a respectiva conta;
III – Toda a vez que aumentar o ativo, debitar a respectiva conta.
Quais afirmativas acima estão corretas?
Procedimento pelo qual o responsável pela guarda ou movimentação de bens ou valores, toma a iniciativa de comprovar perante outrem, os atos praticados como gestor dos mesmos:
A classificação da despesa segundo sua natureza, compõe-se de:
I. Categoria econômica.
II. Grupo de natureza da despesa.
III. Elemento da despesa.
IV. Operações especiais da despesa e receita.
Estão CORRETAS:
É um dispêndio que pode ser classificado no Ativo Intangível, de acordo com as atuais normas brasileiras de contabilidade:
Analise
I. Ações de companhias abertas adquiridas em Bolsa de Valores sem intenção de permanência devem ser contabilizadas como investimentos temporários.
II. As contas a receber cujo vencimento se dê no curto prazo não devem ser ajustadas a valor presente, mesmo que seu valor seja relevante para a entidade.
III. Aplicações financeiras de alta liquidez e que estejam sujeitas a insignificante risco de mudança de seu valor podem ser contabilizadas como disponibilidades, já que são consideradas equivalentes de caixa.
IV. As contas a receber em moeda estrangeira devem ter seu valor atualizado pela variação da taxa de câmbio.
É correto o que consta APENAS em...
De acordo com o disposto na Estrutura Conceitual da Contabilidade atualmente vigente em nosso país,
Segundo o Art. 13 da Lei Complementar nº 123 de 2006, o Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, dos seguintes impostos e contribuições:
I – Imposto sobre a Renda da Pessoa Jurídica – IRPJ;
II – Contribuição Social sobre o Lucro Líquido – CSLL;
III – Imposto sobre Serviços de Qualquer Natureza – ISS.
Quais afirmativas acima estão corretas?
“Ciência que estuda e pratica as funções de orientação, controle e registro dos atos e fatos de uma administração econômica. Disciplina autônoma que estuda e desenvolve as técnicas de apropriação, registro, exposição e liquidação, em termos de moeda, das operações, negócios ou transações das aziendas.” O trecho acima refere-se ao conceito de:
A respeito das noções básicas de contabilidade, assinale a alternativa correta.
O fator que não deve ser considerado ao se estimar a vida útil econômica de um bem é:
O termo “Redução ao valor recuperável (impairment)”, refere-se a:
Com base na legislação vigente, assinale a opção em que ambos os fatos contábeis correspondam a uma variaçãoAtiva por Mutação Patrimonial da Despesa.
Na contabilidade, existe um procedimento que deve ser observado pelos contabilistas na apuração do resultado, de tal forma que as despesas de um ano não devem passar para outro período de apuração e vice-versa. Esta situação caracteriza aquilo que se denomina:
Em relação aos erros, às fraudes, às impropriedade e às irregularidades, assinale a opção correta.
Dadas as proposições abaixo,
I. Créditos de funcionamento.
II. Débitos de funcionamento.
III. Créditos de financiamento.
IV. Débitos de financiamento.
podemos concluir que
Considerando as disposições gerais sobre os Contratos.
I. A liberdade de contratar será exercida em razão e nos limites da função social do contrato.
II. Os contratantes são obrigados a guardar, assim na conclusão do contrato, como em sua execução, os princípios de probidade e boa-fé.
III. Quando houver no contrato de adesão cláusulas ambíguas ou contraditórias, dever-se-á adotar a interpretação mais favorável ao aderente.
IV. O adquirente decai do direito de obter a redibição ou abatimento no preço no prazo de 30 dias se a coisa contratada for móvel, e de um ano se for imóvel, contando da entrega efetiva; se já estava na posse, o prazo conta-se da alienação, reduzindo à m...
Destacando as finalidades de planejamento, controle e auxílio ao processo decisório, conforme o tema que versa sobre as finalidades para as quais se usa informação contábil, assinale a opção incorreta.
De acordo com os grupos de contas do Ativo, Passivo e Patrimônio Líquido, assinale a opção correta.
O Pagamento de Juros é considerado como um Fato Contábil de qual tipo?
Numere a segunda coluna de acordo com a primeira e assinale a sequência correta, de cima para baixo:
( 1 ) Contabilidade Orçamentária
( 2 ) Contabilidade Financeira
( 3 ) Contabilidade Patrimonial
( ) Bens, Direitos, Obrigações
( ) Mutações e resultados
( ) Execução da receita
( ) Ingressos e desembolsos
( ) Receita prevista
( ) Despesa autorizada