Em 31/12/2017, a Cia. MAM possuía em seu balanço patrimonial uma sala comercial. O valor contábil da sala comercial era de R$ 60.000 e ela estava contabilizada no Ativo Imobilizado, uma vez que era utilizada nos negócios da empresa.
Em 05/01/2018, a direção da empresa decidiu colocar a sala comercial à venda, passando a contabilizá-la no Ativo não Circulante Mantido para a Venda.
Na data, seu valor justo era de R$ 50.000. Assinale a opção que indica, respectivamente, o valor pelo qual a sala comercial deve ser contabilizada no Ativo não Circulante Mantido para a Venda e onde deve ser contabilizada a diferença entre o valor contábil e o valor justo.
A respeito da contabilização de investimentos em coligadas e controladas e de ativo imobilizado, julgue os próximos itens. A avaliação dos investimentos com base na equivalência patrimonial pressupõe o reconhecimento, na investidora, dos resultados e de quaisquer variações patrimoniais na investida, independentemente de sua distribuição aos acionistas.
Uma empresa do setor de serviços possui o valor de R$ 40.000,00 em ativos totais compostos de: 48% em ativo operacional, 32% em ativos circulantes e 20% em ativos de longo prazo. O volume de vendas para que se verifique um giro dos ativos de 2,8 deverá ser igual a
A equação patrimonial demonstra que o total do Ativo é exatamente igual ao total do Passivo. A situação patrimonial denominada pela expressão “passivo a descoberto” ocorre quando o
O Passivo Exigível de uma empresa supera em R$ 6.000,00 o valor dos Direitos. Sendo os Bens no valor de R$ 26.000,00, o Capital Social no valor de R$ 18.000,00 e o valor da Origem dos Recursos de R$ 75.000,00, o Capital Próprio será no valor de
A Companhia “XXX” foi constituída com capital de R$ 75.000,00, por três sócios que integralizaram igualmente suas ações. Após determinado período, a empresa verificou que, nas suas operações, obteve um lucro de R$ 60.000,00, dos quais R$ 15.000,00 foram distribuídos e pagos aos sócios. O valor restante de R$ 45.000,00 foi reinvestido na empresa na conta reserva para aumento de capital, nada mais havendo em seu Patrimônio Líquido. Sabendo-se que esta empresa não tem passivo, não circulante e que suas dívidas representam 20% dos recursos aplicados atualmente no patrimônio, o valor total de seus ativos é de
No último dia do exercício social, a empresa “XXX” Ltda. demonstrou um patrimônio com bens numerários no valor de R$ 39.000,00, direitos no valor de R$ 21.000,00, dívidas com empréstimo bancário no valor de R$ 27.000,00 e capital social no valor de R$ 30.000,00, devidamente registrados na Junta Comercial. Com base nessas informações, do ponto de vista contábil, o patrimônio referido apresenta:
Os índices de liquidez englobam relacionamento entre contas do balanço patrimonial, indicando a capacidade da empresa em pagar seus compromissos, e dívidas. Qual é o índice que mostra a capacidade da empresa em pagar suas dívidas a longo prazo?
No dia 31/12/2015 uma empresa realizou uma emissão de debêntures para captação de recursos no valor de R$ 50.000.000,00. As debêntures apresentavam as seguintes características:
− Prazo total: 15 anos
− Taxa de juros: 10% ao ano
− Pagamentos: parcelas iguais e anuais no valor de R$ 6.573.688,84
Para a emissão e colocação das debêntures no mercado a empresa incorreu em custos de transação no valor total de R$ 520.000,00.
Tendo em vista que a expectativa do mercado futuro de juros é que ocorrerá uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu obter um valor superior ao desejado, vendendo os títulos por R$ 53.500.000,00.
Sabendo-se que a taxa de custo efetivo da opera...
A Cia. A apresentava em seu Balanço Patrimonial de 31/12/2016 um ativo intangível com vida útil indefinida registrado pelo valor contábil de R$ 1.500.000,00, o qual era composto pelos seguintes valores:
− Custo de aquisição: R$ 1.900.000,00.
− Perda por desvalorização (“impairment”): R$ 400.000,00.
Em 31//12/2017 a empresa realizou o teste de recuperabilidade (“impairment”) para este ativo intangível e obteve as seguintes informações:
− Valor em uso: R$ 2.000.000,00.
− Valor justo líquido das despesas de venda: R$1.400.000,00.
Com base nestas informações, nas demonstrações contábeis de 2017, a Cia. A deveria ter
Com base nestas informações, o valor que a Cia. Brasileira reconheceu na conta Investimentos em Coligadas, no Balanço Patrimonial individual de 31/12/2016, e o valor do ágio que foi pago na aquisição foram, respectivamente, em reais,
Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do estoque da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do ativo circulante da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
Após uma análise dos indicadores de liquidez (geral, corrente, seca e imediata) da Cia. X, nos exercícios de 2016 e 2017, constata-se que o índice de liquidez
Em junho de 2017, a Secretaria da Receita Federal, (SPED Escrituração Contábil Fiscal) fez a atualização das Tabelas Dinâmicas e Planos de Contas Referenciais — Leiaute 3.
Dentre as tabelas atualizadas, encontra-se a L100A, que trata do Plano de Contas Referencial — Contas Patrimoniais — Pessoas Jurídicas em Geral.
De acordo com as orientações, contidas na aludida tabela L100A, as contas que registram os juros sobre o capital próprio a receber devem ser classificadas, no Balanço Patrimonial, de acordo com esse plano de contas referencial, no
De acordo com a contabilidade empresarial, julgue os próximos itens. O balanço patrimonial informa toda a situação patrimonial da empresa, ou seja, seus bens, seus direitos e suas obrigações. Além disso, é possível identificar todos os investimentos e suas fontes de recursos.
Banca:
Instituto Americano de desenvolvimento (IADES)
Depois do encerramento das contas de resultado e o levantamento do balanço patrimonial do exercício, o ativo circulante e o patrimônio líquido da entidade totalizaram, respectivamente,
Em 01/01/2017, uma sociedade empresária efetuou um contrato de arrendamento mercantil de um trator, que deverá ser pago em 120 parcelas mensais de R$ 500. O valor presente das parcelas é de R$ 26.800, enquanto o valor justo do trator, na data do contrato, é de R$ 25.000.
A sociedade empresária arrendatária tem a intenção de aqduirir o trator ao final dos 120 meses.
Assinale a opção que indica a contabilização correta do trator, em 01/01/2017.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma controlada vendeu bens que custaram $ 10 milhões para sua empresa matriz por $ 11 milhões, e todos esses bens ainda são mantidos no estoque no final do ano. Assuma uma taxa de imposto de 30% (assume-se que a matriz e a subsidiária residem na mesma jurisdição fiscal).
Determine as implicações fiscais diferidas no balanço consolidado.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
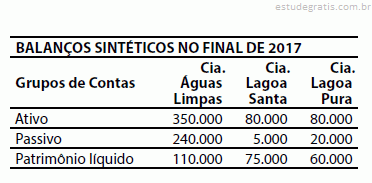
Considere que a Cia Águas Limpas, empresa do ramo de saneamento, localizada no Estado de Santa Catarina, controla duas outras companhias do mesmo ramo: a Cia. Lagoa Santa e a Cia. Lagoa Pura, com 90% e 70% do capital total, respectivamente.
Qual o valor dos investimentos da Cia. Águas Limpas na Cia. Lagoa Santa e Cia Lagoa Pura e qual o valor do Patrimônio Líquido dos Acionistas Não Controladores no Balanço Consolidado?
A Cia. de Concessões realizou, em 05/01/2017, uma venda no valor de R$ 1.200.000,00, cujo valor será recebido integralmente em 31/01/2019. Sabe-se que o prazo, normalmente, concedido pela empresa é de 50 dias e que, se a venda tivesse sido à vista, seu valor total seria R$ 980.000,00 (valor presente). Com base nestas informações, no momento da venda, a Cia. de Concessões reconheceu receita de venda, em reais, de
A Cia. do Asfalto adquiriu, em 31/12/2014, uma máquina por R$ 394.000,00, à vista. A vida útil econômica estimada desta máquina, na data de aquisição, era 20 anos e o valor residual era R$ 34.000,00. Em 31/12/2015, a Cia. reavaliou que a vida útil remanescente da máquina era 10 anos e o valor residual era R$ 20.000,00. Com base nestas informações, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da Cia. do Asfalto, sabendo que a empresa se utiliza do método das quotas constantes, em 31/12/2016, foi, em reais,
O valor dos encargos financeiros reconhecido no resultado de 2016 e o saldo apresentado no balanço patrimonial referente à transação como um todo, em 31/12/2016, foram, respectivamente, em reais,
A Cia. ColorMaq adquiriu, em 31/12/2016, 70% das ações da Cia. ColorRed por R$ 6.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. ColorRed era R$ 4.500.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 7.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era devido à valorização de um terreno.
O valor reconhecido na conta Investimentos, no Balanço Patrimonial individual da Cia. ColorMaq, em 31/12/2016, foi, em reais,
A empresa de fretes PDF S.A. contratou e pagou, em 31/01/2016, um seguro contra furto de mercadorias no valor de R$ 48.000,00. Esse seguro possui vigência de 01/02/2016 a 31/01/2017. Nas demonstrações contábeis da empresa PDF S.A., em 31/12/2016, a empresa apresentou
A empresa Potiguar S.A. adquiriu, em 31/12/2014, 40% de participação na empresa Pernambucana S.A. por R$ 400.000,00, passando a ter influência na administração desta. O Patrimônio Líquido da empresa Pernambucana S.A. era composto apenas pelo Capital Social, o qual era formado apenas por ações ordinárias. Sabendo-se que a empresa Pernambucana S.A. obteve lucro líquido de R$ 50.000,00 durante 2016 e distribuiu dividendos no valor de R$ 10.000,00, a empresa Potiguar S.A., em 2016, reconheceu
A empresa Metais Pesados S.A. adquiriu, em 31/12/2014, um imobilizado por R$ 50.000,00, à vista. A vida útil econômica estimada da máquina, na data de aquisição, foi 10 anos e o valor residual estimado foi R$ 5.000,00. Em 31/12/2015, a empresa reavaliou a vida útil e determinou que a vida útil econômica remanescente da máquina era 5 anos e o valor residual era R$ 8.000,00. Com base nestas informações e sabendo que a empresa utiliza o critério de quotas constantes para cálculo da depreciação, o valor da depreciação acumulada evidenciado no Balanço Patrimonial da empresa, em 31/12/2016, foi, em reais,
A Cia. Só Softwares iniciou em 2012 um projeto de pesquisa e desenvolvimento de um novo software. Os gastos incorridos com a pesquisa e desenvolvimento deste novo produto estão apresentados abaixo: Em 2012, o projeto estava na fase inicial de pesquisa. Em 2013, a Cia. iniciou a fase de desenvolvimento, mas ainda não conseguiu demonstrar como o novo produto iria gerar benefícios econômicos futuros para a empresa.
Em 2014, conseguiu demonstrar que havia viabilidade técnica para concluir o projeto, mas ainda não conseguiu demonstrar que haveria demanda para tornar o produto economicamente viável. No início de 2015, a Cia. conseguiu demonstrar que o software era economicamente ...
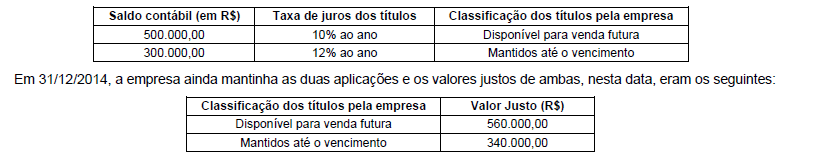
Os valores apresentados no Balanço Patrimonial nas contas Aplicações Financeiras e Ajustes de Avaliação Patrimonial, em 31/12/2016, considerando os três títulos, foram, respectivamente, em reais,
Em 31/12/2015, a Cia. de Minérios adquiriu um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 5 prestações anuais, iguais e consecutivas, de R$ 80.000,00 cada, vencendo a primeira em 31/12/2016. Sabe-se que o valor presente das prestações era R$ 303.000,00 e que se a Cia. de Minérios tivesse adquirido o caminhão à vista, teria pagado R$ 310.000,00 (valor justo).
Com base nestas informações, a Cia. de Minérios reconheceu
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Denomina-se mensuração o processo contábil que consiste em determinar e apresentar os valores referentes a itens do ativo e do passivo, mediante o emprego de métodos qualitativos e quantitativos. A respeito da mensuração dos ativos e passivos, julgue os itens que se seguem. Os ativos obtidos a título gratuito devem ser registrados pelo seu preço presumido.
No que se refere às variações patrimoniais e às demonstrações contábeis, julgue os itens que se seguem. O saldo patrimonial, no balanço patrimonial, resulta da comparação entre o somatório do ativo financeiro com o ativo permanente e o somatório do passivo financeiro com o passivo permanente, não incluindo as contas de compensação.
No que se refere às variações patrimoniais e às demonstrações contábeis, julgue os itens que se seguem. O reconhecimento de variação patrimonial aumentativa por ocorrência do fato gerador do IPVA dá-se antes da arrecadação da receita orçamentária correspondente.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) O indicador de Liquidez Seca mostra que nos dois anos a empresa consegue liquidar suas obrigações de curto prazo sem a necessidade de venda de seus estoques, ocorrendo uma melhora deste indicador de 2.014 para 2.015.
( ) O indicador de Liquidez Corrente mostra que nos dois períodos a empresa consegue liquidar suas obrigações de curto prazo, ocorrendo uma queda deste indicador de 2.014 para 2.015.
( ) O indicador de Liquidez Geral mostra que nos dois períodos a empresa não consegue liquidar suas obrigações de curto prazo, ocorrendo uma queda deste indicador de 2.014 ...
Uma empresa adota o método da média ponderada móvel para avaliação do estoque do único produto que comercializa e não incide qualquer tributo na compra e na venda. Em 02/01/2016, o estoque era composto de 400 unidades registradas pelo valor de R$ 400.000,00. As transações relacionadas com a compra e venda do produto no ano de 2016 são apresentadas abaixo, em ordem cronológica:
O saldo da conta de estoque evidenciado no Balanço Patrimonial de 31/12/2016 foi, em reais,
Uma máquina foi adquirida em 30/06/2013 pelo valor de R$ 17.700.000,00, o qual foi pago após 18 meses da data da aquisição. A taxa de juros implícita na compra foi 0,924% ao mês que corresponde a 18% no prazo concedido pelo vendedor da máquina. A empresa definiu a vida útil da máquina em 10 anos de utilização e calcula a despesa de depreciação em função do tempo decorrido. No início do prazo de utilização da máquina a empresa identificou que o valor residual estimado para sua venda no final da vida útil seria R$ 3.000.000,00. No início do ano de 2016 a empresa identificou que o valor residual no final da vida útil foi reduzido para R$ 1.500.000,00. Sabendo-se que não houve necessidade de redução do valor contábil da máquina e que a vida útil da mesma para fins fiscais é definida em 8...
O Balanço Patrimonial da empresa Petróleos Profundos S.A. apresentava, em 31/12/2014, a conta de registro de provisões com o saldo de R$ 800.000,00 e a seguinte composição:
O efeito líquido causado na Demonstração do Resultado de 2015 da empresa Petróleos Profundos S.A., relacionado às provisões apresentadas foi, em reais,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
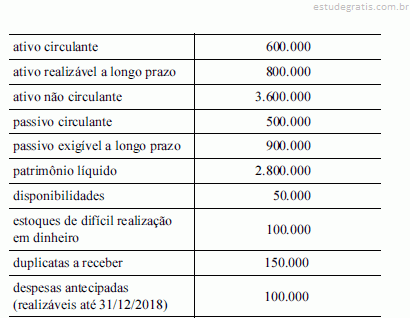
A tabela a seguir mostra, em reais, os saldos em contas e grupos de contas do balanço patrimonial de uma empresa encerrado em 31/12/2017.
Nesse caso, assinale a opção que mostra, na ordem em que aparecem, os índices de liquidez corrente, de liquidez imediata, de liquidez seca e de liquidez geral dessa empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Adiantamentos recebidos de clientes, ajustes de avaliação patrimonial, despesas antecipadas, obrigações em moeda estrangeira e ações em tesouraria são itens que devem ser classificados, respectivamente, como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No cálculo do resultado tributável futuro, os acréscimos decorrentes de diferenças temporárias entre a base fiscal de um ativo e o seu valor contábil no balanço patrimonial são denominados
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em determinado exercício social, uma empresa distribuiu dividendos de R$ 28 milhões sobre seu lucro líquido e, nesse mesmo período, foram verificadas as seguintes modificações em saldos patrimoniais:
• diminuição de R$ 17 milhões em contas a receber;
• aumento de R$ 49 milhões em estoques;
• aumento de R$ 123 milhões no imobilizado;
• aumento de R$ 93 milhões em depreciações acumuladas;
• aumento de R$ 44 milhões em fornecedores a pagar;
• aumento de R$ 3 milhões em salários e encargos a pagar;
• aumento de R$ 6 milhões em impostos e contribuições a recolher;
• aumento de R$ 2 milhões em debêntures a resgatar no curto prazo;
• redução de R$ 43 milhões em financiamentos de longo prazo a pagar;
O Patrimônio Líquido da Cia. VIP, em 31/12/2015, era composto das seguintes contas e respectivos saldos:
Sabe-se que R$ 40.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. VIP e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei em relação aos dividendo mínimo obrigatórios.
Em 31/12/2015 uma empresa obteve um empréstimo no valor de R$ 1.000.000,00 com as seguintes características:
− Prazo total: 6 anos
− Taxa de juros compostos: 10% ao ano
− Pagamentos: parcelas iguais e anuais de R$ 229.607,00
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 30.000,00, pagos no ato da assinatura, fazendo com que a taxa de custo efetivo do empréstimo fosse 11% ao ano. Sabendo que a empresa efetuou o pagamento da primeira parcela na data do vencimento, o
Em 31/12/2015 a Cia. Grampo adquiriu 80% das ações da Cia. das Pedras por R$ 20.000.000,00 que foram pagos à vista. Na data da aquisição, o Patrimônio Líquido contábil da Cia. das Pedras era R$ 12.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 30.000.000,00. A diferença entre o valor justo líquido dos ativos e passivos identificáveis e o valor do Patrimônio Líquido contábil era decorrente da variação entre o valor de custo contabilizado e o valor justo de um terreno.
O Balanço Patrimonial é um demonstrativo contábil que apresenta, de forma estática, o conjunto de Ativos, Passivos e do Patrimônio Líquido da empresa em determinado momento. As contas do Balanço Patrimonial classificam-se em vários grupos e subgrupos. Assinale a alternativa que apresenta apenas as contas integrantes do Patrimônio Líquido.
Acerca de contabilidade geral, julgue os itens de 61 a 76. A companhia deverá indicar, em suas notas explicativas, os investimentos em cada coligada ou controlada quando seu valor contábil for de, no mínimo, 10% do valor do patrimônio líquido da companhia.
Acerca de contabilidade geral, julgue os itens de 61 a 76. Os empréstimos de sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia que não constituírem operações habituais, sem prazo de vencimento, serão classificados no passivo não circulante.
Banca:
Universidade de Pernambuco (UPE / UPENET / IAUPE)
Segundo Vertes (1986, p. 7)
“Considera que a base do balanço patrimonial é o levantamento do inventário geral onde se consegue confirmar a posição de cada elemento do patrimônio público. Consiste no fato de contar, medir e pesar todos os valores ativos e passivos para que possam ser mensurados e avaliados. Portanto, o inventário pode ser considerado como o mais importante instrumento da contabilidade que visa ratificar todos os valores dos ativos e passivos, relacionados e avaliados individualmente que, por este meio, se consegue verificar também a autenticidade da diferença patrimonial entre os ativos e passivos, que significa o patrimônio líquido”.
Com base no texto acima, assinale V para “Verdadeiro” e F para “Falso” acerca das considerações abaixo:
O estado patrimonial de uma empresa pode apresentar-se de diferentes maneiras na equação patrimonial. No caso: Ativo = Passivo (sendo Patrimônio Líquido = 0), podemos concluir o que?
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta a comparação entre variações quantitativas aumentativas e diminutivas pode indicar a situação na Demonstração das Variações patrimoniais.
Os bens permanentes consistem nos bens móveis de uma organização que, em razão do seu uso corrente, não perdem sua identidade física ou tem uma durabilidade superior a dois anos. Na gestão patrimonial são considerados como bens permanentes artefatos do tipo: móveis em geral, computadores, veículos, dentre outros. Quanto à baixa dos bens do ativo é correto afirmar:
O balanço patrimonial é uma descrição resumida da posição financeira da empresa em uma certa data. Essa demonstração equilibra os ativos da empresa contra seu financiamento, que pode ser capital de terceiros ou capital próprio. Assinale a alternativa que apresenta somente elementos do Ativo Circulante.
Considere os seguintes eventos ocorridos na Cia. Limpa Tudo no exercício financeiro de 2016:
I. Recebimento de um imóvel, em doação, no valor de R$ 100.000,00 com restrições a serem cumpridas nos exercícios de 2017 e 2018.
II. Reconhecimento de variação cambial de controladas no exterior no valor de R$ 25.000,00, o que gerou um ajuste de avaliação patrimonial de natureza credora.
III. Emissão de novas ações no valor de R$ 215.000,00, sendo que neste valor está incluído ágio por expectativa de rentabilidade futura no valor de R$ 15.000,00.
IV. Apuração de lucro líquido do exercício de 2016 no valor de R$ 150.000,00.
V. Distribuição de dividendos no valor de R$ 45.000,00.
VI. Aumento de Capital Social no valor de R$ 85.000,00, sendo R$ 40...
Em 31/12/2015, a Cia. BMW adquiriu 90% das ações da Cia. Voyage por R$ 8.500.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Voyage era R$ 6.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 9.000.000,00, cuja diferença foi decorrente de um ativo intangível com vida útil indefinida que a Cia. Voyage havia adquirido em 2014. Com base nestas informações, o valor que a Cia. BMW reconheceu no Balanço Patrimonial em Investimentos em Controladas, na data da aquisição, foi, em reais,
A Cia. Vai & Volta possuía, em 31/12/2016, um ativo Intangível com vida útil indefinida cujo valor contábil era R$ 380.000,00, o qual era composto por:
Custo de aquisição: R$ 480.000,00.
Perda por desvalorização (reconhecida em 2015): R$ 100.000,00.
Em 31/12/2016, ao realizar o Teste de Recuperabilidade do Ativo, obteve as seguintes informações:
Valor em uso: R$ 520.000,00.
Valor justo líquido das despesas de venda: R$ 350.000,00.
Adicionalmente, as evidências indicaram que a vida útil desse ativo continuava indefinida.
Com base nessas informações, o valor contábil que a Cia. Vai & Volta apresentou no Balanço Patrimonial de 31/12/2016, para o ativo em análise foi, em reais,
Acerca de contabilidade geral, julgue os itens de 61 a 76. A equação patrimonial que traduz com mais propriedade a teoria da entidade é ativo passivo = patrimônio líquido.
Acerca de contabilidade geral, julgue os itens de 61 a 76. O regime de competência pressupõe a confrontação entre receitas e despesas. Nesse sentido, uma despesa será reconhecida imediatamente na demonstração do resultado quando um gasto não produzir benefícios econômicos futuros e estes benefícios não ensejarem reconhecimento no balanço patrimonial como um ativo.
Banca:
Instituto Americano de desenvolvimento (IADES)
O patrimônio de uma entidade é definido como o conjunto de bens, direitos e obrigações desta. As informações a seguir foram extraídas do Balanço Patrimonial de uma entidade:
Bens: $ 18.500.
Direitos: $ 9.600.
Obrigações: $ 12.400.
Com base apenas nessas informações, assinale a alternativa correta.
Banca:
Instituto Americano de desenvolvimento (IADES)
As informações apresentadas foram extraídas do Balanço Patrimonial de dois exercícios fiscais consecutivos. Considerando que o índice de liquidez corrente em 20X1 foi igual a dois terços do índice verificado em 20X0, assinale a alternativa correta.
Com relação a patrimônio e a atos e fatos administrativos, julgue os próximos itens. Em uma situação em que o ativo fosse igual ao passivo e, consequentemente, o patrimônio líquido fosse nulo, a empresa poderia quitar todas as suas dívidas se os bens e os direitos fossem integralmente realizado
Quanto aos princípios fundamentais de contabilidade, julgue os itens subsequentes. Na mensuração de passivos, uma das bases de mensuração adotada é o custo histórico, que se constitui em valor de saída não observável nem específico para uma entidade.
Considerando a necessidade de equilíbrio entre origens e aplicações de recursos no balanço patrimonial, é CORRETO afirmar que a regularização desta estrutura patrimonial poderia estar no registro de
No balanço patrimonial do ente público, os pagamentos que dependem de autorização legislativa para amortização ou resgate serão classificados no passivo
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um bem foi vendido à vista e o pagamento foi realizado em dinheiro. No balanço patrimonial da entidade que o vendeu, o referido bem foi classificado como ativo não circulante imobilizado.
Nesse caso, o impacto da venda do bem na demonstração de fluxo de caixa da entidade que o vendeu será
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um item patrimonial que atenda aos requisitos para ser reconhecido como ativo imobilizado no balanço patrimonial de uma companhia aberta deve ser mensurado por seu custo. Na ocasião do reconhecimento contábil, deve-se incluir no cálculo do custo do ativo imobilizado o valor
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No dia 31/8/2015, determinada empresa pública firmou contrato de seguros para cobertura de seus ativos para o período equivalente a 1.º/9/2015 a 31/8/2016. Na referida data, a entidade pagou o montante total de R$ 18.000. Em caso de sinistro, o valor da franquia equivale a R$ 1.800 e a empresa poderá receber indenização no montante de até dez vezes o prêmio pago. As demonstrações contábeis da empresa foram feitas de acordo com a legislação societária em 31/12/2015.
Com base nessas informações, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a tabela precedente mostra as contas que compõem o balanço patrimonial de determinada sociedade empresarial, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O patrimônio líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos. A respeito do patrimônio líquido e das contas que o integram, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que, na correta contabilização de ativos intangíveis, os analistas contábeis devem ter atenção especial aos critérios de reconhecimento e mensuração, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à análise econômico-financeira do balanço patrimonial apresentado na tabela precedente, cujos valores estão em reais, assinale a opção correta.
No dia 02/01/2013 uma empresa adquiriu um equipamento de produção pelo valor de R$ 30.000.000,00 e efetuou o pagamento à vista. A vida útil definida pela empresa para o equipamento foi 12 anos e a vida útil para fins fiscais é 10 anos. A despesa de depreciação é calculada em função do tempo decorrido e no início do prazo de utilização a empresa estimou o valor residual para venda do equipamento no final da vida útil em R$ 3.000.000,00. No início do ano de 2016 foi identificado que o valor residual no final da vida útil estimada originalmente pela empresa foi reduzido para R$ 2.550.000,00, em decorrência de mudanças no mercado secundário para este tipo de equipamento. O valor contábil que deveria ser evidenciado no Balanço Patrimonial de 31/12/2016 para este equipamento era, em reais,
O Balanço Patrimonial da empresa Grandes Riscos S.A. publicado em 31/12/2015 evidenciava o saldo de R$ 1.120.000,00 na conta passiva de provisões, que era composta por dois grupos de processos:
O efeito líquido causado na Demonstração do Resultado da empresa Grandes Riscos S.A., no ano de 2016, relacionado às provisões necessárias foi, em reais,
O valor contábil do Patrimônio Líquido da Lavanderia Molhada S.A., em 31 de dezembro de 2015, era R$ 120.000.000,00. A Lavanderia a Seco S.A. adquiriu, nesta data, 80% das ações com direito a voto da Lavanderia Molhada S.A. pelo preço de R$ 120.000.000,00 e passou a deter o seu controle. O valor justo líquido dos ativos e passivos identificáveis da Lavanderia Molhada S.A. que foram adquiridos era, nesta data, R$ 135.000.000,00.
Os valores totais reconhecidos nas demonstrações individuais da empresa Lavanderia a Seco S.A. foram, em reais:
O Índice de Liquidez Corrente de uma empresa, obtido a partir do balanço publicado em 31/12/2015, era 1,8 e o grau de concentração do passivo no curto prazo (Passivo Circulante em relação ao Passivo Total) era 30%. Os seguintes valores estavam evidenciados no citado Balanço Patrimonial:
− Total do Ativo = R$ 10.000.000,00
− Patrimônio Líquido = R$ 4.000.000,00
O valor total do Ativo Não Circulante da empresa, em 31/12/2015, era, em reais,
Tomando como referência os conceitos e as aplicações da análise econômico-financeira, julgue os itens subsecutivos. O quociente expresso pela fórmula (Ativo Circulante Estoques) / Passivo Circulante reduz as incertezas a respeito da capacidade efetiva de pagamento das dívidas de uma empresa quando os níveis de estoque são relativamente elevados e sua rotatividade, baixa.
No que se refere às variações patrimoniais e às demonstrações contábeis, julgue os itens que se seguem. A baixa de uma dívida, por prescrição, corresponde a uma variação patrimonial diminutiva.
No que se refere às variações patrimoniais e às demonstrações contábeis, julgue os itens que se seguem. Suponha-se que o total do orçamento de determinado ente seja de R$ 5.000,00, a receita arrecadada tenha atingido R$ 5.600,00 e a despesa realizada equivalha a R$ 4.700,00. Nesse caso, conclui-se que houve um superávit de R$ 900,00.
Com relação ao desdobramento de empresas, ao impairment e ao goodwill, julgue os próximos itens. Goodwill, sendo o ágio pago na aquisição de participação societária por expectativa de rentabilidade futura, corresponde à diferença positiva entre o montante líquido do valor justo dos ativos e passivos da entidade adquirida e o valor pago nessa operação.
Banca:
Instituto Americano de desenvolvimento (IADES)
Com base nas informações apresentadas, as quais foram extraídas de um balancete de verificação, assinale a alternativa que indica o saldo do Patrimônio Líquido.
Banca:
Instituto Americano de desenvolvimento (IADES)
Os balanços patrimoniais de uma empresa hipotética, referentes aos exercícios de 20X0 e 20X1, evidenciaram que o Ativo Total não variou de um ano para o outro, totalizando R$ 358.000,00. Sabendo que o Passivo Exigível cresceu 12% em 20X1 na comparação com 20X0, assinale a alternativa correta.
O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público, além das contas de compensação, conforme as seguintes definições: Relacione as colunas:
(I) Ativo
(II) Passivo
(III) Patrimônio Líquido
(IV) Contas de Compensação
( ) são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
( ) compreende os atos que possam vir ou não a afetar o patrimônio.
( ) são recursos controlados pela entidade como resultado de eventos passados e dos quais se esper...
O ativo não-circulante compreende os bens e direitos realizáveis após os doze meses seguintes à data de publicação das demonstrações contábeis, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível. Sobre imobilizado é CORRETO afirmar:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Assinale a alternativa correta. No balanço patrimonial da companhia, os investimentos em coligadas ou em controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum serão avaliados pelo:
A Cia. ABC emitiu, em 2016, títulos patrimoniais no valor de R$ 200.000,00, tendo procura satisfatória. No processo de captação de recursos, a empresa incorreu em custos de transação vinculados à emissão no valor de R$ 10.000,00.
Os custos de transação devem ser contabilizados como
Uma sociedade empresária possuía um carro, que era utilizado por seu presidente. O valor contábil do carro, em 31/12/2014, era de R$ 80.000.
Em 2015, a empresa precisou cortar custos e os administradores decidiram colocar o carro à venda, por R$ 90.000.
Em 2016, os preços dos carros diminuíram, frente à diminuição do poder aquisitivo da população, mas os administradores da sociedade empresária optaram por não reduzir o valor de venda proposto inicialmente.
Assinale a opção que indica a correta classificação do carro no balanço patrimonial da empresa, em 31/12/2016.
Em 31/12/2015, uma sociedade empresária apresentava o seguinte balanço patrimonial:
Além disso, utilizou a máquina que a empresa possuía durante o processo de produção. Ainda, contraiu um financiamento de longo prazo em um banco, no valor de R$ 50.000, com juros de 10% ao semestre, para a construção da máquina. Assinale a opção que indica o valor adicionado a distribuir da sociedade empresária, considerando apenas esses fatos.
Uma empresa possuía, em 31/12/2016, ativo circulante formado por caixa e estoques. Na data a empresa apresentava os seguintes índices de liquidez: Liquidez Imediata= 1,0 e Liquidez Corrente=3,0. Assinale a opção correta sobre a empresa, em 31/12/2016.
Uma sociedade empresária especializada em consultoria contábil tem sede em Belo Horizonte. A empresa abre uma filial em Salvador e transfere alguns gerentes para trabalharem na nova filial. Os gerentes alugam apartamentos em um prédio pertencente à empresa, localizado na mesma rua.
Assinale a opção que indica o correto reconhecimento contábil dos apartamentos alugados pelos gerentes no balanço patrimonial da sociedade empresária.
Uma sociedade empresária contraiu um empréstimo, em 01/03/2014, com vencimento em 01/03/2020. O empréstimo contraído estava sujeito a determinadas condições. Em 01/12/2016, a sociedade empresária comunicou que não seria capaz de cumprir uma das condições acordadas.
Em 02/01/2017 o banco determinou que não haveria sanções pelo descumprimento da condição.
Assinale a opção que indica a correta contabilização do empréstimo no balanço patrimonial da sociedade empresária, referente ao ano de 2016.
No Balanço Patrimonial, do exercício de 2016, de determinada entidade do setor público, o ativo e passivo circulante somavam, respectivamente, R$ 247.500.000 e 189.680.000. Segundo as Normas de Contabilidade Aplicada ao Setor Público, classificamse, respectivamente, como ativo e passivo circulante, quando satisfizerem um dos seguintes critérios:
A Cia. Nordestina realizou, em 2015, as seguintes operações:
I. Recebeu um terreno, em doação, com restrições a serem cumpridas após 2017. O valor justo do terreno, na data da doação, era R$ 70.000,00.
II. Aumentou o Capital Social em R$ 200.000,00, sendo 30% em dinheiro e o restante com Reservas de Lucros.
III. Vendeu, por R$ 80.000,00, ações em tesouraria que haviam sido adquiridas em 2014 por R$ 60.000,00.
IV. Reconheceu em Outros Resultados Abrangentes uma perda decorrente de determinadas aplicações financeiras no valor de R$ 10.000,00.
V. Apurou, em 2015, lucro líquido de R$ 150.000,00, tendo distribuído R$ 45.000,00 como dividendos obrigatórios, constituído Reserva Legal no valor de R$ 7.500,00 e retido o saldo remanescente como Reservas ...
Na empresa Verde Vencedor S.A., as demonstrações contábeis são analisadas pelos investidores para fazerem seu valuation e, consequentemente, comprarem ou venderem suas ações. Entre os principais indicadores desta empresa destacam-se:
− índice de liquidez corrente igual a 1,5;
− grau de endividamento em relação ao Patrimônio Líquido de 200%; e,
− composição de endividamento de 35%.
Sabendo que o Patrimônio Líquido da empresa é formado pelo Capital Social de R$ 147,00, Reservas de Lucros no valor de R$ 33,00 e Reserva de Contingência no valor de R$ 20,00, o valor do Ativo Circulante é, em reais,
A Cia. de Minérios S.A. possuía, em 31/12/2015, um ativo intangível com vida útil indefinida ágio derivado da expectativa de rentabilidade futura, cujo valor contábil era composto por:
Com base nas informações acima, o valor contábil apresentado no Balanço Patrimonial da Cia. de Minérios S.A., em 31/12/2015, referente a este ativo foi, em reais, de
Em 02/01/2015, a Cia. Verde & Rosa adquiriu 10% da Cia. Colorida por R$ 200.000,00 à vista. A Cia. Verde & Rosa adquiriu apenas ações preferenciais e não possui influência na Administração da Cia. Colorida. Durante 2015, a Cia. Colorida obteve lucro líquido de R$ 150.000,00 e, em 31/12/2015, distribuiu e pagou dividendos no valor de R$ 50.000,00. Com base nessas informações, o valor do investimento apresentado no Balanço Patrimonial da Cia. Verde & Rosa, em 31/12/2015, e o resultado reconhecido em 2015 pela Cia. Verde & Rosa referente a este investimento foram, respectivamente, em reais,
Os desembolsos de recursos financeiros, no exercício de 2015, que alteram a composição dos elementos patrimoniais, sem afetar o patrimônio líquido da entidade, totalizam, em reais,
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere as informações a seguir.
Considerando que o grau de alavancagem financeira (GAF) pode ser calculado pela razão entre o retorno sobre o patrimônio líquido (RsPL) e o retorno sobre o ativo total (RsAT), assinale a alternativa que apresenta o resultado da mudança na composição da estrutura de capital, ocorrida entre 2011 e 2012.
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere os seguintes balanços hipotéticos de uma Matriz e sua Filial.
Sabendo que, no exercício, a Matriz realizou transferência de mercadorias com lucro para a Filial e que parte do lucro auferido nas transações internas, no montante de $ 3.500, ainda não foi realizado, o Ativo Total apurado no Balanço Patrimonial consolidado foi
Banca:
Instituto Americano de desenvolvimento (IADES)
A companhia Alfa adquiriu, por $ 400.000, 30% das ações da companhia Beta, cujo Patrimônio Líquido na data da aquisição era $ 1.000.000. O lucro da companhia Beta, entre a data da aquisição e o fim do exercício, foi $ 100.000, e os dividendos distribuídos totalizaram $ 40.000. Sabendo que a despesa de ágio no período foi $ 10.000, o valor contábil do investimento em 31/12, avaliado pelo método da equivalência patrimonial, totalizou
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Uma companhia possui um imóvel contabilizado em Investimentos no Ativo Não Circulante. Ela o coloca à venda e ao final do exercício financeiro ainda não foi concretizado o negócio. Considerando esta situação, ao elaborar o Balanço Patrimonial, o contador deverá:
Uma empresa adquiriu um equipamento de produção pelo valor de R$ 12.000.000,00 que foi pago à vista. A aquisição ocorreu em 30/06/2010, a empresa definiu a vida útil do equipamento em 10 anos de utilização e calcula sua despesa de depreciação em função do tempo decorrido (método das quotas constantes), tendo em vista que o mesmo funciona sem qualquer interrupção. No início do prazo de utilização do equipamento o valor residual estimado para sua venda no final da vida útil era R$ 1.500.000,00. No final de 2013, a empresa identificou que o valor residual no final da vida útil foi reduzido para R$ 1.175.000,00, em decorrência do aparecimento de novos equipamentos com tecnologia mais atual, o que fez com que o valor de mercado dos equipamentos utilizados pela empresa diminuísse. A anális...
O saldo em estoque de um determinado produto em 30/11/2014 era R$ 600.000,00 e correspondia a 400 unidades disponíveis. A empresa comercializa somente este produto e durante o mês de dezembro de 2014 realizou, em ordem cronológica, as seguintes transações relacionadas com a compra e a venda do produto:
Sabendo-se que não há incidência de qualquer tributo na compra e na venda deste produto, que a empresa utiliza o critério da média ponderada móvel, o saldo da conta de estoque evidenciado no Balanço Patrimonial de 31/12/2014 foi, em reais,
No dia 01/12/2014 uma empresa contratou um empréstimo no valor de R$ 30.000.000,00. A taxa de juros contratada foi 1,5% ao mês e o pagamento do empréstimo será feito da seguinte forma:
− O principal será pago integralmente em uma única parcela que vencerá em 01/12/2020.
− Os juros serão pagos trimestralmente, com a primeira parcela vencendo em 01/03/2015.
O valor das parcelas de juros a serem pagas trimestralmente é R$ 1.370.351,25 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 1.000.000,00. Sabendo-se que a taxa de custo efetivo da operação foi 1,577% ao mês, o valor do saldo líquido apresentado no balanço patrimonial de 31/12/2014 para o passivo relativo ao empréstimo obt...
A empresa Problemas Gerais S.A. apresentou no Balanço Patrimonial publicado em 31/12/2013 o saldo de R$ 560.000,00 na conta de Provisões, cuja composição era a seguinte:
Com base nestas informações, o efeito líquido causado no Resultado de 2014 da empresa Problemas Gerais S.A., relacionado às provisões necessárias foi,
A empresa Produtos Gerais S.A. apresentou, no Balanço Patrimonial de 31/12/2014, a seguinte composição para o Patrimônio líquido (valores em reais):
Sabendo-se que o estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório, o valor dos dividendos que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2015, era, em reais,
A empresa Alimentação para Todos S.A. adquiriu 80% das ações com direito a voto da Cia. Bom Sabor S.A. O preço pago pela aquisição foi R$ 40.000.000,00 e a Alimentação para Todos S.A. passou a deter o controle da Cia. Bom Sabor S.A. Sabe-se que o valor registrado no Patrimônio Líquido da Cia. Bom Sabor S.A. era, na data da aquisição, R$ 40.000.000,00 e que o valor justo líquido dos seus ativos e passivos identificáveis era, nesta data, R$ 45.000.000,00.
Os valores totais reconhecidos no grupo Investimentos do balanço individual da empresa Alimentação para Todos S.A. e no grupo Intangíveis no seu balanço consolidado, na data da aquisição, foram, respectivamente, em reais,
Os seguintes valores do ativo e do patrimônio líquido de uma empresa foram obtidos a partir do seu Balanço Patrimonial publicado em 31/12/2014:
− Total do Ativo = R$ 5.000.000,00.
− Patrimônio Líquido = R$ 2.000.000,00. Sabendo-se que o Índice de Liquidez
Corrente da empresa, obtido a partir do mesmo balanço, era 1,6 e que o grau de concentração do passivo no curto prazo era 40%, o valor total do Ativo Não Circulante da empresa, em 31/12/2014, era, em reais,
Uma empresa industrial é proprietária de três imóveis evidenciados em seu Balanço Patrimonial, sendo que os objetivos definidos pela empresa para cada um são:
− Imóvel 1 − está sendo utilizado pela empresa para suas atividades administrativas.
− Imóvel 2 − é mantido pela empresa, mas não está sendo utilizado em suas atividades. Atualmente está alugado para terceiros em um contrato com prazo de 5 anos.
− Imóvel 3 − ainda é mantido pela empresa, mas está destinado para venda. Corresponde ao prédio onde a empresa concentrava anteriormente suas atividades administrativas.
No entanto, a empresa ainda não iniciou um programa firme para localizar um comprador e concluir o plano de venda. Na divulgação do seu Balanço Patrim...
O custo de aquisição de um equipamento foi R$ 6.000.000,00 e o pagamento foi realizado à vista. A aquisição ocorreu em 30/06/2014, a empresa definiu sua vida útil em 7 anos e o valor líquido de venda do equipamento no final do 7o ano foi estimado em R$ 3.060.000,00. Sabe-se que, para fins fiscais, a vida útil é definida em 10 anos. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação e, no final de 2015, realizou o teste de redução ao valor recuperável para o equipamento (teste de impairment). Os valores obtidos em 31/12/2015 para a realização do teste para o equipamento foram os seguintes:
− Valor justo lí quido das despesas de venda = R$ 5.200.000,00.
Suponha que determinada empresa constituída sob a forma de sociedade por ações, de capital fechado, tenha adquirido ações de outra empresa, mediante negociação em Bolsa de Valores e não pretenda aliená-las antes de transcorridos, ao menos, 2 anos, eis que a aquisição se deu a título de investimento financeiro com potencial de valorização em horizonte estendido. Referidas ações devem ser registradas no Balanço Patrimonial da companhia adquirente como
Uma empresa cuja atividade seja a exploração de recursos minerais, deve avaliar, para fins de registro em seu Balanço Patrimonial, os equipamentos empregados em tal atividade pelo correspondente
A empresa Controla S.A. detém 20% da empresa Controlada S.A. e possui um acordo de acionistas que permite a investidora eleger diretores e membros do Conselho de Administração da Controlada S.A. Considere as informações contábeis fornecidas pela empresa investida, com vistas ao encerramento do exercício social de 2015 da empresa Controla S.A. abaixo.
A empresa Corajosa apresentou ao final de X1, em seu Balanço Patrimonial, um patrimônio líquido no valor de $120.000. Ao final de X2 seu patrimônio havia alterado para $145.000. Sabendo-se que o lucro líquido do período X2 foi de $30.000, a alternativa que justifica a alteração ocorrida no patrimônio líquido de X1 para X2, é:
Considere o seguinte Balanço Patrimonial da Empresa ABC:
A partir do Balanço Patrimonial da Empresa ABC, os valores dos Índices de Liquidez Geral, de Liquidez Corrente e composição do endividamento são, respectivamente:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
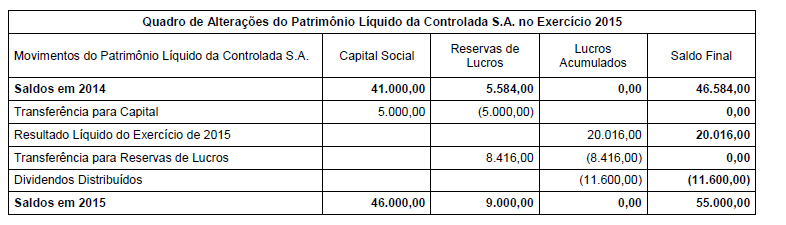
s
Os dados apresentados foram extraídos da demonstração das mutações do patrimônio líquido de uma entidade e representam todas as transações que afetaram esse grupo patrimonial em determinado exercício. Com base nessas informações, é correto afirmar que, naquele exercício, o patrimônio líquido da entidade
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, no exercício a que o rol de contas apresentado no texto 3A3AAA se refere, a empresa não tenha distribuído dividendos. Considere, ainda, que os ativos totais deduzidos dos ativos de caráter permanente tenham totalizado R$ 4,46 milhões e o passivo total, com exceção do patrimônio líquido, tenha sido igual a R$ 7,325 milhões. Nessa situação, a liquidez geral apurada com base no balanço patrimonial do encerramento do exercício foi
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O valor do ativo circulante da empresa XYZ Ltda. é de R$ 50.000, e o do ativo permanente líquido, de R$ 350.000. Essa empresa acumula dívidas de curto prazo no valor de R$ 50.000 e de longo prazo, no valor de R$ 100.000.
Nessa situação hipotética, o valor do patrimônio líquido dessa empresa é igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 31/12/2015, o ativo imobilizado da Cia. Beta mostrava um valor contábil líquido de R$ 3.000.000. Naquela data, apurou-se que o valor em uso desse ativo era de R$ 4.000.000 e estimou-se que o valor justo menos os custos para vender era de R$ 2.500.000. Em janeiro de 2016, após forte temporal, esses ativos foram severamente danificados, o que provocou a perda de 50% do imobilizado.
Nesse caso hipotético, sabendo-se que a autorização para publicação dos relatórios contábeis-financeiros da Cia. Beta foi feita em fevereiro de 2016, o valor correto do imobilizado evidenciado no balanço patrimonial de 2015 deveria ter sido de
O Departamento de Contabilidade de um órgão público federal emitiu no mês de novembro de 2016, nota de empenho no valor de R$ 170.000,00, destinada à aquisição de dois veículos novos. Os veículos foram entregues em dezembro de 2016 e o pagamento será efetuado no mês de fevereiro de 2017. Com relação aos demonstrativos contábeis do exercício de 2016, é correto afirmar que os veículos adquiridos serão evidenciados no
O Balanço Patrimonial consiste em uma das principais demonstrações financeiras a serem elaboradas (e divulgadas) pelas empresas, sobretudo àquelas que negociam ações no mercado de capitais. No último exercício, a Cia. Betagama apresentou os seguintes saldos de contas patrimoniais e de resultado em 31/12/X0.
A partir dos dados da Cia. Betagama, é INCORRETO afirmar que o
Os resultados abrangentes passaram a ser evidenciados na Demonstração de Resultados Abrangentes, conforme o Pronunciamento Contábil 26 (CPC26) e referem-se a receitas e a despesas que afetam o Patrimônio Líquido, que não são reconhecidas no resultado do exercício, mas que contribuem para a avaliação econômica e financeira das empresas. No exercício de 2015, a Cia. Gama apresentou as seguintes informações ao mercado.
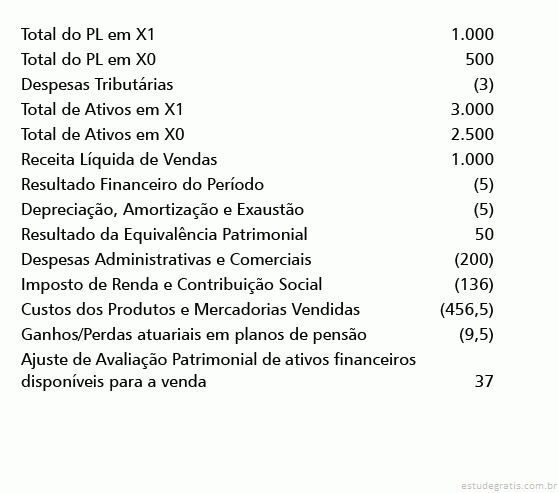
Diante das informações disponíveis sobre a Cia. Gama, pode-se afirmar que o Retorno sobre o Ativo, no exercício de X1, foi
Sabe-se que o Passivo Total de uma empresa supera em R$ 20.000,00 o Passivo Exigível (Passivo Circulante + Passivo Não Circulante) e que o Patrimônio Líquido corresponde a 50% do Passivo Exigível. Considerando-se essa situação, pode-se afirmar que:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No balanço patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. Assim sendo, é correto afirmar que, no ativo: as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados;
A Cia. Horizonte adquiriu, em 31/12/2013, 80% das ações da Cia. Verdejante por R$ 16.000.000,00 à vista, passando a deter o controle da empresa adquirida. Na data da aquisição, o Patrimônio Líquido da Cia. Verdejante era R$ 18.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta empresa era R$ 19.000.000,00. A diferença entre estes dois últimos valores foi decorrente da atualização do valor de um terreno que a Cia. Verdejante havia adquirido em 2012.
No exercício de 2014, a Cia. Verdejante reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido: R$ 1.000.000,00
Distribuição de dividendos: R$ 200.000,00
Com base nestas informações e sabendo que não ocorreram resultados não realizados entre a controladora e a co...
Em 31/12/2012 uma empresa adquiriu um caminhão para uso em sua atividade pelo valor total de R$ 900.000,00, o qual foi pago à vista. A empresa definiu a vida útil do caminhão em 1.600.000 quilômetros rodados e o valor esperado de venda líquido para o caminhão, no final da vida útil definida, em R$ 100.000,00. A empresa calcula a despesa de depreciação, para fins societários, em função da quilometragem rodada pelo caminhão, e sabe-se que a vida útil para fins fiscais para caminhões é definida em 5 anos. Para a elaboração do Balanço Patrimonial de 31/12/2014, as seguintes informações são conhecidas:
− O caminhão rodou 300.000 quilômetros até 31/12/2014.
− O valor justo líquido de despesa de venda do caminhão era R$ 700.000,00.
Uma empresa apresentou no Balanço Patrimonial de 31/12/2013 um valor total de R$ 7.000.000,00 como provisões, correspondente aos seguintes processos movidos contra ela:
Com base nas informações apresentadas e sabendo que todos os valores estimados são confiáveis, o valor que deveria ser evidenciado como provisão no passivo, no Balanço Patrimonial de 31/12/2014, e o efeito total líquido evidenciado no resultado de 2014 foram, respectivamente, em reais,
No dia 31/12/2013, uma empresa obteve um empréstimo no valor total de R$ 20.000.000,00 nas seguintes condições:
− Prazo do empréstimo: 5 anos.
− Taxa de juros contratada: 10% ao ano.
− Principal: pagamento integral em 31/12/2018.
− Juros: pagamentos anuais, com a primeira parcela vencendo em 31/12/2014.
− Valor das parcelas de juros anuais: R$ 2.000.000,00.
− Despesas iniciais cobradas pelo Banco (Custos de transação): R$ 300.000,00
. Em decorrência das despesas iniciais cobradas pelo Banco, a taxa de custo efetivo da operação passou para 10,40% ao ano. Considerando que a empresa efetuou o pagamento da parcela de juros vencida em 31/12/2014, os valores da despesa com encargos financeiros apropri...
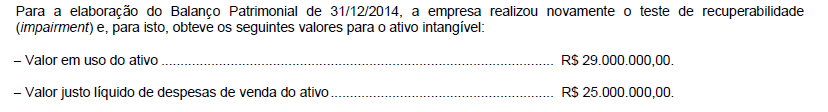
Um ativo intangível foi adquirido em separado por uma empresa pelo valor de R$ 30.000.000,00 em 31/12/2012, apresentando características que permitem identificá-lo como de vida útil indefinida. Em 31/12/2013, a empresa contabilizou uma perda por desvalorização (impairment) no valor de R$ 2.000.000,00 para este ativo.
Sabendo que o ativo intangível continuava com a característica de vida útil indefinida em 31/12/2014 e que durante 2014 o seu valor contábil não sofreu alterações, nas demonstrações contábeis do ano de 2014, a empresa deveria
Sabendo-se que não houve necessidade de ajuste por impairment, o valor contábil desta máquina evidenciado no Balanço Patrimonial de 31/12/2014 para fins societários foi, em reais,
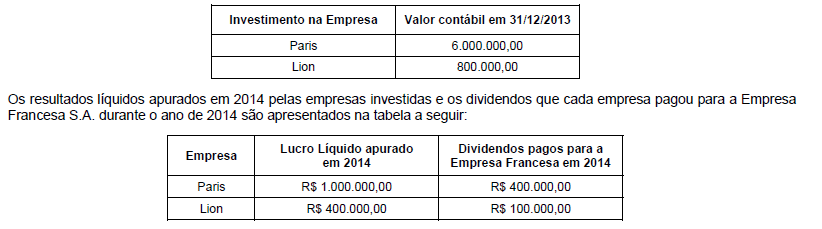
A empresa Francesa S.A. detém participação de 70% na Empresa Paris S.A. e de 8% na Empresa Lion S.A., sendo que o investimento na Empresa Paris S.A. é avaliado pelo Método da Equivalência Patrimonial e o investimento na Empresa Lion S.A. é avaliado pelo Método de Custo.
Os valores contábeis dos investimentos, evidenciados no Balanço Patrimonial da Empresa Francesa S.A. em 31/12/2013, eram, em reais, os seguintes: Os valores contábeis correspondentes aos investimentos na Empresa Paris S.A. e na Empresa Lion S.A. evidenciados em 31/12/2014, no Balanço Patrimonial individual da Empresa Francesa S.A., são, respectivamente, em reais,
Em 30/06/2013 uma empresa adquiriu uma patente pelo valor de R$ 30.000.000,00. De acordo com a legislação aplicável ao setor de atuação da empresa, a patente poderá ser explorada com exclusividade por 30 anos, passando, após este período, a ser de domínio público. Em 31/12/2014, a empresa realizou o teste de recuperabilidade do custo (impairment) e obteve os seguintes valores para esta patente:
O valor contábil a ser evidenciado no balanço patrimonial da empresa, em 31/12/2014, relativo à referida patente é, em reais,
Uma empresa obteve um empréstimo no valor de R$ 3.000.000,00. O valor foi liberado para a empresa em 31/10/2014 e será liquidado integralmente em uma única parcela que vencerá em 31/10/2016. A taxa de juros compostos contratada foi 2% ao mês e o saldo do empréstimo é corrigido mensalmente por um índice de preços. Até 31/12/2014 o índice de preços utilizado para a correção do empréstimo apresentou uma variação acumulada de 4%. Considere para a solução da questão que os meses são de 30 dias corridos.
O valor contábil evidenciado para o empréstimo no Balanço Patrimonial de 31/12/2014 foi, em reais,
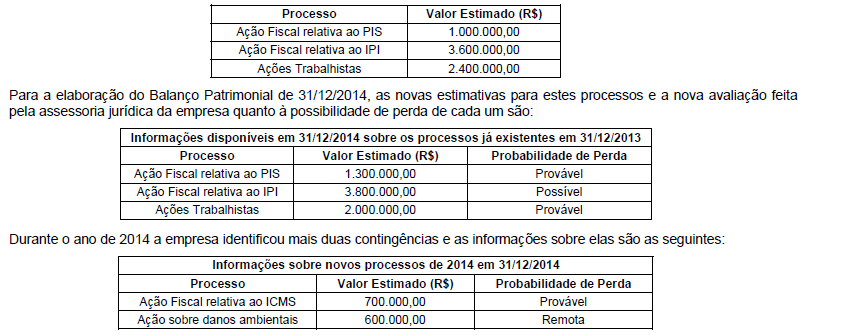
A empresa Problemática S.A. está respondendo a diversos processos movidos contra ela. As informações constantes no quadro a seguir correspondem às estimativas dos valores que podem vir a ser pagos pela empresa, bem como o resultado da análise do departamento jurídico sobre a possibilidade de perda de cada uma das ações. Estas informações correspondem à situação vigente em 31/12/2014:
Sabendo-se que todos os valores estimados são confiáveis e com base nas informações apresentadas, o valor evidenciado pela empresa no passivo do Balanço Patrimonial de 31/12/2014 é, em reais,
A empresa Comercializa Tudo S.A. é uma empresa de capital aberto. O seu Patrimônio Líquido, evidenciado no Balanço Patrimonial de 31/12/2013, era composto das seguintes contas:
No ano de 2014, a empresa apurou o lucro líquido de R$ 2.000.000,00 e constituiu apenas a Reserva Legal de acordo com as regras definidas na Lei das Sociedades por Ações. O estatuto social da empresa não estabelece o valor dos dividendos mínimos obrigatórios. Os valores da Reserva Legal e do total do Patrimônio Líquido evidenciados no Balanço Patrimonial de 31/12/2014 foram, respectivamente, em reais,
Uma empresa comercializa um único produto e não tinha saldo em estoque no início do ano de 2014. Durante o ano de 2014 realizou as transações com o produto que comercializa, as quais são apresentadas, em ordem cronológica, na tabela abaixo.
Se a empresa adota o Método da Média Ponderada Móvel para a avaliação do estoque, o valor evidenciado para a conta Estoque no Balanço Patrimonial de 31/12/2014 foi, em reais,
Considere as informações a seguir sobre as transações realizadas pelas empresas Cia. Primeira, Cia. Segunda, Cia. Terceira e Cia. Quarta:
− A Cia. Primeira adquiriu uma participação acionária de 30% na Cia. Última, passando a ter influência significativa na administração da empresa investida.
− A Cia. Segunda é uma empresa comercial e adquiriu produtos para revender. A empresa demora, em média, 18 meses entre a data da compra e a data da venda que é realizada à vista.
− A Cia. Terceira adquiriu máquinas especiais que serão utilizadas em seu processo produtivo
. − A Cia. Quarta adquiriu ações da Empresa Qualquer S.A. e pretende vendê-las, a qualquer momento, quando ocorrer alguma necessidade de recursos financeiros.
O Imposto sobre Propriedade Predial e Territorial Urbana tem como fato gerador a propriedade de bem imóvel localizado na zona urbana do Município. O reconhecimento dessa receita sob o enfoque patrimonial, no momento do lançamento, é registrado da seguinte forma:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinada indústria que opera com uma estimativa de valor residual de 10% para todos os itens de seu imobilizado produtivo adquiriu um maquinário produtivo por R$ 200.000. A depreciação é realizada pelo método de unidades produzidas e a capacidade produtiva da máquina foi estimada em 2 milhões de peças. No primeiro e no segundo exercícios sociais, essa máquina produziu 250.000 peças/ano; no terceiro ano, a produção da máquina foi de 300.000 peças. Toda a depreciação foi adequadamente contabilizada, de acordo com a competência contábil.
De acordo com essa situação hipotética, o valor contábil líquido da máquina ao final do terceiro ano de atividade, em reais, foi de

 Com base nestas informações, o valor que a Cia. Brasileira reconheceu na conta Investimentos em Coligadas, no Balanço Patrimonial individual de 31/12/2016, e o valor do ágio que foi pago na aquisição foram, respectivamente, em reais,

 Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do estoque da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
 Considerando-se exclusivamente as informações recebidas e os aspectos técnico-conceituais da análise das demonstrações contábeis, o valor do ativo circulante da Sociedade Anônima L, evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de

 Após uma análise dos indicadores de liquidez (geral, corrente, seca e imediata) da Cia. X, nos exercícios de 2016 e 2017, constata-se que o índice de liquidez
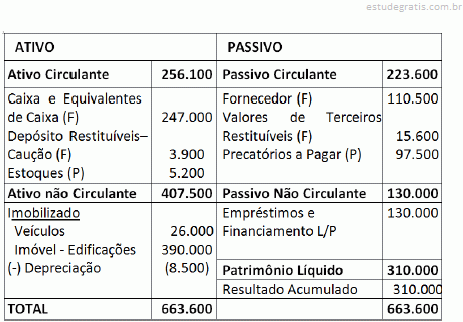
 A disposição das contas do balanço patrimonial indica que

 Depois do encerramento das contas de resultado e o levantamento do balanço patrimonial do exercício, o ativo circulante e o patrimônio líquido da entidade totalizaram, respectivamente,


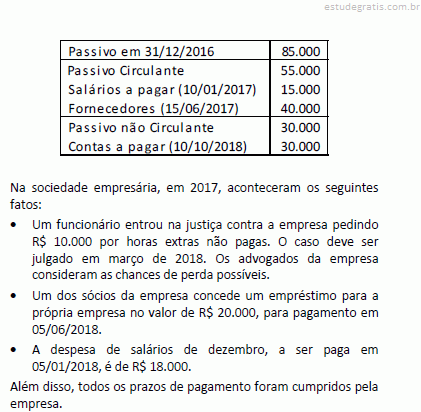
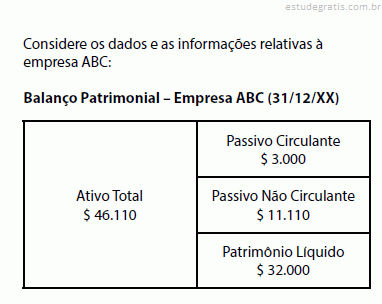
 O valor do índice de Liquidez Geral da Cia. Canguru era, em 31/12/2016, aproximadamente,
 O valor dos encargos financeiros reconhecido no resultado de 2016 e o saldo apresentado no balanço patrimonial referente à transação como um todo, em 31/12/2016, foram, respectivamente, em reais,
 O reconhecimento deste empréstimo no Balanço Patrimonial da empresa, em 31/12/2015, provocou um aumento de

 Os valores apresentados no Balanço Patrimonial nas contas Aplicações Financeiras e Ajustes de Avaliação Patrimonial, em 31/12/2016, considerando os três títulos, foram, respectivamente, em reais,
 Para que se possa realizar uma Análise Horizontal dessas informações é necessário o levantamento de dados relativos
 Com o uso, apenas, das informações disponíveis, o valor obtido a partir de uma Análise Vertical do Ativo Circulante da Onibão é
 Com base em dois indicadores de estrutura de capital da empresa, analise as afirmativas abaixo e assinale a alternativa correta:




 Com base nessas informações, as Atividades Operacionais, em 2016,
 Com base nessas informações, as Atividades de Financiamento, em 2016, geraram caixa, em reais, de
 Pela análise das demonstrações contábeis,


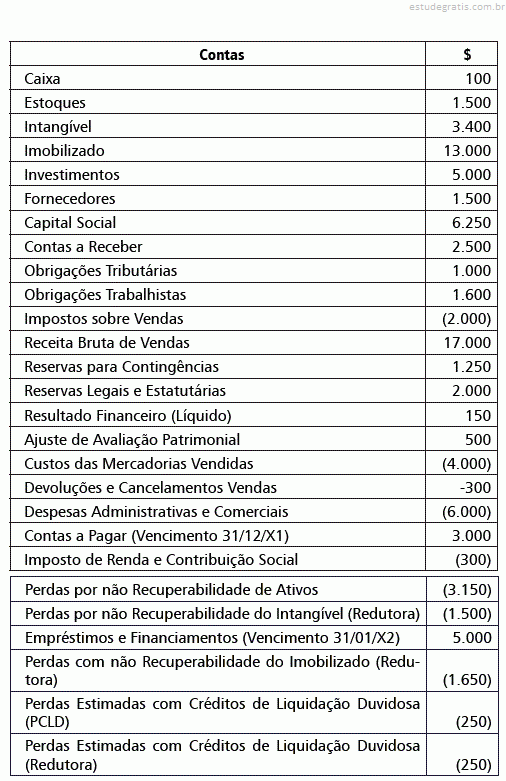
 Com base nas informações do Quadro 1, levante o Balanço Patrimonial do exercício e assinale a alternativa correta.

 Com base nos dados do Quadro 2, assinale a alternativa correta.
 Considerando as informações do Quadro 2, assinale a alternativa que indica o saldo patrimonial do exercício.


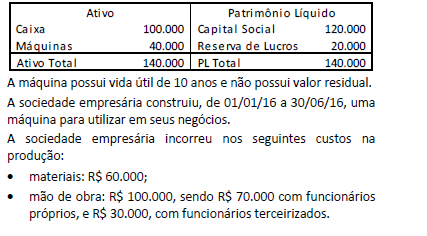
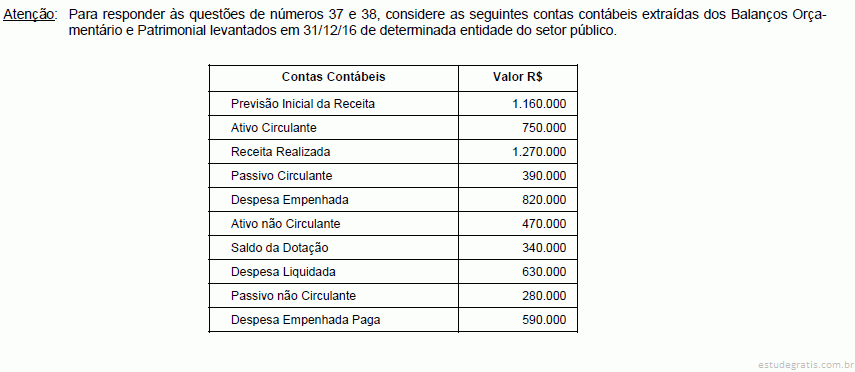 De acordo com os saldos contábeis apresentados, o patrimônio líquido da entidade em 31/12/2016 foi, em R$, de


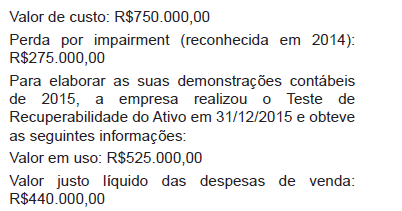
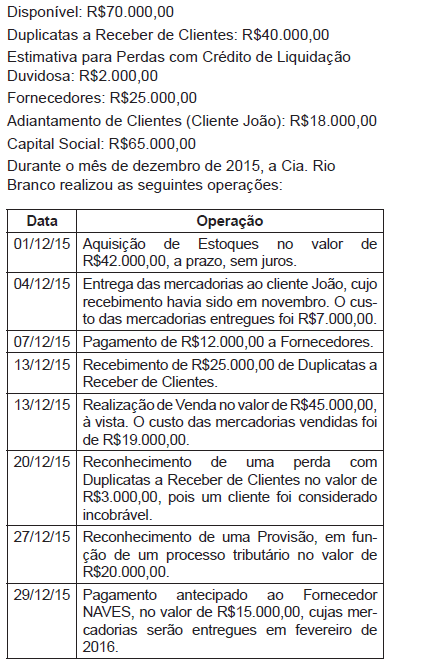
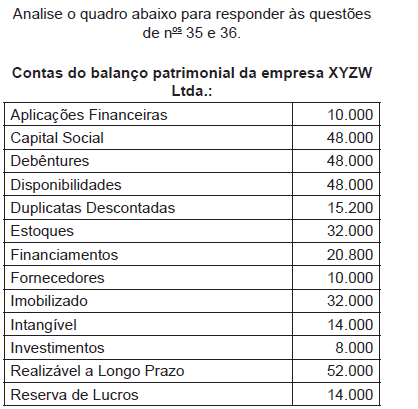 Com base nas informações das contas acima, é correto afirmar que:
 Os desembolsos de recursos financeiros, no exercício de 2015, que alteram a composição dos elementos patrimoniais, sem afetar o patrimônio líquido da entidade, totalizam, em reais,
 O índice de liquidez imediata da Cia XPTO é igual a:
 O índice de liquidez seca da Cia XPTO é igual a:


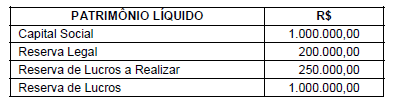
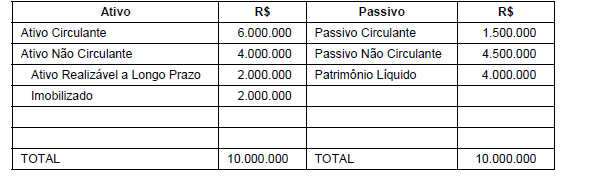
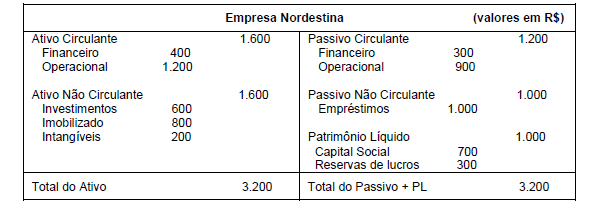
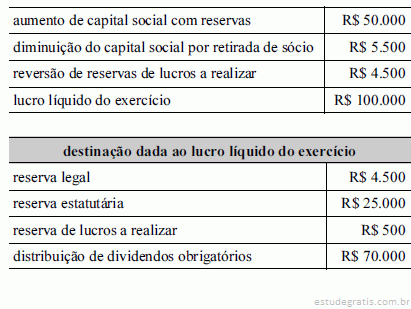 s
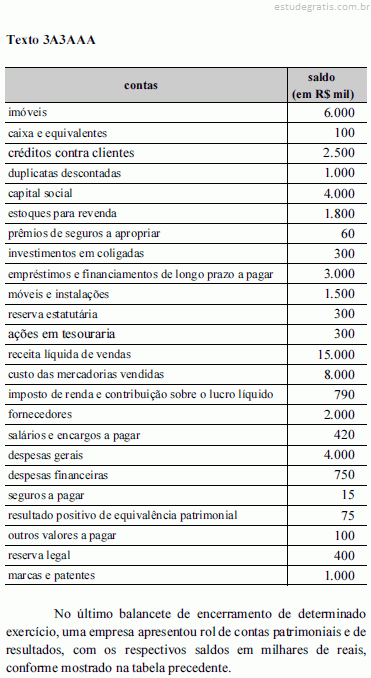 Considere que, no exercício a que o rol de contas apresentado no texto 3A3AAA se refere, a empresa não tenha distribuído dividendos. Considere, ainda, que os ativos totais deduzidos dos ativos de caráter permanente tenham totalizado R$ 4,46 milhões e o passivo total, com exceção do patrimônio líquido, tenha sido igual a R$ 7,325 milhões. Nessa situação, a liquidez geral apurada com base no balanço patrimonial do encerramento do exercício foi
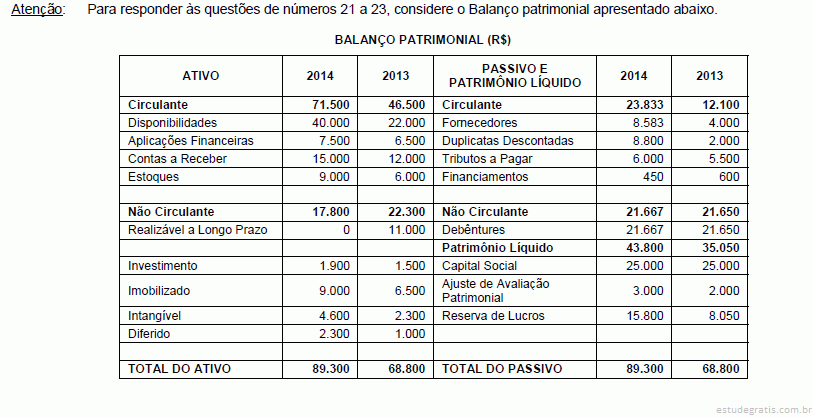 O índice de liquidez corrente é
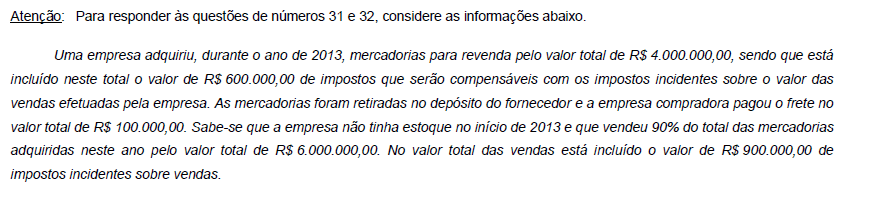 O valor do saldo de estoque remanescente evidenciado no Balanço Patrimonial de 31/12/2013 foi, em reais,
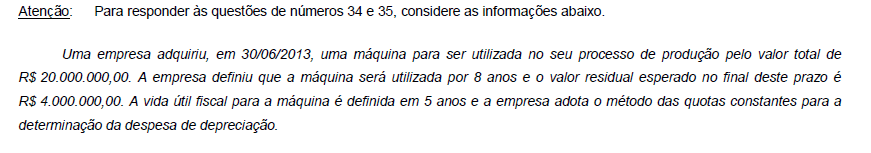 Sabendo-se que não houve necessidade de ajuste por impairment, o valor contábil desta máquina evidenciado no Balanço Patrimonial de 31/12/2014 para fins societários foi, em reais,
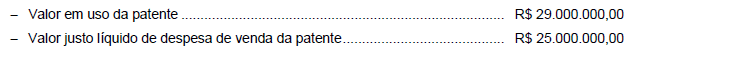

 Após o registro das operações acima, o valor total do ativo da empresa Brasil Comércio S.A., em 31/12/2014, era, em reais,
 Após o registro das operações, o resultado bruto evidenciado na Demonstração do Resultado de 2014 pela empresa Brasil Comércio S.A. foi, em reais,


 De acordo com as informações apresentadas na tabela,