Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos instrumentos de fiscalização, julgue os itens seguintes. Por meio do instrumento de fiscalização denominado auditoria avalia-se o desempenho organizacional, bem como os sistemas, os programas, os projetos e as atividades governamentais, quanto à economicidade, à eficiência e à eficácia dos atos praticados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um sistema de controle interno eficaz reduz, a níveis aceitáveis, o risco de não se atingir o objetivo de uma entidade e pode estar relacionado a uma, a duas ou a todas as três categorias de objetivos. Nesse contexto, a determinação de que os componentes e princípios relacionados continuem a existir na operação e na condução do sistema de controle interno para atingir objetivos especificados refere-se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o COSO (Committee of Sponsoring Organizations of the Treadway Commission), o controle interno é um processo conduzido pela estrutura de governança, administração e outros profissionais da entidade, e desenvolvido para proporcionar segurança razoável com respeito à realização dos objetivos relacionados a operações, divulgação e conformidade. O componente de controle interno em que se avaliam e se comunicam as deficiências no controle interno aos responsáveis por tomar ações corretivas, inclusive a estrutura de governança e alta administração, é designado
Os serviços de avaliação, também denominados assurance, consistem em exames objetivos da evidência com o propósito de fornecer para a organização uma avaliação independente sobre os processos de governança, gerenciamento de riscos e controles.
Entre os trabalhos a seguir, o único que NÃO se considera um trabalho de assurance é:
O Tribunal de Contas, no julgamento dos demonstrativos relativos ao exercício financeiro de 2016, determinou que se realizasse uma auditoria do saldo "restos a pagar", por esse ter apresentado crescimento exagerado e progressivo nos últimos exercícios. A Controladoria Interna do órgão procedeu a inspeção do saldo, constatando as seguintes irregularidades:
I. na mesma rubrica "restos a pagar" estão evidenciados tanto notas fiscais com aceite, quanto empenhos não liquidados;
II. há empenhos dos exercícios de 2010, 2011, 2012, 2013, 2014, 2015 e 2016 integrando o saldo;
III. todos os pagamentos à conta da rubrica são realizados pelo setor responsável observando o procedimento de reconhecimento de dívida, ainda que a liquidação tenha ocorrido no exercício financei...
Analisando uma série de notas fiscais em processos relativos a adiantamentos de fundos, o servidor encarregado do controle interno lembrou-se de ter visto o nome do mesmo estabelecimento comercial em outro processo que já havia sido aprovado.
Ele procedeu à recuperação do processo no arquivo e, comparando documentos, pôde averiguar que se tratava da imagem do mesmo cupom fiscal juntado em duas prestações de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao planejamento de auditoria, julgue os itens subsequentes, relativos às afirmações de auditoria. Integridade é a afirmação que, na classe de transações, direciona o auditor para verificar se todas as transações e eventos que deviam ser registrados o foram, de fato.
Fatores de risco para a ocorrência de fraude são pressões/incentivos, oportunidades ou atitudes/racionalizações que ocorrem naturalmente nos mercados, mas que acabam por favorecer o surgimento de distorções relevantes e intencionalmente causadas nas demonstrações contábeis.
A alternativa que contém, respectivamente, uma pressão/incentivo, uma oportunidade e uma atitude/racionalização reconhecidas nas normas como fatores de risco é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o COSO (Committee of Sponsoring Organizations of the Treadway Commission), o sistema de controle interno das organizações deve seguir determinadas regras e obedecer a certos requisitos, delimitados por uma estrutura integrada. A respeito desse assunto, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do controle interno no setor público federal, da auditoria interna e seus papéis de trabalho, julgue os itens a seguir. O controle interno pode ser exercido por meio das técnicas da auditoria e da fiscalização.
A empresa Produz&Vende S.A. possui uma máquina em sua fábrica de produção, que foi comprada em 02/01/2014 por R$ 300.000,00. Sabe-se que a depreciação acumulada da máquina é de R$ 50.000,00. O valor justo da máquina em 31/12/2017 era de R$ 200.000,00, ao passo que os custos e despesas de venda foram estimados em 20% do valor justo. Seu valor em uso, correspondente ao Fluxo de Caixa Descontado era de R$ 255.000,00 na mesma data.
Com base nas informações, a empresa Produz&Vende S.A. ao analisar seus dados com relação ao valor recuperável dos ativos, deve
Durante um procedimento de auditoria da conta de Veículos, foi constatado que os juros decorrentes do financiamento para aquisição de um lote de veículos, que deveriam ter sido registrados como despesa do exercício, foram capitalizados.
Os testes que retratam a situação apresentada são:
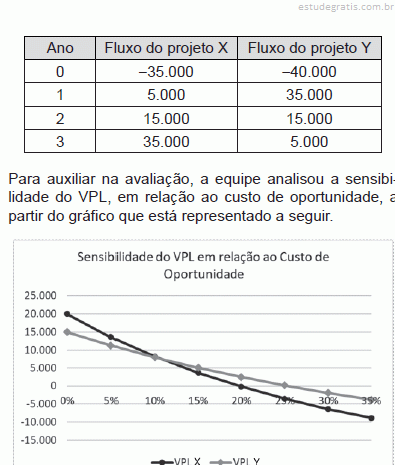
Uma equipe precisa decidir entre dois projetos mutuamente excludentes (X e Y), com prazo de três anos, cujos fluxos, em milhares de reais, estão mostrados a seguir:
Considerando-se que os projetos são mutuamente excludentes, e os VPLs são iguais para um CO aproximadamente igual a 10%, verifica-se que o(s) projeto(s)
Tendo em vista a estrutura integrada de controle interno proposta pelo Committee of Sponsoring Organization of the Treadway Commission (COSO), o compromisso da administração em obter ou gerar e utilizar informações importantes e de qualidade, originadas tanto de fontes internas quanto externas, está relacionado ao componente de
Após detectar a possibilidade da existência de assinaturas falsas em autorizações de compras e de pagamentos em uma entidade, um auditor interno realizou procedimentos com o objetivo de verificar a autenticidade e legitimidade das transações suspeitas.
Com o objetivo de avaliar o funcionamento dos controles internos estabelecidos em uma entidade, um auditor interno passou uma semana acompanhando os procedimentos de separação, conferência, embalagem e expedição de mercadorias comercializadas pela empresa.
Os testes de auditoria têm entre os seus objetivos a obtenção de evidências, as quais devem apresentar características específicas.
Quando se diz que a evidência é baseada em informação factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno, tem-se uma evidência
Os procedimentos de auditoria possibilitam ao auditor externo colher evidências e provas sobre as demonstrações contábeis da auditada. Se colhidas diretamente em fonte externa, oferecem maior grau de confiabilidade que as obtidas internamente.
Nesse contexto das provas externas, a obtenção de uma declaração formalizada de pessoa independente à auditada caracteriza a(o)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das conciliações contábeis e do balancete de verificação, julgue os itens a seguir. A auditoria contábil tem a mesma finalidade da perícia contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos trabalhos de auditoria e perícia. Devido à necessidade de emissão de laudo imparcial, o perito-assistente está impedido, em qualquer hipótese, de manter contato com o advogado do contratante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos aos trabalhos de auditoria e perícia. Na definição do tamanho da amostra que o auditor utilizará para formar sua opinião sobre as demonstrações contábeis da auditada, quanto maior for o valor da distorção esperada na população analisada, maior deverá ser o tamanho da amostra.
O registro, no livro Diário, de uma operação que altera o patrimônio de uma entidade representa um lançamento contábil e é chamado de “partida de Diário”. Universalmente, tais registros são feitos utilizando-se o método das partidas dobradas. Acerca da escrituração contábil, é correto afirmar que o lançamento contábil de
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Analise as afirmativas a seguir relativas à obrigação de o auditor determinar a materialidade para a execução da auditoria com o objetivo de avaliar os riscos de distorções relevantes e determinar a natureza, a época e a extensão de procedimentos adicionais de auditoria.
I. A materialidade para execução da auditoria é fixada para reduzir a um nível adequadamente baixo a probabilidade de que as distorções não corrigidas e não detectadas em conjunto nas demonstrações contábeis excedam a materialidade para as demonstrações contábeis como um todo.
II. A materialidade para execução da auditoria relacionada a um nível de materialidade determinado para classe específica de transações é fixada para reduzir a um nível adequadamente baixo a probabilidade de que as distorções não c...
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Para determinar se é apropriado usar evidência de auditoria da efetividade operacional dos controles obtida em auditorias anteriores e, caso afirmativo, a duração do período de tempo que pode decorrer antes de testar novamente o controle, o auditor deve considerar os seguintes aspectos, EXCETO:
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
A maior parte do trabalho do auditor para formar sua opinião consiste na obtenção e avaliação da evidência de auditoria, que é obtida por meio de procedimentos de auditoria.
A esse respeito, numere a COLUNA II de acordo com a COLUNA I, fazendo a relação entre os procedimentos de auditoria e seus objetivos, conforme prescrito pela NBCT TA 500.
COLUNA I
1. Inspeção
2. Indagação
3. Confirmação externa
COLUNA II
( ) Fornecer evidências de auditoria que podem conter informações significativamente divergentes daquelas já obtidas, por exemplo, informações referentes à possibilidade de a administração burlar os controles.
( ) Fornecer evidências de auditoria a respeito da ausência de certas condições, por exemplo, a ausência de aco...
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Qual é a análise que objetiva avaliar o aumento ou a diminuição dos valores que expressam os elementos patrimoniais ou do resultado, em uma determinada série histórica de exercícios?
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
O parecer do auditor independente deve ser claro e expressar objetivamente se as demonstrações contábeis auditadas, em todos os aspectos relevantes, na opinião do auditor, estão ou não adequadamente representadas. Nas demonstrações contábeis de determinada instituição financeira consta a provisão para devedores duvidosos, porém em montante tal que não representa a real inadimplência dos clientes. No parecer dos auditores consta o seguinte parágrafo: “Em nossa opini o, exceto quanto aos efeitos da insuficiência de provisão para créditos de liquidação duvidosa comentada no parágrafo 3º, as demonstra ões contábeis...”. Essa express o é empregada em pareceres
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A obtenção e o tratamento de dados e informações são cruciais para o sucesso de uma auditoria e não devem ser realizados sem o uso de técnicas apropriadas. Em relação a essas técnicas,
A inclusão, pelo conselho, das receitas de prestação de serviços e de convênios no mesmo orçamento da receita de anuidades está em consonância com o princípio do(da)
Entre as técnicas de auditoria adotadas pelo Sistema de Controle Interno do Poder Executivo Federal, o cotejamento de informações obtidas de fontes independentes, no âmbito da própria organização, com vistas à consistência mútua entre diferentes amostras de evidência, constitui-se no(na)
As empresas do ramo petrolífero costumam capitalizar no mercado internacional, extremamente exigente para com os requisitos de clareza contratual, de pontualidade na entrega do produto, de qualidade global do produto e de certificação nas normas universais de qualidade, meio ambiente e segurança e saúde no trabalho. Por essa razão, periodicamente são realizadas auditorias internas e externas nessas empresas, com vistas a garantir os padrões de excelência requeridos pelo referido mercado. As auditorias internas são conduzidas pela própria organização, para análise crítica pela direção e para outros propósitos internos, como, por exemplo, para confirmar a eficácia do sistema de gestão ou para obter informações para a melhoria do sistema de gestão em vigor. As auditorias exte...
A auditoria das demonstrações contábeis envolve a obtenção e a avaliação de evidências, por meio de procedimentos de auditoria, para a emissão de uma opinião do auditor sobre as adequações dessas demonstrações. Sobre os procedimentos de auditoria, é INCORRETO afirmar:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ), com base nas normas de auditoria.
( ) as formas de realizar uma auditoria, são definidas quanto a extensão dos trabalhos – a juízo do auditor, a profundidade dos exames e à tempestividade – podendo ser permanente ou eventual.
( ) O auditor não precisa considerar a relevância quando determinar a natureza, oportunidade e extensão dos procedimentos de auditoria, quando avaliar o efeito das distorções sobre os saldos, denominações e classificação das contas, e quando determinar a adequação da apresentação e da divulgação da informação contábil.
( ) O auditor, seja ele interno ou externo, público ou privado, deve seguir as normas de auditoria interna ou externa, quanto às definições dos objetivos d...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No que se refere à extensão do trabalho de auditoria, aquela que compreende um conjunto específico de exames no qual não se aplicam todas as normas de auditoria, sendo utilizada nas circunstâncias em que seja inviável a realização da auditoria sobre todos os elementos componentes do patrimônio e sobre todas as operações do exercício auditado, especialmente em caráter de urgência, é denominada
“Os auditores devem ter bom conhecimento das técnicas e dos procedimentos de auditoria a fim de que possam obter evidências suficientes, adequadas, relevantes e em bases razoáveis para comprovar os achados e sustentar suas opiniões e conclusões” (NAT) NÃO é atributo das evidências:
Tendo em conta os “componentes do controle interno”, segundo o COSO Internal Control – Integrated Framework (2013), considere as seguintes assertivas.
I – O ambiente de controle é um conjunto de normas, processos e estruturas que fornece a base para a condução do controle interno por toda a organização.
II – A avaliação de riscos prescinde de um processo dinâmico e interativo para identificar e avaliar os riscos à avaliação dos objetivos. Esses riscos de não atingir os objetivos em toda a entidade não são considerados em relação às tolerâncias aos riscos estabelecidos.
III – A comunicação interna é o meio pelo qual as informações são transmitidas para a organização, fluindo em todas as direções da entidade. Ela permite que os funcionários recebam uma mensage...
Segundo o IIA (Institute of Internal Auditors), quem descreve a natureza da auditoria interna e fornece os critérios de qualidade contra os quais o desempenho desses serviços possa ser avaliado são:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A norma profissional que trata da independência do auditor externo reconhece que a ameaça de familiaridade é especialmente relevante no contexto de auditoria de demonstrações contábeis, de modo que requer o rodízio do sócio do trabalho após o período de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As instituições financeiras devem utilizar o plano contábil das instituições do sistema financeiro nacional (COSIF) em conformidade com as normas do sistema financeiro e cada conta contábil tem definida sua função na contabilidade.
Considerando essa afirmação, assinale a alternativa que define a função da conta contábil:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A norma profissional que trata da independência do auditor externo reconhece que a ameaça de familiaridade é especialmente relevante no contexto de auditoria de demonstrações contábeis, de modo que requer o rodízio do sócio do trabalho após o período de
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
A extensão de procedimento de auditoria é determinada após a consideração da materialidade, do risco avaliado e do grau de segurança, os quais o auditor planeja obter. Em geral, a extensão dos procedimentos de auditoria aumenta, à medida que
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O auditor, após aceitar o trabalho, toma conhecimento que a administração impôs uma limitação ao alcance da auditoria, o que resultará na necessidade de uma opinião com ressalva ou abstenção em expressar uma opinião sobre as demonstrações contábeis. Neste caso, considerando a Resolução do CFC n. 1.232/2009, como, inicialmente, o auditor deve proceder?
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
O auditor deve exercer julgamento profissional ao planejar e executar a auditoria de demonstrações contábeis, e este exercício baseia-se nos fatos e nas circunstâncias conhecidos. Portanto, o julgamento profissional é necessário às decisões sobre
Banca:
Universidade Federal de Santa Catarina (UFSC)
Consiste num plano de ação detalhado, destinado a orientar o trabalho específico do auditor interno, permitindo-lhe complementá-lo quando circunstâncias imprevistas assim o recomendarem. Deve contemplar todas as informações disponíveis e necessárias ao desenvolvimento de cada trabalho a ser realizado, com o objetivo de determinar-lhe a extensão e profundidade, considerando a legislação específica, o resultado de auditorias anteriores e as normas do órgão ou setor que receberá a auditagem. Esse conceito refere-se:
A constatação de que o objeto em exame apresenta total condição de uso é um dos requisitos que devem ser atendidos quando aplicada a técnica de auditoria conhecida como
A equipe técnica de um determinado Tribunal de Contas deseja confirmar a correção do montante a pagar, registrado no Balanço Patrimonial de 31 de dezembro de 2013, ao fornecedor de gêneros alimentícios em uma das Prefeituras sujeitas à sua fiscali zação. A técnica de auditoria a ser aplicada para obter esta confirmação denomina-se
O aspecto da análise documental que deve ser atendido na verificação destinada a comprovar se o empenho da despesa foi emitido por autoridade competente denomina-se
Banca:
Universidade Federal de Santa Catarina (UFSC)
A análise da consistência tem por objetivo observar os dados de previsão e execução da receita e fixação e realização da despesa orçamentária, verificando o equilíbrio entre previsão inicial da receita e fixação inicial da despesa, a compatibilidade dos valores da receita e da despesa realizada com o Balanço Financeiro. Assinale a alternativa que apresenta um ponto específico para análise do Balanço Orçamentário em relação à realização da despesa.
Banca:
Universidade Federal de Santa Catarina (UFSC)
A aplicação dos procedimentos de auditoria deve ser realizada através de provas seletivas, testes e amostragens, em razão da complexidade e volume das operações. Marque a alternativa que apresenta os procedimentos técnicos básicos que devem ser considerados pelo auditor na aplicação dos testes de observância e substantivos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de indicadores de desempenho, julgue os itens subsequentes. Ao elaborar um indicador, um profissional que trabalha com a prestação de serviços voltada para o atendimento ao público deverá considerar, entre as variáveis necessárias à composição do indicador, a satisfação do cliente e a demanda atendida, que se vinculam, respectivamente, à qualidade e à quantidade.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os procedimentos de verificação de índices de liquidez, variações ativas, passivas, volume de operações, rotatividade ativa e passiva, análise horizontal e vertical do resultado, bem como na identificação de itens não usuais, podendo ser por uma leitura do razão contábil, são testes usualmente utilizados
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os adiantamentos a fornecedores, para compra de bens que serão utilizados na manutenção das atividades da empresa, devem ser contabilizados e classificados no
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
É uma atividade especializada aplicada em entidades, que compreende o levantamento de dados e a análise da produtividade, seja qualitativa ou quantitativa, e a rentabilidade dessas entidades; custos das operações, do equilíbrio e do crescimento estrutural e patrimonial, incluindo a situação financeira. Ademais, consiste em revisões sistemáticas de programas, organizações, atividades ou segmentos operacionais dos setores públicos e privados, com a finalidade de avaliar e comunicar se os recursos da organização estão sendo usados eficientemente, bem como se estão sendo alcançados os objetivos operacionais. Entende-se, ainda, que é o processo de avaliação do desempenho real, em confronto com o esperado, o que leva, inevitavelmente, à apresentação de recomendações destinadas a ...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Trata-se da aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades-base tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite ao auditor concluir sobre toda a população.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Propriedade para investimento é a propriedade (terreno ou edifício – ou parte de edifício – ou ambos) mantida para auferir aluguel ou para valorização do capital ou para ambos, e não para uso na produção, ou fornecimento de bens, ou serviços ou para finalidades administrativas, nem para venda no curso ordinário do negócio, e deverá ser classificada no
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O auditor, ao selecionar uma amostra de documentos relacionados às rubricas de despesas, a fim de verificar ou atestar a existência e veracidade das despesas, valores corretos, bem com sua contabilização, está cumprindo com um teste
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Um auditor, ao confrontar com uma empresa que apresenta prejuízos anuais recorrentes, na qual não há eficiência nas unidades geradoras de caixa e que mantém o seu patrimônio líquido a descoberto, avaliará a empresa no pressuposto de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O acompanhamento, pelos auditores externos, do inventário físico de estoques de matéria-prima, produtos em processo, produtos acabados e material auxiliar de uma indústria metalúrgica em uma determinada data-base, para efeito da auditoria das demonstrações contábeis, é um teste
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O uso de Processamento Eletrônico de Dados (PED) por uma empresa está ligado diretamente à eficiência e competência com que esta processa e armazena informações vitais para formação de informações contábeis e de relatórios, afetando assim a organização e os procedimentos adotados por ela na consecução de adequados controles internos.
Nesse contexto, considerando que o PED será avaliado em conjunto com os controles internos da empresa, porque deles faz parte, o auditor deve dispor de compreensão suficiente dos recursos de PED e dos sistemas de processamento existentes a fim de avaliá-los
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O auditor, ao considerar todos os fatos divulgados; as atas de reuniões de acionistas, administradores e outros órgãos estatutários ou decisórios; os informes de qualquer espécie divulgados pela entidade; e a existência de fatos não revelados pela administração nas demonstrações contábeis que tenham efeitos retroativos relevantes sobre essas demonstrações, está buscando suporte para formar uma opinião, considerando:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Dentre as atribuições de um auditor, estar alerta a evidências de auditoria que contradigam outras evidências obtidas; informações que coloquem em dúvida a confiabilidade dos documentos e respostas a indagações a serem usadas como evidências de auditoria; condições que possam indicar possível fraude; e circunstâncias que sugiram a necessidade de procedimentos de auditoria, além dos exigidos pelas NBC TAs, significa
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O objetivo do auditor é comunicar apropriadamente as deficiências de controle interno que identificou durante a auditoria e que, no seu julgamento profissional, são de importância suficiente para merecer sua divulgação e esclarecimento. O auditor, ao se deparar com uma fraude que impactará diretamente na emissão do relatório, deverá comunicar o fato
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na Auditoria Interna, os testes de observância visam à obtenção de razoável segurança de que os controles internos estabelecidos pela administração estão em efetivo funcionamento, inclusive quanto ao seu cumprimento pelos funcionários e administradores da entidade. A respeito da aplicação de procedimentos de auditoria, o de obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro ou fora da entidade, refere-se aos procedimentos de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes e procedimentos de auditoria, julgue os itens subsecutivos.
Os testes de observância são aplicados pelo auditor quando ele deseja obter provas suficientes e convincentes sobre transações, de maneira a lhe proporcionar fundamentação para a opinião acerca de determinados fatos e para avaliar a funcionalidade do sistema contábil da empresa auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as Normas Brasileiras para o Exercício da Auditoria Interna e com a Resolução CFC n.º 986/2003, julgue os itens que se seguem.
A política e os objetivos estratégicos da entidade não devem influenciar o planejamento dos trabalhos da auditoria interna, que deve manter sua independência e objetividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a aspectos gerais, princípios e normas de auditoria, julgue os itens de 111 a 115.
O procedimento de auditoria denominado inspeção refere-se ao exame de registros ou documentos eletrônicos internos ou externos à entidade auditada, bem como ao exame físico de um bem patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.
Um auditor deve se ater aos aspectos quantitativos dos desvios amostrais obtidos nas amostragens estatísticas, uma vez que os desvios causados por aspectos qualitativos são pouco relevantes para a auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.
O risco de amostragem está relacionado, entre outras hipóteses, com a possibilidade de que uma amostra tenha sido selecionada com base em critérios estatísticos corretos, mas que não é adequada para representar a população.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.
A taxa de desvio da amostra, apesar de não representar a estimativa da verdadeira taxa de desvio da população, é uma das análises mais empregadas na prática, sendo calculada pelo quociente entre a quantidade de desvios amostrais e a quantidade de desvios calculados da população.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.
Considere que uma carteira de clientes de uma instituição financeira seja composta pelas classes ouro, prata, cobre e lata. Para que a auditoria realizada nessa instituição possa avaliar a gestão de riscos dos financiamentos concedidos, é mais adequado empregar a amostragem estratificada em função das classes de clientes, o que terá maior probabilidade de aumentar a eficiência do trabalho, desde que as subpopulações sejam distintas e cada classe possua características similares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.
Em auditoria, quando a população é muito grande, deve-se realizar a amostragem, que é a aplicação de procedimentos exclusivamente estatísticos na totalidade da população para a seleção de uma amostra representativa do estudo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos procedimentos de emprego de amostragem em auditoria, julgue os itens a seguir.
Na aplicação de testes de controles, o risco de amostragem pode indicar conclusões incorretas, ao evidenciar uma distorção relevante, que, na verdade, inexiste.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes e procedimentos de auditoria, julgue os itens subsecutivos.
Para expressar uma conclusão de forma positiva em trabalho de asseguração razoável, é necessário que o auditor independente obtenha evidência apropriada e suficiente, com aplicação de testes substantivos e de observância.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes e procedimentos de auditoria, julgue os itens subsecutivos.
Quando o auditor detecta inconsistência entre evidências oriundas de fontes diferentes, o julgamento profissional é o parâmetro para decidir qual a fonte mais confiável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes e procedimentos de auditoria, julgue os itens subsecutivos.
Para expressar uma opinião de forma positiva, o auditor deve executar procedimentos relacionados aos riscos identificados, sendo esses procedimentos uma combinação de testes ou sua reexecução, procedimentos analíticos, indagação e(ou) testes de eficácia operacional de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos objetivos, técnicas e procedimentos de auditoria, julgue os seguintes itens.
Os testes de aderência ou observância, cujo objetivo é identificar a existência, a efetividade e a continuidade dos controles internos, consistem em um conjunto de procedimentos de auditoria destinado a confirmar se as funções críticas de controle interno estão sendo efetivamente executadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos objetivos, técnicas e procedimentos de auditoria, julgue os seguintes itens.
Em uma entrevista, podem-se classificar as questões de auditoria em vários tipos. Uma questão do tipo exploratório, por exemplo, é formulada com vistas a esclarecer desvios em relação ao desempenho padrão ou ao estabelecido como meta. Por meio desse tipo de questão, pode-se, por exemplo, indagar do responsável por um programa das empresas fiscalizadas pelo MTE por que razão um percentual muito baixo de empresas teria sofrido autuação e por que a maior parte das autuações não teria apresentado nenhum resultado prático.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos objetivos, técnicas e procedimentos de auditoria, julgue os seguintes itens.
A aplicação do método da amostragem é, em geral, recomendada nos trabalhos de auditoria, exceto no caso de a população e a amostra serem muito pequenas, no de a população ser grande e suas características serem de difícil mensuração ou no de não haver necessidade de alta precisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos objetivos, técnicas e procedimentos de auditoria, julgue os seguintes itens.
Na realização do seu trabalho em determinado ente, ao constatar que não foram calculados e demonstrados os encargos incidentes sobre salários não reclamados de empregados recém-demitidos e sobre reclamações trabalhistas em tramitação há muito tempo na justiça trabalhista, o auditor-fiscal do trabalho deverá recomendar a constituição de reserva de contingência nos valores correspondentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à auditoria analítica, é correto afirmar que ela
mais utilizada pelos auditores externos, que dispõem de menos tempo para a realização de seus trabalhos, mas tende a ser substituída gradualmente com a crescente informatização dos processos operacionais das empresas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à amostragem estatística.
O exame de todos os documentos ou operações pode ser desejável e adequado quando esses documentos ou operações forem poucos e de valor unitário elevado, ou, também, quando houver risco relevante e outros meios não oferecerem evidência de auditoria apropriada e suficiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à amostragem estatística.
No caso de um auditor se deparar com grandes populações, deverá aumentar proporcionalmente o tamanho da amostra, para assegurar o mesmo grau de confiança que alcançaria no caso de uma população pequena.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à amostragem estatística.
Um depósito elevado além dos limites usuais, creditado na conta de uma empresa, incompatível com a sua atividade e a sua movimentação, é considerado uma anomalia e deve levar o auditor a obter um alto grau de certeza de que essa distorção ou desvio não seja representativo da população.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à amostragem estatística.
Uma das vantagens do critério de seleção de itens acima de determinado valor é que, pela lei dos grandes números, tal procedimento permitirá verificar uma grande proporção do valor total de determinada conta ou tipo de transação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos testes e procedimentos de auditoria e à revisão analítica, julgue os itens que se seguem.
Os procedimentos de auditoria são definidos no próprio programa. Nessa ocasião, descreve-se o que deve ser feito e como devem ser realizados os exames. As averiguações e verificações devem permitir que os auditores formem uma opinião que fundamente sua manifestação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos testes e procedimentos de auditoria e à revisão analítica, julgue os itens que se seguem.
Uma das características da revisão analítica consiste na fixação de uma diferença máxima aceitável entre os valores observados e os esperados, que pode ser expressa em valor monetário, percentual, uma combinação de ambos ou, mais raramente, mediante o resultado de modelos estatísticos mais sofisticados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos testes e procedimentos de auditoria e à revisão analítica, julgue os itens que se seguem.
A revisão analítica tem como referência comparações entre valores das demonstrações contábeis, com vistas à verificação de sua razoabilidade, tomando por base indicadores oficiais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne aos testes e procedimentos de auditoria e à revisão analítica, julgue os itens que se seguem.
O auditor, ao examinar as rotinas adotadas pelos servidores de um órgão e as comparar com os manuais da organização e as suas normas de funcionamento, estará efetuando um teste de observância.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação e as normas gerais do Sistema de Planejamento e Orçamento Federal e do Sistema de Controle Interno do Poder Executivo Federal, julgue os itens a seguir.
A realização de testes de observância tem por objetivo garantir que os procedimentos de controle interno estabelecidos pela administração pública e o sistema contábil das entidades públicas estejam em efetivo funcionamento.
De que forma a observação da realização dos procedimentos da administração, quanto à contagem física dos estoques, permite ao auditor obter evidência de auditoria?
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O principal objetivo do teste no qual se avaliam os pagamentos efetuados no mês subsequente ao do encerramento das demonstrações, é verificar a existência de:
Para a realização da auditoria, a comissão deve possuir um local no hospital especialmente destinado a ela ou um setor comum a outras atividades que se coadunem. Analise.
I. O local deve possuir arquivos e outros materiais indispensáveis.
II. O local deve possuir formulários nos vários modelos que serão utilizados.
III. A auditoria não precisa de privacidade ou independência; qualquer pessoa deve ter acesso aos serviços.
IV. A auditoria necessita de funcionários capacitados para a prestação do serviço.
V. A auditoria não tem por finalidade avaliar um indivíduo ou um grupo.
A técnica de amostragem que consiste em dividir uma população em subpopulações, cada uma sendo um grupo de unidades de amostragem com características semelhantes é denominada amostragem
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da definição, implantação e gestão de políticas de segurança e auditoria, julgue os itens subsequentes.
Uma política de segurança eficaz parte da premissa do uso efetivo de um conjunto de ferramentas de segurança, como firewalls, sistemas de detecção de intrusos, validadores de senha e criptografia forte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria requer o uso de determinadas técnicas e procedimentos bem delimitados pela doutrina especializada. A respeito desse assunto, julgue os itens subsequentes.
Um achado de auditoria pode ser delimitado por seus atributos, que são: a situação encontrada, o critério e as evidências.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria requer o uso de determinadas técnicas e procedimentos bem delimitados pela doutrina especializada. A respeito desse assunto, julgue os itens subsequentes.
Se o regime de bens do casamento de acionistas da entidade não for considerado necessário para a compreensão da situação patrimonial sob análise, o auditor deve excluir esse aspecto das entrevistas realizadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da definição, implantação e gestão de políticas de segurança e auditoria, julgue os itens subsequentes.
Registros ou logs de auditoria podem conter dados pessoais confidenciais e de intrusos; por isso, é importante que medidas de proteção adequadas sejam tomadas, como, por exemplo, não permitir, quando possível, que administradores de sistemas não tenham permissão de exclusão ou desativação de registros de suas próprias atividades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos conceitos e às normas aplicáveis à auditoria.
Na hipótese de a seleção de testes de auditoria recomendar o exame de lançamentos contábeis, o auditor deve verificar também a documentação de suporte, de modo que, caso se trate de documento oficial sobre o qual recaia suspeita quanto à legitimidade e à autenticidade, deve ser consultado o registro no órgão competente ou requerida certidão atualizada.