Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Ao examinar o subgrupo Investimentos do Ativo Não Circulante da Cia. A, o auditor independente constatou que a entidade tinha a propriedade das seguintes participações societárias:
I. sessenta por cento das ações com direito a voto da Cia. B;
II. vinte por cento das ações sem direito a voto da Cia. C;
III. dez por cento das ações com direito a voto na Cia. D;
IV. vinte e cinco por cento das ações com direito a voto da Cia. E.
Constatou também que, desconsiderando o investimento em que era controladora, a Cia. A detinha influência significativa apenas na Cia. C e na Cia. E.
Ao examinar se tais participações societárias estavam mensuradas corretamente, o auditor verificou que a entidade auditada adotou os procedimentos recomendados pel...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na auditoria do grupo Imobilizado do Ativo Não Circulante, o auditor independente deve observar as normas brasileiras de contabilidade sobre o reconhecimento e mensuração desses ativos. Em relação ao assunto, é correto afirmar que
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
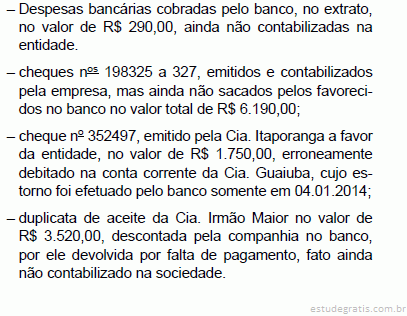
O saldo devedor da conta analítica Bancos conta Movimento- Banco Ideal S/A, registrado no livro Razão da Cia. Horizonte em 31.12.2013, era de R$ 192.820,00, antes da conciliação bancária a ser efetuada pelo auditor independente. O saldo credor constante do extrato bancário emitido pelo referido banco, na mesma data, correspondia a R$ 193.450,00. Os seguintes fatos contábeis, referentes à matéria, foram levantados pelo auditor:
De posse dessas informações, o auditor concluiu que o saldo correto, em R$, da referida conta correspondia, em 31.12.2003, a:
Banca:
Instituto Americano de desenvolvimento (IADES)
A respeito do trâmite de elaboração e acompanhamento do Plano Anual de Atividades das Auditorias Internas (PAINT), das entidades da Administração Indireta do Poder Executivo Federal, assinale a alternativa correta.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
O Sistema de Controle Interno do Poder Executivo Federal tem as seguintes finalidades: I. Avaliar o cumprimento das metas previstas na Lei de Diretrizes Orçamentárias, a execução dos programas de governo. II. Avaliar os resultados, quanto à eficácia e eficiência, da gestão orçamentária nos órgãos e nas entidades da Administração Pública Federal. III. Apoiar o controle interno no exercício de sua missão institucional.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
São o conjunto de documentos e apontamentos com informações e provas coligidas pelo auditor interno que consubstanciam o trabalho executado. Estamos falando dos(as):
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Analise as afirmações abaixo: I. A auditoria das demonstrações contábeis constitui o conjunto de técnicas que tem por objetivo a emissão de parecer sobre a sua adequação, consoante os Princípios Fundamentais de Contabilidade e as Normas Brasileiras de Contabilidade e, no que for pertinente, a legislação específica. II. Os procedimentos de auditoria são o conjunto de técnicas que permitem ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas. III. Risco de auditoria é a possibilidade de o auditor vir a emitir uma opinião tecnicamente inadequada sobre demonstrações contábeis significativamente incorretas. Assinale a correta:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As deficiências de controle interno que o auditor identificou durante a auditoria e que, no seu julgamento profissional, são de importância suficiente para merecer a atenção deverão ser comunicadas apropriadamente
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Representa, em uma organização, o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger os ativos, produzir dados contábeis confiáveis e ajudar a administração na condução ordenada dos negócios da empresa:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No que tange ao relatório da auditoria, o auditor, tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes e generalizadas para as demonstrações contábeis e deverá
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Avaliar o nível de operacionalização das unidades consoante os normativos vigentes, contribuir para otimização da dinâmica de autuação das unidades por meio de ações preventivas, cobrindo produtos, serviços e infraestrutura; verificar a adequacidade das normas operacionais e unidades em função da evolução tecnológica de cada organização; e estimular a qualidade organizacional, entre outros não menos importantes, são objetivos gerais relativos à
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Para detectar e analisar situações anormais e significativas constatadas nas demonstrações contábeis, mais precisamente nas contas do balanço patrimonial e da demonstração do resultado, bem como identificar áreas prioritárias ou áreas com problemas, onde, portanto, deverá concentrar mais atenção, o auditor deverá
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os(as)___________________ constituem exames e investigações, incluindo testes de observância e testes substantivos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade. Assinale a alternativa que preenche corretamente a lacuna do texto.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Constituem documentos e registros dos fatos, informações e provas, obtidos no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações. Devem ter abrangência e grau de detalhe suficientes para propiciarem a compreensão do planejamento, da natureza, da oportunidade e da extensão dos procedimentos de Auditoria Interna aplicados, bem como do julgamento exercido e do suporte das conclusões alcançadas. O texto trata de
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Risco de amostragem consiste na possibilidade de a conclusão do auditor, baseada em determinada amostra, ser diferente da conclusão que seria alcançada se toda a população estivesse sujeita ao mesmo procedimento de auditoria. Desta forma, é correto afirmar que o auditor, nos testes de observância, está sujeito ao risco de amostragem de
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O procedimento técnico básico a ser considerado pelo auditor durante os testes de observância e substantivos, que consiste na obtenção de informações junto a pessoas ou entidades conhecedoras da transação, dentro ou fora da entidade, denomina-se
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os testes que são empregados pelo auditor com finalidade de obter provas suficientes e convincentes sobre as transações, saldo e divulgações nas demonstrações financeiras, que lhe proporcionem fundamentação razoável para a emissão do relatório, denominam-se
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O ato intencional de supressão ou omissão de transações nos registros contábeis, assim como a adulteração e manipulação de documentos de forma a modificar os registros de ativos, passivos e resultados denomina-se
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O auditor, ao certificar a existência de limitação significativa na extensão do exame que o impossibilite de formar opinião sobre as demonstrações contábeis, em razão não ter obtido comprovação suficiente para fundamentá-la, deverá emitir parecer
Atualmente, as equipes de auditoria se dividem estrategicamente de acordo com as especialidades de cada profissional, executando testes direcionados à sua área de atuação. Os profissionais especializados na área fiscal, por exemplo, realizarão os testes de
No início de um processo de auditoria, o auditor deve realizar um planejamento adequado para que o trabalho seja executado com excelência. Para isso, é necessário avaliar a situação da entidade e determinar onde e como os testes serão aplicados. Nesse sentido, uma das situações que deve ser observada para os testes na área financeira é a(o)
No momento conclusivo de um trabalho de auditoria, o auditor deverá emitir um parecer sobre tudo o que foi analisado naquele período. Quando o auditor não obtém elementos comprobatórios suficientes para formar sua opinião sobre as demonstrações financeiras tomadas em conjunto, ele emitirá um(a)
Discute-se muito sobre a intervenção estatal nos rumos de determinadas empresas que possuem o controle do Estado. As mais importantes têm controle da União Federal, que recebe polpudos dividendos pela lucratividade das mesmas. Essas empresas estatais, que têm participação privada, realizam atividade econômica de produção e comercialização de bens e não possuem privilégios equivalentes à Fazenda Pública, são as denominadas
Quando a Constituição Federal estabelece que as contas dos Municípios ficarão, durante sessenta dias, anualmente, à disposição de qualquer contribuinte, para exame e apreciação, o qual poderá questionar-lhes a legitimidade, nos termos da lei, está cuidando do denominado controle
Para se resguardar dos diversos riscos inerentes aos processos internos, a empresa utiliza controles internos contábeis ou técnicos e administrativos. Um exemplo de controle interno administrativo é o(a)
Os papéis de trabalho podem ser classificados como permanentes ou correntes de acordo com a sua aplicabilidade no processo de auditoria. São exemplos de papéis de trabalho correntes
Antes de iniciar os testes de auditoria, é necessário que o auditor determine uma amostra para examinar, que esteja de acordo com o volume de transações realizadas. Com isso, o tamanho da amostra selecionada para os testes de auditoria deve
O nível de confiança dos dados contábeis e financeiros de uma empresa está diretamente ligado à eficiência dos controles internos associados aos processos. Sendo assim, existe uma relação que pode ser estabelecida entre os procedimentos de auditoria e a eficiência dos controles internos relacionados a um determinado processo. Nesse sentido, essa relação se explicita da seguinte forma:
De acordo com as normas de auditoria e com as boas práticas de mercado, o trabalho de auditoria deve ser adequadamente planejado. Durante a fase de planejamento, o auditor deve conhecer as operações da entidade para traçar as principais diretrizes da auditoria a ser realizada. Nesse sentido, um dos principais objetivos a ser atingido no planejamento da auditoria é
Atualmente, as instituições buscam formas de proteger seus ativos. Nesse sentido, o conjunto de procedimentos técnicos que tem por objetivo examinar a integridade, adequação e eficácia dos controles internos e das informações físicas, contábeis, financeiras e operacionais da entidade é denominado
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
O objetivo do Auditor é obter informações suficientes e adequadas para poder expressar sua opinião sobre as Demonstrações Contábeis e a posição patrimonial de uma companhia. Quando ele não consegue obter evidência apropriada e suficiente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas não generalizadas, deve emitir um relatório:
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
A Auditoria é função inerente ao Contador devidamente registrado no Conselho Regional de Contabilidade. Para que Auditor emita sua opinião ele deve obter informações suficientes e adequadas através da realização de testes e levantamentos. A suscetibilidade de uma afirmação a respeito de uma transação, saldo contábil ou divulgação, a uma distorção que possa ser relevante, individualmente ou em conjunto com outras distorções, antes da consideração de quaisquer controles relacionados recebe o nome de:
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
É a técnica de auditoria utilizada na obtenção de declaração formal e independente de pessoas não ligadas ao órgão/entidade, seja por interesses comerciais, afetivos, etc, de fatos ligados às operações do mesmo.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O relatório do auditor independente deverá ser classificado segundo a natureza da opinião que esse auditor está expressando sobre as demonstrações financeiras da entidade. Portanto, a opinião do auditor poderá ser expressa mediante um
Os administradores da empresa Jatobá S.A. definiram que as contingências trabalhistas deveriam ser constituídas pelos valores das causas já perdidas em segunda instância. Esta distorção é classificada como:
A empresa Infinitive Ltda., empresa de auditoria independente, recebeu uma resposta verbal a uma solicitação de confirmação. Após obter essa confirmação, o auditor solicitou à parte que formalizasse por escrito diretamente para ele e não obteve resposta. Nesta situação o auditor
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Fatos que chegaram ao conhecimento do auditor independente, após a data do seu relatório, ocorridas entre a data das demonstrações contábeis e a data do relatório, são considerados:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Os testes visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade são conhecidos como:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O planejamento deve considerar os fatores relevantes na execução dos trabalhos, especialmente os seguintes: I - o conhecimento detalhado da política e dos instrumentos de gestão de amostras da entidade. II - o conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e seu grau de confiabilidade da entidade. III - a natureza, a oportunidade e a extensão dos procedimentos de auditoria interna a serem aplicados, alinhados com a política de gestão de riscos da entidade. IV - a existência de entidades associadas, filiais e partes relacionadas que estejam no âmbito dos trabalhos da Auditoria Interna. V - o conhecimento do resultado e das providências tomadas em relação a trabalhos em andamento, semelhantes ou relacionados. E...
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O julgamento profissional é essencial para a condução apropriada da auditoria e é necessário em particular, nas decisões a seguir relacionadas: I - materialidade e risco de auditoria e conformidade com as normas e regulamentos financeiros II - a natureza, a época e a extensão dos procedimentos de auditoria aplicados para o cumprimento das exigências das normas de auditoria e a coleta de evidências de auditoria. III - avaliar se foi obtida evidência de auditoria suficiente e apropriada e se algo mais precisa ser feito para que sejam cumpridos os objetivos das NBC TAs e, com isso, os objetivos gerais do auditor. IV - avaliação das opiniões da administração na aplicação da estrutura de relatório financeiro aplicável da entidade. Estão corretos os seguintes itens:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A respeito da amostragem em auditoria analise os itens a seguir: I - Ao definir uma amostra de auditoria, o auditor deve considerar a finalidade do procedimento de auditoria e as características da população da qual será retirada a amostra. II - O auditor deve determinar o tamanho de amostra suficiente para aumentar o risco de amostragem a um nível mínimo aceitável. III - O auditor deve selecionar itens para a amostragem de forma que cada unidade de amostragem da população tenha a mesma chance de ser selecionada IV - O auditor deve avaliar se o uso de amostragem de auditoria forneceu uma base razoável para conclusões sobre a população que foi testada. Estão corretos:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O auditor deve definir e executar procedimentos de auditoria que sejam apropriados às circunstâncias com o objetivo de obter evidência de auditoria apropriada e suficiente. Entre os procedimentos contam os seguintes:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A evidência de auditoria para a obtenção de conclusões para fundamentar a opinião do auditor é conseguida pela execução das seguintes ações: I - procedimentos de avaliação de riscos II - testes de controles, quando exigidos pelas normas de auditoria ou quando o auditor assim escolheu III - procedimentos substantivos, inclusive testes de detalhes e procedimentos analíticos substantivos IV – levantamento de informações relativas aos trabalhos anteriores realizados por exigências legais V – obtenção de dados de empresas semelhantes com relação aos aspectos fiscais e trabalhistas Estão corretos os itens
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A determinação de materialidade pelo auditor é uma questão de julgamento profissional e é afetada pela percepção do auditor das necessidades de informações financeiras dos usuários das demonstrações contábeis. Neste contexto, é razoável que o auditor assuma que os usuários atendam as exigências a seguir, exceto:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A forma, o conteúdo e a extensão da documentação de auditoria dependem de fatores como: I - tamanho e complexidade da entidade II - natureza dos procedimentos de auditoria a serem executados III - riscos identificados de distorção não relevante IV - importância do relatório de auditoria V - natureza e extensão das exceções identificadas Estão corretos os itens:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
O auditor deve cumprir as exigências éticas relevantes, inclusive as pertinentes à independência, no que se refere aos trabalhos de auditoria de demonstrações contábeis. Entre estas exigências se destaca o ceticismo profissional, que inclui estar em alerta aos casos a seguir, com exceção de:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Risco de distorção relevante é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria. Consistem dois componentes, no nível das afirmações:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
A medida da qualidade da evidência de auditoria; isto é, sua relevância e confiabilidade no fornecimento de suporte às conclusões em que se baseia a opinião do auditor, é o conceito aplicável a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
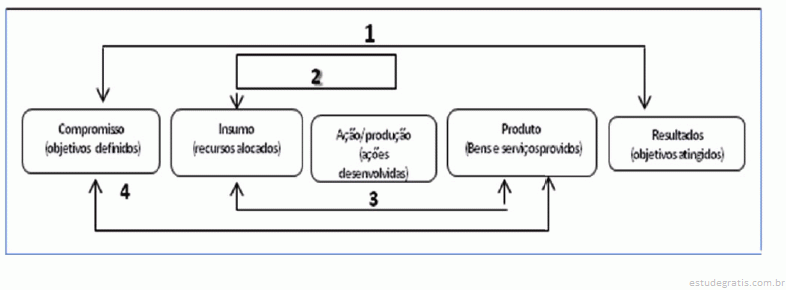
Julgue os itens a seguir, relativos às normas de conduta do auditor e à auditoria no setor público federal do Brasil. De acordo com o Tribunal de Contas da União, os recursos do processo de auditoria incluem as habilidades e as atitudes dos auditores e dos demais profissionais que concorrem para a produção do resultado da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos às normas de conduta do auditor e à auditoria no setor público federal do Brasil. Conforme o Código de Ética Profissional dos Contabilistas, é vedado ao auditor comunicar fraude e(ou) erros a terceiros, como forma de preservar a confiabilidade entre auditor e auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à extensão e aos resultados dos exames realizados pelo auditor, julgue os itens subsequentes. A divulgação em nota explicativa de uma prática contábil indevida ou de erros na sua aplicação que gerem efeitos relevantes nas demonstrações contábeis não elimina a necessidade de o auditor independente ressalvar o parecer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à extensão e aos resultados dos exames realizados pelo auditor, julgue os itens subsequentes. O resultado insatisfatório de entrevistas realizadas com uma amostra de funcionários da empresa examinada não é suficiente para o auditor destacar, em seu relatório, a inexistência de risco de subavaliação da confiabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a responsabilidade do auditor na elaboração da documentação de auditoria e a utilização pelo auditor independente dos trabalhos de auditoria interna, julgue os itens subsecutivos. Após a montagem do arquivo final de auditoria, o auditor poderá acrescentar nova documentação de auditoria, se houver autorização da entidade auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a responsabilidade do auditor na elaboração da documentação de auditoria e a utilização pelo auditor independente dos trabalhos de auditoria interna, julgue os itens subsecutivos. Caso auditores internos prestem assistência direta na auditoria, o auditor independente deverá incluir, na documentação de auditoria, os procedimentos detalhados de auditoria que foram utilizados pelo auditor interno para avaliar a adequação dos trabalhos realizados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes de auditoria e às estimativas contábeis, julgue os próximos itens. O desfecho de uma transação envolvendo um item financeiro registrado por estimativa contábil é necessariamente afetado por eventos ou condições posteriores à data em que foi estimada a mensuração de seu valor original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos testes de auditoria e às estimativas contábeis, julgue os próximos itens. Em alguns casos, mesmo um modelo de previsão não sofisticado pode ser eficaz como procedimento analítico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os normativos que orientam os trabalhos de auditoria, julgue os itens seguintes. Os testes substantivos permitem ao auditor definir o erro monetário máximo que não produzirá distorções relevantes e não diminuirá a confiabilidade das demonstrações contábeis. Os testes de observância, por sua vez, permitem ao auditor definir o desvio máximo, ou ainda, o risco máximo que não impedirá a conclusão acerca da regularidade dos controles estruturados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os normativos que orientam os trabalhos de auditoria, julgue os itens seguintes. Conforme legislação vigente, o auditor independente não pode utilizar a dupla data quando reemitir relatório de auditoria referente às demonstrações contábeis reapresentadas de exercícios anteriores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
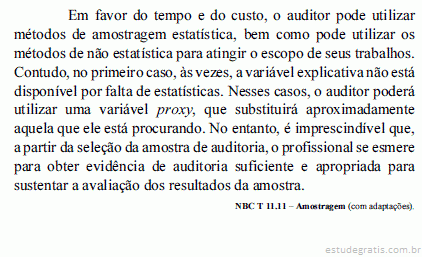
Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.
As opiniões de peritos pré-selecionados em relação ao assunto objeto da pesquisa podem ser utilizadas como variável proxy, contudo, tais julgamentos não podem ser generalizados para a população como um todo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
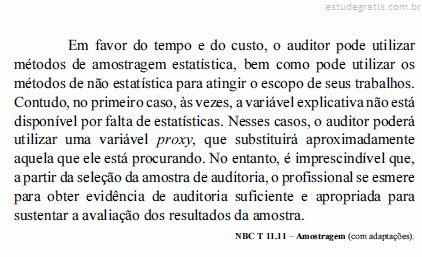
Tendo como referência o texto acima, julgue os itens a seguir, a respeito da amostragem e de suas técnicas.
Em uma auditoria, a utilização da amostragem estatística tem a vantagem de diminuir o risco inerente, além de reduzir o tempo e o custo do trabalho; no entanto, apresenta a desvantagem de não possibilitar o reconhecimento de documentos falsos, caso a empresa auditada utilize de má-fé.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo o COSO, os controles internos devem ser estruturados com base em cinco componentes, que, em suma, representam os requisitos para se alcançar os objetivos organizacionais. A respeito desse tema, julgue os itens seguintes.
Cada componente tem sua aplicação delimitada a unidades de mesmo nível hierárquico das organizações. Diante disso, o ambiente de controle tem seus princípios aplicados especificamente a unidades organizacionais que compõem o nível mais elevado das organizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das Entidades Fiscalizadoras Superiores (EFS) e da Declaração de Lima, julgue os itens a seguir. Consoante a Declaração de Lima de Diretrizes para Preceitos de Auditoria, é permitido às Entidades Fiscalizadoras Superiores usar, à sua discrição, os recursos alocados a elas em uma rubrica orçamentária separada.
Avalie as alternativas a seguir e marque a resposta correta.
I. O controle interno compreende o plano de organização e o conjunto coordenado dos métodos e medidas, adotados pela empresa, para proteger seu patrimônio, verificar a exatidão e a fidedignidade de seus dados contábeis, promover a eficiência operacional e encorajar a adesão à política traçada pela administração.
II. A NBC TA considera que existe uma deficiência de controle interno em duas situações: Uma possibilidade é quando o controle existe, é planejado, implementado ou operado de tal forma que não consegue detector o problema. Outra é quando está obsoleto, ultrapassado, já não funciona mais para aquela determinada situação.
III. Se o auditor estiver auditando uma empresa pela primeira vez, deve t...
Em relação à Auditoria no Setor Público, Auditoria operacional – ANOp é o exame independente e objetivo de determinadas dimensões de desempenho. Marque a alternativa que não representa uma dessas dimensões.
Em relação à auditoria governamental, avalie as alternativas a seguir e marque a resposta correta.
I. Achado de auditoria é qualquer fato significativo, digno de relato pelo auditor, constituído de quatro atributos essenciais: situação encontrada (ou condição), critério, causa e efeito.
II. São atributos das evidências de auditoria: a validade, a confiabilidade, a relevância e a suficiência.
III. No que diz respeito à materialidade da auditoria no setor público, nem sempre benefícios das auditorias operacionais são financeiros, mas o aperfeiçoamento de processos em objetos de auditoria com alta materialidade tem grande possibilidade de gerar economia ou eliminar desperdícios.
Identifique a respectiva sequência que identifica o pronunciamento correto do auditor.
Quando o auditor concluir que:
- tendo obtido evidência de auditoria apropriada e suficiente, conclui que as distorções, individualmente ou em conjunto, são relevantes, mas não generalizadas nas demonstrações contábeis; ou
- ele não consegue obter evidência apropriada e suficiente de auditoria para suportar sua opinião, mas ele conclui que os possíveis efeitos de distorções não detectadas, se houver, sobre as demonstrações contábeis poderiam ser relevantes, mas não generalizados.
Ele emite um relatório com opinião modificada do tipo _____________________________________ .
Quando o auditor concluir que: tendo obtido evidência de auditoria apropriada e sufici...
Avalie as alternativas a seguir e marque a resposta correta.
I. O objetivo da auditoria é aumentar o grau de confiança nas demonstrações contábeis por parte dos usuários. Isso é alcançado mediante a expressão de uma opinião pelo auditor sobre se as demonstrações contábeis foram elaboradas, em todos os aspectos relevantes, em conformidade com uma estrutura de relatório financeiro aplicável.
II. Auditoria é a técnica contábil composta por um conjunto de normas e procedimentos específicos com o objetivo de identificar fraudes.
III. A auditoria é uma especialização contábil voltada a testar a eficiência e eficácia do controle patrimonial implantado com o objetivo de expressar uma opinião.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Em uma auditoria da conta matéria-prima, o auditor observou que a conta estava superavaliada. Assinale a alternativa que apresenta uma situação que pode ter gerado esse efeito.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Se as demonstrações contábeis foram elaboradas no pressuposto de continuidade operacional, mas, no julgamento do auditor, a utilização desse pressuposto pela administração nas demonstrações contábeis é inapropriada, o auditor deve:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Por solicitação do auditor, a administração examinou uma classe de transações, saldos contábeis ou divulgação e corrigiu distorções que foram detectadas. Nessas circunstâncias, o auditor:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
A função de auditoria que pode ajudar a organização mediante a identificação e a avaliação das exposições significativas a riscos e a contribuição para a melhoria dos sistemas de controle é denominada:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à comunicação dos resultados e ao monitoramento da auditoria, julgue os itens que se seguem. O órgão ou unidade de controle interno do Poder Executivo federal, ao emitir um relatório sobre os resultados dos trabalhos realizados, faz uma comunicação que se destina não somente aos responsáveis e órgãos internos do ente auditado, mas também ao TCU e a outras autoridades interessadas e competentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à comunicação dos resultados e ao monitoramento da auditoria, julgue os itens que se seguem. O sistema de controle interno do Poder Executivo federal, ao realizar o controle de qualidade das atividades que desempenha, executa monitoramento que consiste na revisão dos trabalhos por ele realizados, com base nas normas e objetivos previamente estabelecidos. Nessa atividade, esse sistema avalia continuamente o planejamento, a execução e a comunicação dos resultados de seu trabalho, contribuindo para com as funções do controle externo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das técnicas e procedimentos de execução da auditoria e de evidências, julgue os itens a subsequentes. O auditor constata que uma conciliação bancária preparada pelo auditado está correta se, a partir do saldo presente nos livros contábeis, chega ao saldo do extrato bancário mediante a soma dos depósitos em trânsito e dos cheques sem fundos e a subtração dos cheques ainda não descontados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das técnicas e procedimentos de execução da auditoria e de evidências, julgue os itens a subsequentes. A opinião do auditor fundamenta-se nas evidências obtidas, cuja qualidade depende de três fatores-chave: relevância, probabilidade e tempestividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne ao planejamento da auditoria, julgue os itens seguintes. Os auditores não podem examinar todas as possíveis evidências que eliminariam os riscos de um julgamento equivocado. Um desses possíveis riscos é o risco inerente, presente, por exemplo, na situação em que uma empresa competidora de licitação bilionária é levada a elaborar demonstrações contábeis que favorecem sua imagem quanto à sua real situação econômico-financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne ao planejamento da auditoria, julgue os itens seguintes. Recomenda-se o emprego de amostragem estatística na auditoria, exceto em casos de amostra extensa, difícil mensuração das características da população e desnecessidade de alta precisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tipo de auditoria e dos instrumentos de fiscalização, julgue o item subsequente. Considere que, após o exame da prestação de contas de uma entidade, o TCU tenha determinado uma série de providências para a regularização da situação dessa entidade. Nessa situação, a verificação do cumprimento das deliberações e os resultados delas advindos serão objeto de inspeções.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às normas internacionais para o exercício profissional da auditoria e às normas específicas do TCU, julgue os itens que se seguem. As entidades fiscalizadoras superiores que compõem a Organização Internacional das Entidades Fiscalizadoras Superiores (INTOSAI) estão obrigadas a adotar um código de ética comum, o qual se aplica tanto aos auditores governamentais e aos dirigentes de suas próprias organizações quanto aos auditores das respectivas entidades auditadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às normas internacionais para o exercício profissional da auditoria e às normas específicas do TCU, julgue os itens que se seguem. A revisão do trabalho de auditoria pelo coordenador da equipe é realizada posteriormente à emissão do relatório preliminar, no qual todos os aspectos relevantes são devidamente caracterizados e comunicados, independentemente de as irregularidades ou impropriedades terem sido ou não sanadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais de auditoria e às disposições aplicáveis ao setor público, julgue os itens a seguir. As atribuições dos auditores internos e externos diferem, pois, no primeiro caso, estão fixadas no contrato de trabalho, como empregado da empresa, e, no segundo, no contrato de prestação de serviços com o profissional ou empresa. O auditor interno tem responsabilidade essencialmente trabalhista; o externo, responsabilidade profissional, civil e criminal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais de auditoria e às disposições aplicáveis ao setor público, julgue os itens a seguir. São responsabilidades da entidade fiscalizada implantar e manter em funcionamento efetivo sistemas de controles internos que assegurem o cumprimento das normas legais e a consecução dos objetivos traçados, o que não isenta o auditor de fazer propostas e recomendações em face da inexistência ou inadequação desses controles.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Nos trabalhos de auditoria, devem ser aplicados o máximo de cuidado e de zelo na realização dos exames e na exposição das conclusões. Tal afirmativa faz parte das normas de auditoria relativas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes acerca do sistema de correição do Poder Executivo federal. A apuração de indícios de enriquecimento ilícito de agente público federal deverá ser realizada por meio de sindicância patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes acerca do sistema de correição do Poder Executivo federal. A investigação preliminar e a inspeção são instrumentos utilizados na atividade correicional.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Numa estrutura de governança corporativa de uma empresa, em relação principalmente ao aspecto de independência, a Auditoria Interna deverá ser subordinada ao
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a aspectos gerais, princípios e normas de auditoria, julgue os itens de 111 a 115.
No caso de auditoria realizada em entidade da administração indireta ligada ao Ministério das Comunicações, a avaliação da materialidade de diferença de valor nas retenções de tributos efetuadas pela auditada pode ser afetada por responsabilidade atribuída ao auditor em norma específica para o setor público, independentemente das normas de auditoria.
Com relação aos tipos de Parecer de Auditoria, considere:
I. Na impossibilidade de manifestar-se sobre os conjuntos das demonstrações financeiras examinadas, nada impede que o Auditor emita seu parecer apenas sobre uma parte delas, desde que sobre essa parte tenha ele obtido as comprovações necessárias. II. Quando o Auditor não obtém comprovação suficiente para fundamentar seu parecer sobre as demonstrações financeiras em conjunto, deve ele declarar expressamente que está impossibilitado de emitir parecer sobre essas demonstrações. III. Quando o Auditor verificar efeitos que, no seu julgamento, comprometem substancialmente as demonstrações financeiras por ele examinadas, deve declarar expressamente que as referidas demonstrações não representam, adequada...
Quando um Auditor confirma com o Banco do Sul SA o saldo disponível ao final do exercício, com a finalidade de comprovar a exatidão dos registros contábeis, está realizando um teste
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a estrutura integrada do COSO, um sistema de controle interno eficiente deve contar com atividades de controle apropriadas. Com base nessa informação, julgue os itens a seguir.
A segregação de funções é um exemplo de atividade de controle de natureza detectiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a estrutura integrada do COSO, um sistema de controle interno eficiente deve contar com atividades de controle apropriadas. Com base nessa informação, julgue os itens a seguir.
As atividades de controle relacionam-se exclusivamente com os objetivos de conformidade, uma vez que visam assegurar que sejam observados os dispositivos legais, regulatórios e normativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.
O ambiente de controle é influenciado pela atitude ampla e consciente da alta administração de uma entidade em relação à importância do controle interno.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No tocante à estrutura integrada de um sistema de controle interno, considerando o disposto no COSO, julgue os itens que se seguem.
O custo não pode ser utilizado como argumento para limitar a implementação do controle interno em uma entidade, tendo em vista a relevância desse controle para o funcionamento da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação entre os objetivos da organização e as categorias de controle, de acordo com a estrutura integrada do controle interno do COSO, julgue os itens subsequentes.
No modelo COSO de controle interno, existe um relacionamento direto entre os objetivos organizacionais, os componentes do controle e as unidades de negócio ou atividades, formando uma matriz tridimensional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação entre os objetivos da organização e as categorias de controle, de acordo com a estrutura integrada do controle interno do COSO, julgue os itens subsequentes.
O objetivo de conformidade visa assegurar que todas as transações sejam registradas, que todos os registros reflitam transações reais e que sejam consignados pelos valores e enquadramentos corretos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à estrutura integrada de controle interno, regida pelo COSO (Committee of Sponsoring Organizations), julgue os itens subsecutivos.
O termo controle interno significa, basicamente, a automação das rotinas operacionais da entidade. Por meio dessa automação é obtida a redução de custos, a redução da probabilidade de erros e o aprimoramento das atividades desenvolvidas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas internacionais para o exercício profissional da auditoria interna, julgue os itens que se seguem.
É lícita aos auditores internos a prestação de serviços de consultoria à administração, desde que sejam relativos às operações pelas quais não tenham sido responsáveis anteriormente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas internacionais para o exercício profissional da auditoria interna, julgue os itens que se seguem.
O auditor interno em consultoria ou no gerenciamento de riscos deve limitar suas funções ao estabelecimento ou melhoria dos processos, devendo abster-se de cumprir o papel de gerenciador efetivo dos riscos da organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras para o exercício de auditoria interna, julgue os itens de 77 a 82.
A Norma Brasileira de Auditoria Interna é omissa em relação à atuação do auditor em bases de dados em sistemas eletrônicos, haja vista não haver, nessa situação, previsão para a produção de papéis de trabalho em meio eletrônico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das técnicas de auditoria analítica e auditoria operacional, julgue os próximos itens.
Suponha que o Tribunal de Contas da União tenha realizado uma auditoria na Agência Nacional ABCTEL, visando conhecer a organização, os sistemas, as operações, as atividades e as peculiaridades dessa entidade, a fim de subsidiar a elaboração e a implementação de novas técnicas. Nessa situação, é correto afirmar que a auditoria realizada é do tipo operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das técnicas de auditoria analítica e auditoria operacional, julgue os próximos itens.
Caso uma sociedade anônima de capital aberto adquira tablets de última geração para que os estagiários pesquisem sobre novas tecnologias a serem aplicadas na empresa, a auditoria independente deverá avaliar a eficiência e a eficácia da medida, com a adequada aplicação de procedimentos e técnicas para a obtenção de evidências suficientes para a formação de opinião.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das técnicas de auditoria analítica e auditoria operacional, julgue os próximos itens.
Na verificação dos procedimentos e normas alocadas ao processo operacional, a auditoria deve avaliar o cumprimento das normas internas, considerando as metas estabelecidas e as políticas definidas pela organização, em assessoramento à alta administração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de conceitos, princípios, origens e classificações de auditoria, julgue os itens que se seguem.
Os relatórios de auditoria devem ser exatos e objetivos, sendo a objetividade um princípio fundamental de ética profissional que deve ser observado pelos auditores independentes.
Um dos pontos do programa de auditoria refere-se aos procedimentos que o auditor utiliza para colher as evidencias sobre as informações das demonstrações contábeis. O procedimento denominado “confirmação com terceiros” é realizado na verificação
O conceito genérico de auditoria de regularidade, adotado pelas Normas de Auditoria do Tribunal de Contas da União − NAT, em sua revisão de 2011, atualmente é o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria é a responsável pela avaliação sistemática da qualidade da assistência prestada ao cliente. Ela analisa, controla e autoriza os procedimentos médicos para fins de diagnose e condutas, respeitando-se a autonomia profissional de forma ética e moral. A respeito do sistema em auditoria, assinale a opção correta.
A empresa Union S.A. após ter publicado suas demonstrações contábeis e o relatório de auditoria externa percebeu que o inventário físico de bens patrimoniais, encerrado após a publicação das demonstrações, constatou a necessidade de contabilizar a baixa de R$ 4.500.000,00 de bens que já não tinham mais utilidade ou condições de uso e estavam registrados no Ativo Imobilizado. A direção determinou a abertura das demonstrações e a contabilização dos ajustes. O ajuste, representa do lucro líquido 50%. Nestas condições, deve o auditor externo
O auditor da empresa Seringueira S.A. elaborou exame seletivo nas notas fiscais emitidas, para confirmação do saldo de Contas a Receber e da Receita do período. Referido procedimento
A empresa Wiinfo S.A. elabora projetos de implementação de softwares fiscais. Os projetos são controlados por sistema de acompanhamento de projetos, que controla as fases e as horas aplicadas. O sistema foi construído de forma a dar a situação atual do projeto, não guardando as posições diárias. As receitas são apropriadas de acordo com o percentual de conclusão das fases. Para confirmar a veracidade da contabilização das receitas, deve o auditor externo:
Para confirmar se os valores reconhecidos, no período, como despesa de juros referentes a um empréstimo de longo prazo foram calculados adequadamente, o auditor deve utilizar a técnica de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às fases, aos objetivos e às técnicas de auditoria, julgue os itens subsecutivos.
De acordo com as definições do COSO I (Committe of sponsoring organizations of the Treadway Commission), a monitoração de riscos em relação ao alcance de objetivos da entidade é dirigida apenas para riscos de origem financeira, não sendo um relevante instrumento de gerenciamento de riscos para subsidiar a governança corporativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras para o exercício da auditoria interna, julgue os itens a seguir.
A entrega dos papéis de trabalho elaborados pelos auditores internos por solicitação dos auditores independentes está condicionada ao que for estabelecido com a administração da entidade e se insere no âmbito de um planejamento conjunto do trabalho a ser realizado em cooperação entre as duas auditorias.
Os recursos correspondentes às dotações orçamentárias, com o objetivo de manter equilibradas as receitas arrecadadas e as despesas executadas durante um exercício financeiro, serão transferidos a cada mês por meio da descentralização de créditos denominada
A norma que define que “o auditor deve avaliar o sistema de controle interno e o sistema contábil como base para determinar a confiança que neles pode depositar, bem como fixar a natureza, a extensão e a profundidade dos procedimentos de auditoria a serem aplicados” está relacionada
Banca:
Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)
Atos involuntários de omissão, desatenção, desconhecimento ou má interpretação de fatos na elaboração de registros e demonstrações contábeis, bem como de transações e operações da Entidade, tanto em termos físicos quanto monetários, denomina-se:
Banca:
Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)
As normas profissionais representam as condições mínimas necessárias a serem observadas pelos auditores no desenvolvimento de seus serviços. Fazem parte dessas as normas relativas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao componente monitoramento.
O controle-chave é caracterizado como um controle que possibilita detectar falhas no funcionamento de outros controles antes que eles gerem impactos negativos nos objetivos organizacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao componente monitoramento.
De acordo com o COSO, em termos de isenção na forma de avaliar uma atividade, a mais adequada é aquela feita pelo supervisor do responsável pela execução da referida atividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação às disposições do COSO, julgue os próximos itens.
Os procedimentos a serem adotados para geração e envio corretos de relatórios em resposta a requerimentos de órgãos fiscalizadores estão contemplados no componente avaliação de riscos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação às disposições do COSO, julgue os próximos itens.
Caso o dirigente da organização XYZ esteja em dúvida acerca do funcionamento adequado de sua estrutura de controles internos e pretenda adotar medidas que permitam que ele tenha em mãos uma avaliação a esse respeito, ele deverá optar pela adoção de medidas relacionadas ao componente atividades de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
O descumprimento de leis ou normas que regulamentam o negócio de uma organização caracteriza situação conflitante com os objetivos de compliance ou conformidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
Por se tratar de assunto afeto à segurança de operações e de sistemas, as ações de prevenção contra fraudes não são consideradas nos controles internos das organizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
Se uma organização adotar ações destinadas a melhorar sua produtividade e seus resultados financeiros, segundo o COSO, a citada organização estará buscando alcançar seus objetivos operacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
Controles internos podem ser corretamente conceituados como um processo desenvolvido pelas organizações com o objetivo de garantir com total certeza que os objetivos organizacionais sejam alcançados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à auditoria analítica, é correto afirmar que ela
está orientada para o sistema de controles internos, para os fluxos de operações, e não para as transações propriamente ditas. Para tanto, é relevante conhecer o ciclo das transações da empresa auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
O Tribunal de Contas do Distrito Federal adota, como um dos critérios de classificação das auditorias, a previsibilidade. Nesse caso, são consideradas como não programadas as auditorias que não integram o plano geral de ação (PGA) do tribunal nem exigem autorização plenária, a exemplo das não especificadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
A efetividade é uma dimensão do desempenho voltada para o atendimento imediato das metas inicialmente traçadas. Se, por exemplo, o objetivo é o de construir uma usina hidrelétrica, os aspectos relacionados ao meio ambiente e à população da área deverão ser considerados paralelos e avaliados sob outros critérios que não o do objetivo central do programa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
Entre os métodos empregados nas auditorias operacionais, a pesquisa experimental, utilizada em avaliação de programas, faz parte das opções de estratégia metodológica. Nesse tipo de pesquisa, procura-se verificar se o programa adotado é a causa do efeito obtido, comparando-se os resultados de dois grupos, um exposto e outro não exposto ao programa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
Na administração pública, a obediência ao princípio da delegação de poderes e definição de responsabilidades tem como foco a descentralização administrativa, de modo a permitir maior rapidez e objetividade nas decisões, o que está associado a menores custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais sobre auditoria, julgue os itens subsequentes.
A origem da auditoria nas empresas está associada ao aumento de seu tamanho e à sua expansão geográfica, circunstâncias que favoreceram o surgimento de administradores profissionais, que não se confundem com os próprios acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais sobre auditoria, julgue os itens subsequentes.
A auditoria para apuração do valor real do patrimônio líquido de uma empresa é essencial em circunstâncias tais como a transferência de seu controle acionário. Nessa ocasião, devem ser considerados não apenas os valores patrimoniais contabilizados, mas também os intangíveis.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O planejamento do trabalho da Auditoria Interna compreende os exames preliminares das áreas, atividades e processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração. Identifique e assinale a alternativa que contém fatores relevantes, entre os citados abaixo, que devem ser considerados na execução do trabalho de planejamento. I. Ouso do trabalho dos especialistas. II. Autilidade da informação. III. Arelevância da área a ser auditada. IV. O conhecimento da missão e objetivos estratégicos da entidade.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O CFC – Conselho Federal de Contabilidade – através da Resolução nº 986, de 21 de novembro de 2003, estabeleceu os procedimentos da Auditoria Interna ao aprovar a Norma Brasileira de Contabilidade (NBC T 12 - Da Auditoria Interna). Em relação ao procedimento de “testes de observância”, identifique e assinale qual das alternativas abaixo NÃO apresenta uma ação relacionada com essa modalidade de teste.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas e procedimentos de controle interno administrativo, julgue os itens a seguir.
Uma auditoria mais eficiente e eficaz quanto ao controle administrativo é a realizada de forma eventual, parcial e específica e exclusivamente na modalidade externa, a fim de assegurar alto grau de vigilância e prevenção em relação a todos os responsáveis que não gerem valores, mas tomem decisões que influenciam nos assuntos referentes às finalidades da organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas e procedimentos de controle interno administrativo, julgue os itens a seguir.
Considere que, ao examinar as despesas realizadas por uma entidade, um auditor tenha encontrado indícios de irregularidade na escrituração de determinada operação. Nessa situação, ao constatar a impossibilidade de confirmação externa, o auditor deve verificar a documentação correspondente, averiguando sua autenticidade e legitimidade, bem como deve verificar a pertinência da transação ao objeto social e a habitualidade e razoabilidade da operação.
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Comissão de Valores Mobiliários é uma autarquia federal que atua na fi scalização do mercado de capitais. Dentre as atividades abaixo arroladas, a que não se encontra no âmbito de atuação da CVM é:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Monsueto, técnico do Tribunal de Contas da União, foi designado para realizar auditoria no município WW, em virtude de recebimento pelo município de numerário decorrente de convênio federal. O técnico verifi ca a existência de irregularidades no convenio, bem como em ajustes realizados com o Estado, e glosa todas as contas e aplica multas pelos desvios. Nesse caso, a auditoria do Tribunal de Contas da União é:
Banca:
Instituto Americano de desenvolvimento (IADES)
O Institute of Internal Auditors (IIA) estabeleceu normas da prática profissional da auditoria. Acerca desse tema, assinale a alternativa que apresenta a norma corretamente detalhada.
No âmbito do TCU, quando caso fortuito ou de força maior, comprovadamente alheio à vontade do responsável, tornar materialmente impossível o julgamento das contas, deve o Tribunal
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
O planejamento da auditoria pressupõe adequado nível de conhecimento sobre as atividades, os fatores econômicos, a legislação aplicável e as práticas operacionais da entidade e o nível geral de competência de sua administração. Acerca do planejamento em auditoria, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. O planejamento deve considerar todos os fatores relevantes na execução dos trabalhos.
II. São exemplos de fatores relevantes na execução dos trabalhos: o conhecimento detalhado das práticas contábeis adotadas pela entidade e as alterações procedidas em relação ao exercício anterior; o conhecimento detalhado do sistema contábil e de controles internos da entidade e seu grau de confiabilidade.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Sobre os papéis de trabalho utilizados pelo auditor, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Documentam e comprovam a realização dos trabalhos.
II. Entre suas finalidades pode se destacar: fornecer um registro escrito permanente do trabalho efetuado e informações importantes com relação ao planejamento contábil, financeiro e fiscal.
III. Devem ser arquivados em pastas: pasta permanente e pasta corrente.
IV. Os papéis de trabalho devem ser ordenados de forma lógica, que facilite o trabalho de revisão e localização de informações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se indagação escrita ou oral a técnica de auditoria por meio da qual a verificação é realizada junto a fontes externas ao auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se corte de operações ou cut off a técnica de auditoria representada pelo corte interrupto das operações ou transações, para a apuração da dinâmica de um procedimento de forma seccionada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. A veracidade do conteúdo das informações comprobatórias das conclusões de auditoria fornecidas pelos órgãos e entidades auditadas é de responsabilidade exclusiva do auditor governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Os efeitos reais do achado de auditoria, resultantes da divergência entre a situação encontrada e o critério utilizado para avaliá-la, correspondem às consequências concretas, positivas ou negativas, da auditoria para o órgão ou entidade, assim como para o erário ou a sociedade. Os efeitos potenciais, por sua vez, diferentemente dos reais, são aqueles que podem não se concretizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com informações do Censo, a população de determinado município aumentou, entre os anos 2000 e 2010, de 25 mil para 31 mil habitantes. Em 2010, havia, nesse município, 8 mil domicílios residenciais, dos quais 80% dispunham de energia elétrica.
Com base nas informações acima apresentadas, julgue os itens que se seguem.
Em 2010, menos de 1.700 domicílios residenciais desse município não dispunham de energia elétrica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se indagação escrita ou oral a técnica de auditoria por meio da qual a verificação é realizada junto a fontes externas ao auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se corte de operações ou cut off a técnica de auditoria representada pelo corte interrupto das operações ou transações, para a apuração da dinâmica de um procedimento de forma seccionada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. A veracidade do conteúdo das informações comprobatórias das conclusões de auditoria fornecidas pelos órgãos e entidades auditadas é de responsabilidade exclusiva do auditor governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Os efeitos reais do achado de auditoria, resultantes da divergência entre a situação encontrada e o critério utilizado para avaliá-la, correspondem às consequências concretas, positivas ou negativas, da auditoria para o órgão ou entidade, assim como para o erário ou a sociedade. Os efeitos potenciais, por sua vez, diferentemente dos reais, são aqueles que podem não se concretizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. Os efeitos reais do achado de auditoria, resultantes da divergência entre a situação encontrada e o critério utilizado para avaliá-la, correspondem às consequências concretas, positivas ou negativas, da auditoria para o órgão ou entidade, assim como para o erário ou a sociedade. Os efeitos potenciais, por sua vez, diferentemente dos reais, são aqueles que podem não se concretizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. A veracidade do conteúdo das informações comprobatórias das conclusões de auditoria fornecidas pelos órgãos e entidades auditadas é de responsabilidade exclusiva do auditor governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se indagação escrita ou oral a técnica de auditoria por meio da qual a verificação é realizada junto a fontes externas ao auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante uma análise de orçamento, uma equipe de auditoria, após considerar os serviços de concreto armado, piso de alta resistência, alvenaria, pintura e cobertura, obteve a seguinte relação de insumos necessários para a obra.
Com base nesses dados e considerando as práticas de análise orçamentária e os parâmetros de custos utilizados pela administração pública, julgue os próximos itens.
Se a referida obra for executada em Vitória – ES e se, na data-base do orçamento, o valor da mediana no Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI) para o ES referente ao item telha trapezoidal zinco for igual a R$ 18,45, é correto afirmar q...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante uma análise de orçamento, uma equipe de auditoria, após considerar os serviços de concreto armado, piso de alta resistência, alvenaria, pintura e cobertura, obteve a seguinte relação de insumos necessários para a obra.
Com base nesses dados e considerando as práticas de análise orçamentária e os parâmetros de custos utilizados pela administração pública, julgue os próximos itens.
Visando a análise da possível existência de sobrepreço, a referida equipe poderá valer-se da curva ABC. Como o critério de definição da faixa A é rígido, os auditores, na situação em questão, não precisarão analisar o preço do insumo areia.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das tarefas da auditoria de obras públicas é a avaliação da correta aplicação dos recursos públicos. Para isso, serão objeto de análise os editais, os contratos, os termos aditivos, os projetos de engenharias, as medições, os diários de obra, entre outros documentos. Com relação à fiscalização de obras civis, julgue os itens seguintes. Os boletins de medição devem ser suportados por memórias de cálculo. Para o cálculo dos volumes dos cortes, é aceitável o emprego do método das áreas, devendo-se levantar topograficamente as seções transversais finais, de forma solidária às referências de nível que referenciam as seções primitivas, com as quais as seções transversais finais serão comparadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das tarefas da auditoria de obras públicas é a avaliação da correta aplicação dos recursos públicos. Para isso, serão objeto de análise os editais, os contratos, os termos aditivos, os projetos de engenharias, as medições, os diários de obra, entre outros documentos. Com relação à fiscalização de obras civis, julgue os itens seguintes. A fiscalização regularmente instituída pela administração pode autorizar a execução de serviços em quantidades acima da prevista em planilha, mesmo antes da assinatura do termo aditivo ao contrato. Nesse caso, a autorização só ocorrerá se o acréscimo estiver dentro dos 25% permitidos por lei e o pagamento ainda não tiver sido efetuado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das tarefas da auditoria de obras públicas é a avaliação da correta aplicação dos recursos públicos. Para isso, serão objeto de análise os editais, os contratos, os termos aditivos, os projetos de engenharias, as medições, os diários de obra, entre outros documentos. Com relação à fiscalização de obras civis, julgue os itens seguintes. Em relação ao valor dos contratos, admite-se estipulação de correção monetária ou de reajuste por índices de preços gerais, setoriais ou que reflitam a variação dos custos de produção ou dos insumos utilizados, com prazo de duração necessariamente igual a um ano, sempre em relação à data de publicação do edital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. Denomina-se corte de operações ou cut off a técnica de auditoria representada pelo corte interrupto das operações ou transações, para a apuração da dinâmica de um procedimento de forma seccionada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.