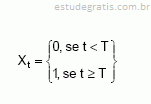Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

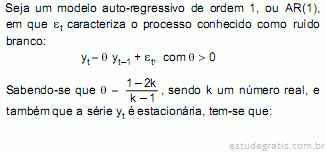
Julgue os itens a seguir acerca de análise de séries temporais, a partir das informações acima.

Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir acerca de análise de séries temporais, a partir das informações acima.
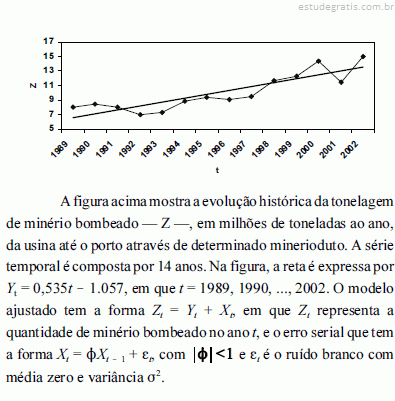
Xt é uma série temporal estacionária.

Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir acerca de análise de séries temporais, a partir das informações acima.
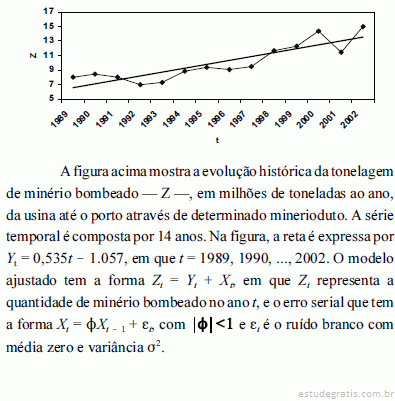
Yt é uma componente do modelo que representa a tendência linear de crescimento da quantidade de minério bombeado no ano t.

Estatística
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

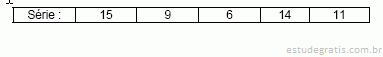
Assinale a alternativa que representa o desvio padrão amostral da série de dados abaixo (considere na sua resposta a precisão com duas casas decimais).

Estatística
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Sobre o modelo SARIMA em relação ao modelo ARIMA pode-se afirmar que

Estatística
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

O modelo ARMA é um modelo

Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Suponha que a série temporal seja afetada por uma intervenção do tipo:

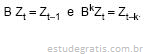
com função de transferência v(B) = 1/(1−B), onde B e o operador translação para o passado, isto é:

Neste caso, a estrutura da função de transferência será representada graficamente por:

Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Para o processo ARIMA(1,d,1), onde  o coeficiente autoregressivo e  o coeficiente de médias moveis, é correto afirmar:

10 Q460991
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

De um modo geral, a análise espectral de séries temporais estacionárias decompõe a série em