Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
O Imposto Sobre Serviços de Qualquer Natureza, em relação aos:
1. Serviços de informática e congêneres – elaboração de programas de computadores, inclusive de jogos eletrônicos; e
2. Serviços de intermediação e congêneres – agenciamento, corretagem ou intermediação de contratos de arrendamento mercantil (leasing), de franquia (franchising) e de faturização (factoring);
será calculado, respectivamente, mediante a aplicação das seguintes alíquotas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do INSS, julgue o item abaixo. Considere que, em determinado mês, uma pessoa física, autônoma, tenha prestado serviços no valor de R$ 5.000,00 para uma fundação pública e que o salário-contribuição nesse mês tenha correspondido a R$ 4.390,00. Nessa situação, a fundação deverá reter, a título de INSS, o valor de R$ 482,90, já que eleita pela pessoa como responsável, bem como porque a alíquota é de 11%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos aos tributos de ICMS e de ISS. Não se considera fato gerador do ICMS a exclusiva movimentação física de mercadorias de determinada empresa, sendo necessária, para a incidência desse tributo, a denominada circulação jurídica, ou seja, aquela proveniente de aquisições ou vendas efetivadas mediante contratos mercantis que caracterizem transferência da titularidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos aos tributos de ICMS e de ISS. Considere que José, domiciliado em Curitiba – PR e proprietário de uma empresa que promove vários cursos no Brasil, tenha elaborado determinado curso no estado onde reside e, posteriormente, ministrou o referido curso no DF. Nessa situação, o tributo de ISS, referente à prestação de serviço no DF, deverá ser recolhido ao município de Curitiba – PR.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao federalismo fiscal e à política fiscal, julgue os itens subsequentes. A mobilidade da base do imposto de renda da pessoa física pode ser considerada uma das principais razões para que tal imposto seja de competência federal, sendo parte de sua arrecadação transferida para estados e municípios por meio dos fundos de participação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 135 a 138, acerca do meio ambiente artificial e à sua gestão. A incidência do Imposto Predial e Territorial Urbano (IPTU) progressivo no tempo, durante o período de cinco anos, para imóveis urbanos que não observam as exigências fundamentais de ordenação da cidade expressas no plano diretor, é sanção destinada a forçar o particular a dar ao referido imóvel a devida destinação, porém, em caso de desobediência, a desapropriação não deve ser aplicada em razão da vedação ao confisco.
Certo contribuinte de ICMS discorda da cobrança do imposto estadual sobre determinados valores cobrados como acessório ao preço de venda de suas mercadorias, por entendê-la sem fundamentação legal. Decidido a questionar judicialmente o assunto, pretende fazer-se valer da seguinte medida de suspensão da exigibilidade do crédito tributário:
Conhecido representante do empresariado nacional é condenado a pagar multa por infrações. Carecedor de recursos disponíveis, empreende uma campanha de doações por meio da internet, e recebe recursos de doadores domiciliados no mesmo Estado e em outros Estados. A autoridade fazendária estadual de seu domicílio notifica o donatário a pagar o Imposto Sobre Transmissão Causa Mortis e Doação de quaisquer bens ou direitos − ICD − calculado sobre o total recebido, de R$ 10 milhões. A autoridade fazendária
O Sr. Carlos, líder regional e integrante de conhecido partido político de âmbito nacional amealhou considerável patrimônio ao longo de sua vida, mas recentemente recebeu diversas ameaças à sua vida de grupos políticos rivais. Finalmente, estes providenciaram o sequestro do Sr. Carlos no dia 02 de dezembro de determinado ano-calendário. Ao final daquele mesmo ano, a Assembleia Legislativa Estadual aprovou, e o Governador do Estado sancionou e fez publicar em 31 de dezembro uma lei isentando as transmissões de bens causa mortis relativas aos óbitos decorrentes de disputas políticas ou agitações sociais. No dia 15 de janeiro do ano-calendário seguinte o corpo do Sr. Carlos é localizado em adiantada fase de decomposição. Perícia oficial conduzida pela polícia civil revela que o óbito do...
Determinado estabelecimento atacadista contribuinte do ICMS envia proposta de venda de mercadorias sem a inclusão de impostos, os quais serão acrescidos por ocasião do faturamento, obtendo-se o preço total a ser cobrado do cliente. O valor da mercadoria sem o ICMS é R$ 1.500,00. Neste caso, a mercadoria é beneficiária de alíquota zero de PIS, COFINS e IPI. Nenhum outro imposto ou contribuição, portanto, será cobrado além do próprio imposto estadual. Por ocasião do faturamento, será acrescido o ICMS, que representa 18% do valor da operação. O valor do ICMS que deverá constar na Nota Fiscal de venda, por ocasião do faturamento ao cliente, é
Considere a situação hipotética narrada: “Pablo é brasileiro e vive no exterior há alguns anos, em país que tributa a renda da pessoa física em percentual muito superior à tributação brasileira. Pablo mantém fortes laços com o Brasil, para onde envia, mensalmente, os produtos artesanais por ele desenvolvidos, recebendo justa contraprestação da Jeremias Artesanato Mundial Ltda., revendedora exclusiva de sua produção, com sede no município de Salvador. Além disso, Pablo possui imóvel na cidade de Manaus, em razão do qual recebe aluguéis mensais, e presta serviços de consultoria para Matias Turismo Pantanal Ltda., empresa sediada no município de Campo Grande. Ano passado, os pais de Pablo faleceram, deixando joias e imóveis no Rio de Janeiro, tudo vendido pela sua irmã, Paol...
Considere a situação hipotética narrada: “Em decorrência de condenação transitada em julgado em seu favor, em 2012, pela Justiça Federal, Maria Lúcia recebeu, em 2013, quantia relativa ao pagamento de pensões que deveria ter recebido durante os meses de junho de 2008 a julho de 2011.” De acordo com a legislação tributária, assinale a opção correta.
Considere a situação hipotética narrada: “João dos Santos trabalhou, de 1990 a 2012, na Centro- Oeste Caboclo S.A., a qual, tanto quanto João e demais empregados contribuíram, durante todo o período do contrato de trabalho de João, para plano privado de previdência complementar, especialmente instituído em prol desses trabalhadores. Em 2013, João se aposentou pelo regime geral de previdência social, ao tempo em que se desligou do plano privado de previdência complementar, momento em que dele recebeu verba relativa a resgate.” De acordo com a legislação tributária em vigor, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das retenções de tributos e contribuições na fonte efetuadas no âmbito da administração pública federal, julgue os itens subsequentes. Suponha que determinado órgão público federal tenha contratado empresa para execução de obra de construção que preveja a produção de mercadorias no local da prestação do serviço. Nesse caso, há incidência de imposto sobre serviços de qualquer natureza (ISS) sobre os bens produzidos, sem cobrança concomitante do imposto sobre circulação de mercadoria e serviços (ICMS).
O Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) é de competência dos municípios e tem como fato gerador a propriedade, o domínio útil ou a posse de bem imóvel localizado na zona urbana do município. Entende‐se como zona urbana a definida em lei municipal; observado o requisito mínimo da existência de pelo menos 2 melhoramentos urbanos construídos ou mantidos pelo Poder Público. Sobre os melhoramentos construídos ou mantidos pelo Poder Público, que são admitidos por lei para a caracterização de zona urbana do bem imóvel, assinale o INCORRETO.
Tendo sido reconhecida a inconstitucionalidade da cobrança do ICMS sobre os serviços de transporte aéreo de passageiros, as empresas do setor passaram a pleitear o reconhecimento do indébito tributário. A restituição do ICMS deverá ser deferida: I. Caso as empresas continuem em operação normal, vedada a restituição àquelas empresas que interromperam suas operações por qualquer razão. II. Apenas se a companhia aérea ajuizou ação judicial individual pleiteando o reconhecimento da inexigibilidade do ICMS sobre a prestação de serviços de transporte aéreo de passageiros. III. Caso as empresas aéreas apresentem comprovação de que não transferiram aos passageiros os encargos relativos ao ICMS. Está correto o que se afirma APENAS em
Analise os itens abaixo. I. O IPVA é um imposto de competência dos Estados e do Distrito Federal, mas pode ser instituído pelos Municípios na ausência de legislação estadual. II. As alíquotas mínimas para o IPVA são fixadas por Resolução do Senado Federal. III. O IPVA pode ter alíquotas diferenciadas em função do tipo e da utilização dos veículos. IV. O IPVA pode ter alíquotas progressivas em razão do valor venal do veículo, conforme disposição expressa na Constituição Federal. Está correto o que se afirma APENAS em
Segundo o Código Tributário Nacional, a definição legal do fato gerador é interpretada abstraindo-se da validade jurídica dos atos efetivamente praticados, da natureza do seu objeto e seus efeitos, bem como dos efeitos dos fatos efetivamente ocorridos. Diante disso,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das limitações constitucionais ao poder de tributar, das imunidades, das contribuições de intervenção no domínio econômico e do ICMS, julgue os itens subsequentes. O ICMS, conforme jurisprudência do STJ, não incide no serviço dos provedores de acesso à Internet nem sobre o serviço de habilitação de telefone celular.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos impostos, taxas e contribuições, julgue os próximos itens. Os rendimentos auferidos em aplicações financeiras e em rendimento de poupança de pessoa jurídica, sob o regime de apuração do lucro real, deverão ser acrescidos à base de cálculo do imposto de renda sobre pessoa jurídica (IRPJ) e da contribuição social sobre o lucro líquido (CSLL).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos impostos, taxas e contribuições, julgue os próximos itens. Em virtude de rescisão de contrato, a multa paga por pessoa jurídica a pessoa jurídica isenta do IRPJ sujeita-se à incidência do imposto de renda na fonte, exceto quando se trata de multa ou qualquer outra vantagem referente às indenizações pagas ou creditadas em conformidade com a legislação trabalhista e aquelas destinadas a reparar danos patrimoniais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação que disciplina o Imposto Sobre Serviços de Qualquer Natureza (ISS), julgue os itens subsequentes. A alíquota máxima do ISS é de 2%, de acordo com a Lei Complementar n.º 116/2003.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação que disciplina o Imposto Sobre Serviços de Qualquer Natureza (ISS), julgue os itens subsequentes. A prestação de serviços de transporte interestadual e intermunicipal está sujeita à incidência do ISS.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de competência tributária, classificação dos tributos e exclusão do crédito tributário, julgue os seguintes itens. O imposto encontra justificativa para sua pretensão de validade na necessidade de que o poder público desenvolva, em relação ao contribuinte, atividade de caráter específico.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
De acordo com o Código Tributário Nacional, qual o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios constitucionais tributários e aos tributos federais, estaduais e municipais, julgue os seguintes itens. Conforme o princípio da legalidade, o imposto de renda não pode incidir sobre fatos ilícitos, como, por exemplo, sobre a renda auferida por traficante de drogas após a venda de sua mercadoria.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
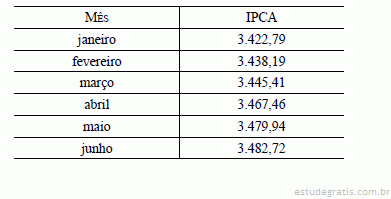
A tabela a seguir contém os valores do Índice de Preços ao Consumidor Amplo (IPCA) para o ano de 2012. Para calcular a inflação ocorrida entre junho e janeiro e apresentá-la em pontos percentuais, o procedimento de cálculo correto seria:
Perseu morava e trabalhava na cidade de Natal-RN, era casado e tinha três filhos. Quando em férias com a família na cidade de Angra dos Reis-RJ veio a falecer em razão de acidente de automóvel. A data do óbito foi 15/6/2012. Após sua morte, por ocasião do processamento do inventário em Natal, apurou-se que Perseu era proprietário de uma casa em Angra dos Reis, de um apartamento em Natal e de uma coleção de moedas raras. Com respeito ao ITCMD, em relação
I. à casa em Angra dos Reis, parcela de 50% do imposto é devida ao Estado do Rio de Janeiro, local de falecimento de Perseu, e parcela de 50% ao Estado do Rio Grande d o Norte, local de processamento do inventário.
II. ao apartamento de Natal e à coleção de moedas raras, o imposto é devido ao Estado do Rio Grande do N...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, acerca dos impostos da União. Conforme entendimento jurisprudencial assente no STJ, o fato gerador do imposto sobre a importação de produtos estrangeiros consuma-se na data do ingresso da mercadoria importada no país, devendo, por isso, ser aplicada para o cálculo do imposto a alíquota vigente nessa data.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, acerca dos impostos da União. O fato gerador do imposto sobre a renda e proventos de qualquer natureza é a disponibilidade financeira da renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, referentes aos impostos dos estados e do DF. O imposto de transmissão causa mortis, que será devido pela alíquota vigente na data da sentença do processo de inventário, não é exigível antes da homologação do cálculo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os aspectos tributários e seus impactos na operação das empresas, julgue os itens a seguir.
Compete aos estados e à União instituir impostos sobre importação, exportação, rendas e proventos, produtos industrializados, propriedade territorial rural, grandes fortunas e operações de crédito, câmbio e seguro, ou relativas a títulos e valores mobiliários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem de acordo com as normas do Código Tributário Nacional relativas a domicílio e responsabilidade tributários.
Caso uma criança com seis anos de idade receba por doação de seu avô a propriedade de um imóvel, a responsabilidade do pai ao omitir-se de pagar o IPTU referente a esse imóvel será solidária com a criança.
Lei X de um determinado Estado-membro majorou a alíquota do Imposto de Transmissão Causa Mortis e Doação (ITCMD), entrando em vigor na data de sua publicação. É certo que referido tributo poderá ser cobrado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos tributos, ao crédito tributário e às obrigações tributárias, julgue os itens subsecutivos.
Na declaração de ajuste anual do imposto sobre a renda, a pessoa física pode optar pelo desconto simplificado, observado o disposto pela Receita Federal do Brasil, o que implica a substituição de todas as deduções admitidas na legislação tributária pelo desconto de 20% do valor dos rendimentos tributáveis, sendo proibida a opção pelo desconto simplificado na hipótese de o contribuinte pretender compensar prejuízo da atividade rural ou imposto pago no exterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
As empresas públicas e sociedades de economia mista, sujeitas ao regime jurídico próprio das empresas privadas, inclusive para fins tributários, estão sujeitas à incidência do imposto de renda das pessoas jurídicas, na proporção do capital não pertencente à União.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
O SERPRO está sujeito à retenção na fonte do imposto de renda, sob a forma de tributação definitiva, como beneficiário de pagamento por prestação de serviços a órgãos ou outras entidades integrantes da administração pública federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
A contribuição devida ao INSS, calculada sobre a folha de pagamento e sobre remunerações de prestação de serviços, constitui custo ou despesa operacional para a empresa. Além disso, ela é responsável pelo recolhimento da parcela deduzida dos pagamentos efetuados aos empregados e prestadores de serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios e normas referentes à tributação, julgue os itens que se seguem.
O imposto sobre propriedade imobiliária incide uma vez a cada ano em data determinada. Tal situação caracteriza o fato gerador continuado: é uma situação duradoura, que pode manter-se estável ao longo do tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios e normas referentes à tributação, julgue os itens que se seguem.
O imposto de renda na fonte é lançado por homologação, o que significa dizer que o contribuinte é o responsável pelo cálculo e pagamento do imposto devido. Caberá, então, ao fisco homologar esse lançamento, expressa ou tacitamente, e, quando for o caso, efetuar lançamento de ofício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de imposto de renda, ICMS, contribuição sobre o lucro, PASEP e COFINS.
O imposto de renda das pessoas jurídicas é determinado com base no lucro real, presumido ou arbitrado, por períodos de apuração trimestral, que se encerram no último dia de cada trimestre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da tributação, julgue os itens a seguir.
O imposto sobre a transmissão causa mortis e doação, de quaisquer bens ou direitos, será de competência do estado em que se processar o inventário relativamente a bens móveis.
O art. 16, do Código Tributário Nacional, define o imposto como sendo a obrigação que tem por fato gerador uma situação independente de qualquer atividade estatal específica, relacionada ao contribuinte. Sobre o imposto, é correto afirmar que
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O Código Tributário Nacional (CTN) define tributo em seus arts. 3.º a 5.º: “Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção por ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada”.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda, à contribuição social e ao ICMS da pessoa jurídica, julgue os itens a seguir.
As empresas que podem adotar a tributação do imposto de renda na forma do lucro presumido não são obrigadas a fazê-lo, podendo optar pela tributação com base no lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
As empresas públicas estão obrigadas a efetuar a retenção na fonte das contribuições para a seguridade social que incidam sobre o faturamento e o lucro nos pagamentos a pessoa física que lhes forneça bens e serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se o estado do Espírito Santo como responsável legal pela retenção da contribuição ao PIS/PASEP, é correto afirmar que haverá retenção desse tributo, em casos de pagamento
A decisão de reduzir a alíquota de impostos incidentes sobre determinados produtos com o intuito de manter a disposição de gastar dos consumidores de tais bens e, consequentemente, contribuir para a manutenção do nível de emprego na economia relaciona-se com a função econômica do Estado de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à importância dos sistemas tributários para o desenvolvimento dos países e às diversas formas de incidência tributária, julgue os itens que se seguem.
A principal fonte de receita tributária dos estados federados advém da cobrança do imposto sobre a propriedade de veículos automotores (IPVA).
ICMS é a sigla que identifica o imposto sobre operações relativas à Circulação de Mercadorias e sobre Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação. Observe as afirmações a seguir referentes ao ICMS.
I - Os descontos comerciais não reduzem o preço de compra e venda de mercadorias, para efeito de ICMS. II - Nas vendas interestaduais de mercadorias, entre empresas inscritas no ICMS, a alíquota de ICMS aplicável é a alíquota interna do Estado remetente. III - Nas vendas das empresas industriais para não contribuintes do ICMS o cálculo do ICMS incide sobre o valor do IPI. Está correto APENAS o que se afirma em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos tributos, ao crédito tributário e às obrigações tributárias, julgue os itens subsecutivos.
Resolução do Senado Federal, de iniciativa do presidente da República ou de senador da República, aprovada pela maioria absoluta dos membros do Senado, estabelecerá as alíquotas do ICMS aplicáveis às operações e prestações interestaduais e de exportação, ainda que as operações e as prestações se iniciem no exterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura tributária brasileira, julgue os itens subsecutivos.
O ICMS, por constituir-se em um imposto sobre o consumo, é cobrado no destino. Essa característica estimula a sua utilização como mecanismo de atração, pelos estados, de novos empreendimentos. Desse modo, cada unidade federada se torna responsável por políticas econômicas, assumindo todos os ônus resultantes dos incentivos fiscais concedidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
Em uma empresa de prestação de serviços contábeis, o ISS será calculado e devido em relação a cada profissional habilitado, sócio, empregado ou não, que preste serviços em nome da sociedade, por meio de alíquotas fixas ou variáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
As empresas públicas não são consideradas contribuintes do ICMS em relação aos serviços que prestem a outros entes estatais, desde que esses serviços estejam vinculados ao seu objeto social e se relacionem a atividades regidas pelas leis de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) e ao imposto sobre serviços (ISS), julgue os itens abaixo.
A base de cálculo do ICMS para operação com mercadorias é o valor destas, incluindo importâncias acessórias, tais como seguros e fretes pagos pelo comprador, excluídos os descontos incondicionais.
I. Com relação ao ICMS cabe à lei complementar dispor sobre substituição tributária e definir seus contribuintes. II. Resolução do Senado Federal estabelecerá as alíquotas mínimas para a cobrança do IPVA instituído pelos Estados e pelo Distrito Federal. III. Não incide ICMS sobre operações que destinem mercadorias para o exterior, mas incide sobre serviços prestados a destinatários no exterior. Está correto o que se afirma APENAS em
Considere as seguintes afirmações com relação à Inter pretação e Integração da Legislação Tributária:
I. O emprego da analogia poderá resultar na exigência de tributo não previsto em lei; no entanto, o emprego da equidade não poderá resultar na dispensa de pagamento de tributo devido. II. Lei tributária não pode alterar o conceito estipulado pela Constituição Federal para o fato gerador do ICMS da realização de operações relativas à circulação de mercadorias, a menos que seja para defi nir competência tributária. III. No caso de dispensa de determinado critério de escrituração fiscal, a legislação de regência deve ser interpretada literalmente. Está correto o que se afirma APENAS em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, a respeito do IPTU, do ICMS e de isenção tributária. Conforme jurisprudência do STJ, admite-se, no processo administrativo, a fixação da base de cálculo do ICMS no valor da mercadoria submetido ao regime de pauta fiscal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Decreto distrital X estipulou alíquota de IPTU em 0,3% para imóveis edificados com fins exclusivamente residenciais. Posteriormente, em razão da valorização do mercado imobiliário, foi editado o decreto distrital Y, que majorou o valor venal dos imóveis e alterou a alíquota de IPTU para 0,5%.
Com base nessa situação hipotética, julgue os itens seguintes.
Se a alteração da base de cálculo do IPTU em apreço decorresse de simples atualização monetária do valor venal do imóvel, não haveria infringência ao princípio da reserva legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Decreto distrital X estipulou alíquota de IPTU em 0,3% para imóveis edificados com fins exclusivamente residenciais. Posteriormente, em razão da valorização do mercado imobiliário, foi editado o decreto distrital Y, que majorou o valor venal dos imóveis e alterou a alíquota de IPTU para 0,5%.
Com base nessa situação hipotética, julgue os itens seguintes.
A hipótese em questão se refere a imposto cobrado com base em aspectos subjetivos do contribuinte, isto é, com base em elementos que dimensionam sua capacidade econômica para contribuir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Paulo e Jorge, residentes em Goiânia – GO e sem endereço fixo no DF, iniciaram um negócio de vendas de veículos em uma sala no DF para moradores tanto do DF quanto de outros estados, sendo as operações comerciais todas feitas a pedido de clientes que deixavam seus veículos para venda. Após denúncia, o fisco do DF constatou que as operações de venda dos veículos estavam sendo feitas sem o pagamento do respectivo tributo e que não havia inscrição no cadastro fiscal de qualquer sociedade empresária para a realização de tais operações.
Considerando a situação hipotética acima apresentada, julgue os seguintes itens.
A espécie de tributo gerado em função da operação, inclusive da venda de veículos para pessoas de fora do DF, é o ICMS, dada a exis...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma autarquia federal que não vise à exploração da atividade econômica e não cobre tarifa ou preço por serviços prestados tenha adquirido um prédio para instalação de sua administração no DF, julgue os itens que se seguem, relativos a essa situação hipotética, à competência tributária e às regras de limitação dessa competência. Na hipótese considerada, o DF não poderá cobrar IPTU do prédio da autarquia federal em razão do princípio da uniformidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma autarquia federal que não vise à exploração da atividade econômica e não cobre tarifa ou preço por serviços prestados tenha adquirido um prédio para instalação de sua administração no DF, julgue os itens que se seguem, relativos a essa situação hipotética, à competência tributária e às regras de limitação dessa competência. Caso o prédio em questão seja vendido para uma pessoa física, essa operação ficará sujeita ao pagamento de ITBI, uma vez que a limitação do poder de tributar não mais se aplicará.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação básica de impostos e contribuições, julgue os itens seguintes. Caso determinada pessoa jurídica deva receber recursos decorrentes de decisão da justiça federal mediante precatório, a instituição financeira responsável pelo pagamento será obrigada a efetuar a retenção na fonte do imposto de renda, observada a alíquota estabelecida em legislação específica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à incidência de impostos em operações realizadas pela administração pública federal, julgue os próximos itens. Suponha que determinado órgão da administração pública federal tenha prestado serviços de consultoria a um grupo de municípios, para a instalação de dispositivos controladores de velocidade nas vias públicas. Nesse caso, os municípios poderão deduzir dos valores devidos pela prestação de serviços o montante correspondente ao Imposto Sobre Serviços (ISS) calculado em cada caso.
Existem impostos que podem ser cobrados regularmente em função do ato de posse de ativos durante um determinado período, ou, alternativamente, a cobrança pode se verificar no momento em que os ativos mudam de propriedade. Tal situação caracteriza os impostos:
A União, através de lei complementar, no exercício de sua competência tributária prescrita no inciso VII do artigo 153 da Constituição Federal, instituiu o Imposto sobre Grandes Fortunas, cujo fato gerador é a titularidade, em 1o de janeiro de cada ano, de fortuna em valor superior a R$ 2.500.000,00 (dois milhões e quinhentos mil reais), expressos em moeda de poder aquisitivo de 1o de janeiro do exercício, estabelecendo quatro faixas patrimoniais para a incidência de alíquotas progressivas. A lei complementar foi publicada no Diário Oficial da União em 12 de outubro de 2011 e, por conseguinte, o Imposto sobre Grandes Fortunas poderá passar a ser cobrado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em Alagoas, o imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) pode ser apurado de acordo com quatro regimes diferentes. Assim, de acordo com a legislação desse estado, se adotado o regime
Sobre o Imposto sobre a Renda e Proventos de qualquer Natureza, julgue os itens a seguir, para então assinalar a opção que corresponda às suas respostas.
I. Como renda deve-se entender a aquisição de disponibilidade de riqueza nova, na forma de um acréscimo patrimonial, ao longo de um determinado período de tempo.
II. Tanto a renda quanto os proventos de qualquer natureza pressupõem ações que revelem mais-valias, isto é, incrementos na capacidade contributiva.
III. Limitações temporais ou quantitativas com relação às despesas e provisões não necessariamente guardam estrita compatibilidade com a teoria do acréscimo patrimonial e com a atividade do contribuinte.
IV. Embora haja diversas teorias que se destinem a delinear o conceito de renda, em todas pr...
Segundo o CTN, Código Tributário Nacional, para fins de cobrança de IPTU, Imposto sobre a Propriedade Territorial Urbana, são melhoramentos com que a zona urbana deve contar, EXCETO
Com relação ao imposto, de competência dos Estados, sobre a transmissão de bens imóveis e de direitos a eles relativos, considere:
I. Tem como fato gerador, dentre outros, a cessão de direitos relativos às transmissões, a qualquer título, de direitos reais sobre imóveis, exceto os direitos reais de garantia.
II. Tem como fato gerador, dentre outros, a cessão de direitos relativos às transmissões, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil.
III. O imposto compete ao Estado da situação do imóvel transmitido, ou sobre que versarem os direitos cedidos, exceto se a mutação patrimonial decorra de sucessão aberta no estrange...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Conforme definido no Regulamento do Imposto de Renda, o _______________ da obrigação fiscal com o Imposto de Renda é a obtenção de renda e proventos de qualquer natureza, por pessoas físicas ou jurídicas.
A lacuna do texto pode ser, corretamente, preenchida por:
De acordo com o Código Tributário Nacional o executivo possui a faculdade, de atendidas as condições e os limites estabelecidos em lei, alterar as alíquotas dos seguintes impostos, com EXCEÇÃO do:
E se o proprietário do referido imóvel situado na zona urbana do Município de Esperantina – PI fosse uma pessoa muito idosa portadora de debilidade senil, que não possui possibilidade de exprimir sua vontade, quem seria o contribuinte do IPTU ?
Suponhamos que Amandinha, uma recémnascida de 6 meses, seja proprietária de um imóvel situado na zona urbana do Município de Esperantina – PI. Nestas condições o contribuinte do IPTU incidente no referido imóvel é:
Para que determinada região seja considerada zona urbana, com a finalidade de instituição e cobrança do IPTU, o Código Tributário Nacional (art. 32, § 1º) determina que o poder público promova e mantenha ali certos melhoramentos, entre os quais NÃO é finalidade do IPTU:
Nos termos da legislação do imposto de renda (RIR/1999), a multa ou qualquer outra vantagem paga ou creditada por pessoa jurídica para beneficiária pessoa física ou jurídica, mesmo isenta, excluindo as indenizações trabalhistas pagas ou creditadas, estão sujeitas à retenção do imposto de renda na fonte (IRRF), apurado pela alíquota de
Medida provisória que majore alíquota de Imposto sobre a Renda e Imposto sobre Operações de Câmbio, Crédito, Seguro e Valores Mobiliários − IOF produz efeitos,
A progressividade no tempo das alíquotas do IPTU – imposto sobre a propriedade predial e territorial urbana, de competência dos Municípios e do Distrito Federal, prevista na Constituição Federal, como medida de política pública que busca dar efetividade à função social da propriedade, caracteriza-se pela
O IPTU – imposto sobre a propriedade predial e territorial urbana, de competência dos Municípios e do Distrito Federal, possui as seguintes características, exceto:
Sobre o imposto de transmissão causa mortis e doação, de quaisquer bens ou direitos, de competência dos Estados e do Distrito Federal, assinale a opção incorreta.
Analise os itens abaixo e marque a alternativa correta.
I – A alíquota do IPTU é o valor venal do imóvel.
II – O valor venal do imóvel é a base de cálculo do IPTU.
III – O IPTU não pode ser progressivo.
IV – A lei prevê a progressividade do IPTU somente para os terrenos urbanos não edificados, subutilizados ou não edificados, não podendo ultrapassar a razão de 1% ao ano.
Analise as proposições abaixo conforme o enunciado a seguir, marcando “V” para as verdadeiras e “F” para as falsas.
Para a celebração do convênio do Imposto sobre a Propriedade Territorial Rural (ITR) com a União, o Município optante deverá cumprir os seguintes requisitos e condições:
( ) dispor de estrutura de tecnologia da informação suficiente para acessar os sistemas da Receita Federal do Brasil, que contemple equipamentos e redes de comunicação;
( ) prestar, aos sujeitos passivos, atendimento decorrente dos procedimentos fiscais por ele efetuados;
( ) expedir auto de infração, intimação, avisos e outros documentos em conformidade com modelos aprovados pela Receita Federal do Br...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às participações governamentais, ao imposto de renda de pessoa jurídica (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue os itens a seguir.
As quantias recebidas pela prestação a terceiros de serviços oferecidos por cooperativa, sendo esses serviços resultantes do esforço comum dos seus associados, não se sujeitam à incidência de IRPJ.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda retido na fonte (IRRF) e ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os itens que se seguem.
As pessoas jurídicas que tiverem efetuado pagamento a outras pessoas jurídicas sujeitas à retenção do imposto de renda na fonte devem fornecer-lhes o comprovante de retenção do imposto.
ICMS e IPVA podem ser tidos, do ponto de vista da arrecadação, como os principais tributos estaduais, enquanto que ISS e IPTU, podem ser sinônimo do mesmo fato, no âmbito municipal. A arrecadação, porém, possui dinamismo próprio, já que há a figura das transferências de verbas para estados, distrito federal, municípios e outros fundos de fomento ou financiamento. Esse dinamismo permite aos municípios uma capacidade que, em sua maioria, não teriam se dependessem apenas de receitas próprias. São fundos existentes no país visando à transferência de tributos:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca de tributos recolhidos na fonte pela administração pública federal.
A pessoa jurídica deve recolher o imposto de renda sobre valores recebidos a título de aluguéis, lucros, bonificações, recebimentos decorrentes de aplicações financeiras e rendimentos de partes beneficiárias.
Cabe ao Município de Presidente Dutra (MA) o percentual de .............. sobre o produto da arrecadação do imposto do Estado (do Maranhão) sobre a propriedade de veículos automotores licenciados no território municipal e o percentual de ......... sobre o produto da arrecadação do imposto do Estado sobre as prestações de serviços de transporte intermunicipal. As duas lacunas são, corretamente, preenchidas pelos dados dispostos na alternativa
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às finanças das empresas que investem no país e no exterior e a aspectos societários e tributários referentes a essas empresas, julgue os itens subsecutivos.
Os impostos de importação de produtos estrangeiros e de exportação de produtos nacionais ou nacionalizados podem ser cobrados no mesmo exercício financeiro da publicação da lei que os instituíram ou aumentaram.
O Imposto de Importação é considerado um dos tributos mais interessantes do Sistema Tributário Brasileiro, uma vez que as regras que a ele se aplicam funcionam como exceções aos regramentos constitucionais da maioria dos impostos. Em relação ao enquadramento jurídico do contribuinte nesse tipo de imposto, considere as afirmações a seguir.
I - O contribuinte é o industrial ou quem a ele se equiparar.
II - O contribuinte é o importador ou quem a ele se equiparar.
III - O contribuinte é o arrematante de produtos apreendidos ou abandonados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição de intervenção no domínio econômico incidente sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível (CIDE-combustíveis), assinale a opção correta.
Analise as afirmativas abaixo de acordo com o Art. 15 do Código Tributário Nacional, que diz: “Somente a União, nos seguintes casos excepcionais, pode instituir empréstimos compulsórios:”
I - guerra entre traficantes, ou guerra interna;
II - calamidade pública que exija auxílio federal impossível de atender com os recursos orçamentários disponíveis;
III - conjuntura que exija a absorção temporária de poder aquisitivo.
Com relação a aspectos jurídicos de defesa civil, indique qual espécie tributária permite, mediante lei complementar, atender a despesas extraordinárias decorrentes de calamidade pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a COFINS, CIDE e participações governamentais, julgue os itens seguintes.
Para fins de apuração da base de cálculo da COFINS, o ICMS, quando cobrado pelo vendedor dos bens ou pelo prestador dos serviços na condição de substituto tributário, deve ser excluído do faturamento mensal.
Banca:
Centro Universitário de União da Vitória (UNIUV)
Exerce um controle quase automático sobre a demanda, e, tem um efeito anticíclico sobre a renda disponível chamado estabilizador automático (built in), são os impostos:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de tributação dos combustíveis (PIS/PASEP, COFINS e ICMS), julgue os próximos itens.
A instituição do ICMS é de competência dos estados e do Distrito Federal, mesmo quando as operações se iniciarem no exterior, incidindo, entre outros, sobre a entrada de petróleo no território do estado destinatário, inclusive lubrificantes e combustíveis líquidos e gasosos dele derivados, sobre entrada de energia elétrica, quando não destinada à comercialização ou à industrialização, decorrente de operações interestaduais, cabendo o imposto ao estado onde estiver localizado o adquirente.
A norma constitucional, segundo a qual é vedado cobrar tributos antes de decorridos noventa dias da data em que haja sido publicada a lei que os instituiu ou aumentou, não se aplica EXCETO a