
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir quanto ao tratamento a ser dado à dívida pública e aos restos a pagar, segundo as normas voltadas para a responsabilidade na gestão fiscal.

Os títulos da dívida pública, ainda que devidamente escriturados em sistema centralizado de liquidação e custódia, não poderão ser oferecidos em caução para a garantia de empréstimos.
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir quanto ao tratamento a ser dado à dívida pública e aos restos a pagar, segundo as normas voltadas para a responsabilidade na gestão fiscal.

Todas as despesas relativas à dívida pública, mobiliária ou contratual, e as receitas que as atenderão, constarão do Plano Plurianual (PPA).

Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a receita e despesa pública, restos a pagar, tomadas e prestações de contas, julgue os itens subsequentes.

Os registros contábeis referentes à dívida ativa devem definir as diferentes responsabilidades dos órgãos ou unidades originalmente responsáveis pelos créditos e aqueles outros, do mesmo ente federativo, que detenham a atribuição legal de sua efetiva inscrição, bem como pela apuração da certeza e liquidez dos valores inscritos.

Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao controle e pagamento de restos a pagar e despesas de exercícios anteriores, julgue os itens seguintes.

A inscrição de restos a pagar no governo federal, relativa às despesas empenhadas e não liquidadas, tem validade até o dia 31 de dezembro do ano subsequente, caso não seja prorrogada.

Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A despesa pública envolve uma série de aspectos jurídicos, técnicos, financeiros e orçamentários. Acerca desse assunto, julgue os itens de 71 a 78.

Tendo em vista o agrupamento de diversos itens registrados como despesas de exercícios anteriores, não é possível manter, nesse caso, os registros de cada despesa segundo a categoria econômica original.

Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Despesas de exercícios anteriores são despesas

Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos estágios da despesa e à guia de recolhimento da União (GRU), julgue os seguintes itens.

Além do documento de arrecadação de receitas federais (DARF) e da guia da previdência social (GPS), os ingressos de valores na conta única da União são efetuados por meio da GRU, utilizada, por exemplo, para pagamento de inscrições em concursos públicos.

Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos estágios da despesa e à guia de recolhimento da União (GRU), julgue os seguintes itens.

Na assinatura de um contrato de seguro para cobertura de riscos que poderão afetar o patrimônio de um ente público no exercício subsequente, o empenho, a liquidação e o pagamento ocorrem antes do fato gerador na ótica do regime de competência, de acordo com a doutrina e a legislação contábeis.

Contabilidade Pública
Ano: 2009
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

As despesas, de acordo com a Lei 4.320/64, podem ser orçamentárias ou extra-orçamentárias. Entretanto, no que tange à categoria econômica são classificadas em despesas correntes ou de capital. As despesas correntes são divididas em despesas de custeio e transferências correntes. Partindo das colocações acima, as despesas de natureza corrente são: (

10 Q221756
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

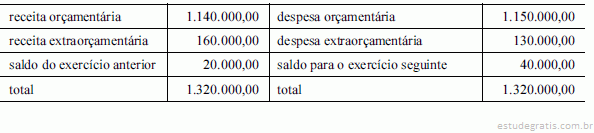
Os dados da tabela acima, cujos valores estão em reais, foram extraídos de um exercício financeiro encerrado, relativos ao balanço financeiro de uma entidade governamental. Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 60.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 40.000,00, julgue os itens que se seguem.

Os valores relativos aos restos a pagar inscritos no exercício compõem os valores registrados na despesa orçamentária.