Os saldos das contas “Peças e Conjuntos de Reposição” e “Ajustes Patrimoniais Financeiros” são evidenciados no balanço Patrimonial, respectivamente, como
Banca:
Universidade Federal Fluminense (FEC / UFF)
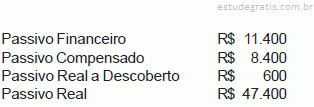
O Balanço Patrimonial da Administração Pública possui uma característica fundamental, que é a apresentação do passivo, com especial destaque para os compromissos assumidos pelo governo e os respectivos juros. As obrigações ou Notas Promissórias do Tesouro enquadram-se na denominação:
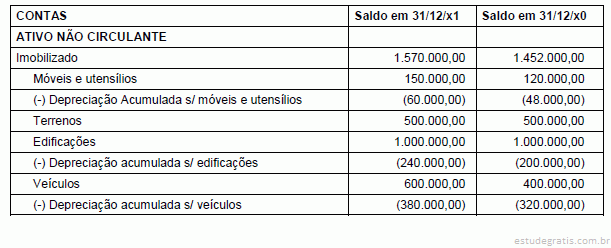
Em 31/12/x1, ao efetuar a elaboração das Demonstrações Contábeis obrigatórias definidas pela NBCT 16, o contador de um determinado ente público verificou que no Balanço Patrimonial constava as seguintes informações:
Em 31/12/X1, antes do encerramento do Balanço Patrimonial, o contador verificou que tanto o valor de mercado menos o custo de alienação quanto o valor em uso dos Terrenos e Edificações eram de, respectivamente, R$ 400.000,00 e R$ 700.000,00. A vida útil remanescente estimada para as Edificações era de 15 anos. Em cumprimento à NBCT 16, o procedimento contábil a ser efetuado seria
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as orientações constantes das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), editadas pelo Conselho Federal de Contabilidade (CFC), e normatização correlata, em âmbito nacional e internacional, julgue os itens que se seguem.
Os direitos que compõem o ativo intangível devem ser submetidos a testes de verificação de recuperabilidade (impairment) ao menos a cada quatro anos caso seu valor de mercado não apresente oscilação significativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da avaliação, mensuração, contas e peculiaridades de ativos e passivos dos entes do setor público, julgue os itens subsequentes.
Para o levantamento do balanço patrimonial, os direitos, títulos de créditos e obrigações prefixados devem ser ajustados no valor presente. Já as provisões devem ser constituídas, com base em estimativas, dos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da avaliação, mensuração, contas e peculiaridades de ativos e passivos dos entes do setor público, julgue os itens subsequentes.
Os riscos advindos da probabilidade do não recebimento de dívidas de terceiros devem ser reconhecidos, no balanço patrimonial, por meio de uma conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca da estrutura e componentes das demonstrações contábeis no setor público.
No balanço patrimonial, especificamente no quadro referente às compensações, devem ser incluídos os atos potenciais do ativo e do passivo que possam, imediata ou indiretamente, vir a afetar o patrimônio, como, por exemplo, as obrigações conveniadas ou contratadas.