Ao contrário do que ocorre no setor privado, a maior parte das variações patrimoniais aumentativas (VPA) das entidades do setor público decorrem de transações sem contraprestação. Com relação a essas transações, é correto afirmar:
A contabilidade aplicada ao setor público (CASP) foi estruturada, no Brasil, com foco no registro dos atos e fatos relativos ao controle da execução orçamentária e financeira. Constitui objetivo do PCASP:
Todas as empresas realizam inventário de seus bens de consumo e ainda dos bens moveis e imóveis permanentes, as empresas públicas seguem essa mesma regra. Marque abaixo a resposta incorreta em relação ao inventário dos bens públicos:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. Dentre as colunas da DMPL, aquela que compreende os valores acrescidos ao patrimônio que NÃO transitaram pelo resultado como variações patrimoniais aumentativas é denominada:
No processo de aquisição de bens ou serviços por parte do ente da Federação, é necessário observar alguns passos para que se possa proceder à adequada classificação quanto à natureza de despesa e garantir que a informação contábil seja fidedigna. O primeiro passo consiste em identificar se o registro do fato é de caráter orçamentário ou extraorçamentário. Com relação ao processamento da despesa orçamentária ou extraorçamentária, é correto afirmar:
As Notas Explicativas são informações adicionais às apresentadas nos quadros das DCASP. Elas são consideradas parte integrante das demonstrações. Com relação às Notas Explicativas das DCASP, é correto afirmar:
A consolidação das demonstrações contábeis é o processo de agregação dos saldos das contas de mais de uma entidade, excluindo-se as transações recíprocas, de modo a disponibilizar os macroagregados do setor público, proporcionando uma visão global do resultado. Com relação à consolidação das demonstrações contábeis no âmbito da União, é correto afirmar:
Existem situações em que a entidade recebe ativos ou serviços ou tem passivos extintos, e entrega valor irrisório ou nenhum valor em troca. Ao contrário do que ocorre no setor privado, a maior parte das variações patrimoniais aumentativas das entidades do setor público decorrem dessas operações.
O que se afirma acima se refere ao seguinte conceito de contabilidade pública:
Um dos objetivos da Contabilidade é o controle do patrimônio das entidades, sejam de caráter público ou privado.
Para reconhecimento como elemento patrimonial das entidades do setor público, a 6ª edição do Manual de Contabilidade Aplicada ao Setor Público recomenda que:
No início do mês de dezembro de 20x5 uma entidade pública adquiriu dois equipamentos eletrônicos para uso nas atividades da entidade, no valor de $ 9.500,00 cada, sendo um para uso imediato e outro para reserva em caso de defeito do primeiro. A vida útil estimada desses equipamentos é de 3 anos. O contrato de compra previa que o pagamento do fornecedor se daria em duas parcelas, uma até 31/12/20x5 e a outra até 31/01/20x6.
Para fins de reconhecimento desse item no ativo, conforme as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP), devem-se registrar:
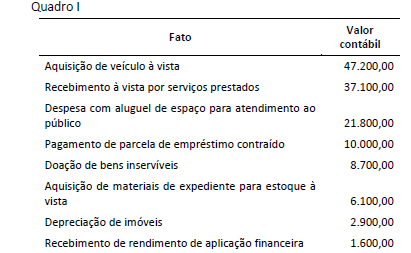
Considere as informações apresentadas no Quadro I a seguir, extraídas dos registros contábeis diários de uma entidade do setor público:
A partir das informações do Quadro I e das disposições do MCASP quanto ao registro de transações no setor público, as transações que NÃO tiveram efeito no patrimônio líquido da entidade totalizam:
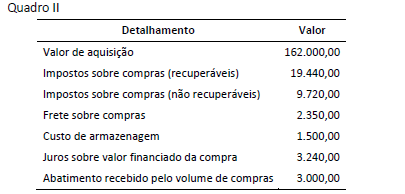
Ao realizar a aquisição de itens para recomposição dos seus estoques, uma entidade do setor público incorreu nos seguintes gastos:
De acordo as informações do Quadro II e as orientações do MCASP para mensuração de ativos e, o valor a ser registrado por essa aquisição de estoques representa:
Um equipamento foi adquirido em 01/07/2013 e logo em seguida entrou em operação. O valor de aquisição do ativo foi $ 280.000,00. O seu valor residual foi estimado em 5% e a vida útil do bem é de 10 anos. Em julho de 2016 foi realizada uma manutenção periódica no equipamento, que incorreu em gastos de $ 2.500,00.
Considerando as disposições do MCASP para mensuração de ativos, em 31/12/2016, o valor contábil líquido desse equipamento é:
Uma entidade da administração pública adquiriu um bem que estava em utilização por outra entidade. Como se trata de um ativo imobilizado, a entidade da administração pública precisa definir a vida útil do bem para registrar a sua depreciação. Acerca das possibilidades de definição da vida útil de bens usados prevista no MCASP, considere os itens a seguir:
I. tempo restante da vida útil do bem, levando em consideração a primeira instalação desse bem;
II. tempo definido em avaliação técnica que estime o prazo de vida útil pelo qual o bem ainda poderá gerar benefícios para o ente;
III. metade do tempo de vida útil para bens da mesma classe;
IV. vida útil estimada após a realização do teste de redução ao valor recuperável.
Uma entidade pública realizou uma transação em moeda estrangeira em 30/11/2016, no montante de US$ 1.200,00, data em que a taxa de câmbio era de R$ 3,50, que gerou registro de contas a receber. Em 31/12/2016, a taxa de câmbio foi de R$ 3,30. O pagamento foi feito em 30/01/2017, a uma taxa de câmbio de R$ 3,25.
De acordo com as orientações do MCASP para mensuração de ativos, nas demonstrações contábeis do exercício de 2016, essa transação será evidenciada pelo valor de:
Um dos procedimentos apresentados no MCASP com o objetivo de evidenciar melhor a capacidade de geração de benefícios de um ativo é o teste de redução ao valor recuperável.
Entre as regras aplicáveis à realização desse teste, é correto afirmar que sua aplicação:
Uma entidade pública adquiriu um equipamento em 01/07/2014, que foi classificado no subgrupo Ativo Imobilizado. O valor de aquisição do ativo foi R$ 120.000,00 e a sua vida útil estimada foi de 10 anos. Ao final do exercício de 2016, surgiu uma regulação ambiental que restringiu o uso do equipamento por no máximo 8 anos, a partir do início da utilização. Em decorrência disso, a entidade estimou o valor em uso do ativo em R$ 83.000,00. Além disso, por meio de pesquisa de equipamentos usados, foi levantado um valor líquido para a venda do ativo de R$ 75.000,00.
A partir dos dados fornecidos e das orientações do MCASP para realização de teste de redução ao valor recuperável, é correto afirmar que:
Ao final do exercício financeiro de 2016, uma entidade possuía os seguintes investimentos permanentes:
I. Propriedades para investimento;
II. Investimentos em empresas coligadas;
III. Investimentos em empresas controladas;
IV. Participação em consórcio público com influência significativa;
V. Participação em consórcio público sem influência significativa.
De acordo com as disposições do MCASP para mensuração de investimentos permanentes, devem ser avaliados pelo Método da Equivalência Patrimonial somente:
As transferências intergovernamentais compreendem a entrega de recursos de um ente transferidor a outro denominado recebedor. O adequado registro dessas transferências evita a dupla contagem e favorece o controle dos recursos públicos.
A partir das disposições do MCASP para o registro de transferências intergovernamentais, é correto afirmar que:
Ao contrário do que ocorre no setor privado, no setor público o reconhecimento de receitas e despesas usualmente pode decorrer de transações sem contraprestação.
Considerando as disposições do MCASP para identificação e reconhecimento de transações sem contraprestação, é correto afirmar que:
Uma entidade do setor público foi acionada judicialmente em decorrência de divergências na cobrança de créditos tributários. Após análise das informações processuais e de casos semelhantes, a assessoria jurídica da entidade avaliou como provável o pagamento de restituição no valor de R$ 180.000,00, mas sem prazo para julgamento final do processo.
Considerando a situação apresentada e as disposições do MCASP para o tratamento de passivos e provisões, a entidade:
Os consórcios públicos são parcerias formadas por dois ou mais entes da Federação para a gestão associada de serviços públicos. O contrato de rateio é o instrumento pelo qual os entes da Federação consorciados comprometem-se a transferir recursos para a realização das despesas do consórcio público. Considere os seguintes recursos:
I. tarifas e outros preços públicos;
II. recursos oriundos de operações de crédito;
III. bens móveis ou imóveis recebidos em doação;
IV. recursos financeiros transferidos pelos entes consorciados;
V. subvenções econômicas de órgãos do governo não consorciados.
De acordo com as disposições do MCASP, constituem recursos dos consórcios públicos somente:
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. A escolha de determinada unidade monetária para mensurar os custos incorridos pelas entidades públicas é denominada objeto de custo.
Considerando que variações passivas são aquelas que causam diminuição no patrimônio, sendo compostas pelas classes 3 (Despesas) e 5 (Resultado Diminutivo do Exercício), pode-se afirmar que entre as mutações passivas orçamentárias encontram-se as decorrentes de(da):
De acordo com o Código Civil Brasileiro vigente, "são públicos os bens do domínio nacional pertencentes à União, aos Estados ou aos Municípios". Neste universo, para os fins da Contabilidade Pública, merecem registro e escrituração apenas os bens
De acordo com a Lei nº 4.320/64, classificam-se como _____________________ as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços.
Com relação às entidades autárquicas ou paraestatais, inclusive de previdência social ou investidas de delegação para arrecadação de contribuições parafiscais da União, dos Estados, dos Municípios e do Distrito Federal é INCORRETO afirmar que