81 Q784168
Contabilidade Pública
Ano: 2017
Banca: Universidade Federal do Rio de Janeiro (UFRJ)
As demonstrações contábeis aplicadas ao setor público fornecem uma gama de informações que subsidiam a aplicação e o controle dos recursos públicos. Assinale a opção que nomeia corretamente as demonstrações que permitem confrontar a disponibilidade financeira de uma entidade e sua variação de um exercício para o outro.
82 Q784166
Contabilidade Pública
Ano: 2017
Banca: Universidade Federal do Rio de Janeiro (UFRJ)
A natureza subjetiva de certas transações requer o uso de julgamento para o adequado tratamento contábil, que deve primar pela essência sobre a forma legal. Assinale a alternativa que apresenta a característica qualitativa diretamente associada à primazia da essência sobre a forma, para reconhecimento de elementos patrimoniais.
83 Q784157
Contabilidade Pública
Ano: 2017
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

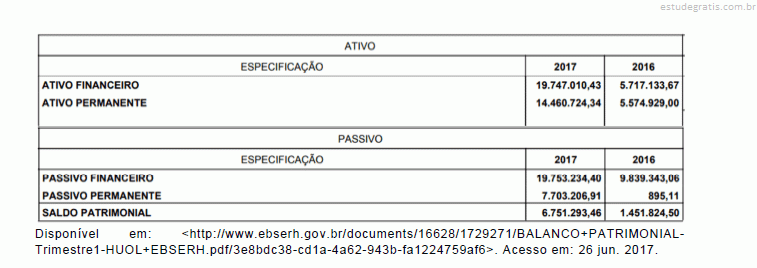
O Quadro dos Ativos e Passivos Financeiros e Permanentes é parte do Balanço Patrimonial de uma entidade pública. A figura abaixo é um recorte do Balanço Patrimonial da EBSERH (HUOL – UFRN), referente ao 1º trimestre de 2017.

 Com base nessa figura, constata-se que

84 Q784156
Contabilidade Pública
Ano: 2017
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

No patrimônio de entidades do setor público, uma das possíveis classificações dos ativos agrupa-os em circulantes e não circulantes. Em outra classificação, os ativos são agrupados em financeiro e permanente. Considere as seguintes afirmações acerca dessas classificações:

I Se um ativo está disponível para liquidação imediata, ele pode ser classificado como circulante ou como não circulante, a depender da sua natureza.

II Um ativo que tenha expectativa de realização após 12 meses da data das demonstrações contábeis deve ser classificado como não circulante.

III O ativo financeiro compreende apenas os créditos e valores realizáveis, independentemente de autorização orçamentária.

IV O Ativo Permanente compreenderá bens, créditos e valores cuja mob...

85 Q784129
Contabilidade Pública
Ano: 2017
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
A vida útil econômica de um ativo é o período de tempo definido ou estimado tecnicamente, durante o qual é esperado obter fluxos de benefícios futuros desse ativo. Para o cálculo da vida útil econômica de um ativo, deve-se considerar
86 Q784120
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinado órgão da administração pública direta federal concedeu suprimento de fundos a um servidor público, a fim de realizar gastos de pequena monta em serviços de reparos. No encerramento do exercício, o servidor havia utilizado metade do montante concedido e, mesmo já encerrado o prazo de aplicação dos recursos, não recolheu, por meio da guia de recolhimento da União (GRU), o valor não utilizado.

Julgue os itens a seguir, com referência a essa situação e a aspectos a ela relacionados.

No caso em questão, como existe uma obrigação possível por parte do servidor, resultante de eventos passados, o órgão público deverá registrar um passivo contingente.
87 Q784069
Contabilidade Pública
Ano: 2017
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No balanço patrimonial e em seus quadros auxiliares, é definido como saldo patrimonial a diferença entre
88 Q735737
Contabilidade Pública
Ano: 2017
Banca: Pontifícia Universidade Católica do Paraná (PUC - PR)
No Balanço Patrimonial, a diferença entre Ativo Circulante e Passivo Circulante representa
89 Q735709
Contabilidade Pública
Ano: 2017
Banca: Universidade Federal do Goiás (UFGO)
Os ativos do setor público que ensejam potencial de serviços podem ser representados pelos ativos de recreação, do patrimônio cultural, comunitários, de defesa nacional e de outros que sejam mantidos pelos governos e outras entidades do setor público e que sejam utilizados para a prestação de serviços a terceiros. Tais serviços devem prestar-se
90 Q735701
Contabilidade Pública
Ano: 2017
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Assinale a alternativa que apresenta o reflexo na equação fundamental do patrimônio no caso de uma alienação de bens (venda à vista) por parte de uma entidade do setor público.

(A = Ativo, P = Passivo e PL = Patrimônio Líquido)

91 Q735700
Contabilidade Pública
Ano: 2017
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Assinale a alternativa que apresenta o reflexo na equação fundamental do patrimônio no estágio do pagamento (3o estágio da despesa pública).

(A = Ativo, P = Passivo e PL = Patrimônio Líquido).

92 Q735699
Contabilidade Pública
Ano: 2017
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta o propósito das contas balanço patrimonial.
93 Q651205
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
Ao se registrar uma Incorporação de Bens Imóveis por Doações Recebidas, gera-se aumento no Ativo Imobilizado e consequentemente
94 Q651196
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
Um aumento efetivo do Patrimônio é causado pela ocorrência de
95 Q651183
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
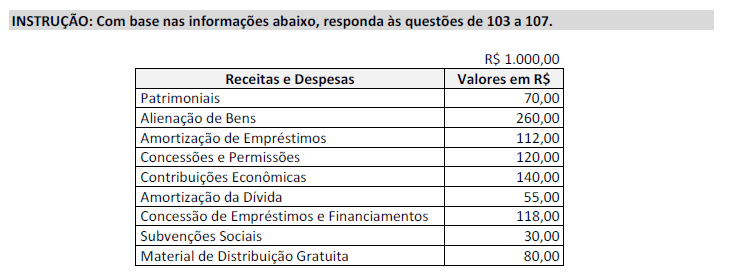
Qual a soma das contas de Natureza Patrimonial?
96 Q651180
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
O Resultado Patrimonial do Exercício é Superavitário em
97 Q651161
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
A conta que, no Balanço Patrimonial, representa os recursos com potencial de serviços ou com a capacidade de gerar benefícios econômicos controlados no presente pela entidade como resultado de evento passado denomina-se:
98 Q651155
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
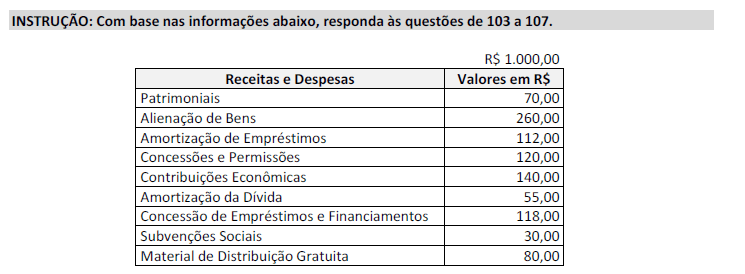
As Despesas sob o Enfoque Patrimonial somam:
99 Q651154
Contabilidade Pública
Ano: 2017
Banca: Banca não informada
Apurando-se o Resultado Patrimonial do Exercício, tem-se o Superávit de
100 Q651028
Contabilidade Pública
Ano: 2017
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)

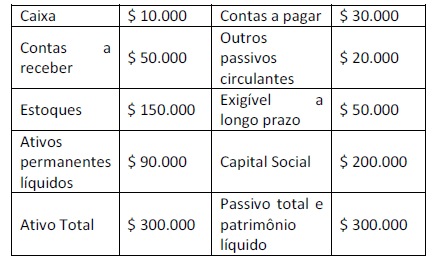
Uma empresa tem vendas de $ 200 mil, uma renda líquida de $ 15 mil e o balanço patrimonial apresentado a seguir:

O índice de liquidez corrente da empresa é de:

101 Q651025
Contabilidade Pública
Ano: 2017
Banca: FUNECE
Integram o passivo permanente do balanço patrimonial
102 Q651021
Contabilidade Pública
Ano: 2017
Banca: COPEVE/ UFAL

A tabela apresenta a estrutura do Balanço Patrimonial de uma entidade.

Considerando a análise vertical e horizontal, é correto inferir que

103 Q651018
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção correta acerca da estrutura e composição do patrimônio sob a perspectiva do setor público.
104 Q651016
Contabilidade Pública
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
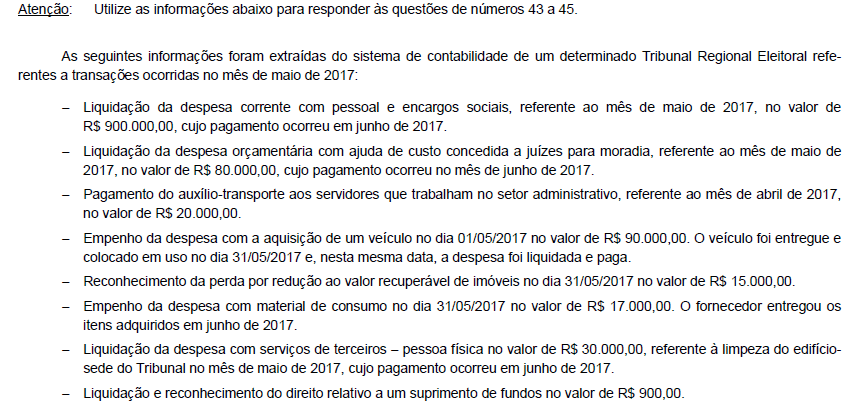
Um determinado Tribunal Regional Eleitoral empenhou despesa, em 02/05/2017, referente à aquisição de um lote de 20 mesas para uso interno, cujo preço de aquisição total foi R$ 40.000,00. Para que tais bens móveis adquiridos estivessem disponíveis para o uso, foram gastos R$ 900,00 de frete e R$ 3.000,00 com montagem. Em 01/06/2017, ocorreu a liquidação das despesas orçamentárias referentes à aquisição do lote de mesas, ao frete e à montagem e, nesta mesma data, as mesas adquiridas foram colocadas em uso, com vida útil e valor residual do lote estimados, respectivamente, em 6 anos e R$ 7.900,00. O Tribunal Regional Eleitoral utiliza o método das cotas constantes para o cálculo da depreciação. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor líquido contábil d...
105 Q651015
Contabilidade Pública
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
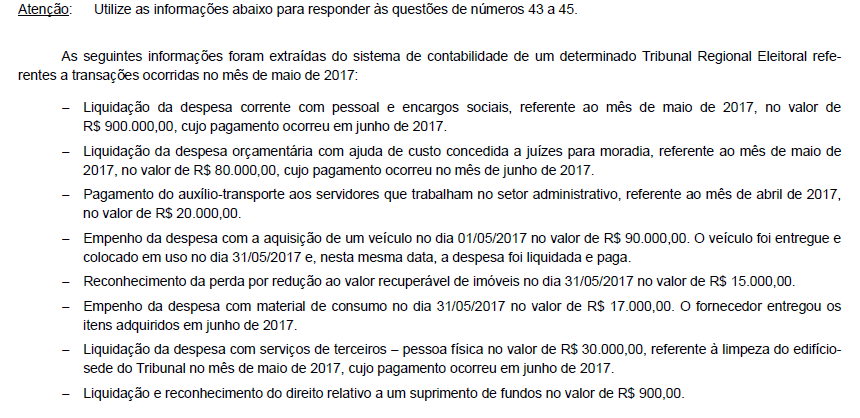
Com base nessas transações tomadas em conjunto e de acordo com o regime de competência, o aumento do Passivo no mês de maio de 2017 foi, em reais,
106 Q651014
Contabilidade Pública
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
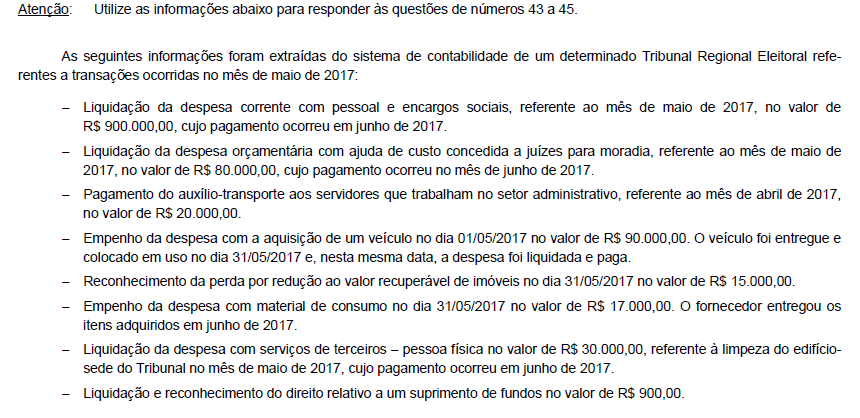
Com base nessas transações tomadas em conjunto, o aumento do Ativo Permanente no mês de maio de 2017 foi, em reais,
107 Q651013
Contabilidade Pública
Ano: 2017
Banca: Fundação Carlos Chagas (FCC)
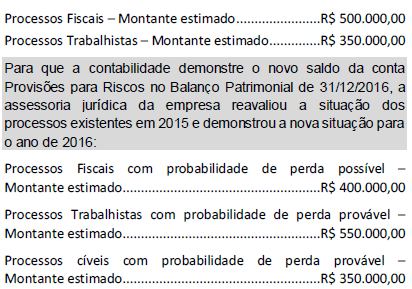
Com base nessas transações tomadas em conjunto, o resultado patrimonial do mês de maio de 2017 foi, em reais, negativo em
108 Q651009
Contabilidade Pública
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)
Considerando os dados apresentados no Quadro 02, o total das operações que não têm impacto no patrimônio é:
109 Q651008
Contabilidade Pública
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)

O processo de revisão do valor patrimonial do conjunto de ativos representado no Quadro 03 revelou necessidade de revisão do seu valor recuperável. Dessa forma, foi apurado que o valor em uso desses ativos ao final de 2015 representa 100.000,00. Como se trata de ativos específicos para a necessidade do ente, o valor líquido de venda não pode ser apurado.

A partir das informações apresentadas, ao final de 2015, a entidade:

110 Q651007
Contabilidade Pública
Ano: 2017
Banca: Fundação Getúlio Vargas (FGV)

Dentre as DCASP, o Balanço Patrimonial é a demonstração contábil que evidencia a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público.

Acerca da estrutura do Balanço Patrimonial proposta pelo MCASP, é correto afirmar que:

111 Q651001
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O total de recursos controlados por uma entidade que sejam resultado de eventos passados, cujo prazo estimado para a realização ultrapasse o término do exercício seguinte, e dos quais se espera que resultem benefícios econômicos futuros, é classificado como
112 Q651000
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O sistema contábil está estruturado em subsistemas de informações que visam orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social. Nesse contexto, a função de registrar, processar e evidenciar os fatos financeiros relacionados às variações qualitativas e quantitativas do patrimônio público cabe ao subsistema
113 Q650999
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No setor público, o passivo permanente distingue-se do passivo financeiro por
114 Q650998
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No ativo imobilizado de uma entidade do setor público, devem ser reconhecidos, obrigatoriamente, os
115 Q650997
Contabilidade Pública
Ano: 2017
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No setor público, ocorre o passivo a descoberto quando o
116 Q650993
Contabilidade Pública
Ano: 2017
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
O Balanço Patrimonial, conforme estabelece o Manual de Contabilidade Aplicada ao Setor Público, é composto por quatro quadros, sendo o primeiro denominado de Quadro Principal. Nesse quadro, são apresentados os Ajustes de Avaliação Patrimonial, que devem figurar no
117 Q650992
Contabilidade Pública
Ano: 2017
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

Analise as afirmações a seguir acerca de ativos intangíveis incorporados ao patrimônio de uma entidade pública.

I Intangíveis são os direitos que têm por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade.

II Um ativo intangível deve ser reconhecido somente quando for possível que os benefícios econômicos futuros esperados, atribuíveis ao ativo, sejam gerados em favor da entidade, e o custo do ativo for mensurado com segurança.

III O critério de mensuração ou de avaliação dos ativos intangíveis, obtidos a título gratuito, e a eventual impossibilidade da valoração desses ativos devem ser evidenciados em notas explicativas.

IV Os gastos posteriores à aquisição ou ao registro de elemento do ativo i...

118 Q650991
Contabilidade Pública
Ano: 2017
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
A mensuração de ativos e de passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público. São exemplos de bases de mensuração de ativos:
119 Q650976
Contabilidade Pública
Ano: 2017
Banca: COPEVE/ UFAL

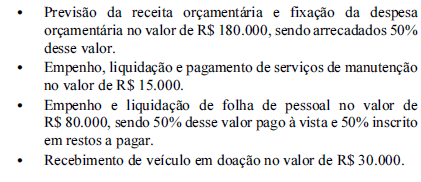
Em 31/12/2015, uma empresa apresentou em seu Balanço Patrimonial no grupo do Passivo não Circulante a conta de Provisões para Riscos com o saldo de R$ 850.000,00, composto da seguinte forma:

Qual o novo saldo da conta de Provisões para Riscos no Balanço Patrimonial de 31/12/2016 dessa empresa?

120 Q651092
Contabilidade Pública
Ano: 2016
Banca: Fundação Carlos Chagas (FCC)
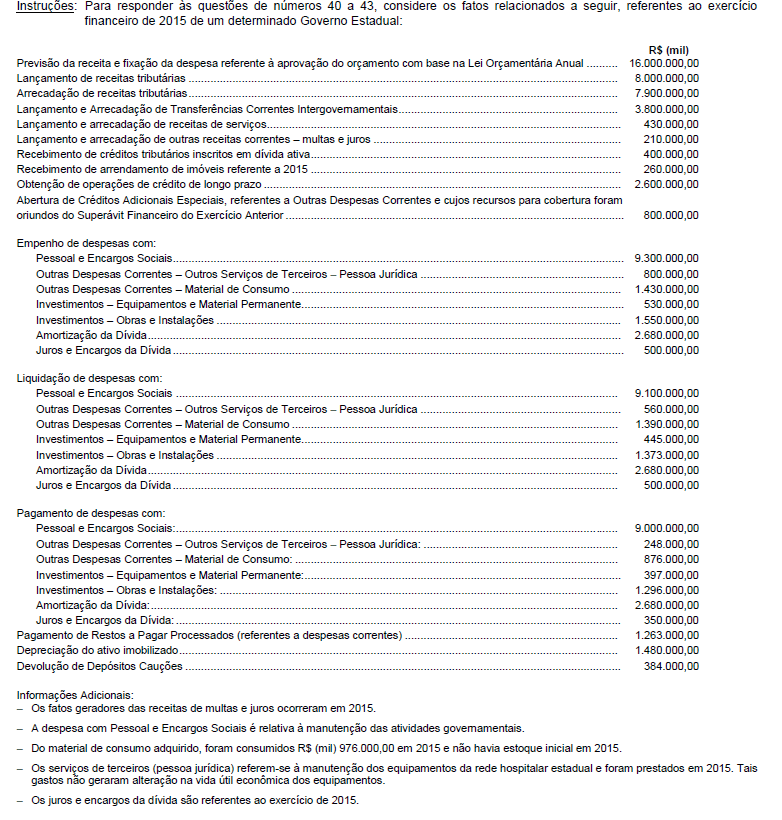
Considerando as demonstrações consolidadas do Governo Estadual, o resultado patrimonial do exercício financeiro de 2015 foi
121 Q651031
Contabilidade Pública
Ano: 2016
Banca: Fundação Carlos Chagas (FCC)
No Balanço Patrimonial, os ativos e passivos são segregados em circulante e não circulante. De acordo com a codificação das contas contábeis relacionadas no Plano de Contas Aplicado ao Setor Público, as contas 1.1.9.1.0.00.00 − Prêmios de Seguros Apropriar e 2.2.1.4.0.00.00 − Encargos Sociais a Pagar devem ser classificadas, respectivamente, no ativo
122 Q651030
Contabilidade Pública
Ano: 2016
Banca: Fundação Universa (FUNIVERSA)
No balanço patrimonial das entidades da Administração Federal, a dívida fundada deve constar no
123 Q651029
Contabilidade Pública
Ano: 2016
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Marque a alternativa que apresenta somente contas do Balanço Patrimonial.
124 Q651026
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as seguintes transações efetuadas no primeiro exercício financeiro encerrado de determinada entidade do setor público.

 Com base na situação hipotética apresentada, é correto afirmar que o resultado patrimonial do exercício apurado foi

125 Q651024
Contabilidade Pública
Ano: 2016
Banca: Fundação Universa (FUNIVERSA)
Supondo que o balanço patrimonial de determinada entidade pública do governo federal tenha apresentado passivo real a descoberto, assinale a alternativa correta.
126 Q651023
Contabilidade Pública
Ano: 2016
Banca: Fundação Universa (FUNIVERSA)
Supondo-se que determinada entidade tenha comprado mercadorias com aceite de duplicatas, é correto afirmar que ocorrera um(a)
127 Q651022
Contabilidade Pública
Ano: 2016
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)

Acerca do Balanço Patrimonial na contabilidade pública, marque V para as afirmativas verdadeiras e F para as falsas.

( ) Contas de compensação compreendem os fatos que são transitórios e não afetam o patrimônio.

( ) O ativo compreende as disponibilidades, os direitos e os bens, tangíveis ou intangíveis, mantidos ou utilizados pelo setor público.

( ) O patrimônio líquido é o somatório dos resultados orçamentários acumulados.

( ) Passivo compreende as obrigações assumidas pelas entidades do setor público para consecução de suas atividades.

A sequência está correta em

128 Q651010
Contabilidade Pública
Ano: 2016
Banca: Fundação Carlos Chagas (FCC)
No Balanço Patrimonial do exercício de 2015, da Autarquia Hospitalar Federal do Sudeste, o valor total do ativo é de R$ 880.760.000. Desse montante, 25% referem-se ao Ativo Circulante. Segundo o Plano de Contas Aplicado ao Setor Público, NÃO se classifica no Ativo Circulante, a conta identificada pelo código:
129 Q650988
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
Na apresentação do Balanço Patrimonial, distinguem-se dois grupos no Ativo: Circulante (AC) e Não Circulante (ANC). O grupo ANC compreende os ativos que têm expectativa de realização após doze meses da data das demonstrações contábeis e são classificados em subgrupos. Um dos subgrupos do ANC é Investimentos, que, no Balanço Patrimonial de um município, pode agregar itens como:
130 Q650987
Contabilidade Pública
Ano: 2016
Banca: Fundação Getúlio Vargas (FGV)
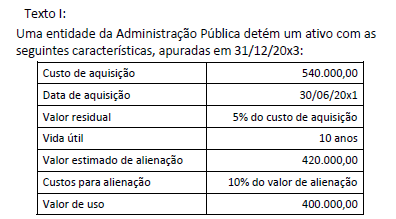
A partir das informações apresentadas no Texto I, em 31/12/20x3, em relação ao ativo citado, a entidade:
131 Q650986
Contabilidade Pública
Ano: 2016
Banca: Fundação Carlos Chagas (FCC)
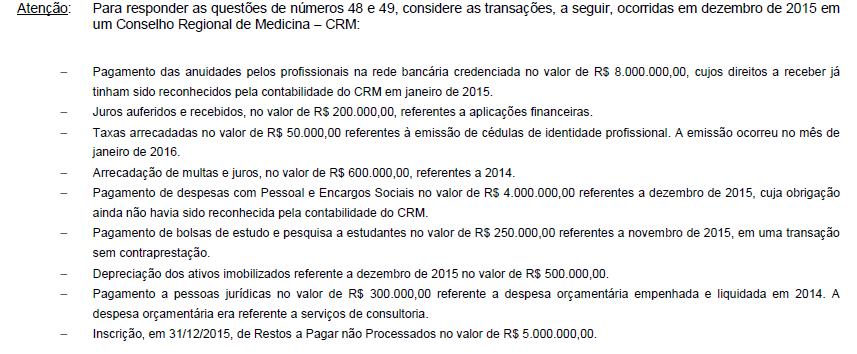
Essas transações, tomadas em conjunto, geraram no Resultado Patrimonial de 2015 do CRM
132 Q828418
Contabilidade Pública
Ano: 2015
Banca: FMP Concursos

Analise as alternativas quanto à mensuração dos ativos e passivos:

I - Mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis.

 II - Avaliação patrimonial é a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos.

III - Valor justo (fair value) é a quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização.

Estão CORRETAS:

133 Q828415
Contabilidade Pública
Ano: 2015
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O ativo deve ser classificado como circulante quando
134 Q815379
Contabilidade Pública
Ano: 2015
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade são denominados de
135 Q664313
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
De acordo com a estrutura do Balanço Patrimonial do setor público, entre outros, integram o Ativo não Circulante
136 Q651115
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O recebimento, em doação, de duas ambulâncias novas por determinado hospital público federal, é registrado no seguinte subsistema de informações e provoca, respectivamente,
137 Q651032
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O total das receitas patrimoniais arrecadadas foi de, em reais,
138 Q651020
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere as seguintes transações efetuadas no primeiro exercício financeiro encerrado de determinada entidade do setor público.

I Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 100.000.

II Lançamento de impostos no valor de R$ 80.000, tendo sido arrecadados 70% desse valor.

III Empenho, liquidação e pagamento de despesas com água, luz e telefone no valor de R$ 20.000.

IV Recebimento de imóvel em doação no valor de R$ 60.000.

V Aquisição de equipamento para uso nas atividades operacionais no valor de R$ 46.000, com recebimento imediato do bem, tendo sido 50% do valor pago à vista e o restante inscrito em restos a pagar.

Com base nas informações apresentadas, assinale a opção correta no que diz re...

139 Q651019
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos conceitos, etapas, estágios e categorias econômicas das despesas públicas e das receitas públicas, assinale a opção correta.
140 Q651017
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
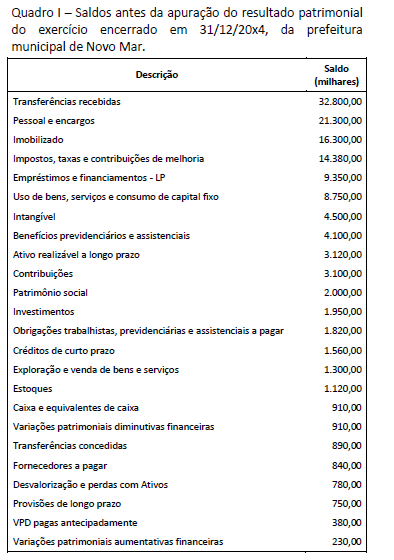
Com base nos procedimentos contábeis patrimoniais, estas transações, tomadas em conjunto, geraram um Resultado Patrimonial em setembro de 2015, em reais,
141 Q651012
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
Os bens do patrimônio cultural, assim definidos por sua significância histórica, cultural ou ambiental, podem ser exemplificados por monumentos, prédios históricos, sítios arqueológicos e áreas de conservação. Uma das características desses bens é que:
142 Q651011
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
No Balanço Patrimonial do exercício de 2014 de determinado Estado da região Nordeste do Brasil, o ativo e passivo apresentou o valor de R$ 816.750.000,00. Com relação à classificação dos elementos patrimoniais, os
143 Q651006
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
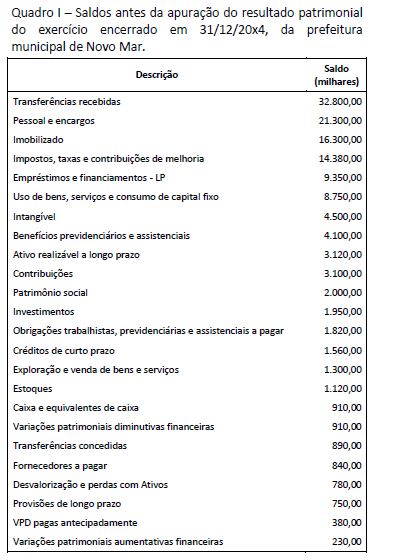
De acordo com o Quadro I, as obrigações exigíveis da prefeitura municipal de Novo Mar em 31/12/20x4 totalizaram:
144 Q651005
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
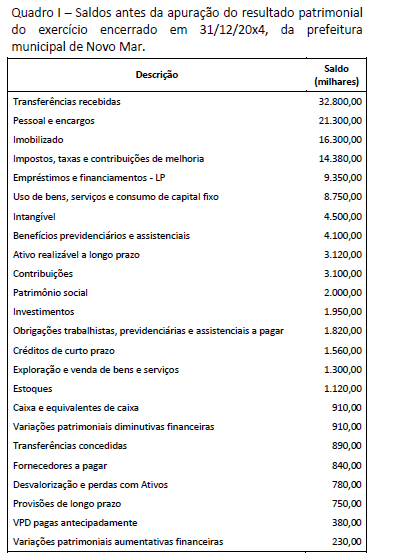
De acordo com o Quadro I, o resultado patrimonial apurado ao final do exercício de 20x4 na prefeitura municipal de Novo Mar foi de:
145 Q651004
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
De acordo com o Quadro I, o índice de liquidez geral ao final do exercício de 20x4 na prefeitura municipal de Novo Mar era de:
146 Q651003
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
De acordo com a Estrutura do Balanço Patrimonial, as Cotas em Tesouraria serão classificadas como
147 Q651002
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
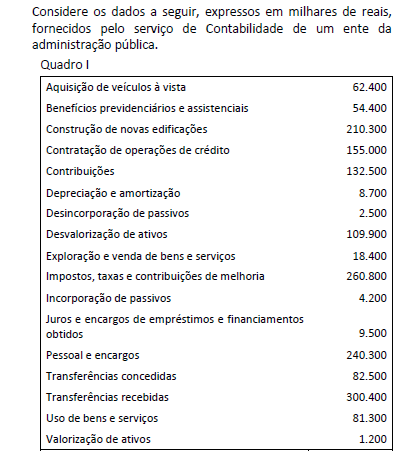
A identificação das variações patrimoniais apresentadas no Quadro I permite apurar o resultado patrimonial de:
148 Q650996
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a classificação do patrimônio público, sob o enfoque contábil, está estruturado nos seguintes grupos:
149 Q650995
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Os valores exigíveis até doze meses após a data das demonstrações contábeis devem ser classificados, no Balanço Patrimonial, como
150 Q650994
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
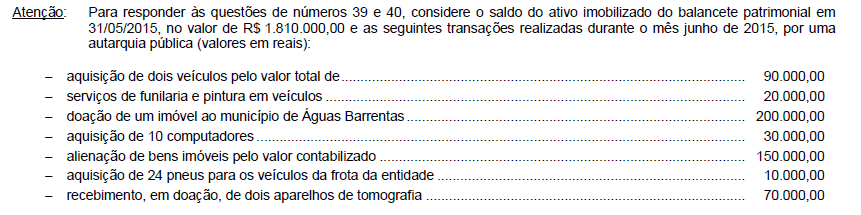
Considerando as transações realizadas, o saldo do ativo imobilizado do balancete patrimonial, em 30/06/2015, totaliza, em reais,
151 Q650990
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
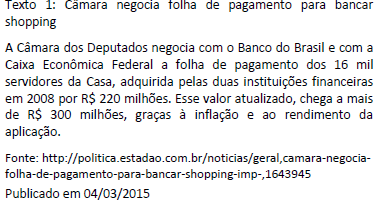
O texto 1 retrata uma negociação envolvendo a folha de pagamento em que o direito de sua exploração é cedido a um terceiro para usufruto por um período determinado, apesar de estar sob o controle do ente público por período indeterminado. Nesse contexto, para a Câmara dos Deputados, o ativo representado pela folha de pagamento propriamente dita:
152 Q650989
Contabilidade Pública
Ano: 2015
Banca: Ministério Público do Rio Grande do Sul (MPE - RS)
No Patrimônio Líquido do Balanço Patrimonial de uma entidade de direito público, o subgrupo que pode aparecer tanto aumentando como reduzindo o montante do mesmo denomina-se
153 Q650985
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
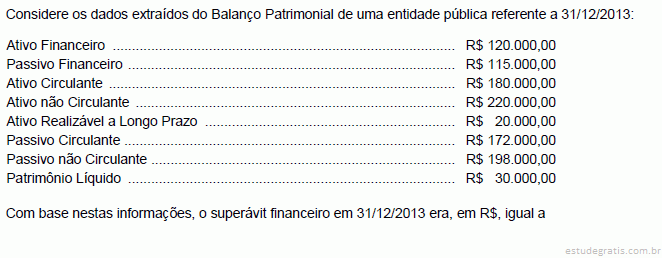
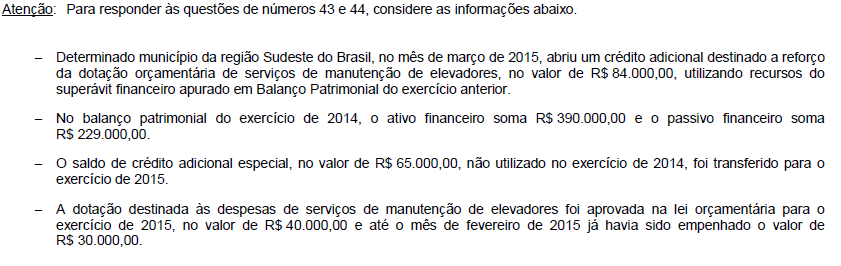
O município poderia abrir crédito adicional utilizando recursos disponíveis do superávit financeiro apurado no Balanço Patrimonial do exercício de 2014, em R$, até o montante de
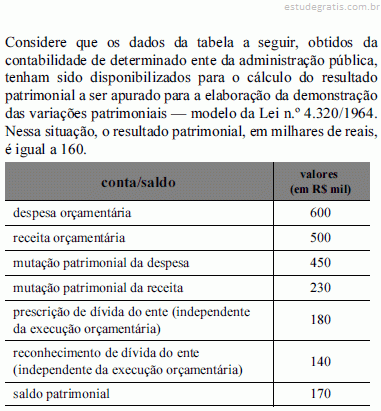
154 Q834027
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)

Considere as transações ocorridas no mês de janeiro de 2014 em uma determinada entidade pública:

I. Pagamento a fornecedores, no valor de R$ 700.000,00, referente a obrigações reconhecidas no passivo no mês de dezembro de 2013.

II. Reconhecimento de multas e juros sobre créditos tributários no valor de R$ 150.000,00. Tal receita foi arrecadada em fevereiro de 2014.

III. Uso de material de consumo no valor de R$ 250.000,00, cuja entrega foi feita pelo fornecedor em dezembro de 2013.

IV. Arrecadação de receita de aluguéis no valor de R$ 110.000,00, cujo fato gerador ocorreu em dezembro de 2013.

V. Prestação de serviços no valor de R$ 900.000,00 com recebimento em fevereiro de 2014.

Com base nos procedimentos contábeis patrimoniais, estas t...

155 Q217811
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Sobre a proteção que a auditoria oferece à riqueza patrimonial, dando maior segurança e garantia aos administradores, proprietários, fisco e financiadores do patrimônio, analise.

I. Sob o aspecto administrativo, contribui para redução de ineficiência, negligência, incapacidade e improbidade de empregados e administradores.

II. Sob o aspecto patrimonial, possibilita melhor controle dos bens, direitos e obrigações que constituem o patrimônio.

III. Sob o aspecto fiscal é fator de mais rigoroso cumprimento das obrigações fiscais, resguardando o patrimônio contra multas, o proprietário contra penalidades decorrentes da lei de sonegação fiscal e o fisco contra sonegação de impostos, sendo praticado apenas em empresas de médio porte.

IV. Sob o aspecto técnic...

156 Q217718
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos registros e demonstrativos da contabilidade pública, julgue os itens de 126 a 128.
157 Q217529
Contabilidade Pública
Ano: 2014
Banca: Fundação CESGRANRIO (CESGRANRIO)

Nos termos do Manual de Contabilidade Aplicada ao Setor Público, o Balanço Patrimonial é formado pelo Ativo, Passivo e Patrimônio Líquido.

Nesse contexto, no Patrimônio Líquido de uma empresa do Setor Público, as Reservas de Capital compreendem os valores acrescidos ao patrimônio

158 Q217133
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
159 Q217079
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Muito embora o balanço patrimonial de um órgão público contenha informações de interesse público, registra valores que, por sua tecnicidade, são de difícil compreensão pela população em geral. É o caso da dívida ativa que, apesar do nome, corresponde, grosso modo, a um valor a receber e não a pagar. A inscrição de valores na dívida ativa, que pode ser de natureza tributária ou não tributária, envolve registros
160 Q217078
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
A inscrição de créditos tributários em dívida ativa provoca modificação
161 Q215193
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a princípios de contabilidade sob a perspectiva do setor público, campo de aplicação, regime contábil, sistemas de contabilidade federal, patrimônio e suas variações, julgue os itens a seguir. O princípio da entidade é determinante na definição da autonomia patrimonial dos órgãos públicos, relacionando-se com a responsabilização pela prestação de contas dos ordenadores de despesas.
162 Q215096
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os eventos apresentados a seguir.

I baixa de bem móvel classificado como inservível

II pagamento de folha de pessoal apropriada no mês anterior

III aquisição de imóvel, à vista, para uso da entidade pública, com recebimento imediato do bem

IV arrecadação de impostos sem lançamento prévio

V contratação de operação de crédito para pagamento em 10 anos, com recebimento imediato do recurso

VI recebimento de depósitos de terceiros no valor de R$ 8.000,00

Com base nessas informações, julgue os itens a seguir, sob a perspectiva das transações do setor público e das variações patrimoniais.

O evento III representa uma variação patrimonial qualitativa, pois promove apenas permuta entre os...
163 Q215094
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos ao campo da contabilidade aplicada ao setor público e à composição do patrimônio público. Apenas as entidades governamentais, os serviços sociais e os conselhos profissionais devem observar integralmente as normas e as técnicas próprias da contabilidade aplicada ao setor público.
164 Q215092
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos ao campo da contabilidade aplicada ao setor público e à composição do patrimônio público. Para compor o patrimônio público, os bens e direitos devem ser portadores ou representantes de um fluxo de benefícios presente ou futuro.
165 Q214996
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:

I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;

II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;

III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;

IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;

V ingressos extraorçamentários no valor de R$ 20.000,00.

Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para el...

166 Q214975
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da composição do patrimônio público, julgue o próximo item. Caso os passivos sejam pagos durante o ciclo operacional normal da entidade, eles serão classificados como circulante.
167 Q214872
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao plano de contas aplicado ao setor público e às demonstrações contábeis do setor público, julgue os próximos itens. O superávit patrimonial do exercício, apurado na demonstração das variações patrimoniais, somado ao patrimônio líquido do exercício anterior perfaz o total do patrimônio líquido do exercício corrente, o qual fica evidenciado no balanço patrimonial.
168 Q214865
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao plano de contas aplicado ao setor público e às demonstrações contábeis do setor público, julgue os próximos itens. Na demonstração das mutações do patrimônio líquido, a conta ajustes de exercícios anteriores, a qual se destina a corrigir erro imputável a exercício, integra a conta resultados acumulados, esta também evidenciada no patrimônio líquido, no balanço patrimonial.
169 Q784191
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

As demonstrações contábeis retratam os efeitos patrimoniais e financeiros das transações e outros eventos, por meio do grupamento desses efeitos em classes amplas, de acordo com as suas características econômicas. Essas classes amplas são denominadas de elementos das demonstrações contábeis. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço patrimonial são os ativos, os passivos e o patrimônio líquido.

Em relação à avaliação e mensuração de ativos e passivos em entidades públicas, a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos é denominada de

170 Q784165
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às normas contábeis específicas aplicáveis ao setor público para as demonstrações contábeis, julgue os próximos itens.

A redução do valor recuperável de um ativo ou passivo corresponde à reavaliação de elementos patrimoniais para torná-lo compatível com o valor justo.