Antes da apuração do resultado patrimonial do período, foram extraídos do sistema de contabilidade de uma entidade autárquica estadual os saldos em 31/12/2016 das contas apresentadas a seguir:
Com base nessas informações, em 31/12/2016, o saldo do
Considere as seguintes informações extraídas das Demonstrações Contábeis de uma autarquia estadual referentes ao exercício financeiro de 2016:
Os valores totais das despesas empenhadas, liquidadas e pagas extraídas do Balanço Orçamentário referente ao exercício financeiro de 2016 foram, respectivamente, R$ 40.000.000,00, R$ 35.000.000,00 e R$ 32.000.000,00. Nesse caso, o valor
Em janeiro de 2016, determinada entidade pública contratou serviços de terceiros − pessoa jurídica, com vigência contratual até 30/11/2016, para ampliação do estacionamento localizado no edifício-sede de tal entidade, sendo que a ampliação aumentou os benefícios econômicos do ativo. Ao término do mês de novembro de 2016, verificou-se que a ampliação não tinha sido concluída e, em conformidade com as regras contratuais, o prestador de serviços finalizou a ampliação do estacionamento em dezembro de 2016. Em 31/12/2016, o valor devido ao credor, referente aos serviços prestados em dezembro de 2016, foi classificado como Restos a Pagar não Processados em Liquidação, mas, em seguida, teve a sua inscrição cancelada pelo ordenador de despesa. Em janeiro de 2017, um novo empenho foi em...
Após análise realizada pelo contador de uma entidade pública, concluiu-se que a base de mensuração que reflete de modo mais adequado o valor de um determinado ativo implica a mensuração do bem a valor de saída. Tal base, independente da técnica de atribuição de valor escolhida, fornece um valor não observável em mercado aberto, ativo e organizado. Além disso, a base de mensuração se caracteriza como uma medida específica para tal entidade pública. Assim sendo, de acordo com as determinações da NBC TSP Estrutura Conceitual − Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, uma possível base de mensuração para o ativo corresponde ao
Em 08/08/2016, um processo judicial foi instaurado contra determinada entidade pública, sendo que o departamento jurídico classificou como provável a probabilidade de saída de recursos para liquidar a obrigação, cujo valor foi estimado em R$ 80.000,00. Em 16/05/2017, após decisão judicial referente ao processo instaurado em 08/08/2016, tal entidade pública ficou obrigada a liquidar a obrigação em 22/09/2017, entretanto, o valor total a ser pago foi fixado em R$ 70.000,00. Assim, em 16/05/2017, a decisão judicial provocou
Determinada entidade pública apresentou em 31/12/2016 o valor total de R$ 905.000,00 registrado na conta contábil 4.5.1.1.2.03.00. Assim, o código de tal conta contábil indica que o saldo desta
Em 1/6/2017, o ordenador de despesas de uma determinada Defensoria Pública emitiu empenhos para a aquisição de material de consumo no valor de R$ 10.000,00 e a manutenção dos elevadores do prédio a ser realizada por meio de serviços de terceiros − pessoa jurídica no valor de R$ 8.000,00. Em 9/6/2017, o material de consumo foi entregue pelo fornecedor e a manutenção dos elevadores foi realizada pelo prestador de serviço e, nesta mesma data, ocorreu a liquidação de ambas as despesas pelo valor total empenhado. Em 30/6/2017, tanto o fornecedor do material de consumo quanto o prestador de serviço foram pagos. O material de consumo foi utilizado no mês de julho de 2017. Assim, o impacto da despesa orçamentária com material de consumo e com serviços de terceiros − pessoa jurídi...
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
As demonstrações contábeis aplicadas ao setor público fornecem uma gama de informações que subsidiam a aplicação e o controle dos recursos públicos. Assinale a opção que nomeia corretamente as demonstrações que permitem confrontar a disponibilidade financeira de uma entidade e sua variação de um exercício para o outro.
Banca:
Universidade Federal do Rio de Janeiro (UFRJ)
A natureza subjetiva de certas transações requer o uso de julgamento para o adequado tratamento contábil, que deve primar pela essência sobre a forma legal. Assinale a alternativa que apresenta a característica qualitativa diretamente associada à primazia da essência sobre a forma, para reconhecimento de elementos patrimoniais.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
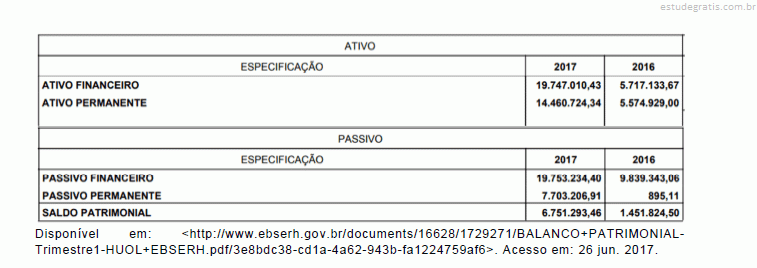
O Quadro dos Ativos e Passivos Financeiros e Permanentes é parte do Balanço Patrimonial de uma entidade pública. A figura abaixo é um recorte do Balanço Patrimonial da EBSERH (HUOL – UFRN), referente ao 1º trimestre de 2017.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
No patrimônio de entidades do setor público, uma das possíveis classificações dos ativos agrupa-os em circulantes e não circulantes. Em outra classificação, os ativos são agrupados em financeiro e permanente. Considere as seguintes afirmações acerca dessas classificações:
I Se um ativo está disponível para liquidação imediata, ele pode ser classificado como circulante ou como não circulante, a depender da sua natureza.
II Um ativo que tenha expectativa de realização após 12 meses da data das demonstrações contábeis deve ser classificado como não circulante.
III O ativo financeiro compreende apenas os créditos e valores realizáveis, independentemente de autorização orçamentária.
IV O Ativo Permanente compreenderá bens, créditos e valores cuja mob...
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A vida útil econômica de um ativo é o período de tempo definido ou estimado tecnicamente, durante o qual é esperado obter fluxos de benefícios futuros desse ativo. Para o cálculo da vida útil econômica de um ativo, deve-se considerar
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinado órgão da administração pública direta federal concedeu suprimento de fundos a um servidor público, a fim de realizar gastos de pequena monta em serviços de reparos. No encerramento do exercício, o servidor havia utilizado metade do montante concedido e, mesmo já encerrado o prazo de aplicação dos recursos, não recolheu, por meio da guia de recolhimento da União (GRU), o valor não utilizado.
Julgue os itens a seguir, com referência a essa situação e a aspectos a ela relacionados.
No caso em questão, como existe uma obrigação possível por parte do servidor, resultante de eventos passados, o órgão público deverá registrar um passivo contingente.
Os ativos do setor público que ensejam potencial de serviços podem ser representados pelos ativos de recreação, do patrimônio cultural, comunitários, de defesa nacional e de outros que sejam mantidos pelos governos e outras entidades do setor público e que sejam utilizados para a prestação de serviços a terceiros. Tais serviços devem prestar-se
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que apresenta o reflexo na equação fundamental do patrimônio no caso de uma alienação de bens (venda à vista) por parte de uma entidade do setor público.
(A = Ativo, P = Passivo e PL = Patrimônio Líquido)
A conta que, no Balanço Patrimonial, representa os recursos com potencial de serviços ou com a capacidade de gerar benefícios econômicos controlados no presente pela entidade como resultado de evento passado denomina-se:
Um determinado Tribunal Regional Eleitoral empenhou despesa, em 02/05/2017, referente à aquisição de um lote de 20 mesas para uso interno, cujo preço de aquisição total foi R$ 40.000,00. Para que tais bens móveis adquiridos estivessem disponíveis para o uso, foram gastos R$ 900,00 de frete e R$ 3.000,00 com montagem. Em 01/06/2017, ocorreu a liquidação das despesas orçamentárias referentes à aquisição do lote de mesas, ao frete e à montagem e, nesta mesma data, as mesas adquiridas foram colocadas em uso, com vida útil e valor residual do lote estimados, respectivamente, em 6 anos e R$ 7.900,00. O Tribunal Regional Eleitoral utiliza o método das cotas constantes para o cálculo da depreciação. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor líquido contábil d...
O processo de revisão do valor patrimonial do conjunto de ativos representado no Quadro 03 revelou necessidade de revisão do seu valor recuperável. Dessa forma, foi apurado que o valor em uso desses ativos ao final de 2015 representa 100.000,00. Como se trata de ativos específicos para a necessidade do ente, o valor líquido de venda não pode ser apurado.
A partir das informações apresentadas, ao final de 2015, a entidade:
Dentre as DCASP, o Balanço Patrimonial é a demonstração contábil que evidencia a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público.
Acerca da estrutura do Balanço Patrimonial proposta pelo MCASP, é correto afirmar que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O total de recursos controlados por uma entidade que sejam resultado de eventos passados, cujo prazo estimado para a realização ultrapasse o término do exercício seguinte, e dos quais se espera que resultem benefícios econômicos futuros, é classificado como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O sistema contábil está estruturado em subsistemas de informações que visam orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social. Nesse contexto, a função de registrar, processar e evidenciar os fatos financeiros relacionados às variações qualitativas e quantitativas do patrimônio público cabe ao subsistema
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
O Balanço Patrimonial, conforme estabelece o Manual de Contabilidade Aplicada ao Setor Público, é composto por quatro quadros, sendo o primeiro denominado de Quadro Principal. Nesse quadro, são apresentados os Ajustes de Avaliação Patrimonial, que devem figurar no
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Analise as afirmações a seguir acerca de ativos intangíveis incorporados ao patrimônio de uma entidade pública.
I Intangíveis são os direitos que têm por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade.
II Um ativo intangível deve ser reconhecido somente quando for possível que os benefícios econômicos futuros esperados, atribuíveis ao ativo, sejam gerados em favor da entidade, e o custo do ativo for mensurado com segurança.
III O critério de mensuração ou de avaliação dos ativos intangíveis, obtidos a título gratuito, e a eventual impossibilidade da valoração desses ativos devem ser evidenciados em notas explicativas.
IV Os gastos posteriores à aquisição ou ao registro de elemento do ativo i...
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A mensuração de ativos e de passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público. São exemplos de bases de mensuração de ativos:
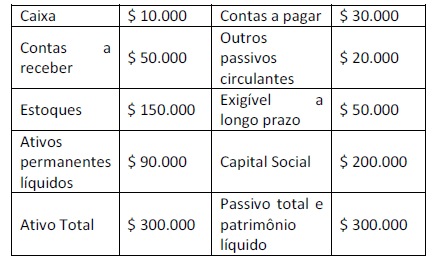
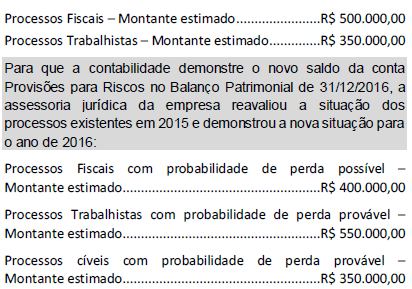
Em 31/12/2015, uma empresa apresentou em seu Balanço Patrimonial no grupo do Passivo não Circulante a conta de Provisões para Riscos com o saldo de R$ 850.000,00, composto da seguinte forma:
Qual o novo saldo da conta de Provisões para Riscos no Balanço Patrimonial de 31/12/2016 dessa empresa?
No Balanço Patrimonial, os ativos e passivos são segregados em circulante e não circulante. De acordo com a codificação das contas contábeis relacionadas no Plano de Contas Aplicado ao Setor Público, as contas 1.1.9.1.0.00.00 − Prêmios de Seguros Apropriar e 2.2.1.4.0.00.00 − Encargos Sociais a Pagar devem ser classificadas, respectivamente, no ativo
Supondo que o balanço patrimonial de determinada entidade pública do governo federal tenha apresentado passivo real a descoberto, assinale a alternativa correta.
No Balanço Patrimonial do exercício de 2015, da Autarquia Hospitalar Federal do Sudeste, o valor total do ativo é de R$ 880.760.000. Desse montante, 25% referem-se ao Ativo Circulante. Segundo o Plano de Contas Aplicado ao Setor Público, NÃO se classifica no Ativo Circulante, a conta identificada pelo código:
Na apresentação do Balanço Patrimonial, distinguem-se dois grupos no Ativo: Circulante (AC) e Não Circulante (ANC). O grupo ANC compreende os ativos que têm expectativa de realização após doze meses da data das demonstrações contábeis e são classificados em subgrupos. Um dos subgrupos do ANC é Investimentos, que, no Balanço Patrimonial de um município, pode agregar itens como:
Analise as alternativas quanto à mensuração dos ativos e passivos:
I - Mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nas demonstrações contábeis.
II - Avaliação patrimonial é a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos.
III - Valor justo (fair value) é a quantia que a entidade do setor público espera obter com a alienação ou a utilização de itens de inventário quando deduzidos os gastos estimados para seu acabamento, alienação ou utilização.
O recebimento, em doação, de duas ambulâncias novas por determinado hospital público federal, é registrado no seguinte subsistema de informações e provoca, respectivamente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere as seguintes transações efetuadas no primeiro exercício financeiro encerrado de determinada entidade do setor público.
I Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 100.000.
II Lançamento de impostos no valor de R$ 80.000, tendo sido arrecadados 70% desse valor.
III Empenho, liquidação e pagamento de despesas com água, luz e telefone no valor de R$ 20.000.
IV Recebimento de imóvel em doação no valor de R$ 60.000.
V Aquisição de equipamento para uso nas atividades operacionais no valor de R$ 46.000, com recebimento imediato do bem, tendo sido 50% do valor pago à vista e o restante inscrito em restos a pagar.
Com base nas informações apresentadas, assinale a opção correta no que diz re...
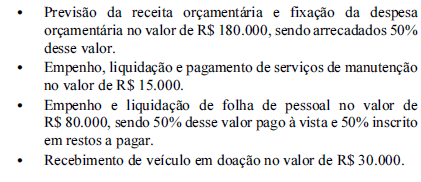
Com base nos procedimentos contábeis patrimoniais, estas transações, tomadas em conjunto, geraram um Resultado Patrimonial em setembro de 2015, em reais,
Os bens do patrimônio cultural, assim definidos por sua significância histórica, cultural ou ambiental, podem ser exemplificados por monumentos, prédios históricos, sítios arqueológicos e áreas de conservação. Uma das características desses bens é que:
No Balanço Patrimonial do exercício de 2014 de determinado Estado da região Nordeste do Brasil, o ativo e passivo apresentou o valor de R$ 816.750.000,00. Com relação à classificação dos elementos patrimoniais, os
Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações. Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a classificação do patrimônio público, sob o enfoque contábil, está estruturado nos seguintes grupos:

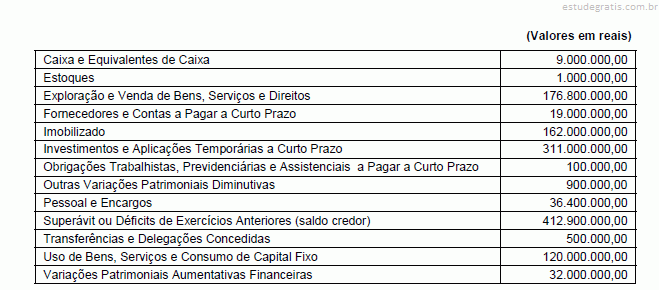
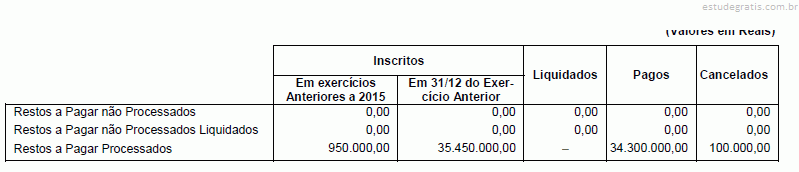

 No exercício de 2016, o resultado patrimonial da prefeitura citada no texto 2A3AAA foi
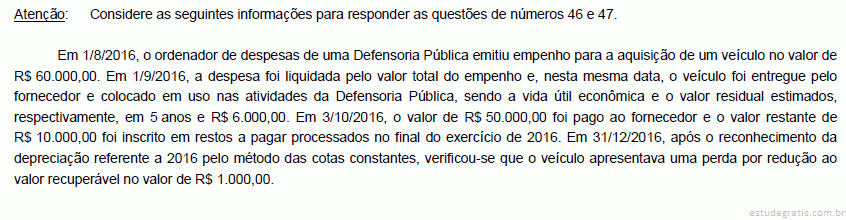 Na Defensoria Pública, o veículo teve o seu reconhecimento inicial, no Ativo
 Qual a soma das contas de Natureza Patrimonial?
 O Resultado Patrimonial do Exercício é Superavitário em
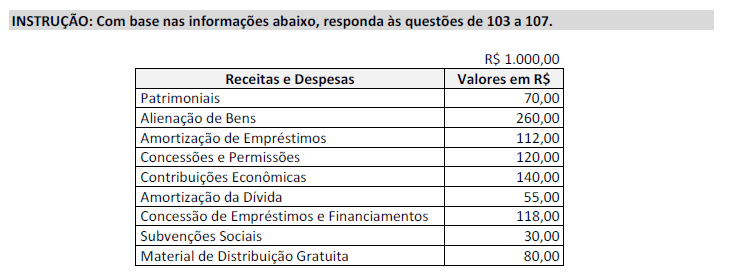 As Despesas sob o Enfoque Patrimonial somam:
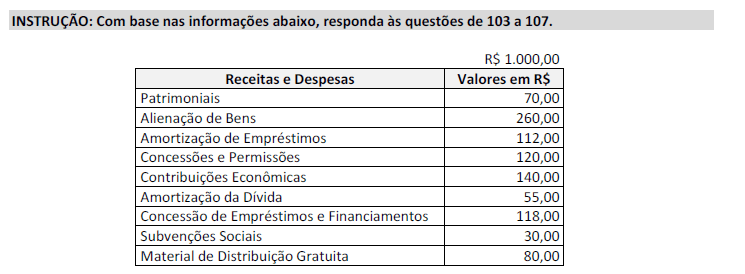 Apurando-se o Resultado Patrimonial do Exercício, tem-se o Superávit de

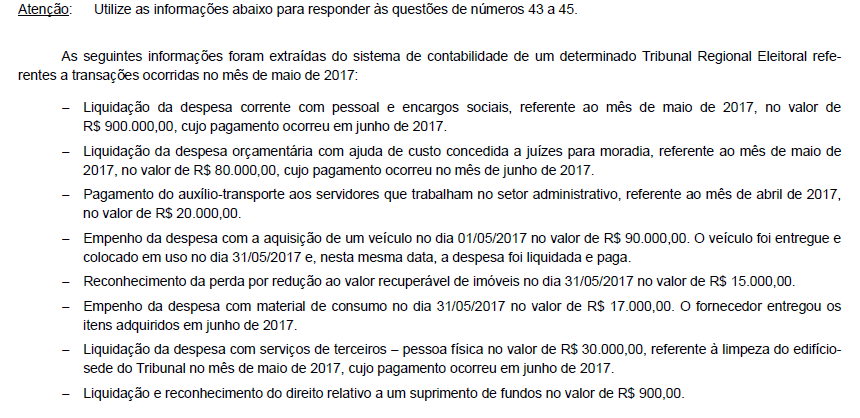
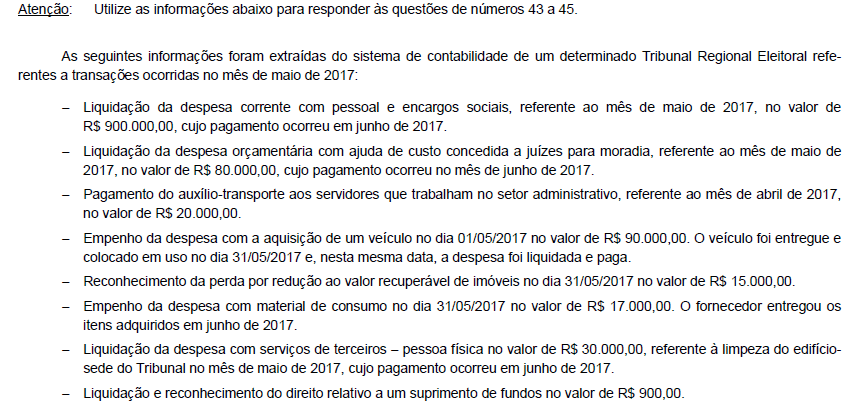 Com base nessas transações tomadas em conjunto e de acordo com o regime de competência, o aumento do Passivo no mês de maio de 2017 foi, em reais,
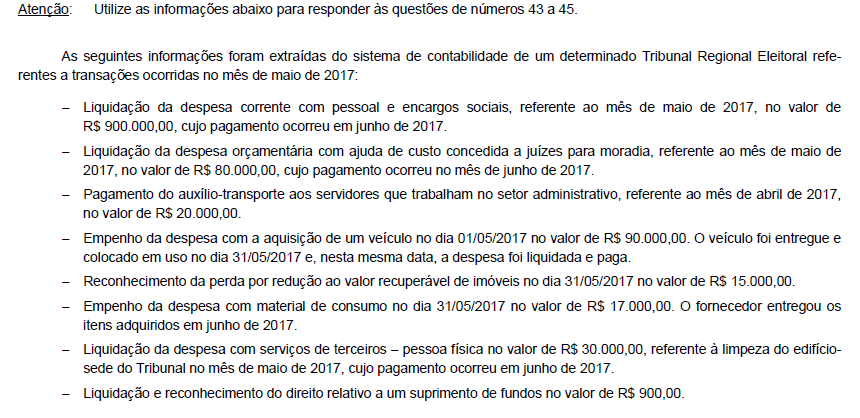
 Com base nessas transações tomadas em conjunto, o aumento do Ativo Permanente no mês de maio de 2017 foi, em reais,
 Com base nessas transações tomadas em conjunto, o resultado patrimonial do mês de maio de 2017 foi, em reais, negativo em
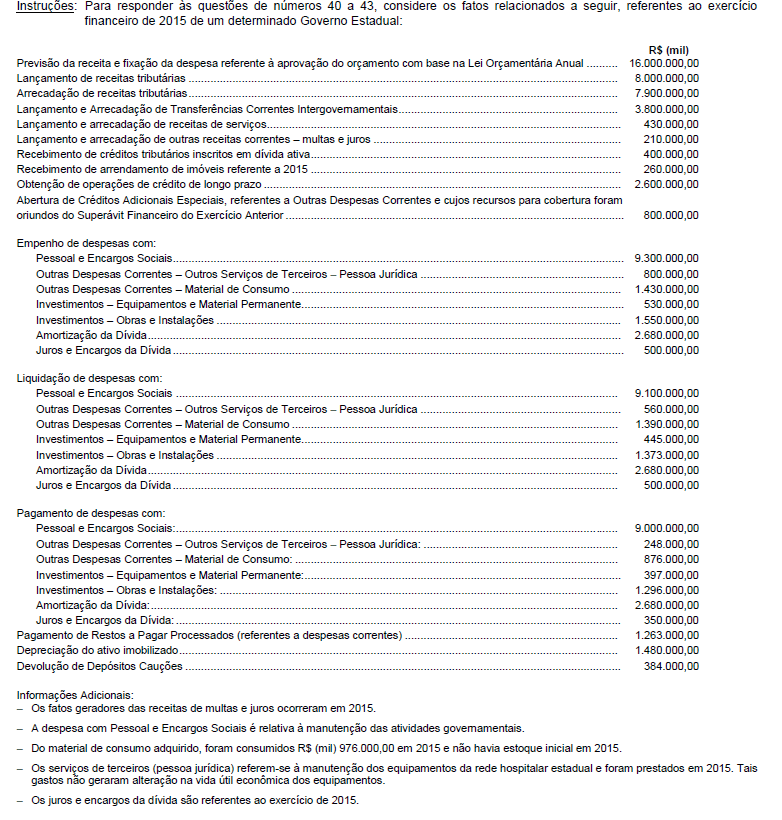 Considerando as demonstrações consolidadas do Governo Estadual, o resultado patrimonial do exercício financeiro de 2015 foi
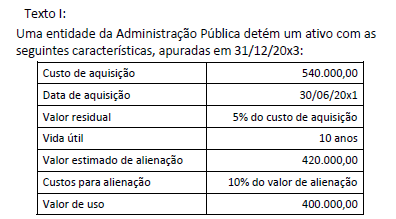 A partir das informações apresentadas no Texto I, em 31/12/20x3, em relação ao ativo citado, a entidade:
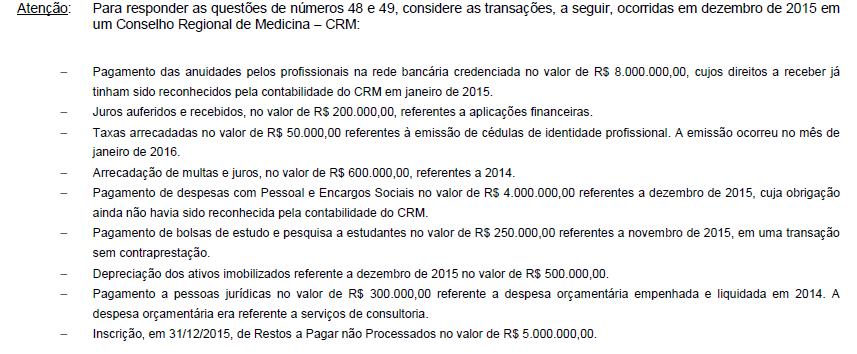 Essas transações, tomadas em conjunto, geraram no Resultado Patrimonial de 2015 do CRM
 O total das receitas patrimoniais arrecadadas foi de, em reais,
 Com base nos procedimentos contábeis patrimoniais, estas transações, tomadas em conjunto, geraram um Resultado Patrimonial em setembro de 2015, em reais,
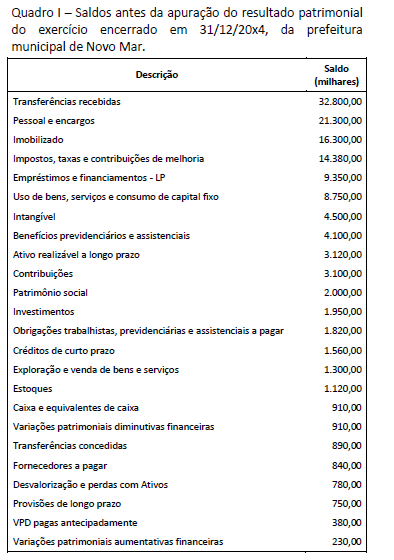 De acordo com o Quadro I, as obrigações exigíveis da prefeitura municipal de Novo Mar em 31/12/20x4 totalizaram:
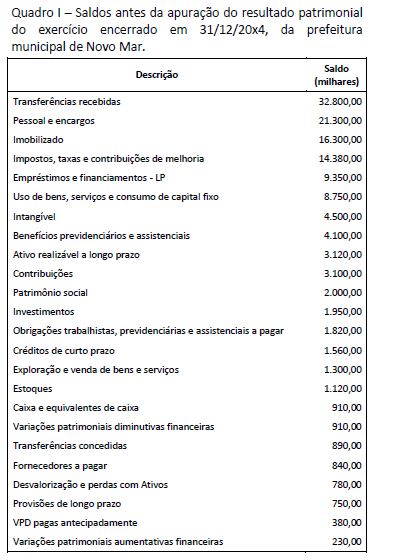 De acordo com o Quadro I, o resultado patrimonial apurado ao final do exercício de 20x4 na prefeitura municipal de Novo Mar foi de:
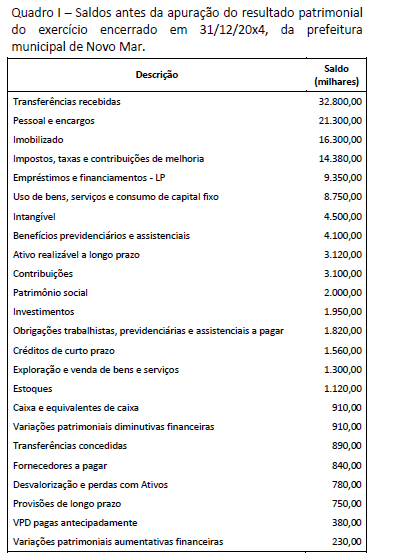 De acordo com o Quadro I, o índice de liquidez geral ao final do exercício de 20x4 na prefeitura municipal de Novo Mar era de:
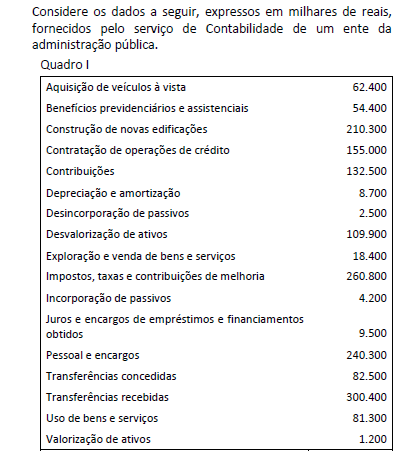 A identificação das variações patrimoniais apresentadas no Quadro I permite apurar o resultado patrimonial de:
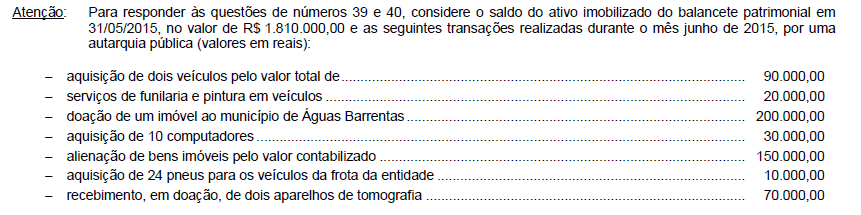 Considerando as transações realizadas, o saldo do ativo imobilizado do balancete patrimonial, em 30/06/2015, totaliza, em reais,