O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público.
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) para elaboração do Balanço Patrimonial:


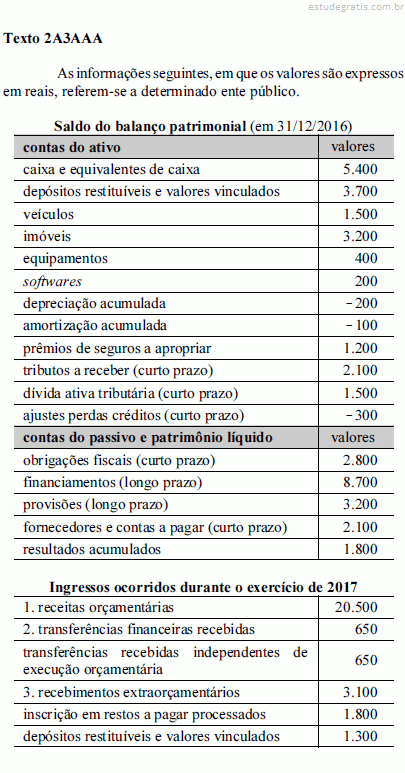
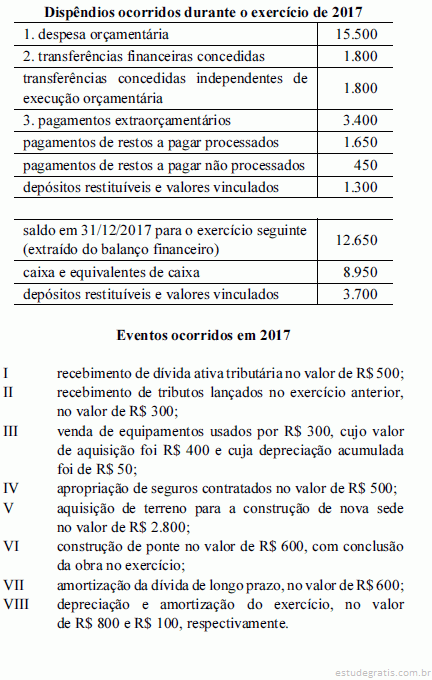
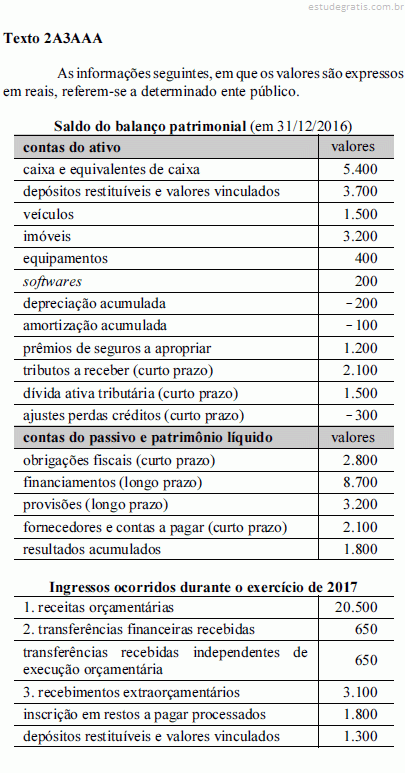
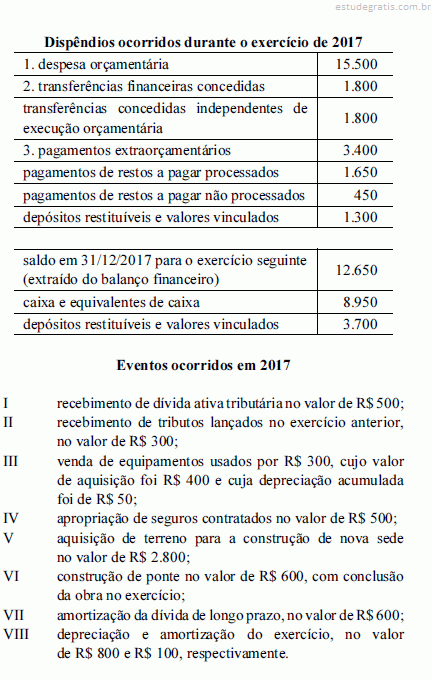
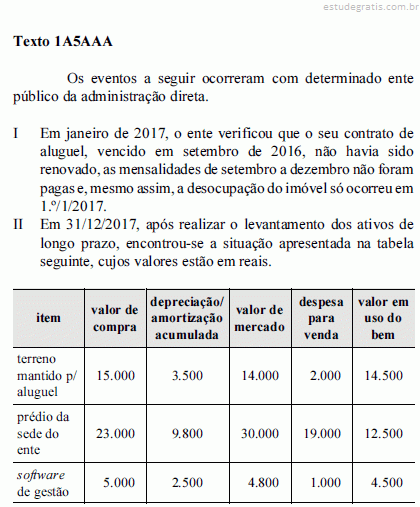
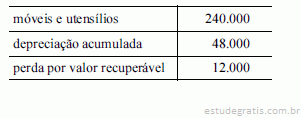
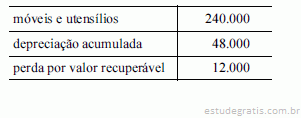
Considerando-se apenas os eventos citados no texto 1A5AAA, no que concerne à análise de balanços públicos levantados em 31/12/2017, após os ajustes necessários para o encerramento do exercício, é correto afirmar que esses eventos contribuíram para
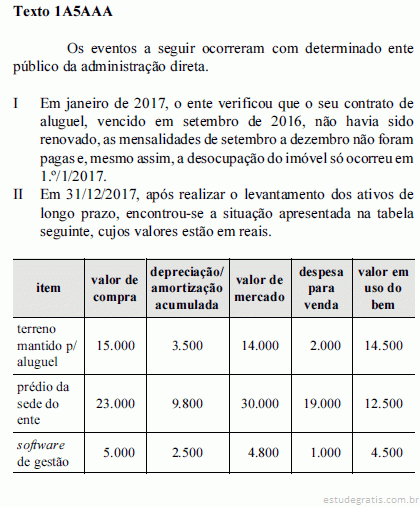
Com base nos dados apresentados no texto 1A5AAA, assinale a opção correta em relação ao reconhecimento dos eventos I e II no balanço patrimonial. A tabela a seguir mostra, com valores em reais, a composição do ativo imobilizado de um ente público ao final do ano de 20x6.
Nessa situação, de acordo com as informações apresentadas,
se o referido ativo fosse vendido em leilão, o resultado dessa operação teria de ser registrado na contabilidade do ente como uma receita corrente patrimonial.A tabela a seguir mostra, com valores em reais, a composição do ativo imobilizado de um ente público ao final do ano de 20x6.

Nessa situação, de acordo com as informações apresentadas,
o imobilizado poderia ser reavaliado se a comissão de licitação do ente identificasse que o valor de venda do bem é superior ao valor contábil.O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue os itens subsecutivos.
O balanço patrimonial demonstra eventos contabilizados nas classes 1, 2, 3 e 4, bem como os registrados nas classes 7 e 8.