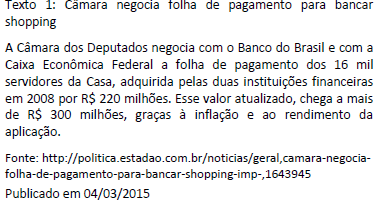
O texto 1 retrata uma negociação envolvendo a folha de pagamento em que o direito de sua exploração é cedido a um terceiro para usufruto por um período determinado, apesar de estar sob o controle do ente público por período indeterminado. Nesse contexto, para a Câmara dos Deputados, o ativo representado pela folha de pagamento propriamente dita:
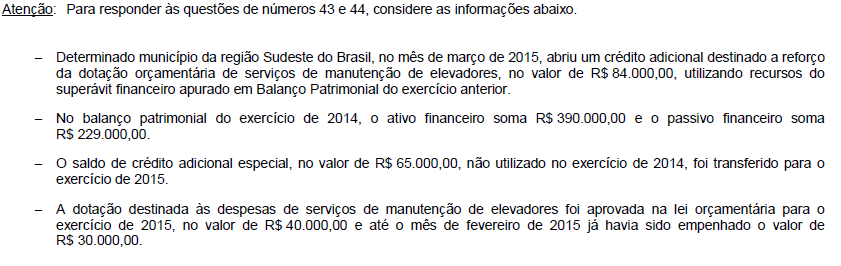
O município poderia abrir crédito adicional utilizando recursos disponíveis do superávit financeiro apurado no Balanço Patrimonial do exercício de 2014, em R$, até o montante de Considere as transações ocorridas no mês de janeiro de 2014 em uma determinada entidade pública:
I. Pagamento a fornecedores, no valor de R$ 700.000,00, referente a obrigações reconhecidas no passivo no mês de dezembro de 2013.
II. Reconhecimento de multas e juros sobre créditos tributários no valor de R$ 150.000,00. Tal receita foi arrecadada em fevereiro de 2014.
III. Uso de material de consumo no valor de R$ 250.000,00, cuja entrega foi feita pelo fornecedor em dezembro de 2013.
IV. Arrecadação de receita de aluguéis no valor de R$ 110.000,00, cujo fato gerador ocorreu em dezembro de 2013.
V. Prestação de serviços no valor de R$ 900.000,00 com recebimento em fevereiro de 2014.
Com base nos procedimentos contábeis patrimoniais, estas t...
Sobre a proteção que a auditoria oferece à riqueza patrimonial, dando maior segurança e garantia aos administradores, proprietários, fisco e financiadores do patrimônio, analise.
I. Sob o aspecto administrativo, contribui para redução de ineficiência, negligência, incapacidade e improbidade de empregados e administradores.
II. Sob o aspecto patrimonial, possibilita melhor controle dos bens, direitos e obrigações que constituem o patrimônio.
III. Sob o aspecto fiscal é fator de mais rigoroso cumprimento das obrigações fiscais, resguardando o patrimônio contra multas, o proprietário contra penalidades decorrentes da lei de sonegação fiscal e o fisco contra sonegação de impostos, sendo praticado apenas em empresas de médio porte.
IV. Sob o aspecto técnic...
Nos termos do Manual de Contabilidade Aplicada ao Setor Público, o Balanço Patrimonial é formado pelo Ativo, Passivo e Patrimônio Líquido.
Nesse contexto, no Patrimônio Líquido de uma empresa do Setor Público, as Reservas de Capital compreendem os valores acrescidos ao patrimônio
Considere os eventos apresentados a seguir.
I baixa de bem móvel classificado como inservível
II pagamento de folha de pessoal apropriada no mês anterior
III aquisição de imóvel, à vista, para uso da entidade pública, com recebimento imediato do bem
IV arrecadação de impostos sem lançamento prévio
V contratação de operação de crédito para pagamento em 10 anos, com recebimento imediato do recurso
VI recebimento de depósitos de terceiros no valor de R$ 8.000,00
Com base nessas informações, julgue os itens a seguir, sob a perspectiva das transações do setor público e das variações patrimoniais.
O evento III representa uma variação patrimonial qualitativa, pois promove apenas permuta entre os...Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para el...
As demonstrações contábeis retratam os efeitos patrimoniais e financeiros das transações e outros eventos, por meio do grupamento desses efeitos em classes amplas, de acordo com as suas características econômicas. Essas classes amplas são denominadas de elementos das demonstrações contábeis. Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço patrimonial são os ativos, os passivos e o patrimônio líquido.
Em relação à avaliação e mensuração de ativos e passivos em entidades públicas, a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos é denominada de
Com relação às normas contábeis específicas aplicáveis ao setor público para as demonstrações contábeis, julgue os próximos itens.
A redução do valor recuperável de um ativo ou passivo corresponde à reavaliação de elementos patrimoniais para torná-lo compatível com o valor justo.
Uma empresa pública decidiu atualizar seu centro de processamento de dados com novas e modernas máquinas computadorizadas de grande porte. Portanto, trata-se de um projeto muito grande que inclui os seguintes desembolsos:
I. Serviços de projeto = R$ 100.000,00. A título de adiantamento, houve um pagamento de 40% no ato da assinatura do contrato.
II. Mão de obra terceirizada para montagem dos equipamentos = R$ 150.000,00.
III. Máquinas e materiais diversos = R$ 2.000.000,00.
IV. Sobre as Máquinas e materiais diversos, foi concedido um desconto financeiro de 15%.
V. Todos os impostos estão inclusos na operação e não haverá crédito tributário.
O valor líquido, a ser registrado no Ativo Não Circulante a título de Imobilizado, dessa op...
Instruções: Para responder às questões de números 99 e 100, considere a classificação das operações no Balanço Patrimonial, no âmbito da Contabilidade Aplicada ao Setor Público.
Determinado hospital público adquiriu duas ambulâncias pelo valor de R$ 50.000,00. No Balanço Patrimonial, essa aquisição será classificada como
Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.
Entre os elementos patrimoniais somente os circulantes devem obedecer ao critério de conversibilidade e exigibilidade.
Em relação a princípios contábeis, sistema de contabilidade federal e variações patrimoniais, julgue os itens a seguir.
Conforme a atual normatização da contabilidade aplicada ao setor público, os elementos patrimoniais são segregados no grupo circulante, realizável a longo prazo, e no grupo investimentos, imobilizado e diferido, com base em atributos de conversibilidade e exigibilidade.
Sobre a responsabilidade patrimonial extracontratual do Estado, é CORRETO afirmar que:
Julgue os itens que se seguem, relativos aos procedimentos contábeis patrimoniais previstos no MCASP.
reconhecimento e a mensuração dos ativos de infraestrutura são facultativos, podendo ser realizados sob bases diferentes das utilizadas para os ativos imobilizados.
No que diz respeito a critérios de avaliação de estoques, depreciações, provisões e operações de empresas comerciais, julgue os itens seguintes.
A provisão para devedores duvidosos é uma conta retificadora do ativo circulante constituída com base no princípio da prudência.
No que diz respeito a critérios de avaliação de estoques, depreciações, provisões e operações de empresas comerciais, julgue os itens seguintes.
A perda registrada em função de frete pago na compra de mercadoria devolvida representa despesa operacional do período considerado.
Em uma entidade pública municipal, as despesas com combustíveis usados pelas ambulâncias, com a aquisição de um terreno para construção de uma escola e com premiações científicas em dinheiro são classificadas, respectivamente, nas seguintes categorias econômicas:
Com relação às normas contábeis específicas aplicáveis ao setor público para as demonstrações contábeis, julgue os próximos itens.
As variações patrimoniais são transações que alteram a composição dos elementos patrimoniais e modificam o patrimônio líquido do órgão público.
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, o Balanço Patrimonial demonstrará no Ativo Circulante:
Assinale a alternativa INCORRETA quanto ao Patrimônio Público.
Acerca do balancete e das demonstrações contábeis, julgue os itens a seguir.
O balancete é estruturado de modo a contemplar as contas contábeis e seus respectivos códigos, repetidos nas estruturas dos balanços.

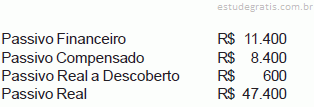
No balanço patrimonial, o ativo real totalizou R$ 170.000,00.
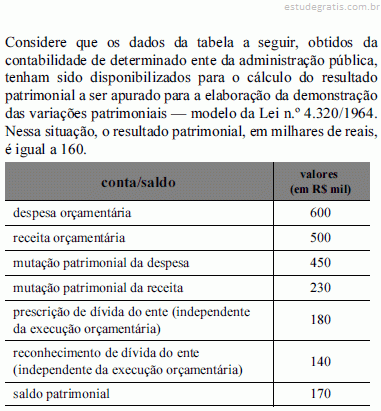
Dados os custos, as receitas e as despesas a seguir, a demonstração das variações patrimoniais evidencia resultado patrimonial deficitário.


O valor dos bens, créditos e valores, cuja mobilização ou alienação depende de autorização legislativa, é inferior a R$ 600,00.

O valor das dívidas fundadas e de outras que dependem de autorização legislativa para amortização ou resgate é superior a R$ 1.200,00.

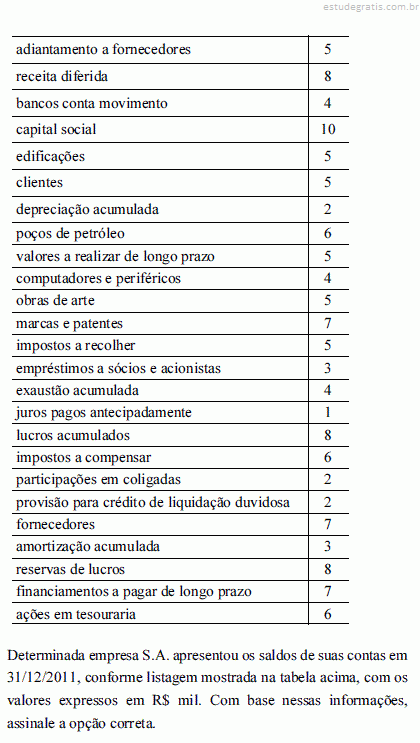
Após as operações realizadas o saldo do ativo permanente é de


Após as operações realizadas, o saldo do disponível ao final de dezembro de 2011 foi de
Em contratos de Parcerias Público-Privadas – PPP, o parceiro público deve seguir a seguinte regra na contabilização de investimento em obras ou aquisição de bens financiados por ele.
Com relação ao plano das contas único do governo federal, às variações patrimoniais, ao balancete e às demonstrações contábeis, julgue os itens a seguir.
O balanço patrimonial, cuja estrutura compõe-se de ativo, passivo, patrimônio líquido e contas de compensação — que compreendem os atos que possam vir a afetar o patrimônio —, deve evidenciar qualitativa e quantitativamente a situação patrimonial da entidade pública.
As operações de crédito por antecipação de receitas (ARO), destinadas a atender insuficiência de caixa durante o exercício financeiro, conforme artigo 7o da Lei no 4.320/64, seção XI do Decreto no 93.872/86, bem como no capítulo VII, seção IV, subseção III da Lei Complementar no 101/00, e da Resolução no 43/01 do Senado Federal, computada como receita extraorçamentária na contratação, será no sistema financeiro contabilizada como débitos de tesouraria em dívida flutuante, cujo saldo dessas operações, no encerramento do exercício financeiro, no balanço patrimonial não deverá ultrapassar
Os saldos das contas “Peças e Conjuntos de Reposição” e “Ajustes Patrimoniais Financeiros” são evidenciados no balanço Patrimonial, respectivamente, como
O Balanço Patrimonial da Administração Pública possui uma característica fundamental, que é a apresentação do passivo, com especial destaque para os compromissos assumidos pelo governo e os respectivos juros. As obrigações ou Notas Promissórias do Tesouro enquadram-se na denominação:
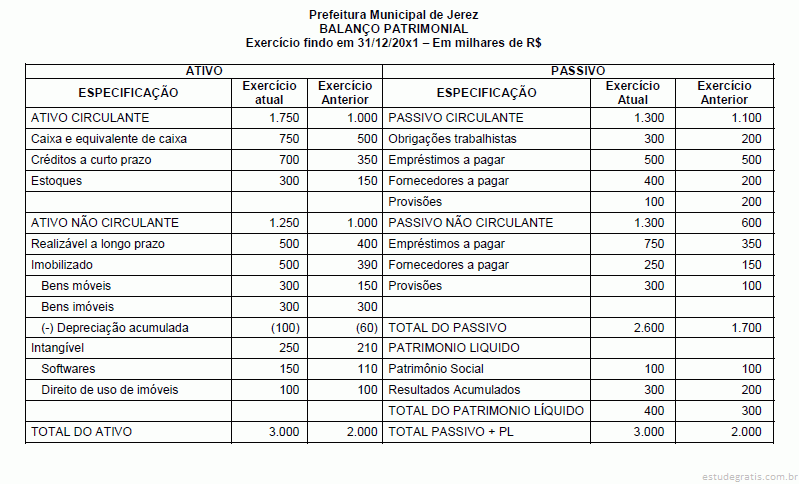
Observe o Balanço Patrimonial elaborado pela Prefeitura Municipal de Jerez ao final de 20x1:

Analisando o Balanço Patrimonial encerrado em 20X1, é correto afirmar que:
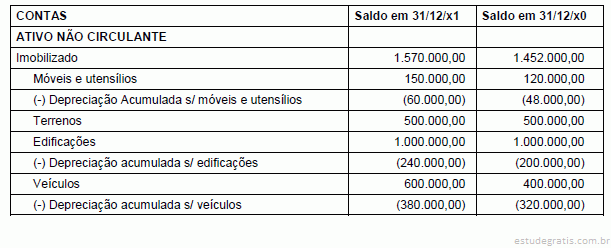
Em 31/12/x1, ao efetuar a elaboração das Demonstrações Contábeis obrigatórias definidas pela NBCT 16, o contador de um determinado ente público verificou que no Balanço Patrimonial constava as seguintes informações:

Em 31/12/X1, antes do encerramento do Balanço Patrimonial, o contador verificou que tanto o valor de mercado menos o custo de alienação quanto o valor em uso dos Terrenos e Edificações eram de, respectivamente, R$ 400.000,00 e R$ 700.000,00. A vida útil remanescente estimada para as Edificações era de 15 anos. Em cumprimento à NBCT 16, o procedimento contábil a ser efetuado seria
Considerando as orientações constantes das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), editadas pelo Conselho Federal de Contabilidade (CFC), e normatização correlata, em âmbito nacional e internacional, julgue os itens que se seguem.
Os direitos que compõem o ativo intangível devem ser submetidos a testes de verificação de recuperabilidade (impairment) ao menos a cada quatro anos caso seu valor de mercado não apresente oscilação significativa.
No encerramento do exercício de x11, o Balanço Patrimonial de determinado órgão apresentou os seguintes valores:

Considerando que esse Balanço apresentou um superavit financeiro de R$ 1.800, pode-se afirmar que o Ativo Permanente tem o valor de:
Acerca da avaliação, mensuração, contas e peculiaridades de ativos e passivos dos entes do setor público, julgue os itens subsequentes.
Para o levantamento do balanço patrimonial, os direitos, títulos de créditos e obrigações prefixados devem ser ajustados no valor presente. Já as provisões devem ser constituídas, com base em estimativas, dos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
Acerca da avaliação, mensuração, contas e peculiaridades de ativos e passivos dos entes do setor público, julgue os itens subsequentes.
Os riscos advindos da probabilidade do não recebimento de dívidas de terceiros devem ser reconhecidos, no balanço patrimonial, por meio de uma conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
Julgue os itens a seguir, acerca da estrutura e componentes das demonstrações contábeis no setor público.
No balanço patrimonial, especificamente no quadro referente às compensações, devem ser incluídos os atos potenciais do ativo e do passivo que possam, imediata ou indiretamente, vir a afetar o patrimônio, como, por exemplo, as obrigações conveniadas ou contratadas.

No final do exercício, a administração pública deve apresentar uma série de demonstrativos exigidos pela legislação. Acerca desse tema, assinale a opção correta.
Acerca de aspectos da contabilidade pública relativos ao plano de contas da administração federal, da sistemática de utilização dos eventos, do uso do SIAFI e de demonstrações contábeis do setor público, julgue os itens que se seguem.
No balanço patrimonial, é representado o saldo patrimonial, que acumula o resultado patrimonial do exercício considerado e dos exercícios anteriores, todos eles calculados nessa mesma demonstração contábil.
Com relação ao plano de contas único para os órgãos da administração direta, julgue os seguintes itens.
O grupo a que pertence o ativo permanente do balanço patrimonial pode conter contas discriminadas pertencentes ao ativo circulante do plano de contas.
“ O Artigo 105 – O Balanço Patrimonial demonstrará: o Ativo Financeiro, o Ativo Permanente, o Passivo Financeiro, o Passivo Permanente, Saldo Patrimonial, e as Contas de Compensação” Compreenderá os compromissos exigíveis cujo pagamento independa de autorização orçamentária, referese a qual parágrafo desse Artigo?
A demonstração contábil que deve evidenciar as receitas e as despesas orçamentárias por categoria econômica, confrontar o orçamento inicial e as suas alterações com a execução é:
As disponibilidades apresentadas no Balanço Patrimonial das entidades do setor público representam:
O total do Passivo Financeiro do Balanço Patrimonial, em 31.12.2009, de determinada entidade pública totalizava $ 5.000. Durante o exercício de 2010 foram realizadas as seguintes operações, em $:

Após os registros das operações acima, o saldo do Passivo Financeiro em 31.12.2010, nos termos da Lei Federal no 4.320/64 totalizava, em $,

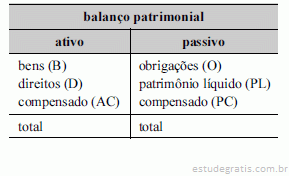
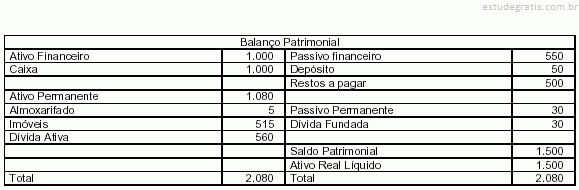
Tendo como base a estrutura do balanço patrimonial apresentada acima, julgue os itens seguintes, que dizem respeito à equação fundamental do patrimônio na perspectiva do setor público.
Se B = 120, D = 80, AC = 100, O = 180, então PL = 120.

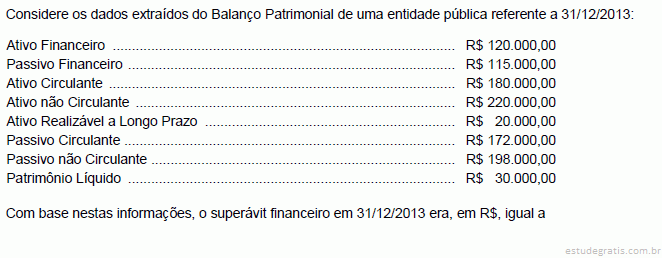
Considerando os dados apresentados na tabela acima, extraídos do balanço patrimonial de determinada entidade governamental, julgue os próximos itens.
O superavit financeiro que servirá de base para a abertura de créditos adicionais é de R$ 30.000,00.
O valor total dos saldos devedores, em 31/12/2009, era, em milhões de reais,
Em 31/12/2009, o valor do Passivo Real e do Ativo Real Líquido após apuração do resultado patrimonial eram, respectivamente, em milhões de reais, 
Considerando que os dados acima, em reais, são relativos à execução de despesas e receitas de um ente público, julgue os itens subsequentes.
Verifica-se superavit patrimonial superior a R$ 20.000,00.
Considerando que a contabilidade pública dispõe de regras próprias, em muitos casos diversas das referentes à contabilidade comercial, julgue os itens a seguir.
A situação de passivo real descoberto ocorre quando o ativo real demonstrado no balanço patrimonial é maior que o passivo real.
A respeito do impacto de determinados eventos na situação líquida patrimonial de determinada entidade pública, julgue os próximos itens.
O registro do recebimento em doação de um veículo não afeta a situação líquida patrimonial, pois não caracteriza dispêndio de recursos para a incorporação do bem.

Tendo como base a estrutura do balanço patrimonial apresentada acima, julgue os itens seguintes, que dizem respeito à equação fundamental do patrimônio na perspectiva do setor público.
Se a soma B + D for menor que o valor de O, o passivo da entidade estará a descoberto.

Considerando os dados apresentados na tabela acima, extraídos do balanço patrimonial de determinada entidade governamental, julgue os próximos itens.
O saldo patrimonial da entidade é de R$ 105.000,00.
Dados extraídos dos sistemas contábeis de um ente público (em R$):
Ativo Real Líquido em 31/12/2008 ............................. 335.000,00
Déficit patrimonial de 2009 ........................................ 123.000,00
Passivo Permanente.................................................. 648.000,00
Ativo Permanente ...................................................... 720.000,00
Passivo Compensado.................................................. 56.000,00
Sabendo-se que o valor do Ativo Financeiro em 31/12/2009 equivalia a 125% do Passivo Financeiro, o valor deste último em 31/12/2009 foi, em R$, igual a
Assinale a opção que indica uma exceção à regra de classificação do passivo circulante, segundo as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
A respeito das contas de compensação e sua evidenciação no Balanço Patrimonial, é correto afirmar:
Tendo como base a estrutura e o conteúdo do Balanço Patrimonial atualmente adotado pela Secretaria do Tesouro Nacional, bem como as normas da Lei n. 4.320/64, assinale a opção cuja rubrica não integra o ativo financeiro.
Em razão do que determina o art. 105 da Lei n. 4.320/64, a dívida fundada integra a seguinte rubrica do Balanço Patrimonial:
Considere os dados a seguir e a Lei nº 4.320/64, para responder as questões nos 31 a 33.

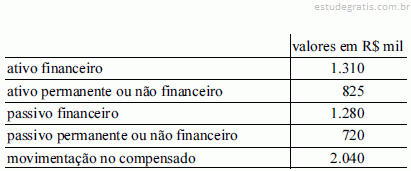
O ativo real demonstrado apresenta, em reais, o valor de
Considere os dados a seguir e a Lei nº 4.320/64, para responder as questões nos 31 a 33.

O passivo permanente ou não financeiro demonstrado apresenta, em reais, o valor de
Considere os dados a seguir e a Lei nº 4.320/64, para responder as questões nos 31 a 33.

O ativo permanente ou não financeiro demonstrado apresenta, em reais, o valor de
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 57 a 60.
Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, na demonstração das variações patrimoniais.

O resultado patrimonial do exercício que será incorporado ao Balanço Patrimonial representa o valor, em reais, de
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 51 a 53.
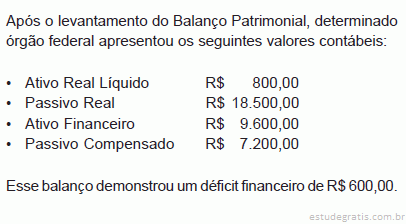
Após o levantamento do Balanço Patrimonial, determinado órgão federal apresentou os seguintes valores contábeis, em reais:
• Ativo Real Líquido 700,00
• Ativo Real 20.500,00
• Ativo Permanente 4.300,00
• Passivo Compensado 6.200,00
Sabe-se que esse mesmo balanço demonstrou um superávit financeiro de R$ 300,00.
O Passivo financeiro ...
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 51 a 53.
Após o levantamento do Balanço Patrimonial, determinado órgão federal apresentou os seguintes valores contábeis, em reais:
• Ativo Real Líquido 700,00
• Ativo Real 20.500,00
• Ativo Permanente 4.300,00
• Passivo Compensado 6.200,00
Sabe-se que esse mesmo balanço demonstrou um superávit financeiro de R$ 300,00.
O total do ativo, em ...
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 51 a 53.
Após o levantamento do Balanço Patrimonial, determinado órgão federal apresentou os seguintes valores contábeis, em reais:
• Ativo Real Líquido 700,00
• Ativo Real 20.500,00
• Ativo Permanente 4.300,00
• Passivo Compensado 6.200,00
Sabe-se que esse mesmo balanço demonstrou um superávit financeiro de R$ 300,00.
O Passivo permanente ...
O Balanço Patrimonial, aplicado na área pública, deverá demonstrar:
No balanço patrimonial, a conta representativa do patrimônio público cujos recursos são controlados pela entidade como resultado de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços, denomina-se

Com base no balanço patrimonial geral do governo do estado do Espírito Santo no exercício de 2008 apresentado acima, em que os valores são em R$ 1.000,00, julgue os itens a seguir.
O exercício de 2008 apresentou um ativo real líquido de R$ 12.833.503.000,00.
A partir da demonstração das variações patrimoniais de uma entidade governamental, apresentada acima, em que os valores são em reais, julgue os itens subsequentes.
O total das mutações patrimoniais ativas é de R$ 68.000,00.
No que concerne às demonstrações contábeis do setor público e de acordo com a Lei n. o 4.320/1964, julgue os itens subsequentes.
O ativo real do balanço patrimonial corresponderá à soma do ativo financeiro, permanente e compensado.
Instrução:
Para responder às questões de número 68 a 70, considere os dados relacionados a seguir. Para o exercício financeiro de 2008, a Prefeitura de Milagres teve um orçamento da receita e da despesa no valor de R$ 200.000,00 (em milhares de reais), conforme Lei Orçamentária Anual (LOA). Em 31/12/2008, a prefeitura apresentou o seguinte Balancete de Verificação:

A variação na situação líquida patrimonial independente da execução orçamentária foi proveniente
Analise os dados obtidos através do Balanço Patrimonial:
Passivo real a descoberto R$ 1. 700
Passivo real R$ 25.100
Passivo compensado R$ 5.600
Passivo financeiro R$ 7.100
Superávit financeiro R$ 2.300
Neste caso, o Ativo Permanente tem o valor de:
O balanço patrimonial de uma empresa é um documento contábil que mostra as(os)
Nos termos da Lei n° 4.320/64, é correto afirmar que a abertura de créditos adicionais depende da existência de recursos disponíveis para ocorrer à despesa e será precedida de exposição justificativa.
Art. 43 - §1º Consideram-se recursos para o fim deste artigo, desde que não comprometidos
Créditos adicionais são autorizações de despesas não computadas ou insuficientemente dotadas ou programadas na lei orçamentária anual. A esse respeito, julgue os itens que se seguem.
O superavit financeiro, apurado bimestralmente no balanço patrimonial do exercício, é fonte de recursos para abertura de crédito adicional.
Instruções: Para responder às questões 44 e 45, considere os fatos relacionados a seguir:

O resultado patrimonial do período foi
O registro referente à incorporação de bens por doações recebidas gera um aumento no ativo permanente e correspondente
O aumento da dívida fundada proveniente de variação cambial, no sistema patrimonial, deve ser processado pelo lançamento:
Em diversas situações, um ato da administração pode gerar lançamentos em mais de um dos sistemas contábeis ao mesmo tempo e, em outros casos, em apenas um deles. Um evento que gera lançamento contábil somente no sistema patrimonial é a
A assinatura de um contrato de prestação de serviços não afeta o patrimônio público, mas, no futuro, poderá afetá-lo. Dessa forma, o seu registro contábil deverá ocorrer com a utilização de contas pertencentes ao sistema
Pela análise do Balanço Patrimonial, observou-se que uma entidade pública apresentava, em milhões de reais, Ativo Real Líquido de 100,00 e Passivo Permanente de 375,00 (o que representava 75% da soma do Passivo Real). Sabendo-se que o quociente de situação financeira era de 1,6, é correto afirmar que o Ativo Permanente da entidade era, em milhões de reais,
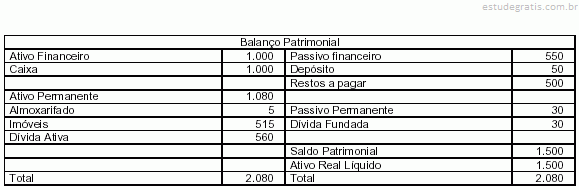
Considere as afirmativas a seguir.
I. O Ativo Financeiro compreenderá os créditos e valores realizáveis que dependam de autorização orçamentária e os valores numerários.
II. Nas contas de compensação serão registrados os bens, valores, obrigações e situações que possam vir a afetar o patrimônio.
III. O Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
Está correto o que se afirma APENAS em
Considere os dados, abaixo, extraídos do Balanço Patrimonial de 31/12/X1 da Prefeitura Modelo: R$ (mil)

O Ativo Real era de, em milhares de reais,
Tendo como base o modelo de Balanço Patrimonial adotado pelo Governo do Estado de São Paulo, assinale a opção que indica uma rubrica que não integra o ativo financeiro.
Os gestores, utilizam normalmente instrumentos gerenciais, entre os quais, incluem-se
Com relação aos demonstrativos contábeis públicos, julgue os próximos itens.
Os títulos adquiridos pelo poder público serão divulgados, quando em moeda estrangeira, pelo valor nominal convertido em moeda corrente pela cotação da data da operação. Os passivos vinculados às moedas estrangeiras deverão ser convertidos pela cotação de fechamento do balanço, salvo nos casos em que a cotação média seja menor que a de fechamento.
Relativamente à estrutura do balanço patrimonial e da demonstração das variações patrimoniais, julgue os itens que se seguem.
O balanço patrimonial demonstrará em contas de compensação o registro dos bens, valores, obrigações e situações que imediata ou indiretamente possam vir a afetar o patrimônio da entidade.
Relativamente à estrutura do balanço patrimonial e da demonstração das variações patrimoniais, julgue os itens que se seguem.
A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, apresentando, no encerramento do exercício financeiro, o saldo patrimonial da entidade.
Assinale a opção verdadeira em relação ao Balanço Patrimonial de uma entidade pública federal de um exercício qualquer.
A respeito das operações de encerramento de exercício, dos restos a pagar e das demonstrações contábeis no setor público, julgue os itens subsequentes.
O resultado patrimonial do exercício corresponde à diferença entre o total das variações ativas — orçamentárias e extraorçamentárias — e o total das variações passivas — orçamentárias e extraorçamentárias. Se houver superavit, este deverá ser acrescido ao saldo patrimonial, do lado do passivo, no balanço patrimonial.
Com respeito às demonstrações contábeis do setor público, julgue os itens seguintes.
No balanço patrimonial, de acordo com as normas brasileiras de contabilidade aplicadas ao setor público, a classificação dos elementos patrimoniais considera a segregação em circulante e não circulante.
Analise os dados a seguir.
Após o levantamento do Balanço Patrimonial, o estado Rio Alto apresentou os seguintes valores contábeis:
- Passivo Real a Descoberto R$ 500,00
- Passivo Real R$ 23.500,00
- Passivo Financeiro R$ 5.600,00
- Passivo Compensado R$ 4.300,00
Sabendo-se que esse mesmo balanço demonstrou um superavit financeiro de R$ 500,00, com base na Lei no 4.320/64, o Ativo Real Líquido demonstrado apresenta o valor, em reais, de
A respeito de contabilidade pública, julgue os itens subsequentes.
Os programas de computador produzidos diretamente pelos órgãos públicos devem ser mensurados economicamente e registrados na contabilidade patrimonial.
A respeito de contabilidade pública, julgue os itens subsequentes.
Quando as operações realizadas com o patrimônio de uma entidade pública indicarem deficit no período, o resultado negativo deverá ser classificado como variação ativa.
É correto afirmar que a conta denominada depósitos e consignações
Na Contabilidade Pública, o saldo de disponibilidade financeira ao final do exercício é evidenciado nos seguintes balanços:

No que concerne às demonstrações contábeis do setor público e de acordo com a Lei n. o 4.320/1964, julgue os itens subsequentes.
O passivo permanente do balanço patrimonial compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A partir dos princípios fundamentais de contabilidade e das demonstrações contábeis exigidas pela legislação societária, julgue os seguintes itens.
De acordo com as normas emanadas do Conselho Federal de Contabilidade aplicadas ao setor público, o balanço patrimonial, estruturado em ativo, passivo e patrimônio líquido, compreende as contas de compensação.
Assinale a opção em que os subgrupos de contas estão corretamente relacionados ao respectivo grupo.
Instruções: Para responder às questões de números 53 a 55, considere os fatos relacionados a seguir.
− Lançamento da previsão da receita e da fixação da despesa referente a aprovação do orçamento de uma entidade pública com base na Lei Orçamentária Anual, no valor de R$ 1.000.000,00.
− Arrecadação de tributos no valor de R$ 900.000,00.
− Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 10.000,00.
− Operações de crédito para compra de bens imóveis no valor de R$ 200.000,00.
− Empenho de despesas com: pessoal R$ 500.000,00; serviços de terceiros R$ 70.000,00, aquisição de imóveis R$ 400.000,00; amorti...
Pela execução do orçamento, um evento que provoca um aumento efetivo na situação líquida patrimonial de uma entidade pública é
Pela análise do Balanço Patrimonial, observou-se que uma entidade pública apresentava, em milhões de reais, Ativo Real Líquido de 200,00 e Ativo Permanente de 800,00 (o que representava 2/3 da soma do Ativo Real). Sabendo-se que o quociente de situação financeira era de 1,6, pode-se afirmar que o Passivo Permanente da entidade era, em milhões de reais,
Instruções: Para responder às questões de números 38 e 39, considere os dados a seguir:

Após a apuração do resultado, a situação patrimonial líquida passou a ter um saldo, em reais,
Contém uma transação governamental, resultante da execução orçamentária, que não afeta a situação líquida patrimonial:
O Conselho Federal de Contabilidade (CFC) estabeleceu conceitos, abrangência e procedimentos para consolidação das demonstrações contábeis no setor público. Com base no posicionamento do CFC, assinale a opção correta.
Acerca da contabilidade pública, julgue os itens a seguir.
No balanço patrimonial, o fato de a conta representativa do saldo patrimonial estar representada no ativo indica que o referido saldo é deficitário.

O saldo patrimonial é de:
Considere que um ente público, ao final do exercício financeiro, apresente os seguintes dados em milhões de reais. Passivo financeiro: 125; superavit financeiro: 25; passivo real: 400; passivo real descoberto: 30. Com base nesses dados, julgue os próximos itens.
O total do ativo permanente é de R$ 220 milhões.
Em relação à gestão financeira, julgue os itens de 73 a 95.
Na elaboração do balanço patrimonial, o valor do ativo real líquido deve ser equivalente ao do passivo real a descoberto.Considere os dados abaixo, extraídos do Balanço Patrimonial de 31/12/X1 da Prefeitura Modelo. (Valores em R$).
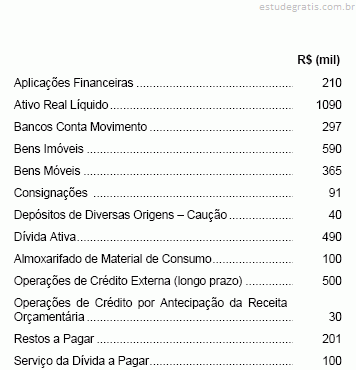
Aplicações Financeiras ..................................... 210.000,00 Ativo Real Líquido ............................................. 945.000,00 Bancos Conta Movimento ................................. 297.000,00 Bens Imóveis ..................................................... 590.000,00 Bens Móveis ...................................................... 365.000,00 Consignações ................................................... 91.000,00 Depósitos de Diversas Origens - Caução ......... 40.000,00 Dívida Ativa ....................................................... 490.000,00 Operações de Crédito Externa (longo prazo) ... 645.000,00 ...
São contas pertencentes ao Ativo Permanente Intangível:
Acerca do resultado e da situação patrimonial, julgue os itens subseqüentes.
Caso um ente público tenha apresentado, no exercício anterior, um saldo patrimonial negativo de R$ 750 milhões e, no exercício corrente, o resultado patrimonial deficitário tenha sido de R$ 190 milhões, nessa situação, para eliminar o passivo real descoberto, esse ente público terá de produzir, no(s) próximo(s) exercício(s), um excesso de R$ 940 milhões entre variações ativas e passivas.
Considerando os conceitos e os procedimentos aplicáveis ao setor público, e com suporte na legislação de regência, julgue os itens a seguir.
Considere que se disponha, ao final do exercício, dos seguintes dados referentes aos valores patrimoniais de um ente público:
passivo financeiro . . . . . . . . . . . . . . . . . . . R$ 650.000,00
passivo permanente . . . . . . . . . . . . . . . . . . R$ 850.000,00
ativo real líquido . . . . . . . . . . . . . . . . . . . . R$ 300.000,00
ativo compensado . . . . . . . . . . . . . . . . . . . R$ 450.000,00
superavit financeiro . . . . . . . . . . . . . . . . . R$ 150.00...
Na Contabilidade Pública, considerando-se a estrutura do Balanço Patrimonial, a apuração do Ativo Real se dá através da
No que diz respeito à estrutura do Balanço Patrimonial, a Lei 4320/64 apresenta a parte do Passivo composta dos seguintes grupos:
A contabilidade pública é demonstrada por meio de peças contábeis devidamente estruturadas e organizadas, denominadas balanços públicos, os quais possuem características muito próprias de apresentação. Acerca das especificidades do balanço patrimonial, julgue os item abaixo.
No balanço patrimonial, estão as contas que apresentam a situação estática dos bens, direitos e obrigações; nele é apurado, ao final de cada exercício financeiro, o resultado patrimonial da entidade.
Em determinado ente, supondo que o superavit financeiro, no balanço patrimonial, seja de R$ 350.000,00, o passivo permanente, de R$ 1.400.000,00, e o ativo real líquido, de R$ 200.000,00, é correto concluir que o ativo permanente totaliza R$ 1.600.000,00.
Para responder às questões de números 43 a 46 considere o Balanço Patrimonial abaixo, de uma Autarquia, em 31.12.2004. (Em R$)

Na Demonstração das Variações Patrimoniais de 2005, a soma das Variações Ativas Resultantes da Execução Orçamentária com as Variações Ativas Independentes da Execução Orçamentária resultou no montante, em R$, de
Para responder às questões de números 43 a 46 considere o Balanço Patrimonial abaixo, de uma Autarquia, em 31.12.2004. (Em R$)

No Balanço Patrimonial de 31.12.05 o saldo patrimonial foi, em R$ de,
Para responder às questões de números 43 a 46 considere o Balanço Patrimonial abaixo, de uma Autarquia, em 31.12.2004. (Em R$)

Ao final de 2005 o valor de Restos a Pagar, em R$, é
Dados extraídos do Balanço Patrimonial de um ente público, em R$:
Ativo Real Líquido ..................................................... 120.000,00
Ativo Real.................................................................. 875.000,00
Ativo Financeiro......................................................... 247.000,00
Ativo Compensado ...................................................... 48.000,00
Sabendo que, nesse mesmo balanço, foi apurado um superávit financeiro de R$ 60.000,00, o valor do Passivo Permanente, em R$, é igual a
O balanço patrimonial, previsto no art. 105 da Lei 4.320/1964, é o demonstrativo que evidencia a posição das contas que constituem o ativo e o passivo, apresentando a situação estática dos bens, direitos e obrigações da entidade. A respeito da elaboração do balanço patrimonial, julgue o item subseqüente.
O resultado patrimonial do exercício é apurado a partir do levantamento do balanço patrimonial e pode apresentar superavit (ativo maior que passivo), deficit (ativo menor que passivo) ou resultado nulo (ativo igual ao passivo).
Considere os seguintes números:
Déficit financeiro de 2005........................................ R$ 12.000,00
Superávit de execução orçamentária de 2006......... R$ 700,00
Cancelamento de restos a pagar em 2006.............. R$ 1.000,00
O resultado financeiro (patrimônio financeiro) apurado em 2006 é
No tocante ao Balanço Patrimonial da Contabilidade Pública, assinale a afirmativa incorreta
Julgue os itens a seguir, relativos à apresentação e à composição dos balanços orçamentário, financeiro e patrimonial.
Suponha-se que, no exame do balanço patrimonial de um ente público, tenha sido verificado que o quociente da situação financeira — ativo financeiro/passivo financeiro —, na data de encerramento do exercício, era igual a 0,8. Nessa situação, é correto concluir que as disponibilidades, acrescidas aos valores recebíveis a curto prazo, não são suficientes para quitar as obrigações de curto prazo, e que, nos termos da legislação vigente, essa insuficiência deve ser deduzida na primeira abertura de créditos adicionais por excesso de arrecadação no exercício seguinte.
Não são registrados no ativo permanente do balanço patrimonial:
Assinale a afirmativa INCORRETA:
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços orçamentários (balanços públicos), podemos citar, EXCETO:
Dentre os quocientes que são utilizados na análise e interpretação dos resultados que são apresentados nos balanços patrimoniais (balanços públicos), podemos citar, EXCETO:
Leia atentamente a opções a seguir e indique aquela que NÃO integra o Passivo, no Balanço Patrimonial.
Leia atentamente as opções a seguir e indique aquela que NÃO integra o Passivo Financeiro, no Balanço Patrimonial.
Após analisar os dados abaixo, conclui-se que: ATIVO PASSIVO Caixa 10.000,00 Fornecedores 30.000,00 Imóveis 250.000,00 Contas a Pagar 25.000,00 Veículos 50.000,00 Obrigações a Pagar 35.000,00 Contas a Receber 60.000,00 TOTAL DO ATIVO 370.000,00 TOTAL DO PASSIVO 90.000,00/

O passivo financeiro dentro do Balanço Patrimonial corresponde:
A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.
Suponha que o balanço patrimonial de uma entidade apresentou a seguinte situação:
o ativo financeiro correspondeu ao dobro do passivo financeiro; o passivo permanente era de R$ 450.000,00; o passivo real era de R$ 650.000,00; havia um passivo real descoberto de R$ 50.000,00.De acordo com esses dados, o ativo permanente da referida entidade correspondeu a R$ 250.000,00.