
5251 Q214161
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

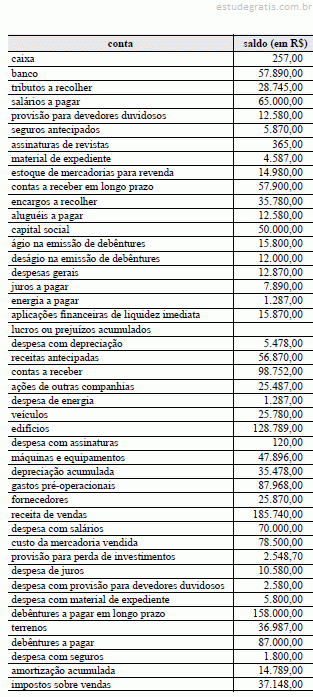
Considerando a Lei n.º 6.404/1976 e o balancete da empresa XYZ, apresentado acima, julgue os itens a seguir.

Ao se considerar que ocorreu aquisição de apólice de seguro no valor de R$ 5.000,00 no período, então o valor inicial de seguros antecipados será de R$ 12.670,00.

5252 Q214153
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as práticas contábeis aceitas, julgue os itens que se seguem.

Considere a seguinte situação hipotética.

Em razão de um contrato de financiamento de aquisição de casa própria que estipulava cláusula específica sobre contratação de seguro contra incêndio do objeto de financiamento pelo prazo de vigência do contrato, foi realizado, em 1.º/7/2003, um pagamento de prêmio de seguro no valor de R$ 3.000,00, correspondente ao período de 1.º/1/2004 a 31/12/2013.

Nessa situação, o valor pago é considerado uma despesa financeira do ano de pagamento a ser incluída na demonstração do resultado do exercício.

5253 Q214130
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que uma empresa comercial contratou um seguro de 24 meses, a partir de 1.º/9/X0. O registro, em sua escrituração, do pagamento a vista do prêmio total de R$ 120.000,00, foi feito mediante o seguinte lançamento:

D – prêmios de seguros a vencer 120.000

C – bancos – conta movimento 120.000

Em 31/12/X0, à data de encerramento do exercício, a empresa deveria ter feito, corretamente, o seguinte lançamento:

D – despesas de seguros 20.000

C – prêmios de seguros a vencer 20.000

5254 Q214100
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa BETAX alugou um depósito em 1.º de março de 2003, pelo período de um ano. Pagou o valor de R$ 60.000,00 pelos doze meses do contrato.

Considerando essa situação hipotética, julgue os itens subseqüentes, referentes a escrituração contábil adequada.

O resultado financeiro da empresa, em 2003, foi reduzido em R$ 60.000,00.

5255 Q214098
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado, segundo as normas vigentes, julgue os itens a seguir.

Entre as reservas de lucros, a reserva de reavaliação é a que proporciona maior flexibilidade para distribuição de dividendos.

5256 Q214096
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado, segundo as normas vigentes, julgue os itens a seguir.

A companhia constituirá a reserva fiscal para dividendo obrigatório não-distribuído quando tiver dividendo obrigatório a distribuir, mas não tiver condições financeiras para seu pagamento.

5257 Q214094
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da destinação do resultado, segundo as normas vigentes, julgue os itens a seguir.

Quando o estatuto for omisso e a assembléia-geral deliberar alterá-lo para introduzir norma sobre a matéria, o dividendo obrigatório não poderá ser inferior a 30% do lucro líquido ajustado.

5258 Q213970
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a registros e demonstrações contábeis, julgue os itens seguintes.

Ao registrar a despesa com fretes, vinculada à aquisição de mercadorias para revenda, a empresa estará incorporando o valor ao grupo de despesas operacionais, independentemente do pagamento, uma vez que o regime legal é o de competência.

5259 Q213942
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade geral, julgue os itens a seguir.

As receitas devem ser lançadas pelo regime de caixa e as despesas, pelo regime de competência.

5260 Q213879
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos critérios adotados na destinação do resultado, julgue os itens que se seguem.

Considere a seguinte situação hipotética.

Uma companhia apresentou prejuízo, no exercício, de R$ 300.000,00. Entretanto, dispunha de reserva para aumento de capital, no valor de R$ 120.000,00, de reserva legal, no valor de R$ 100.000,00, e de subvenções para investimentos, no valor de R$ 50.000,00.

Nessa situação, compensará obrigatoriamente R$ 220.000,00 e, facultativamente, R$ 50.000,00.