
5231 Q734438
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de alteração na composição do patrimônio, julgue os itens que se seguem. O consumo de mão-de-obra na área administrativa é um exemplo de fato permutativo, uma vez o trabalho é trocado (permutado) por dinheiro nessa situação.
5232 Q734437
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No referente a atos e fatos administrativos, julgue os itens subseqüentes. O ato administrativo é aquele que não altera o patrimônio; já os fatos administrativos ou contábeis são os que alteram a composição do patrimônio, sendo que muitos deles não alteram o total do patrimônio.
5233 Q734436
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No referente a atos e fatos administrativos, julgue os itens subseqüentes. A compra de um equipamento é um fato administrativo que envolve o desembolso para aquisição de um bem, procedimento semelhante ao que ocorre no caso de contratação de um profissional da área técnica. Esses fatos são chamados de fatos contábeis, pois acarretam despesas ao longo do tempo.
5234 Q734435
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
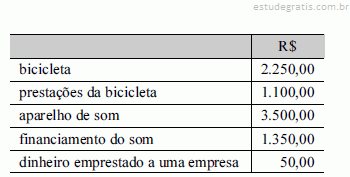
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir.

Com base no patrimônio descrito abaixo, é correto afirmar que a situação líquida é de R$ 3.350,00.

5235 Q734434
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir. A técnica de maior relevância para se atingir a finalidade da contabilidade é denominada análise das demonstrações financeiras.
5236 Q734433
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir. Considerando que um dos objetivos da contabilidade é controlar o patrimônio e que a correta identificação dos fenômenos é essencial para o atendimento da finalidade da contabilidade, que é controlar os fenômenos ocorridos no patrimônio das entidades, é correto afirmar que os objetivos e a finalidade da contabilidade são similares.
5237 Q561645
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.

Considerando a situação hipotética apresentada, julgue os itens a seguir.

Considere que o impostos recolhidos no valor de R$ 758,00 foram contabilizados nas contas pertinentes — impostos e caixa — pelo valor de R$ 785,00. Nessa situação, para fins de futura conferência, é recomendável que seja feito um estorno total e, em seguida, um lançamento pelo valor correto.

5238 Q561641
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.

O salário-educação é pago ao empregado para auxiliar nas despesas educacionais de seus dependentes. O registro na empresa em que trabalha será da forma seguinte.

►D despesa com salário-educação

►C salários a pagar

5239 Q561640
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.

O ICMS é um imposto não-cumulativo por determinação constitucional. O crédito tributário gerado pela aquisição de mercadorias para revenda será confrontado com o valor obtido pela multiplicação da alíquota pelo lucro obtido na venda de mercadorias.

5240 Q561617
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.

As parcelas do lucro destinadas à constituição de reservas, que podem decorrer de determinação legal ou estatutária, ou ainda de proposta da administração, devem ser aprovadas pela Assembléia Geral e mostradas, em conjunto, na DLPA, sendo, nesse caso, dispensável a divulgação de informações gerenciais, tais como as razões específicas que justificaram a retenção.