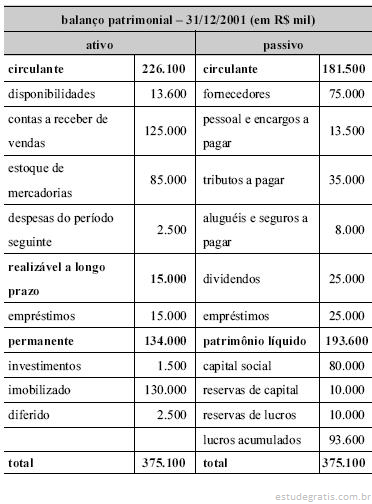
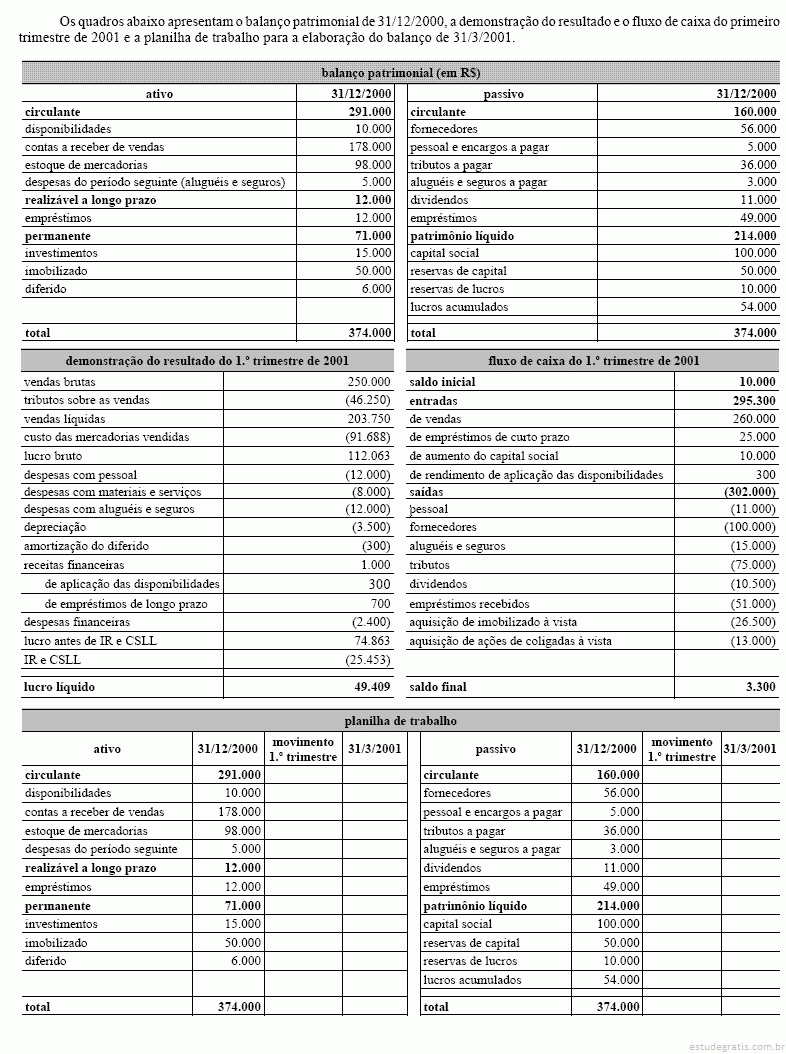
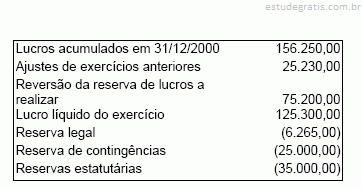
171 Q213720
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

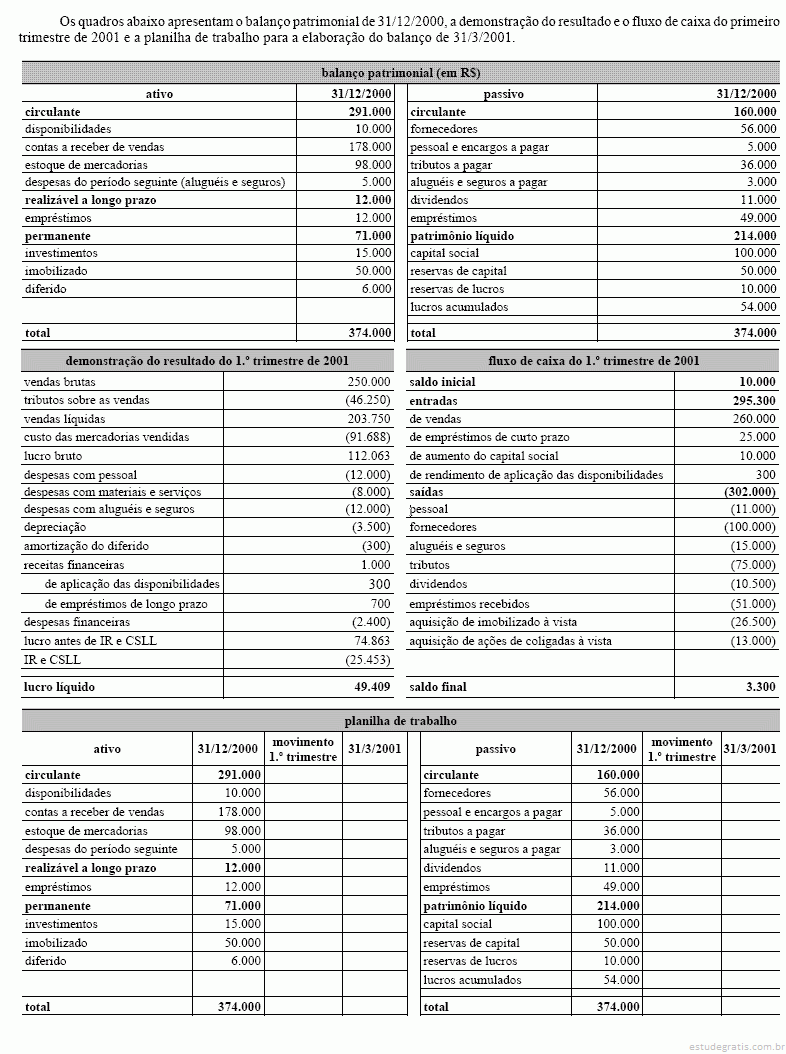
A firma Linhas de Comércio Ltda. tem no livro razão uma conta intitulada "Provisão para Créditos de Liquidação Duvidosa" com saldo credor de R$ 9.000,00, oriundo do balanço patrimonial de 2002, mas que permanece inalterado ao final do exercício de 2003.

 No balanço patrimonial, que será elaborado com data de 31.12.03, a empresa deverá demonstrar as contas "Duplicatas a Receber" e "Clientes", com saldo devedor de R$ 350 mil e R$ 200 mil, respectivamente.

Considerando-se que está comprovada a expectativa de perda provável de 3% dos créditos a receber, a empresa deverá contabilizar uma provisão. Este fato, aliado às outras informações constantes do enunciado, fará com que o lucro da empresa, referente ao exercício de 2003, seja reduzido no valor de
172 Q213718
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Quando da Realização da Reserva de Lucros a Realizar, esta deve ser revertida para:

173 Q213716
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)
Na ocorrência de descontinuidade operacional de bens reavaliados, uma empresa deve
174 Q213714
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

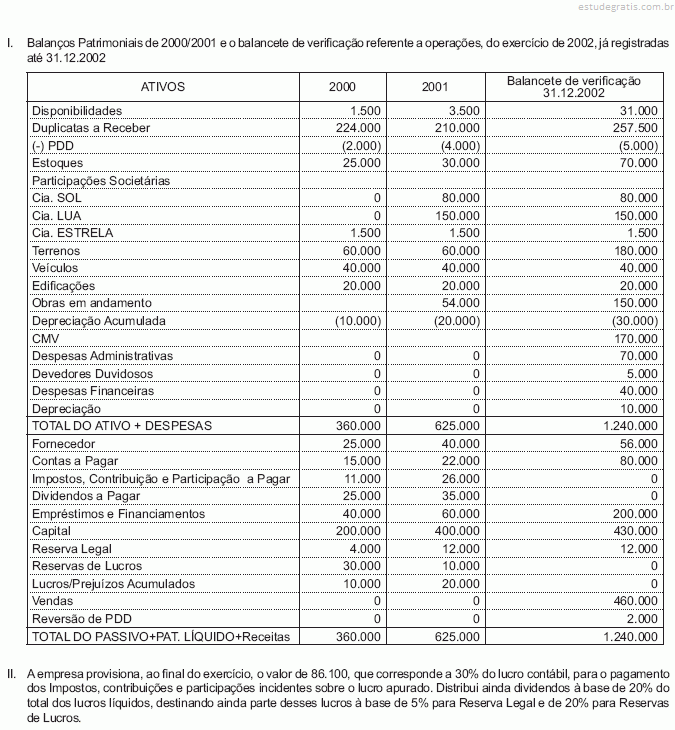
Enunciado para a resolução das questões 21 a 28.

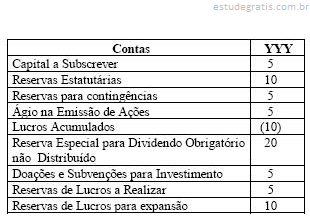
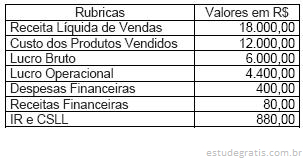
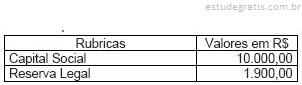
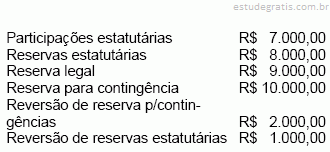
Com as informações referentes aos períodos contábeis de 2000/2002 da Cia. FIRMAMENTO, fornecidas a seguir:

Na apuração do resultado do exercício de 2002 da Cia Firmamento, o valor registrado a crédito na conta Reserva Legal deve ser:

175 Q213682
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
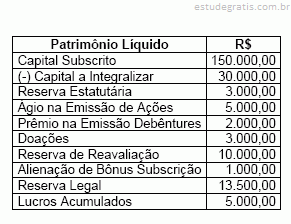
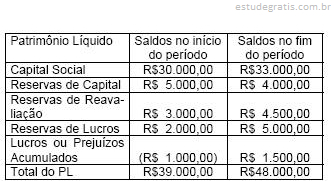
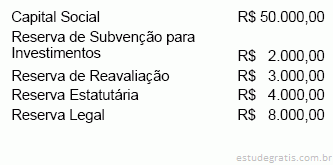
O Patrimônio Líquido da Cia Ares é formado pelos valores a seguir (saldos iniciais):

Considere as informações a seguir, decorrentes das transações ocorridas durante o exercício:

Lucro Líquido do exercício - R$ 7.600,00 Recebimento de Doação para Investimento - R$ 1.000,00 Reversão da Reserva para Contingências - R$ 500,00 Subscrição de Capital efetuado pelos sócios em dinheiro - R$ 10.000,00 Formação de Reserva Legal (R$ 380,00) e Reserva Estatutária (R$ 760,00) a partir do lucro do exercício

Sabendo-se que algumas das operações acima afetam o total do patrimônio e, ainda, a obrigatoriedade da elaboração da Demonstração das Mutações do Patrimônio Líquido para as companhias a...

176 Q213654
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da utilização da análise econômico-financeira no ambiente empresarial, julgue os itens seguintes.

Na apuração da possibilidade de exaustão de reservas líquidas (PERL), a apuração do desvio-padrão da liquidez, no horizonte de tempo, é indispensável.

177 Q213652
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da utilização da análise econômico-financeira no ambiente empresarial, julgue os itens seguintes.

Ao quitar a obrigação com debenturista de longo prazo a empresa reduzirá seu ativo circulante. Nesse caso, o índice de liquidez geral mantém seu valor e o índice de liquidez corrente reduz seu valor.

178 Q213619
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A Reserva para Contingência faz parte do grupo da Reserva de:

179 Q213612
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Cia. Uberaba apresentava um patrimônio líquido de R$
1.400,00 no início de 2004, sendo composto pelas seguin-
tes contas, em reais:
- Capital .......................................................... 1.000,00
- Reservas de Capital ......................................      100,00
- Reserva Legal ...............................................     190,00
- Lucros Acumulados ......................................      110,00

Durante o ano de 2004, ocorreram os seguintes eventos:
- aumento de capital no valor de R$ 150,00, sendo 60% em
dinheiro e o restante utilizando reservas de capital;
- lucro líquido do exercício no valor de R$ 300,00;
- ...

180 Q213604
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A elaboração de índices é fundamental para a interpretação das demonstrações contábeis. Acerca desse assunto, julgue os próximos itens.

Ao apurar o retorno sobre o patrimônio líquido, será deduzida a parcela correspondente a reserva de reavaliação.

181 Q213586
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

As Reservas de Lucros a Realizar são constituídas de acordo com a seguinte equação:

182 Q213557
Contabilidade Privada
Ano: 2005
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

As questões 18, 19 e 20 se referem à situação abaixo:

Um imóvel, com vida útil de 25 anos, foi adquirido em junho de 1990, por R$ 50.000,00. Quinze anos depois, com base em laudo aprovado, esse imóvel foi reavaliado em R$ 80.000,00, e sua vida útil passou para 20 anos.

O valor da reserva de reavaliação será de:
183 Q213525
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação societária e contábil, julgue os itens a seguir, relacionados às demonstrações financeiras.

Suponha que a Cia. A detém 10% das ações da Cia. B e 5% das ações da Cia C, e que as ações, em B, são todas preferenciais. Nestas circunstâncias, é correto afirmar que o investimento é relevante no conjunto, e não existe coligação entre as empresas.
184 Q213524
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação societária e contábil, julgue os itens a seguir, relacionados às demonstrações financeiras.

Considere que, na emissão de debêntures, com valor de face de R$ 1.500,00 cada uma, os investidores pagaram R$ 1.800,00 à companhia. Nesse caso, a diferença será registrada destacadamente, no passivo exigível a longo prazo.

185 Q213519
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

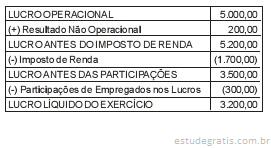
A Cia. Moderna apresentou o seguinte resultado, em reais, no final do ano de 2004:

A empresa tem saldo de prejuízos acumulados de R$ 100,00, referente a prejuízo apurado no ano anterior. Assim, a Reserva Legal (5%) a ser calculada, conforme a legislação societária, em reais, é de:

186 Q213511
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

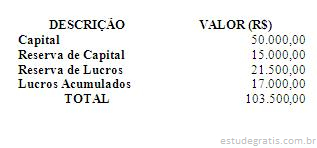
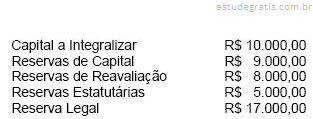
Com base nos dados seguintes, pode-se afirmar que o saldo das Reservas de Capital totalizam:

187 Q213509
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A CIA LEGALIZADA S. A. apresentou os seguintes dados em 31/12/X4:

Capital Social:                                               $ 500.000

Saldo da Reserva Legal em

 31/12/X3:                                                     $ 56.250

 Lucro líquido do Exercício:                          $ 125.000

Considerando que não há Reserva de Capital no Patrimônio Líquido, o valor da Reserva Legal a ser constituído em 31/12/X4 é:

188 Q213508
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em relação ao Patrimônio Líquido, pode-se afirmar que:

189 Q213484
Contabilidade Privada
Ano: 2005
Banca: Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)

Em 31/12/2004 a Cia. Santa Catarina tinha registrado em seu Ativo Imobilizado um equipamento no valor de R$ 22.000,00 e uma Depreciação Acumulada correspondente de R$ 9.200,00. No dia 02/01/2005 esta máquina foi reavaliada para R$ 21.500,00. O valor que será lançado na conta de Reserva de Reavaliação será de:
190 Q213469
Contabilidade Privada
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

São contabilizadas na Reserva de Lucros:

191 Q735469
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

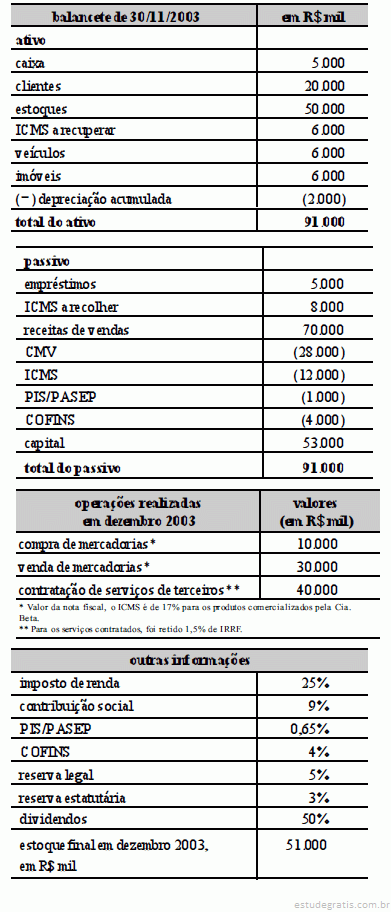
A gestão tributária ou de imposto é uma das funções mais relevantes das entidades econômico-administrativas. Um analista administrativo da área contábil deve estar afinado com as questões tributárias para melhor subsidiar os gestores em decisões que envolvam impostos ou taxas. Outro fator relevante é a destinação do lucro, que também sofre com os impactos tributários. Com base nas tabelas acima, que discriminam diversas informa çõe s contábeis de uma empresa hipotética, denominada Cia. Beta, julgue os itens subseqüentes.

A reserva legal e a reserva estatutária são despesas que serão deduzidas da base de cálculo do imposto de renda e da contribuição socia...
192 Q561718
Contabilidade Privada
Ano: 2004
Banca: MOURA MELO Consultoria em Recursos Humanos LTDA.

Como origem de lucros a realizar, temos:

193 Q213797
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a empresa Alfa tenha adquirido, no ano corrente, ações das companhias coligadas Beta e Gama, julgue os itens a seguir à luz da legislação pertinente.

A companhia Alfa pode emitir debêntures em séries e sua remuneração seguirá a taxa média de remuneração dos títulos da dívida pública, sem acréscimos que caracterizem juros abusivos.

194 Q213795
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, a respeito de reservas e provisões.

As provisões classificadas no ativo e no passivo provocarão, no futuro, pagamentos a terceiros.

195 Q213794
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, a respeito de reservas e provisões.

A reserva legal poderá ser utilizada para compensar prejuízos ou aumentar o capital.

196 Q213792
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.

O ágio na emissão de ações será classificado como reserva de lucros.

197 Q213791
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.

A reserva para contingências será classificada no passivo.

198 Q213789
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos procedimentos adotados para o registro dos eventos contábeis, julgue os itens seguintes.

O registro do resgate de debêntures emitidas em longo prazo provocará redução no patrimônio líquido e acréscimo no ativo circulante.

199 Q213675
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A empresa Amiga S/A apurou as seguintes informações ao final do ano de 2003:

Antes do encerramento do exercício, o balancete informava que:

O Valor da Reserva Legal a ser constituída é:

200 Q213669
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ernesto, proprietário da firma Entregas Rápidas, alienou, por R$ 15.000,00, três motocicletas, adquiridas dois anos antes. Outra motocicleta, adquirida junto com as demais, sofreu um acidente e tornou-se um bem imprestável. O valor médio de mercado de cada uma dessas motocicletas, na data da alienação, é R$ 4.500,00, valor igual ao custo de aquisição.

Com base nessa situação hipotética, julgue os seguintes itens.

Apesar de a empresa Entregas Rápidas apresentar capital de giro líquido positivo, utiliza-se, porém, de fundos de curto prazo para financiar suas necessidades cíclicas (ou permanentes) de capital circulante. Dessa forma, a empresa assume a elevação de seu risco financeiro para manter s...

201 Q213659
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No tocante à influência da Lei n.º 6.404/1976 na escrituração e divulgação das demonstrações contábeis, julgue os itens subseqüentes.

A reversão da reserva de contingências deve ser considerada um elemento redutor de lucros acumulados.

202 Q213647
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A Cia Raio de Luz procede a uma reavaliação de seus bens do Ativo Imobilizado e registra em contrapartida uma conta de Reserva de Reavaliação no Patrimônio Líquido. Sua controladora, Cia Água Alta, avalia seu investimento pelo método de equivalência patrimonial, devendo então efetuar o seguinte lançamento a crédito:

203 Q213642
Contabilidade Privada
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

Assinale a alternativa que apresenta somente Reservas de Capital.

204 Q213615
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A alternativa que representa uma Reserva de Lucros é:

205 Q213610
Contabilidade Privada
Ano: 2004
Banca: Associação Catarinense das Fundações Educacionais (ACAFE)

A Empresa GK S.A. tem como atividade o comércio de artigos infantis. Encerra suas demonstrações contábeis a cada ano em 31/12.

Em 31/12/X1 o patrimônio líquido foi:


Em 31/12/X2 a demonstração de resultado foi:

De acordo com as disposições legais da Lei n0 6.404/76 que estabelece a obrigatoriedade para constituição da reserva legal. Em X2 este valor em reais, deverá ser de:

206 Q213608
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estudo do cálculo financeiro é fundamental para a decisão referente às distintas alternativas de investimento. Acerca desse assunto, julgue os itens subseqüentes.

Mesmo que o custo do alongamento de prazo seja elevado, quando a empresa consegue negociar prazo maior para o pagamento de suas dívidas, adia as saídas de caixa correspondentes e, portanto, melhora seu capital de giro.

207 Q213606
Contabilidade Privada
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

Observe os dados de 31/12/2003 abaixo.

  Com base na tabela acima, o valor máximo, em reais, que poderá ser destinado para a constituição da reserva de lucros a realizar, no exercício findo em 31/12/2003, será de

208 Q213588
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Ao final do exercício de 20X2, a CIA XYZ apresentava um Capital Social de R$ 370.000. A Reserva Legal, até então, apresentava saldo de R$ 70.000, enquanto que a Reserva de Capital totalizava R$ 50.000. Sabendo-se que o Lucro Líquido do exercício foi de R$ 200.000, o valor mínimo que a CIA XYZ poderá destinar para sua Reserva Legal é:

209 Q213549
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a reservas e sua constituição, julgue os itens subseqüentes.

A reserva para contingências destina-se à cobertura de perdas ou despesas já incorridas, mas que ainda não foram pagas.

210 Q213547
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a reservas e sua constituição, julgue os itens subseqüentes.

A reserva estatutária não poderá ultrapassar 20% do capital social, tampouco será superior a 30% do capital acrescido de suas reservas.

211 Q213545
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a reservas e sua constituição, julgue os itens subseqüentes.

A formação de reserva com a finalidade de perda julgada provável, cujo valor possa ser estimado, constitui a segregação de valores que, porventura, poderiam ser distribuídos equivocadamente na forma de dividendos.

212 Q213529
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

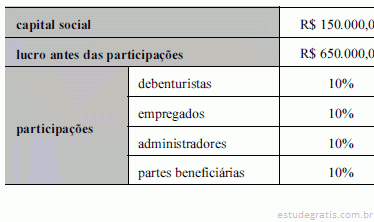
Acerca da destinação do resultado e com base nas informações acima, relativas a uma empresa e a um período hipotéticos, julgue os itens seguintes.

No período considerado, o valor da reserva legal dessa empresa foi superior a R$ 20.000,00

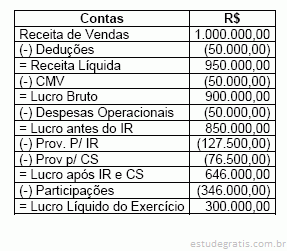
213 Q213517
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
214 Q213505
Contabilidade Privada
Ano: 2004
Banca: MOURA MELO Consultoria em Recursos Humanos LTDA.

A reserva legal é calculada em:

215 Q213463
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A Indústria & Comércio S/A tem um capital registrado composto de quarenta mil ações a valor unitário de R$ 2,50.

No exercício de 2003 a empresa apurou um lucro líquido de R$ 90.000,00.

No encerramento do exercício, antes da destinação desse lucro, a empresa apresentava no patrimônio líquido, além do capital social, as seguintes contas:

A destinação do lucro do exercício será feita para reservas estatutárias em 10%, para dividendos e para reserva legal nos limites permitidos ou fixados.

Neste caso, o valor a ser destinado à formação da reserva legal deverá ser de

216 Q213460
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A Indústria & Comércio S/A tem um capital registrado composto de quarenta mil ações a valor unitário de R$ 2,50. No exercício de 2003 a empresa apurou um lucro líquido de R$ 90.000,00. No encerramento do exercício, antes da destinação desse lucro, a empresa apresentava no patrimônio líquido, além do capital social, as seguintes contas:


A destinação do lucro do exercício será feita para reservas estatutárias em 10%, para dividendos e para reserva legal nos limites permitidos ou fixados. Neste caso, o valor a ser destinado à formação da reserva legal deverá ser de

217 Q213458
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Entre as causas que podem ocasionar a escassez de recursos financeiros em uma empresa incluem

a ampliação exagerada dos prazos de venda pela empresa com o intuito de conquistar maior participação no mercado.

218 Q213457
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conhecimentos vinculados aos procedimentos contábeis adotados no Brasil, julgue os itens a seguir.

O registro do ágio na emissão de debêntures ou ações é classificado como outras receitas operacionais na demonstração do resultado do exercício.

219 Q561726
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

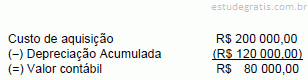
O valor contábil de um imóvel de uso da Cia. Monte Azul estava assim registrado em sua escrituração:

A diretoria da companhia encomendou um laudo de avaliação a uma empresa especializada, a qual constatou que o valor de mercado do imóvel correspondia a R$ 150 000,00, com vida útil restante estimada em 20 anos. O laudo foi aprovado pela assembléia geral da companhia e constituída a respectiva reserva de reavaliação. No final do exercício, a companhia alcançou uma despesa de depreciação correspondente a 2% do valor reavaliado do imóvel. Em conseqüência, ela deverá considerar a reserva de reavaliação realizada parcialmente no valor, em R$, de

220 Q561725
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

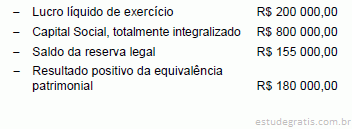
Utilize as informações a seguir, extraídas do balancete de verificação da Cia. Anglo Brasileira antes da destinação do lucro do exercício, para responder às questões de números 8 e 9.

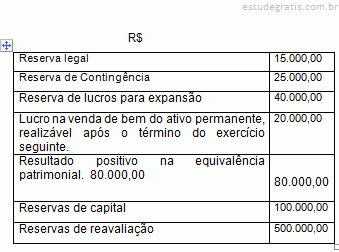
Sabendo-se que o dividendo fixado pelo estatuto da companhia corresponde a 30% do valor do lucro líquido do exercício, após a dedução do acréscimo da reserva legal, a companhia poderá constituir reserva de lucros a realizar, observando-se o disposto no art. 197 da Lei no 6.404/76 (com a redação dada pela Lei no 10.303/2001), no montante, em R$, de

221 Q561724
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Utilize as informações a seguir, extraídas do balancete de verificação da Cia. Anglo Brasileira antes da destinação do lucro do exercício, para responder às questões de números 8 e 9.

A Cia. deverá acrescer a reserva legal, de acordo com o disposto na Lei no 6.404/76 (Lei das Sociedades por ações), a importância de, em R$,

222 Q561723
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

São considerados lucros a realizar, para fins de constituição da respectiva reserva,

223 Q561722
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Assinale a alternativa que contenha uma reserva de capital.

224 Q561721
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

A Cia. Estrela da Manhã adquiriu um equipamento por R$ 150.000,00, com vida útil estimada de dez anos e sem previsão de valor residual. Decorridos 60 (sessenta) meses da compra, em laudo encomendado pela Diretoria a empresa especializada, o valor de mercado do bem foi avaliado em R$ 125.000,00 e sua vida útil restante em 8 (oito) anos. Se a assembléia geral aprovar o laudo, a companhia poderá constituir uma reserva de reavaliação, em R$, de

225 Q213713
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A Companhia Tríplice, no encerramento do exercício de 2002, obteve as seguintes informações, conforme segue:

Assinale a opção correta, que contém o valor da Reserva Legal que deverá ser constituída, considerando que o saldo final da Reserva terá um percentual inferior ao limite legal.

226 Q213698
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A empresa Filinto Ltda., no encerramento do exercício, em 31 de dezembro de 2002, em seu balancete de verificação, apurou as seguintes informações

Indique o valor da Reserva Legal que deverá ser constituída.

227 Q213697
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A empresa "W" Ltda., no encerramento do exercício de 2002, apurou as seguintes informações

Assinale a opção que contém o valor correto da Reserva Legal que deverá ser constituída.

228 Q213632
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

As reservas de capital somente poderão ser utilizadas para absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros e para resgate, reembolso ou compra de ações.

229 Q213630
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

A reserva de reavaliação registrada por uma empresa deve realizar-se pela depreciação ou por outra forma de baixa do ativo reavaliado para despesa.

230 Q213574
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

A Cia. Industrial São Pedro recebeu, em 31/12/2002, uma subvenção para investimento feita por pessoa jurídica de direito público com a finalidade específica de adquirir equipamentos para expandir o seu empreendimento econômico. De acordo com a Lei das Sociedades por Ações, esse tipo de subvenção deve ser classificado, na beneficiária, como:

231 Q213572
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

As reservas formadas para fins de precaução contra possíveis perdas futuras, cujos fatos geradores ainda não ocorreram, passíveis de serem estimadas, são:

232 Q213570
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Será classificada como reserva de lucro a conta que registrar:

233 Q213569
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Reservas de Reavaliação são:

234 Q213567
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa que contém os três grupos de Reservas que compõem o Patrimônio Líquido.

235 Q213472
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de patrimônio, fatos contábeis, apuração e apropriação do resultado, reservas e demonstrativos contábeis, julgue os itens abaixo.

A reserva de reavaliação é debitada na sua formação, em contrapartida de créditos nas contas do ativo imobilizado.

236 Q213471
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de patrimônio, fatos contábeis, apuração e apropriação do resultado, reservas e demonstrativos contábeis, julgue os itens abaixo.

As reservas de capital não podem ser utilizadas para absorver prejuízos acumulados

237 Q213694
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.

O balanço acima evidencia a existência de reservas de lucros/lucros acumulados.

238 Q213693
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O fato em questão gera na controladora da Cia. Itacolomi o procedimento contábil de:

239 Q213691
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Lei das S.A. e as alterações nela recentemente introduzidas, julgue os itens a seguir.

A reserva de contingências objetiva compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.

240 Q213689
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Lei das S.A. e as alterações nela recentemente introduzidas, julgue os itens a seguir.

O resultado líquido positivo da equivalência patrimonial não é base para a formação da reserva de lucros a realizar.

241 Q213649
Contabilidade Privada
Ano: 2002
Banca: FJG

A Reserva Legal, conforme determinado pela Lei nº6.404/76, deverá ser constituída pelas sociedades, no valor correspondente a 5% do Lucro Líquido do Exercício, antes de qualquer outra destinação, podendo deixar de ser constituída quando seu saldo alcançar:

242 Q213641
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade, julgue os itens a seguir. A partir da última alteração na Lei das S.A., a companhia aberta está impedida de constituir reserva de lucros a realizar em detrimento ao dividendo mínimo obrigatório do art. 202 da mesma lei.
243 Q213637
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade, julgue os itens a seguir.

As reservas de capital são aquelas formadas pelos lucros da companhia e não entram no cômputo dos recursos próprios ou de terceiros.

244 Q213628
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.

Nem todas as reservas de lucros são origens de capital para a empresa.

245 Q213621
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda acerca de contabilidade, julgue os itens que se seguem.

Para efeito de cálculo de dividendos, o lucro líquido ajustado previsto no art. 202 da Lei das S.A. prevê como possíveis ajustes a formação da reserva legal e a constituição e reversão da reserva de contingências.

246 Q213590
Contabilidade Privada
Ano: 2002
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
O Contador da empresa Environment S.A., ao constituir Reservas Estatutárias, deve classificá-las em:
247 Q213551
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda considerando o texto IV e a legislação societária, julgue os itens subseqüentes.

Considere a seguinte situação hipotética.

Uma empresa apresentava patrimônio líquido composto das seguintes contas: capital no valor de R$ 800.000,00; reserva legal igual a R$ 160.000,00; reserva estatutária igual a R$ 27.000,00 e lucros acumulados no valor de R$ 90.000,00. Após o imposto de renda e a contribuição social sobre o lucro, a empresa apurou um lucro no exercício de R$ 30.000,00.
Nessa situação, a empresa deve destinar, obrigatoriamente, 5% do resultado do período para a reserva legal.

248 Q213468
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)
A empresa DMO Comércio S/A tinha Lucros Acumulados com saldo anterior de R$ 80.000,00, quando contabilizou a apuração do resultado do exercício, chegando a um lucro final do exercício de R$ 120.000,00.

Na Demonstração de Lucros ou Prejuízos Acumulados foi listada a distribuição do lucro na forma seguinte:

Reserva Legal de 5%;
Reserva Estatutária de 10%;
Reserva para Contingências de R$ 15.000,00;
Reversão de Reservas de R$ 4.000,00 sendo metade de contingências e metade estatutárias;
Dividendo mínimo obrigatório de 25% conforme os Estatutos.

Com base nas informações acima, quando da elaboração da referida demonstração, vamos encontrar o dividendo mínimo obrigatório, calculado segundo a legislação atual, no valor de:
249 Q213537
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando, ainda, os elementos do texto CE-I, julgue os itens que se seguem.

Desconsiderando a destinação do resultado do trimestre, o saldo da conta de reservas de lucros deve ficar abaixo de R$ 9.000,00, em 31/3/2001.

250 Q213535
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando, ainda, os elementos do texto CE-I, julgue os itens que se seguem.

O saldo da conta de reservas de capital deve ficar acima de R$ 60.000,00, em 31/3/2001.

251 Q213686
Contabilidade Privada
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

A Assembléia Geral Ordinária da firma Confecções Madagascar S.A aprovou proposta de distribuição de lucros apresentada pela Diretoria, nos seguintes termos:

5% para formação de reserva legal;

10% para pagamento de participação à diretoria;

20% para formação de reserva estatutária;

25% para pagamento de dividendo mínimo obrigatório;

30% para pagamento do imposto de renda e o restante para crédito em lucros acumulados.

Observações:

A conta lucros ou prejuízos acumulados já tinha saldo devedor de R$ 5.000,00. O crédito do período antes de qualquer destinação foi um lucro líquido de R$ 45.000,00.

Com fulcro nessas informações, pode-se afirmar que, no encerramento do exercício de que se tr...

252 Q783919
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Acerca do registro de eventos contábeis, julgue os itens seguintes. Ao efetuar o registro do deságio na emissão de d ebêntures, a empresa reduz o pass ivo , independentemente do valor do deságio.
253 Q783918
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Acerca do registro de eventos contábeis, julgue os itens seguintes. O registro da reserva legal proporciona uma permuta entre contas do patrimônio líquido, sem influenciar o passivo circulante.
254 Q735468
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Marque a alternativa que possui a classificação das despesas de capital:
255 Q651314
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Diversos fatores podem fazer com que o valor contábil de um ativo não corresponda ao seu valor justo. Assim, caso a entidade adote esse método de mensuração após o reconhecimento inicial de uma classe de ativo imobilizado ou intangível, é necessário que de tempos em tempos esses bens passem por um processo visando adequar o seu valor contábil. Sobre os procedimentos de reavaliação é correto afirmar que:
256 Q561717
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A reserva legal é calculada tomando como base de cálculo

257 Q213711
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O registro da realização da reserva de reavaliação é efetuado em contrapartida da conta contábil

258 Q213710
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Cia. Faunix & Florix, ao fim do ano de 2001, demonstrava o seguinte Patrimônio Líquido:

O lucro líquido apurado no exercício foi de R$ 60.000,00, após a destinação planejada, exceto a constituição de reservas.

 Agora, para seguir as regras e preceitos atinentes à espécie, a Contabilidade deverá contabilizar uma Reserva Legal de

259 Q213709
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

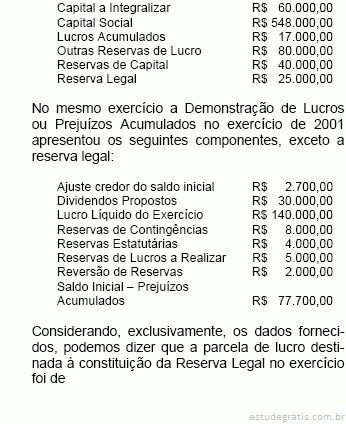
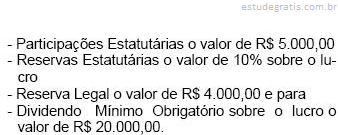
A empresa Agro & Pecuária S/A apurou no exercício um lucro líquido de R$ 140.000,00. Não havendo prejuízos anteriores a amortizar, a Contabilidade providenciou o registro da seguinte destinação:

Após a constituição e a reversão das reservas acima, o Contador deve contabilizar o Dividendo Mínimo Obrigatório de 30% sobre o lucro, conforme previsto nos Estatutos. Isso provocará um aumento do passivo no valor de
260 Q213708
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

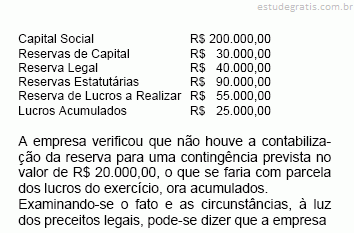
A empresa Companhia Especial de Comércio, em 31.12.01, apresenta o seguinte patrimônio líquido:

A empresa verificou que não houve a contabilização da reserva para uma contingência prevista no valor de R$ 20.000,00, o que se faria com parcela dos lucros do exercício, ora acumulados. Examinando-se o fato e as circunstâncias, à luz dos preceitos legais, pode-se dizer que a empresa
261 Q213707
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Em 31 de dezembro de 2001 o Patrimônio Líquido da S/A Empresa Distribuidora apresentava a composição seguinte, em ordem alfabética:

262 Q213706
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A empresa de Pedras & Pedrarias S/A. demonstrou no exercício de 2001 os valores como seguem:

Lucro bruto R$ 90.000,00

Lucro operacional R$ 70.000,00

Receitas operacionais R$ 7.500,00

Despesas operacionais R$ 27.500,00

Participação de Administradores R$ 2.500,00

Participação de Debenturistas R$ 3.500,00

Participação de Empregados R$ 3.000,00

A tributação do lucro dessa empresa deverá ocorrer à alíquota de 30% para Imposto de Renda e Contribuição Social sobre Lucro Líquido, conjuntamente. Assim, se forem calculados corretamente o IR e a CSLL, certamente o valor destinado, no exercício, à constituição da reserva legal deverá ser de

263 Q213705
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Indique a opção correta, levando em conta os seguintes dados:

Capital                                                          200

Reserva Legal                                                 30

Reservas de Capital                                        25

Resultado antes do imposto de renda             400

Participações                                                  20

Provisão para imposto de renda                      80

O valor a ser destacado para constituição da Reserva Legal

264 Q213704
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Na conversão de debêntures em ações, as parcelas que ultrapassem o valor nominal da ação deverão ser registradas como

265 Q213703
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Classificam-se como Reservas de Capital as Reservas

266 Q213696
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Os estatutos sociais da firma que ora consideramos estabeleciam que do lucro do exercício deveriam ser constituídas uma reserva especial de 10%, uma reserva legal de 5%, além do pagamento de gratificação de 10% à Diretoria e provisionamento de 30% para o Imposto de Renda. No exercício social em que o lucro líquido do exercício, antes de qualquer destinação, alcançou a cifra de R$150.000,00, o montante destinado à Reserva Legal deverá ser de

267 Q213684
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Ao encerrar o resultado do exercício de 2001 a Cia. De Sal & Sol apurou um lucro de R$ 85.000,00, após fazer as provisões para o imposto de renda e para a contribuição social sobre o lucro.

A empresa deverá mandar contabilizar a destinação desse lucro para

Com base nas informações acima, pode-se afirmar que o valor destinado às reservas estatutárias deverá ser de

268 Q213678
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

São inscritos no Patrimônio Líquido, como Reservas de Capital,

269 Q213648
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale, entre as opções abaixo listadas, aquela que está inteiramente correta.

270 Q213644
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Companhia Acumuladora apresenta abaixo

alguns elementos da demonstração de lucros ou

prejuízos acumulados, referentes ao exercício encerrado

em 31 de dezembro de 2001:

Considerando os elementos acima, que a reserva

de lucros a realizar foi constituída antes da Lei nº

10.303/2001 e que deve seguir o critério de formação

do lucro líquido ajustado da legislação vigente

à época da sua constituição, pode-se afirmar

que o lucro líquido ajustado, base de cálculo

do dividendo mínimo obrigatório, em conformidade

com...

271 Q213593
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

De acordo com a Lei 6.404/76, as Reservas de Capital são constituídas da seguinte maneira:

272 Q213591
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A repeito de Reservas, assinale a alternativa correta:

273 Q213466
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A firma "Chis" apresenta o seguinte patrimônio líquido:

Capital Social R$ 30.000,00

Reservas de Subvenções p/Investimento R$ 1.300,00

Reserva de Ágio na Emissão de Ações R$ 2.000,00

Reserva Legal R$ 2.000,00

Reservas Estatutárias R$ 1.000,00

No exercício de 19X1 a empresa apurou um lucro líquido final (após o Imposto de Renda e as participações) no valor de R$ 76.000,00. Considerando-se as limitações impostas pela Lei 6.404/76 (Lei das Sociedades por Ações) podemos dizer que, para constituir a Reserva Legal no referido exercício, essa empresa