
161 Q561711
Contabilidade Privada
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A empresa ACD Ltda., em 31/12/x4 tinha valores a receber com saldo no valor de R$ 27.000,00 e mandou fazer provisão para créditos de liquidação duvidosa no valor de R$ 810,00. Durante o exercício de x5 a empresa recebeu e deu quitação a 60% desses créditos e mandou dar baixa, por não recebimento, nos outros 40%. Ao findar o ano com novos saldos no valor de R$ 42.000,00, a empresa adotou procedimento igual ao anterior, mandando provisionar seus créditos para fins de balanço.

Com base nessas informações, podemos dizer que a contabilização da provisão para créditos de liquidação duvidosa, referente ao exercício de 2005, provocará na Demonstração do Resultado do Exercício uma redução do lucro final no valor de
162 Q561710
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Ao efetuar a circularização de advogados, o auditor depara-se com a seguinte resposta:

"Em resposta a vossa circularização, dentre as ações que temos em andamento contra e a favor de nosso cliente, há duas ações trabalhistas, sendo uma delas no valor de R$ 150.000,00, com probabilidade de 70% de perda, R$ 1.200.000,00 com probabilidade de perda de 20% e as demais ações com improvável insucesso. Informamos que o total das contingências monta em R$ 1.550.000,00, sendo que R$ 200.000,00 tem risco remoto de perda."

Assim, é correto afirmar que a empresa deveria constituir provisão trabalhista no montante de

163 Q213360
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em 01/03/X4, uma Companhia contratou um empréstimo bancário no valor de $ 60.000, a uma taxa de juros de 5% ao ano. Pelas regras avençadas, o principal e os encargos serão pagos integralmente após 12 meses. Se a CIA provisionar mensalmente a quantia referente aos encargos financeiros realizados, o total provisionado até 31/05/X4 será de:

164 Q213357
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O correto critério de avaliação da conta do ativo denominada "contas a receber" pode ser enunciado como "ao valor dos títulos...":

165 Q213347
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Deve ser classificada no Ativo a provisão para:

166 Q213279
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Enseja a formação da chamada Provisão para Riscos Fiscais e outros Passivos Contingentes:

167 Q213228
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A legislação societária constitui referencial para o registro dos eventos contábeis. Sobre esse assunto, julgue os itens subseqüentes.

O registro da provisão para contingências trabalhistas aumenta o resultado de exercícios futuros e reduz o passivo circulante.

168 Q213225
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A legislação societária constitui referencial para o registro dos eventos contábeis. Sobre esse assunto, julgue os itens subseqüentes.

O registro da provisão para devedores duvidosos fundamenta-se na provável perda com os clientes. A empresa deverá evidenciar essa provisão no mesmo subgrupo da conta de clientes, no circulante ou no realizável a longo prazo.

169 Q213223
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da contribuição social sobre o lucro líquido (CSLL), julgue os itens que se seguem.

A CSLL não interfere no cálculo da provisão para o imposto de renda.

170 Q783912
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à sistemática de apuração do lucro real e de contabilização da provisão para o imposto de renda, julgue os itens subseqüentes. Pela sistemática adotada para a obtenção do lucro líquido antes da provisão para imposto de renda, as participações no lucro — de empregados, administradores, debenturistas e titulares de partes beneficiárias, bem como a título de contribuição a fundos ou entidades de assistência ou previdência dos empregados — são todas dedutíveis na apuração do lucro real.
171 Q213454
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, a respeito de reservas e provisões.

A contrapartida do aumento do valor atribuído a ativo imobilizado, em virtude de nova avaliação, com base em laudo, será classificada como reserva de reavaliação.

172 Q213452
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, a respeito de reservas e provisões.

As reservas de capitais são constituídas a partir do resultado da empresa apurado no encerramento do período contábil.

173 Q213391
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.

Quando da preparação da folha de pagamento, a empresa pode constituir as provisões para férias e para o 13.º salário com base na remuneração mensal do empregado e no número de dias de férias a que já tiver direito; entretanto, essas provisões não são dedutíveis para fins de imposto de renda.

174 Q213369
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis e seus reflexos na estrutura patrimonial, julgue os itens a seguir.

Ao omitir a provisão para pagamento de juros correspondentes à remuneração de debêntures, a empresa esta subestimando suas obrigações.

175 Q213286
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

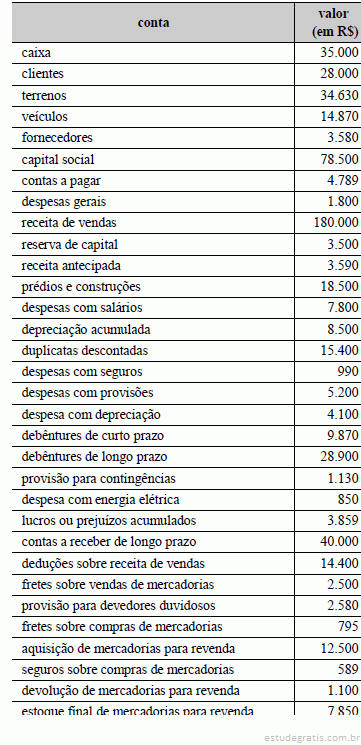
Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.

O registro da provisão para imposto de renda proporcionará um acréscimo ao passivo circulante. Esse registro aumentará o índice de liquidez geral.

176 Q213283
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
177 Q213281
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

A constituição de provisão mensal para os créditos de liquidação duvidosa, com atraso de 90 dias, no pagamento de parcela de principal ou de encargos, pelas instituições financeiras autorizadas a funcionar pelo Banco Central do Brasil, será feita aplicando sobre o valor da operação o percentual de:

178 Q213265
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os saldos de algumas contas de uma empresa comercial, ao final do exercício, após a apuração do resultado, estão mostrados no quadro acima. Considerando esses dados, julgue os itens a seguir.

A provisão, na parcela não-utilizada no exercício subseqüente, será transferida diretamente para o resultado acumulado, e não será computada para efeito de distribuição do resultado aos acionistas.

179 Q213242
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da elaboração das demonstrações contábeis segundo a Lei n.º 6.404/1976 e legislação correlata, julgue os itens que se seguem.

Ao registrar a provisão para contingências, a empresa reduz o valor de seu resultado e aumenta seu passivo.

180 Q213230
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à elaboração das demonstrações contábeis, julgue os itens a seguir.

A conta provisão para devedores duvidosos só poderá ser registrada quando a empresa possuir histórico de inadimplência.

181 Q213221
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.

As contas registradas no patrimônio líquido incluem a provisão para contingências. Essa conta representa o reconhecimento de provável perda futura.

182 Q213340
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.

Se a empresa adota o sistema de férias coletivas, o contabilista deve registrar em conta do passivo – provisão para férias, mensalmente, valor proporcional relativo a férias de pessoal. Caso os empregados gozem férias em diferentes meses do ano, o contabilista poderá fazer, a seu critério, o registro mensal em conta do passivo – provisões para férias.

183 Q783911
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Acerca do registro de eventos contábeis, julgue os itens seguintes. Ao efetuar o registro de provisão para contingências, a empresa aumenta seu patrimônio líquido, reduzindo o resultado do período. Dessa maneira, o ativo circulante não é afetado.
184 Q651340
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
As obrigações presentes, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços, e que possuem prazo ou valor incerto, recebem a denominação:
185 Q584409
Contabilidade Privada
Ano: 0000
Banca: Banca não informada
Julgue os itens subsequentes, a respeito dos procedimentos para registro, mensuração e avaliação de ativos. Situação hipotética: Um ativo que possui valor contábil líquido de R$ 100.000 pode ser alienado em mercado concorrencial por R$ 95.000, livre de despesas de venda, ou pode ser mantido em atividade, quando então gerará um fluxo de caixa a valor presente de R$ 102.000. Assertiva: Nessas condições, cabe à entidade detentora do referido ativo constituir uma provisão para perda de valor recuperável.
186 Q213272
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

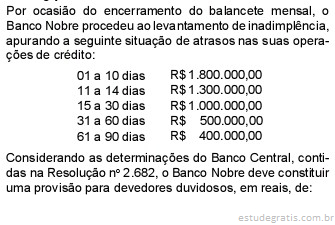
Sabe-se que a Resolução 2.682 dispõe sobre critérios de classificação das operações de crédito e regras para constituição de provisão para créditos de liquidação duvidosa.

O Art. 1. determina que as instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil devem classificar as operações de crédito, em ordem crescente de risco, nos níveis definidos abaixo:

Qual das alternativas descreve os níveis de risco definidos pelo Banco Central do Brasil?

187 Q213269
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Para o cálculo da Provisão do IBNR, conforme regulamenta a Resolução CNSP nº 059/00, a seguradora