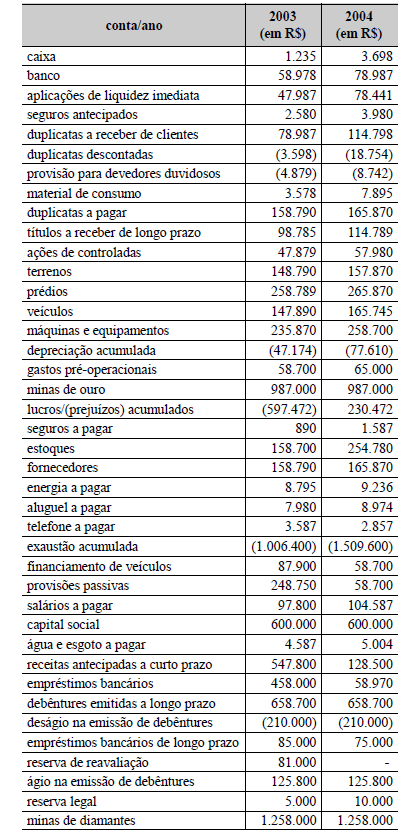
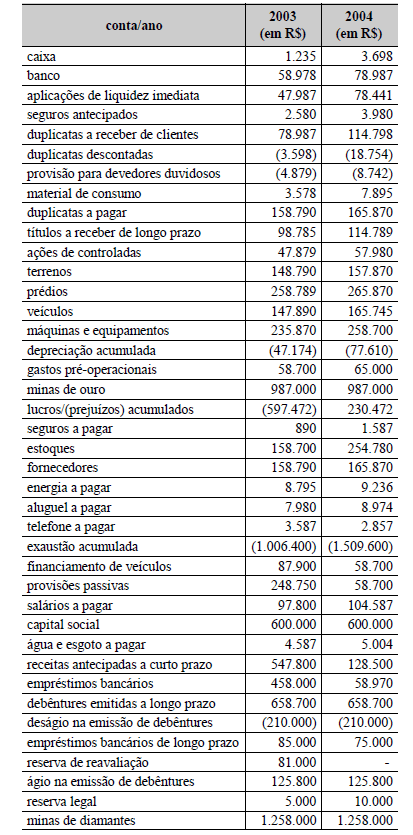
Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.
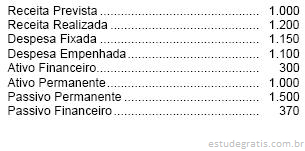
Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)
O resultado de previsão orçamentária é um
Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.
Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)
O resultado de previsão orçamentária é um

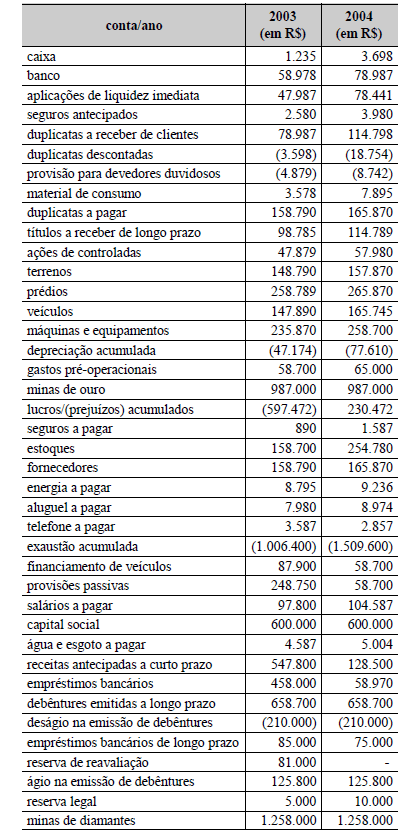
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O registro da provisão para perdas de investimentos reduzirá o ativo permanente. O registro deverá ser a débito de resultado e a crédito de passivo circulante.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
A perda com devedores duvidosos, quando existe a provisão constituída, não deve ser registrada em conta de resultado. A baixa deve ser a débito de provisão para devedores duvidosos e a crédito de contas a receber, até o limite da provisão.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O crédito de provisões passivas para contingências caracteriza uma provável redução no ativo circulante. O registro dessa provisão reduz o índice de liquidez seca.A empresa ABC Ltda. apura os resultados anualmente em 31 de dezembro. Em 27/03/x5, verifica que um cliente seu, com dívida vencida de R$ 10.000,00, tornou-se inadimplente contumaz e que a dívida já pode ser considerada incobrável. Não tendo sido constituída a "Provisão para Créditos de Liquidação Duvidosa", em 31/12/x4, podemos dizer que o lançamento adequado no dia 27/3/x5 será:
A empresa ACD Ltda., em 31/12/x4 tinha valores a receber com saldo no valor de R$ 27.000,00 e mandou fazer provisão para créditos de liquidação duvidosa no valor de R$ 810,00. Durante o exercício de x5 a empresa recebeu e deu quitação a 60% desses créditos e mandou dar baixa, por não recebimento, nos outros 40%. Ao findar o ano com novos saldos no valor de R$ 42.000,00, a empresa adotou procedimento igual ao anterior, mandando provisionar seus créditos para fins de balanço.
Com base nessas informações, podemos dizer que a contabilização da provisão para créditos de liquidação duvidosa, referente ao exercício de 2005, provocará na Demonstração do Resultado do Exercício uma redução do lucro final no valor de
Ao efetuar a circularização de advogados, o auditor depara-se com a seguinte resposta:
"Em resposta a vossa circularização, dentre as ações que temos em andamento contra e a favor de nosso cliente, há duas ações trabalhistas, sendo uma delas no valor de R$ 150.000,00, com probabilidade de 70% de perda, R$ 1.200.000,00 com probabilidade de perda de 20% e as demais ações com improvável insucesso. Informamos que o total das contingências monta em R$ 1.550.000,00, sendo que R$ 200.000,00 tem risco remoto de perda."
Assim, é correto afirmar que a empresa deveria constituir provisão trabalhista no montante de
Em 01/03/X4, uma Companhia contratou um empréstimo bancário no valor de $ 60.000, a uma taxa de juros de 5% ao ano. Pelas regras avençadas, o principal e os encargos serão pagos integralmente após 12 meses. Se a CIA provisionar mensalmente a quantia referente aos encargos financeiros realizados, o total provisionado até 31/05/X4 será de:
O correto critério de avaliação da conta do ativo denominada "contas a receber" pode ser enunciado como "ao valor dos títulos...":
Deve ser classificada no Ativo a provisão para:
Enseja a formação da chamada Provisão para Riscos Fiscais e outros Passivos Contingentes:
A legislação societária constitui referencial para o registro dos eventos contábeis. Sobre esse assunto, julgue os itens subseqüentes.
O registro da provisão para contingências trabalhistas aumenta o resultado de exercícios futuros e reduz o passivo circulante.
A legislação societária constitui referencial para o registro dos eventos contábeis. Sobre esse assunto, julgue os itens subseqüentes.
O registro da provisão para devedores duvidosos fundamenta-se na provável perda com os clientes. A empresa deverá evidenciar essa provisão no mesmo subgrupo da conta de clientes, no circulante ou no realizável a longo prazo.
A propósito da contribuição social sobre o lucro líquido (CSLL), julgue os itens que se seguem.
A CSLL não interfere no cálculo da provisão para o imposto de renda.
Julgue os itens subseqüentes, a respeito de reservas e provisões.
A contrapartida do aumento do valor atribuído a ativo imobilizado, em virtude de nova avaliação, com base em laudo, será classificada como reserva de reavaliação.
Julgue os itens subseqüentes, a respeito de reservas e provisões.
As reservas de capitais são constituídas a partir do resultado da empresa apurado no encerramento do período contábil.
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
Quando da preparação da folha de pagamento, a empresa pode constituir as provisões para férias e para o 13.º salário com base na remuneração mensal do empregado e no número de dias de férias a que já tiver direito; entretanto, essas provisões não são dedutíveis para fins de imposto de renda.
Acerca dos registros contábeis e seus reflexos na estrutura patrimonial, julgue os itens a seguir.
Ao omitir a provisão para pagamento de juros correspondentes à remuneração de debêntures, a empresa esta subestimando suas obrigações.

Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.
O registro da provisão para imposto de renda proporcionará um acréscimo ao passivo circulante. Esse registro aumentará o índice de liquidez geral.
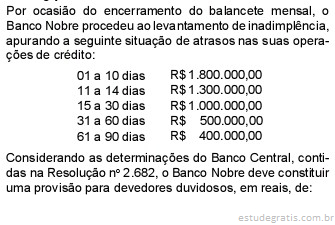
A constituição de provisão mensal para os créditos de liquidação duvidosa, com atraso de 90 dias, no pagamento de parcela de principal ou de encargos, pelas instituições financeiras autorizadas a funcionar pelo Banco Central do Brasil, será feita aplicando sobre o valor da operação o percentual de:

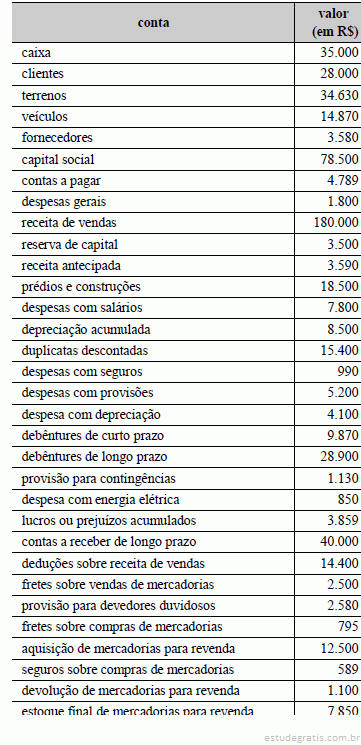
Os saldos de algumas contas de uma empresa comercial, ao final do exercício, após a apuração do resultado, estão mostrados no quadro acima. Considerando esses dados, julgue os itens a seguir.
A provisão, na parcela não-utilizada no exercício subseqüente, será transferida diretamente para o resultado acumulado, e não será computada para efeito de distribuição do resultado aos acionistas.
Acerca da elaboração das demonstrações contábeis segundo a Lei n.º 6.404/1976 e legislação correlata, julgue os itens que se seguem.
Ao registrar a provisão para contingências, a empresa reduz o valor de seu resultado e aumenta seu passivo.
No que se refere à elaboração das demonstrações contábeis, julgue os itens a seguir.
A conta provisão para devedores duvidosos só poderá ser registrada quando a empresa possuir histórico de inadimplência.
Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.
As contas registradas no patrimônio líquido incluem a provisão para contingências. Essa conta representa o reconhecimento de provável perda futura.
À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.
Se a empresa adota o sistema de férias coletivas, o contabilista deve registrar em conta do passivo – provisão para férias, mensalmente, valor proporcional relativo a férias de pessoal. Caso os empregados gozem férias em diferentes meses do ano, o contabilista poderá fazer, a seu critério, o registro mensal em conta do passivo – provisões para férias.
Sabe-se que a Resolução 2.682 dispõe sobre critérios de classificação das operações de crédito e regras para constituição de provisão para créditos de liquidação duvidosa.
O Art. 1. determina que as instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil devem classificar as operações de crédito, em ordem crescente de risco, nos níveis definidos abaixo:
Qual das alternativas descreve os níveis de risco definidos pelo Banco Central do Brasil?
Para o cálculo da Provisão do IBNR, conforme regulamenta a Resolução CNSP nº 059/00, a seguradora