No que se refere às práticas contábeis aceitas no Brasil bem como aos tipos de sociedades, julgue os itens que se seguem.
A conta provisão para crédito de liquidação duvidosa é classificada no ativo e creditada na sua constituição.
No que se refere às práticas contábeis aceitas no Brasil bem como aos tipos de sociedades, julgue os itens que se seguem.
A conta provisão para crédito de liquidação duvidosa é classificada no ativo e creditada na sua constituição.

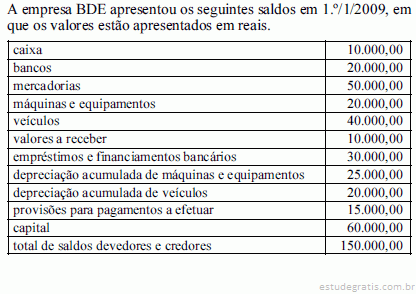
Considerando as informações acima, julgue os itens subsequentes.
Considerando os saldos apresentados no início do período e que os créditos concedidos pela BDE, em 50% do total, foram considerados de difícil recebimento, a companhia deveria registrar despesas com provisão para devedores duvidosos no valor de R$ 5.000,00, fato que reduz o resultado da companhia.

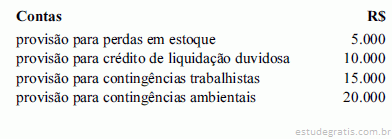
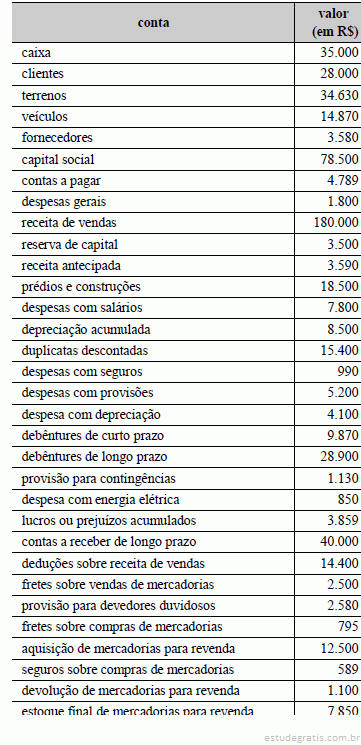
Considerando as informações acima, que constam do balancete de verificação de determinada companhia levantado após o encerramento das contas de resultado, julgue os itens a seguir.
As contas classificadas no passivo somam R$ 50.000,00 no total.

Considerando as informações acima, que constam do balancete de verificação de determinada companhia levantado após o encerramento das contas de resultado, julgue os itens a seguir.
As contas credoras somam R$ 50.000,00 no total.
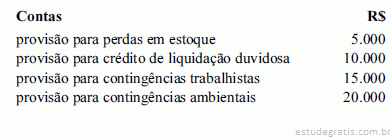
Acerca dos registros contábeis e suas especificidades, julgue os itens de 58 a 63.
Ao se registrar a perda de estoques provisionada há redução no resultado do exercício e no ativo circulante. O lançamento contábil será a débito de perda de estoques e a crédito de estoque de mercadorias.
Considerando aspectos atinentes à escrituração fiscal, julgue os itens que se seguem.
Considere o seguinte lançamento.
D – provisão para créditos de liquidação duvidosa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 3.000,00
D – perdas com devedores incobráveis . . . . . . . R$ 3.500,00
C – Contas a receber . . . . . . . . . . . . . . . . . . . . . R$ 6.500,00
É correto concluir que a empresa poderá deduzir da base de cálculo da provisão para imposto de renda a diferença entre as perdas com devedores incobráveis e a provisão já constituída.
Das Demonstrações Contábeis da Cia. Prevenção, são extraídas as seguintes contas e seus respectivos saldos:

Considerando os dados fornecidos, é correto afirmar que a
A contrapartida do registro de uma provisão tem como consequência
A diminuição do valor dos elementos do ativo será registrada periodicamente nas contas de:
Suponha que a soma dos salários mensais dos empregados de determinada empresa seja de R$ 36.000,00. Sabendo que, durante o ano, não ocorreram novas contratações, demissões ou alterações de salários nem houve abstinências ao trabalho nem afastamentos de qualquer espécie, com relação aos saldos das contas provisões para férias e para 13.º, apurados conforme as normas brasileiras de contabilidade, após os ajustes de agosto,
Com respeito aos procedimentos contábeis aplicáveis aos regimes próprios de previdência social (RPPS), julgue os itens a seguir.
A constituição e a atualização da provisão matemática previdenciária deverão ser feitas considerando-se o valor líquido do plano, que é apurado contrapondo-se a projeção dos benefícios a serem pagos e as contribuições previdenciárias a serem recebidas.
No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.
As perdas prováveis na realização de valores ativos e a diminuição de importâncias que exprimam bens imobilizados, sejam tangíveis ou intangíveis, devem ser posicionadas como elementos de retificação no momento em que se elaboram e se apresentam as demonstrações financeiras.
A constituição de provisão para devedores duvidosos
A empresa LM possui R$ 150.000,00 em duplicatas a receber e uma provisão para créditos de liquidação duvidosa (PCLD) no valor de R$ 7.500,00. Sabendo que a dívida do cliente A se tornou incobrável, a empresa deve
A constituição de provisão para crédito de liquidação duvidosa faz com que as contas a receber sejam avaliadas de acordo com o critério do
Em setembro de X9 a empresa Xandô recebeu R$ 800,00 de um cliente que havia sido considerado incobrável no exercício anterior (X8). Considerando que existia saldo de R$ 2.000,00 na conta Provisão para Crédito de Liquidação Duvidosa (PDD), no momento do recebimento, a empresa deve
Acerca de fundamentos de contabilidade, julgue os itens a seguir.
A provisão para créditos de liquidação duvidosa é dedutível da base de cálculo do imposto de renda até o limite determinado em lei e corresponde a uma expectativa de perda na realização dos créditos oriundos da venda de bens e serviços a prazo.
Acerca do patrimônio, de sua situação líquida e de sua representação gráfica julgue os itens a seguir.
A provisão para ajuste ao valor de mercado poderá ser contabilizada quando houver necessidade de ajustes na conta estoque de mercadorias para revenda ou quando houver investimentos registrados no ativo permanente. Essa provisão não altera o valor original da conta, permanecendo até o final do exercício em conta segregada.
Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.
A redução de provisão para contingências pela perda judicial de ação é um fato permutativo.
Acerca do funcionamento das contas e do reflexo na análise e evidenciação contábil, julgue os itens seguintes.
Ao se registrar a perda, já provisionada, com créditos de liquidação duvidosa, o registro correto é a débito da provisão para créditos de liquidação duvidosa e a crédito de clientes, desde que o montante da perda esteja contemplado no saldo da provisão constituída.
Acerca do funcionamento das contas e do reflexo na análise e evidenciação contábil, julgue os itens seguintes.
A correta contabilização da provisão para devedores duvidosos reduz o índice de liquidez imediata.
Reduz o valor do Ativo da companhia a provisão para
Acerca da evidenciação das informações contábeis, julgue os itens subseqüentes.
A constituição da provisão para perda de investimentos reduzirá o valor total do grupo ativo-permanente, enquanto a constituição da provisão para contingências judiciais aumenta o valor total do passivo.
Acerca da análise econômico-financeira, julgue os itens seguintes.
O registro da provisão para desvalorização de estoques não interfere no índice de liquidez imediata, mas a contabilização da provisão para contingências judiciais proporciona uma redução nesse índice
Acerca do registro e da evidenciação dos tributos, julgue os itens subseqüentes.
A provisão para o imposto de renda apurada na DRE influenciará diretamente na margem líquida. A apropriação dessa provisão provoca débito na DRE e crédito no ativo circulante disponível.
A verificação de perdas de valor de mercado dos estoques e o respectivo registro da provisão correspondem a um
Acerca dos registros típicos de uma empresa comercial, julgue os itens a seguir.
A constituição da provisão para contingências reduz o índice de liquidez imediata.
Acerca dos registros típicos de uma empresa comercial, julgue os itens a seguir.
A reversão da provisão para devedores duvidosos aumenta o índice de liquidez corrente.
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
A contabilização da provisão para contingências judiciais aumenta o capital circulante líquido da empresa. No caso de se constatar que a perda é superior ao valor da provisão, há a necessidade de registrar a diferença em conta de resultado devedora.
No que tange às provisões contábeis, analise:
I. Todas as contas representativas de provisões têm saldo credor.
II. As provisões devem ser constituídas pela sociedade comercial em obediência ao princípio contábil da entidade.
III. Todas as contas representativas de provisões são classificadas no Passivo Exigível.
IV. A contrapartida devedora da constituição de uma provisão é sempre uma conta de despesa.
É correto o que consta APENAS em
A respeito da constituição das provisões e dos seus reflexos na estrutura patrimonial, julgue os itens a seguir.
O registro da provisão para perda de investimentos afetará o saldo do ativo permanente e também o saldo do resultado do exercício de maneira negativa. O registro da perda de investimentos provisionada será a débito da provisão para perda de investimentos e a crédito da conta de investimento.
A respeito da constituição das provisões e dos seus reflexos na estrutura patrimonial, julgue os itens a seguir.
O registro da provisão para contingências judiciais aumenta o capital circulante líquido e reduz o resultado do exercício. O pagamento das provisões já contabilizadas não afetará o capital circulante líquido.
Com referência aos fatos contábeis e à representação dos fenômenos patrimoniais e suas variações, julgue os itens que se seguem.
Na hipótese de ser provável uma perda resultante de processo trabalhista, a empresa deverá constituir provisão para as contingências, se o valor for conhecido, ou reserva de contingência, se o valor for calculável.
A respeito dos lançamentos contábeis e de seus reflexos no patrimônio, julgue os itens subseqüentes.
O registro da provisão para desvalorização de estoques reduzirá o valor do ativo circulante e afetará o saldo do passivo circulante.
Acerca da avaliação de ativos, passivos e investimentos em coligadas e controladas, julgue os itens de 66 a 70
O valor contábil de um ativo imobilizado é obtido pela diferença entre o valor com que o ativo está representado em conta específica e o valor de toda a sua respectiva depreciação e provisão para perdas.
São classificadas no passivo as provisões para
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Na avaliação do Ativo, a empresa poderá constituir diversas provisões como, por exemplo, a Provisão para Devedores Duvidosos em uma estimativa de perdas com relação às Contas a Receber. Com relação aos Estoques, a empresa poderá constituir a Provisão para Perdas dos Estoques quando o custo de aquisição dos seus estoques é:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A Estimativa Contábil é uma previsão quanto ao valor de um item que considera as melhores evidências disponíveis, quando não exista forma precisa de apuração e requer julgamento na determinação do valor adequado a ser registrado nas demonstrações contábeis, que é de responsabilidade da administração da entidade. Sobre essa estimativa contábil, o Auditor deve ter conhecimento suficiente. Marque a alternativa que contém exemplos de Estimativa Contábil:
Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.
A reversão da provisão para devedores duvidosos deve ser apresentada no grupo das receitas e o saldo deve ser positivo.

imposto sobre receita — apurar na demonstração do resultado do exercício (DRE) e apropriar 20% para o período seguinte.
imposto sobre lucro — apurar na DRE e apropriar 30% para o período seguinte.
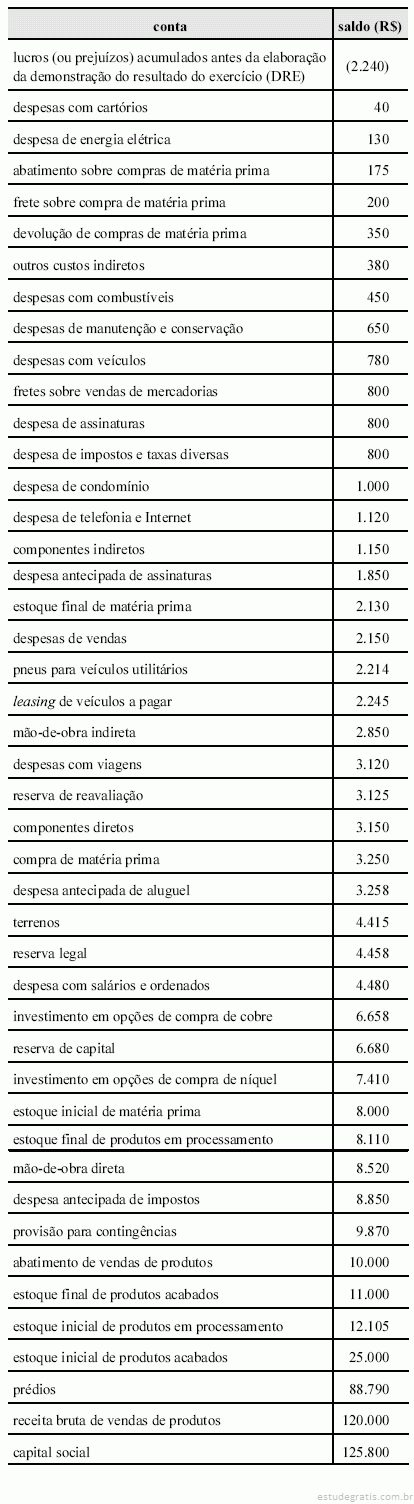
Considerando a estrutura das demonstrações contábeis prevista na Lei 6.404/1976 e em legislação correlata, bem como o conjunto de contas acima, julgue os itens a seguir.
Caso ocorra a reversão da provisão para contingências, o patrimônio líquido sofrerá uma movimentação permutativa.
Com fulcro na doutrina contábil e na legislação societária, julgue os itens que se subseguem.
A provisão para redução a valor presente de valores a receber, embora não prevista, atualmente, na legislação brasileira, é preconizada pela doutrina contábil e consiste no desconto dos juros embutidos nos montantes esperados de recebimento futuro.
O registro da despesa de provisão para contingências trabalhistas no patrimônio das empresas reflete
É uma conta redutora do Ativo Permanente a provisão
Com base nos saldos das rubricas apresentadas abaixo, responda as questões de 28 a 48.


Nota: Identifique dentre as fórmula abaixo, a que corresponde a cada uma das questões acima:

Com base na Demonstração do Resultado do Exercício, assinale a alternativa que indica o valor da provisão para o imposto de renda, considerando a alíquota de 25%, no exercício de 2005.
O estatuto social da Cia. Amarilis prevê direito à participação nos lucros de empregados, administradores e as debêntures emitidas, a base de 10% cada uma. Em um determinado período, o valor do Lucro após o Imposto de Renda e Contribuições foi de R$ 1.500.000,00 e, no mesmo período, a empresa apresenta um saldo de prejuízos acumulados no valor de R$ 450.000,00. Com base nessas informações e de acordo com o estabelecido no artigo 187 da Lei no 6.404/76, é correto afirmar que, nesse período,
Considerando a legislação societária aplicável às sociedades por ações com fins lucrativos, bem como os princípios fundamentais de contabilidade, a provisão para créditos de liquidação duvidosa deve ser avaliada da seguinte forma:
Ao inventariar seus estoques de matérias-primas no final do exercício, a Cia. Montes Claros constatou as seguintes divergências entre o custo de aquisição unitário e o valor de mercado:

Para atender ao disposto na legislação comercial, a companhia deve constituir provisão para ajuste do estoque ao valor de mercado no montante de (em R$):
Em determinado final de semana choveu torrencialmente e o excesso de água provocou a inundação da Loja Maracanã Ltda. Na 2ª feira, ao abrir o estabelecimento, o proprietário da Loja Maracanã comprovou que 20% dos estoques mantidos na loja estavam estragados. Considerando-se a situação e a boa técnica contábil, a empresa deverá constituir uma:
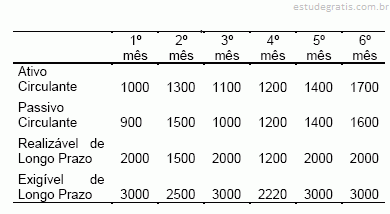
Observe os dados de uma empresa:

Sobre a necessidade de financiamento de capital de giro (capital circulante líquido) desta empresa (em R$ mil), é correto afirmar que o valor necessário, em reais, é:
Algumas das contas que entram no cálculo do capital de giro (capital circulante líquido) de uma empresa são:
Sobre a Provisão para Devedores Duvidosos, cujo cálculo de valor e contabilização obedece a determinados critérios, é correto afirmar que
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Uma empresa tributada, com base no Lucro Real Anual, apurou o Lucro Real com base nos seguintes dados: Lucro Líquido do Exercício 750.000,00; Adições 100.000,00; Exclusões 50.000,00 e Prejuízos Fiscais a Compensar 300.000,00. Considerando que a empresa recolheu de Imposto de Renda, em bases estimadas, o montante de 70.000,00, no Balanço Patrimonial, o saldo da conta Provisão para Imposto de Renda será de:
Com relação à provisão para perdas em investimentos, não é correto afirmar:
Determinada empresa mercantil vendeu mercadorias a prazo (por $ 100.000,00) para diversos clientes, durante o mês de julho/2006. Essas duplicatas vencem em janeiro/2007. Considerando que o departamento financeiro estima que a probabilidade de esses clientes não honrarem suas dívidas seja de 10%, determine o valor e a classificação da Provisão para Créditos de Liquidação Duvidosa (PCLD).
Analise as afirmativas a seguir:
I. A provisão para contingências corresponde a perdas já incorridas, mas ainda não desembolsadas.
II. A reserva para contingências corresponde a perdas já incorridas, mas ainda não desembolsadas.
III. Provisão para contingências e reservas para contingências são sinônimos.
Assinale:
Com base na doutrina e na legislação contábil, julgue os itens que se seguem.
Somente são reconhecidas como provisões aquelas obrigações que surgem de eventos passados e existem independentemente de atos futuros da entidade.
Inclui-se entre as características das provisões para contingências:
Em relação aos princípios básicos da contabilidade e da administração financeira, julgue os itens subseqüentes.
A provisão para perdas prováveis na realização de investimentos, importante provisão do passivo, representa o reconhecimento contábil de uma perda potencial no futuro.
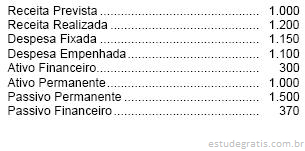
Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.
Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)
O resultado de previsão orçamentária é um

Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O registro da provisão para perdas de investimentos reduzirá o ativo permanente. O registro deverá ser a débito de resultado e a crédito de passivo circulante.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
A perda com devedores duvidosos, quando existe a provisão constituída, não deve ser registrada em conta de resultado. A baixa deve ser a débito de provisão para devedores duvidosos e a crédito de contas a receber, até o limite da provisão.
Considerando o conjunto de contas apresentado no balancete acima, julgue os itens seguintes.
O crédito de provisões passivas para contingências caracteriza uma provável redução no ativo circulante. O registro dessa provisão reduz o índice de liquidez seca.A empresa ABC Ltda. apura os resultados anualmente em 31 de dezembro. Em 27/03/x5, verifica que um cliente seu, com dívida vencida de R$ 10.000,00, tornou-se inadimplente contumaz e que a dívida já pode ser considerada incobrável. Não tendo sido constituída a "Provisão para Créditos de Liquidação Duvidosa", em 31/12/x4, podemos dizer que o lançamento adequado no dia 27/3/x5 será:
A empresa ACD Ltda., em 31/12/x4 tinha valores a receber com saldo no valor de R$ 27.000,00 e mandou fazer provisão para créditos de liquidação duvidosa no valor de R$ 810,00. Durante o exercício de x5 a empresa recebeu e deu quitação a 60% desses créditos e mandou dar baixa, por não recebimento, nos outros 40%. Ao findar o ano com novos saldos no valor de R$ 42.000,00, a empresa adotou procedimento igual ao anterior, mandando provisionar seus créditos para fins de balanço.
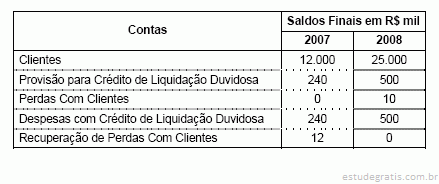
Com base nessas informações, podemos dizer que a contabilização da provisão para créditos de liquidação duvidosa, referente ao exercício de 2005, provocará na Demonstração do Resultado do Exercício uma redução do lucro final no valor de
Ao efetuar a circularização de advogados, o auditor depara-se com a seguinte resposta:
"Em resposta a vossa circularização, dentre as ações que temos em andamento contra e a favor de nosso cliente, há duas ações trabalhistas, sendo uma delas no valor de R$ 150.000,00, com probabilidade de 70% de perda, R$ 1.200.000,00 com probabilidade de perda de 20% e as demais ações com improvável insucesso. Informamos que o total das contingências monta em R$ 1.550.000,00, sendo que R$ 200.000,00 tem risco remoto de perda."
Assim, é correto afirmar que a empresa deveria constituir provisão trabalhista no montante de
Em 01/03/X4, uma Companhia contratou um empréstimo bancário no valor de $ 60.000, a uma taxa de juros de 5% ao ano. Pelas regras avençadas, o principal e os encargos serão pagos integralmente após 12 meses. Se a CIA provisionar mensalmente a quantia referente aos encargos financeiros realizados, o total provisionado até 31/05/X4 será de:
O correto critério de avaliação da conta do ativo denominada "contas a receber" pode ser enunciado como "ao valor dos títulos...":
Deve ser classificada no Ativo a provisão para:
Enseja a formação da chamada Provisão para Riscos Fiscais e outros Passivos Contingentes:
A legislação societária constitui referencial para o registro dos eventos contábeis. Sobre esse assunto, julgue os itens subseqüentes.
O registro da provisão para contingências trabalhistas aumenta o resultado de exercícios futuros e reduz o passivo circulante.
A legislação societária constitui referencial para o registro dos eventos contábeis. Sobre esse assunto, julgue os itens subseqüentes.
O registro da provisão para devedores duvidosos fundamenta-se na provável perda com os clientes. A empresa deverá evidenciar essa provisão no mesmo subgrupo da conta de clientes, no circulante ou no realizável a longo prazo.
A propósito da contribuição social sobre o lucro líquido (CSLL), julgue os itens que se seguem.
A CSLL não interfere no cálculo da provisão para o imposto de renda.
Julgue os itens subseqüentes, a respeito de reservas e provisões.
A contrapartida do aumento do valor atribuído a ativo imobilizado, em virtude de nova avaliação, com base em laudo, será classificada como reserva de reavaliação.
Julgue os itens subseqüentes, a respeito de reservas e provisões.
As reservas de capitais são constituídas a partir do resultado da empresa apurado no encerramento do período contábil.
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
Quando da preparação da folha de pagamento, a empresa pode constituir as provisões para férias e para o 13.º salário com base na remuneração mensal do empregado e no número de dias de férias a que já tiver direito; entretanto, essas provisões não são dedutíveis para fins de imposto de renda.
Acerca dos registros contábeis e seus reflexos na estrutura patrimonial, julgue os itens a seguir.
Ao omitir a provisão para pagamento de juros correspondentes à remuneração de debêntures, a empresa esta subestimando suas obrigações.

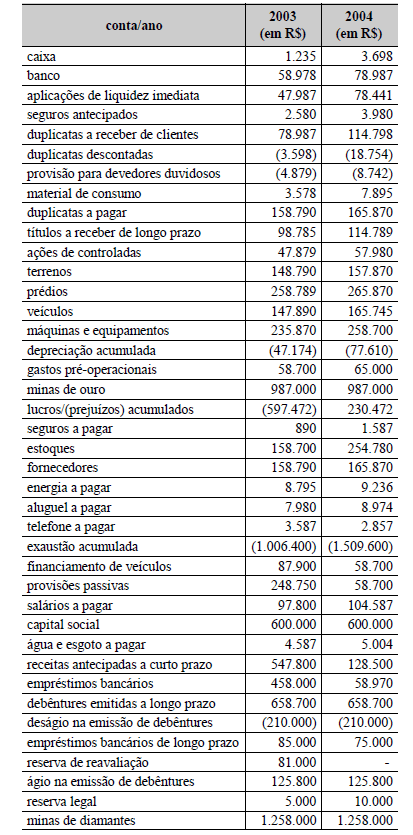
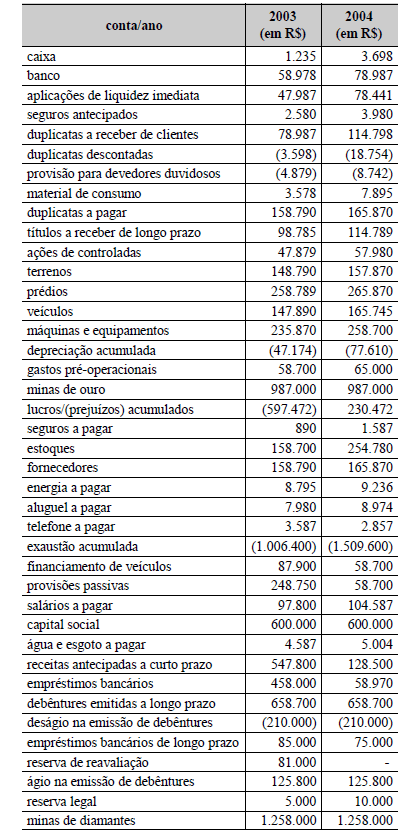
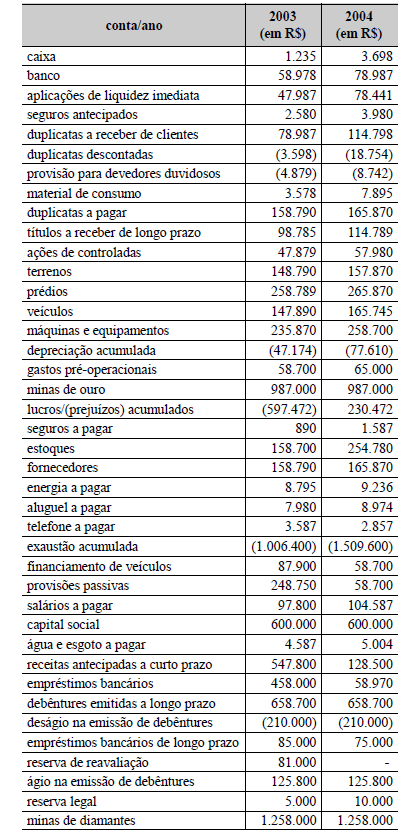
Considerando as informações apresentadas no quadro acima, julgue os itens a seguir.
O registro da provisão para imposto de renda proporcionará um acréscimo ao passivo circulante. Esse registro aumentará o índice de liquidez geral.
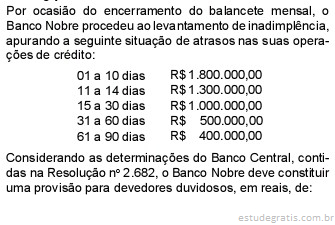
A constituição de provisão mensal para os créditos de liquidação duvidosa, com atraso de 90 dias, no pagamento de parcela de principal ou de encargos, pelas instituições financeiras autorizadas a funcionar pelo Banco Central do Brasil, será feita aplicando sobre o valor da operação o percentual de:

Os saldos de algumas contas de uma empresa comercial, ao final do exercício, após a apuração do resultado, estão mostrados no quadro acima. Considerando esses dados, julgue os itens a seguir.
A provisão, na parcela não-utilizada no exercício subseqüente, será transferida diretamente para o resultado acumulado, e não será computada para efeito de distribuição do resultado aos acionistas.
Acerca da elaboração das demonstrações contábeis segundo a Lei n.º 6.404/1976 e legislação correlata, julgue os itens que se seguem.
Ao registrar a provisão para contingências, a empresa reduz o valor de seu resultado e aumenta seu passivo.
No que se refere à elaboração das demonstrações contábeis, julgue os itens a seguir.
A conta provisão para devedores duvidosos só poderá ser registrada quando a empresa possuir histórico de inadimplência.
Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.
As contas registradas no patrimônio líquido incluem a provisão para contingências. Essa conta representa o reconhecimento de provável perda futura.
À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.
Se a empresa adota o sistema de férias coletivas, o contabilista deve registrar em conta do passivo – provisão para férias, mensalmente, valor proporcional relativo a férias de pessoal. Caso os empregados gozem férias em diferentes meses do ano, o contabilista poderá fazer, a seu critério, o registro mensal em conta do passivo – provisões para férias.
Sabe-se que a Resolução 2.682 dispõe sobre critérios de classificação das operações de crédito e regras para constituição de provisão para créditos de liquidação duvidosa.
O Art. 1. determina que as instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil devem classificar as operações de crédito, em ordem crescente de risco, nos níveis definidos abaixo:
Qual das alternativas descreve os níveis de risco definidos pelo Banco Central do Brasil?
Para o cálculo da Provisão do IBNR, conforme regulamenta a Resolução CNSP nº 059/00, a seguradora