Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da avaliação dos componentes patrimoniais, julgue o item abaixo.
As obrigações em moeda estrangeira, em obediência à legislação e à doutrina, serão ajustadas somente quando houver valorização cambial, em consonância com o princípio da prudência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do custeamento das vendas e da avaliação de estoques, julgue os próximos itens.
Quando a lei comercial estabelece como critério para avaliação de estoques custo ou mercado, se este for mais baixo, apóia-se nos princípios do registro pelo valor original e da prudência.
Um empresário liquidava o financiamento de seu apartamento com recursos da empresa em que era sócio. Com essa conduta, ele estava infrigindo o Princípio Contábil:
Uma entidade comprou um imóvel para funcionamento da matriz e registrou no seu Ativo pelo valor de compra; ao longo do tempo realizou a depreciação do mesmo. Essa entidade utilizou, respectivamente, os Princípios Contábeis de:
A Resolução CFC 750, de 29 de dezembro de 1993, dispõe sobre os Princípios Fundamentais de Contabilidade. O total de Princípios aplicados à boa prática da Contabilidade é:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
"Deve ensejar o reconhecimento universal das variações ocorridas no patrimônio da Entidade, em um período de tempo determinado, base necessária para gerar informações úteis ao processo decisório da gestão." O trecho em destaque refere-se ao Princípio da
José Oliveira possui um imóvel de 2 andares, em cujo sobrado reside. O andar térreo do prédio é ocupado por uma panificação, também de sua propriedade. Na apuração de seu resultado no final do ano, José não se preocupa com o fato de misturar suas contas pessoais com as da panificação já que, segundo alega, "afinal de contas, é tudo despesa e receita minha mesmo". Nesta situação, o Princípio Fundamental de Contabilidade que está sendo frontalmente desrespeitado denomina-se:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Uma determinada empresa pagou em outubro de 2006, seis mil reais, referentes ao aluguel dos meses de outubro a dezembro. O valor total foi registrado em conta de despesa no mês do pagamento. O Princípio Contábil não observado foi o do (da):
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A decisão de adotar um maior ou um menor valor para os componentes do Ativo e do Passivo pode resultar no aumento ou diminuição do Patrimônio Líquido. A alternativa adotada que diminui o Patrimônio Líquido, está de acordo com o Princípio da:
Com relação aos Princípios Fundamentais de Contabilidade, constantes das Resoluções nº 750/93 e nº 774/94 do Conselho Federal de Contabilidade, é correto afirmar:
O cálculo do montante a ser provisionado a título de créditos de liquidação duvidosa, segundo as Normas Brasileiras de Contabilidade, é exemplo de aplicação do Princípio da
Segundo as Normas Brasileiras de Contabilidade, o conceito de que o patrimônio da pessoa jurídica não se confunde com o de seus sócios ou proprietários constitui o cerne do Princípio da
No encerramento do exercício social, o contador da Cia. Juazeiro do Sul desconsiderou memorando que lhe foi enviado pelo departamento jurídico da sociedade no qual era comunicado que a Cia. Ouro Branco, cliente tradicional da companhia, estava em processo de falência. Ao deixar de fazer um ajuste na conta de Duplicatas a Receber, o contador transgrediu o Princípio Fundamental de Contabilidade denominado Princípio da
A Cia. Juazeiro do Norte adquiriu material de escritório no mês de fevereiro de 2007 com prazo para pagamento de 60 dias. O material foi totalmente utilizado pela companhia em março de 2007. Em respeito ao princípio da competência, a companhia
A Cia.Constelar, nos últimos exercícios, vem atravessando sérias dificuldades financeiras em função de dois outros concorrentes terem se instalado na mesma região, disputando um mercado que anteriormente era somente seu, gerando, em seus acionistas, preocupação quanto à sobrevivência futura da empresa. Apesar desse fato o Diretor Presidente da empresa autoriza o reconhecimento após resultados de valores recebidos por serviços a serem executados no período seguinte. Esse procedimento contraria o disposto no Princípio Contábil estabelecido pelas Normas Brasileiras da Contabilidade
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Nos termos da Resolução n.º 750/1993, do Conselho Federal de Contabilidade, assinale a opção correta acerca dos princípios fundamentais de contabilidade.
De acordo com a Resolução nº 774/1994 do Conselho Federal de Contabilidade, os custos relacionados à venda, inclusive os relativos à publicidade da companhia, mesmo que institucional, devem ser classificados como despesa, em atendimento ao Princípio Contábil
A avaliação das mutações patrimoniais, segundo o princípio contábil da continuidade, deve considerar a hipótese de que, até que surjam evidências em contrário,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
De acordo com a Resolução CFC 750/93 do Conselho Federal de Contabilidade, que dispõe sobre os Princípios Fundamentais de Contabilidade, responda às questões de números 11 a 13.
Os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais. Esse conceito aplica-se a qual princípio fundamental de contabilidade?
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
De acordo com a Resolução CFC 750/93 do Conselho Federal de Contabilidade, que dispõe sobre os Princípios Fundamentais de Contabilidade, responda às questões de números 11 a 13.
A observância dos Princípios Fundamentais de Contabilidade é obrigatória no exercício da profissão e constitui condição de legitimidade das Normas Brasileiras de Contabilidade (NBC). Na aplicação dos Princípios Fundamentais de Contabilidade há situações concretas e a essência das transações deve prevalecer sobre seus aspectos formais. Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Contabilidade, que estuda os fenômenos ocorridos com o patrimônio ou riqueza aziendal, é fundamental para avaliar o despenho das organizações econômicas. Considerando os princípios básicos dessa ciência, julgue os itens que se seguem.
De acordo com o princípio da competência dos exercícios, adiantamentos recebidos pelas vendas de bens que serão posteriormente produzido são tratados, contabilmente, como receita e registrados no ativo da empresa.
A tempestividade e a integridade do registro do patrimônio e suas variações, independentemente das causas que as originaram, constitui o fulcro do Princípio Contábil da
De acordo com os Princípios Fundamentais de Contabilidade Brasileira, analise as afirmativas e assinale a alternativa correta.
I. De acordo com a Resolução CFC nº 750/1993, na aplicação dos Princípios Fundamentais de Contabilidade a essência das transações deve prevalecer sobre seus aspectos formais.
II. Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade.
III. Segundo a Resolução CFC nº 750/1993 são Princípios Fundamentais de Contabilidade: o da Entidade; o da Continuidade; o da Oportunidade; o do Registro pelo Valor original; o da Atualização Monetária; o da Competência e o da Prudência.
IV. De acordo com a Resolução CFC nº 750/1993, no princípio da oportunidade o registro d...
De acordo com os Princípios Fundamentais de Contabilidade Brasileira, analise as afirmativas e assinale a alternativa correta.
I. O Princípio da Oportunidade abarca dois aspectos distintos, mas complementares: a integridade e a tempestividade.
II. Para o Princípio da Oportunidade o objetivo está na completeza da apreensão das variações, do seu oportuno conhecimento, enquanto, no Princípio da Competência, o fulcro está na qualificação das variações diante do Patrimônio Líquido.
III. Usuários da informação contábil são pessoas físicas e/ou jurídicas com interesse na entidade, que utilizam as informações contábeis desta para seus próprios fins.
IV. A confiabilidade da informação contábil refere-se ao fato de que a informação contábil deve chegar ao conhe...
De acordo com os Princípios Fundamentais de Contabilidade Brasileiros, analise as afirmativas e assinale a alternativa correta.
I. O Princípio da Entidade reconhece o patrimônio como objeto da contabilidade.
II. O Princípio da Entidade afirma a autonomia patrimonial, evidenciando, portanto, a necessidade da diferenciação do Patrimônio pertencente a uma pessoa ou um conjunto de pessoas físicas e uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
III. O Princípio da Continuidade afirma que o patrimônio da Entidade, na sua composição qualitativa e quantitativa, depende das condições em que provavelmente se desenvolverão as operações da Entidade.
IV. A situação-limite na aplicação do Princípio da Continu...
A circular 3068 do BACEN permitiu que os títulos mantidos para negociação ou disponíveis para venda sejam ajustados a valor do mercado, computando-se tanto a valorização como a desvalorização. Sobre os princípios contábeis, é correto afirmar:
O Banco BXY adquiriu em 30/10/2005 um BBC (Bônus do Banco Central) tendo a expectativa de negociá-lo no mercado. De acordo com a Circular 3068 (Banco Centralnov/ 2001), no balanço do encerramento de 31/12/2005, se o banco ainda mantiver esse título na sua carteira, ele deverá avaliá-lo pelo seguinte critério:
A escrituração contábil e elaboração de Demonstrativos Financeiros de Instituições Financeiras devem observar os princípios fundamentais da contabilidade. Com base nestes princípios, o reconhecimento da receita de juros de empréstimos concedidos deve se dar
O princípio contábil que impõe a escolha de hipótese que resulte menor patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais da Contabilidade, é o Princípio da
Uma empresa deixou de registrar uma receita no exercício em que ocorreu, registrando somente no exercício do recebimento em caixa. Neste caso deixou de observar o princípio do (a)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
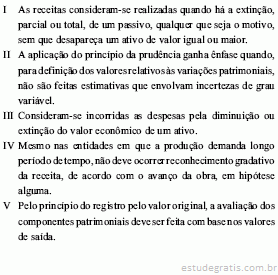
A integridade pressupõe a necessidade de as variações patrimoniais serem reconhecidas na sua totalidade. Quando, entretanto, não há certeza definitiva da ocorrência dessas variações, não se podem utilizar meras estimativas para justificar o registro de fatos contábeis.
Na Cia. América do Norte, os pagamentos da escola dos filhos dos dois principais acionistas são feitos pela sociedade, sem que tenha havido prévia distribuição de lucros ou pagamento de pró labore aos sócios. Esse procedimento fere o princípio contábil da
A respeito dos princípios fundamentais e normas brasileiras de contabilidade, responda à questões de 06 a 09.
Reconhece o patrimônio como o objeto da contabilidade e afirma a autonomia patrimonial. No caso de sociedade ou instituição, o patrimônio não se confunde com aquele de seus sócios ou proprietários: a afirmativa refere-se ao princípio da
A Cia. Delta, no encerramento do exercício de 2005, verificou que os bens que possuía em estoque estavam com valor superior ao valor que pagaria se os comprasse naquele momento.
Em vista disso, precisou ajustar o valor do estoque de mercadorias, no Balanço Patrimonial, ao valor de mercado, constituindo a provisão cabível para tal.
Esta medida da empresa atende ao Princípio Fundamental de Contabilidade da(o):
Os Princípios Fundamentais de Contabilidade constituem-se em um conjunto de regras no qual se baseia a prática contábil. Para se registrar a depreciação dos veículos de uma empresa, debita-se a conta Despesas de Depreciação e credita-se a conta Depreciação Acumulada. O princípio que preponderantemente respalda esse lançamento é:
Banca:
Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)
Sobre os Princípios Contábeis, analise as proposições abaixo.
I. O Princípio da Prudência impõe a escolha de hipótese de que resulte menor ou maior patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Contábeis.
II. O Princípio da Competência determina que as receitas devem ser incluídas na apuração do resultado no período em que ocorrerem, enquanto que as despesas quando de seu pagamento.
III. Pelo Princípio da Entidade, o patrimônio da empresa não se confunde com o dos seus sócios ou proprietários.
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
O princípio que se refere, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram, é:
"A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição deles". Tal procedimento é resultado da aplicação ao Princípio Fundamental de Contabilidade (Resolução CFC nº 750/1993) denominado:
Sobre determinada companhia recaem diversas reclamações trabalhistas, em andamento. Os advogados da empresa entendem que há possibilidade de perda, e informaram à contabilidade a estimativa dos valores envolvidos. Os registros contábeis devem, em obediência ao Princípio da PRUDÊNCIA, registrar tal valor na conta (lançamento a crédito) de:
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Nos termos de Resolução do Conselho Federal de Contabilidade, que trata dos Princípios Fundamentais de Contabilidade (PFC), assinale a alternativa que indica o PFC correspondente à seguinte afirmação: "a sua observância é indispensável à correta aplicação do Princípio de Competência, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado, e de constituir dado importante para aferir a capacidade futura de geração do resultado".
O Princípio da Oportunidade refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram. O posicionamento para as provisões deverão observar o seguinte:
Banca:
Empresa de Seleção Pública e Privada (ESPP)
As demonstrações contábeis consolidadas abrangem entidades independentes com patrimônios autônomos, não surgindo, pela consolidação, nova entidade, mas tão somente uma unidade de natureza econômico-contábil, segundo o que estabelece o parágrafo único do artigo 4º da Resolução CFC nº. 750, de 29 de dezembro de 1993, tendo por objetivo apresentar a posição patrimonial e financeira, os resultados das operações e as origens e aplicações de recursos do conjunto, sem restringir-se a limitações legais e à personalidade jurídica das entidades envolvidas. Essa afirmação está sustentada no Princípio:
Banca:
Empresa de Seleção Pública e Privada (ESPP)
Com relação aos Princípios Fundamentais de Contabilidade, podemos afirmar que existe um que ganha ênfase quando, para definição dos valores relativos às variações patrimoniais, devem ser feitas estimativas que envolvem incertezas de grau variável, o Princípio de que estamos tratando é o:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação contábil, julgue os itens que se seguem.
O cerne do princípio da entidade está na autonomia do patrimônio a ela pertencente. De acordo com esse princípio, o patrimônio deve revestir-se do atributo de autonomia em relação a todos os outros patrimônios que pertençam a uma entidade, no sentido de sujeito suscetível à aquisição de direitos e obrigações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração, da divulgação e da análise das demonstrações contábeis, julgue os itens seguintes.
Ao apresentar as demonstrações contábeis, o contador evidenciará os componentes patrimoniais segundo os princípios fundamentais de contabilidade (PFC). Assim, caso exista divergência de valores a registrar de um mesmo item do passivo, o contador deverá registrar o maior valor observado.
Analise as afirmações a seguir em relação aos Princípios Fundamentais de Contabilidade.
I – Segundo o Princípio da Competência considera-se incorrida uma despesa no surgimento de um passivo, sem o correspondente ativo.
II – Em observância ao Princípio da Prudência, o Contador deve sempre considerar o maior valor para os componentes do ativo e o menor para os do passivo.
III – Com relação ao Princípio da Oportunidade, só devem ser registradas as variações patrimoniais em que não exista dúvida de sua ocorrência.
Os Princípios Fundamentais de Contabilidade regem a aplicação das técnicas e das práticas contábeis, e têm como objetivo tornar as informações contábeis divulgadas uniformes, confiáveis e úteis. Uma das práticas determina que o registro deva ensejar o reconhecimento universal nas variações ocorridas no patrimônio da entidade, em um período de tempo determinado, base necessária para gerar informações úteis ao processo decisório da gestão.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os componentes do patrimônio líquido devem ser registrados pelos valores originais das transações com o mundo exterior, expressos em valor presente na moeda do País, que serão mantidos na avaliação das variações patrimoniais posteriores, inclusive, quando configurarem agregações ou decomposições no interior da entidade. Essa afirmação corresponde ao princípio contábil da(o)
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A provisão para devedores duvidosos constitui determinação do ajuste para menor valor decorrente de transações com o mundo exterior das duplicatas ou das contas a receber. A escolha não está no reconhecimento ou não da provisão, indispensável sempre que houver riscos de não recebimento de alguma parcela, mas sim, no cálculo do seu montante. Com base na premissa de que nenhum ativo pode permanecer avaliado por valor superior ao de sua recuperação por alienação ou utilização nas operações em caráter corrente, o princípio da ____________________________________ determina a adoção do menor valor para os componentes do ativo e de maior valor para os componentes do passivo, envolve sempre elemento de incerteza.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise as seguintes situações:
1.º. a linha telefônica, de propriedade da companhia, o sócio jamais poderá vendê-la e apropriar-se do bem para benefício próprio;
2.º. as despesas familiares ou particulares não podem ser pagas e contabilizadas pela empresa.
Estas situações estão embasadas pelo princípio do(a) ____________ que tem por objetivo a autonomia patrimonial e não confundir o patrimônio particular com o patrimônio da empresa.
As variações no patrimônio da entidade devem ser registradas no momento em que ocorrem, mesmo que haja incerteza em relação à sua ocorrência e que seu valor possa apenas ser estimado. Um exemplo nesse sentido são as depreciações, uma vez que a vida útil do bem será sempre uma hipótese, mais ou menos fundada tecnicamente, porquanto dependente de diversos fatores de ocorrência aleatória; entretanto, caso as depreciações não sejam registradas, os dados sobre o patrimônio e, conseqüentemente, as demonstrações e relatos tornam-se incompletos e falseadas quaisquer conclusões, diagnósticos e prognósticos neles baseados.
O texto acima está relacionado ao Princípio Fundamental de Contabilidade
A utilização de um dos princípios fundamentais de contabilidade constantes da Resolução CFC no 750/93 implica que a tradução do valor dos componentes patrimoniais deve ser feita sempre em moeda nacional, com o objetivo de homogeneização quantitativa dos mesmos. Esta afirmação refere-se ao Princípio
A Cia Boa Nova está sendo acionada judicialmente em uma ação de valor relevante, datada de Outubro/2002, relativa a indenizações de perdas e danos, por parte de diversos clientes. O processo em questão é conseqüente de problemas provocados por produtos de fabricação da empresa colocados no mercado no período de agosto/ 2001 a fevereiro/2002. Ao final de 2005, os advogados, contratados pela empresa, enviaram um documento afirmando que as chances de a empresa reverter a situação negativa são muito remotas, ante provas e laudos periciais apensados ao processo pelos clientes. O desfecho final da ação está previsto para março de 2006. O procedimento contábil, de acordo com os fatos, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários. No caso de opções igualmente aceitáveis pelos demais princípios fundamentais de contabilidade, o princípio da prudência impõe a escolha da hipótese de que resulte maior patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. No reconhecimento de exigibilidades, o princípio da oportunidade é aplicado quando existe a certeza, pois, havendo dúvida, em algum grau, cabe simplesmente o reconhecimento segundo o princípio da prudência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. A continuidade ou não da entidade, bem como sua vida definida ou provável, deve ser considerada na classificação e avaliação das mutações patrimoniais, quantitativas e qualitativas. Essa premissa fundamenta o princípio da continuidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. Quando a empresa adere suas práticas contábeis aos princípios fundamentais de contabilidade, seus registros compreendem os elementos quantitativos e qualitativos, contemplando os aspectos físicos e monetários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. Ao afirmar que a moeda, embora aceita universalmente como medida de valor, não representa unidade constante quanto ao poder aquisitivo, o princípio da atualização monetária busca a evidenciação dos efeitos da alteração do poder aquisitivo da moeda nacional, que devem ser reconhecidos nos registros contábeis por meio do ajustamento da expressão formal dos valores dos componentes patrimoniais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. Ao registrar as operações somente quando o disponível está envolvido, a empresa não obedece ao princípio da confrontação entre receita e despesa e tampouco ao princípio da oportunidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. Os princípios contábeis interagem proporcionando situações em que mais de um princípio é aplicado. Um exemplo disso é quando as alterações no ativo ou no passivo resultam em aumento ou diminuição no patrimônio líquido — princípio da competência — o que propicia o estabelecimento de diretrizes para classificação das mutações patrimoniais — princípio da oportunidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. O princípio da prudência impõe a escolha da hipótese de que resulte maior patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais princípios fundamentais de contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. De acordo com princípio do registro pelo valor original, a avaliação de itens que compõem o patrimônio deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios fundamentais de contabilidade, julgue os itens subseqüentes. Independentemente das causas que originam o evento contábil, este deve ser registrado no momento em que ocorre. Assim, a tempestividade e a integridade do registro do patrimônio e das suas mutações seguem o que preceitua o princípio da continuidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios fundamentais de contabilidade, julgue os próximos itens. O superavit ou o deficit na demonstração das variações patrimoniais é apurado de acordo com o princípio da competência. Nesse sentido, integram o resultado todas as receitas auferidas, recebidas ou não, e todas as despesas incorridas, pagas ou não.
A Padaria Pilão Ltda. - ME utiliza um sistema de controle de seus negócios bastante simplificado: as receitas correspondem aos ingressos ocorridos em seu caixa e as despesas correspondem às saídas de caixa, como salários pagos, pagamento de contas de água, luz, aluguel, impostos e compras efetuadas, quase sempre, a vista ou a prazos curtíssimos.
A implantação de um sistema tão simples de controle em uma indústria de médio porte não poderia ser aceita por não atender ao Princípio Contábil
Ao reconhecer de forma inquestionável o valor de um ativo por meio do contrato de compra e da escritura lavrada, o contador estaria atendendo ao princípio/norma/convenção contábil da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e critérios relacionados às formalidades para a escrituração dos livros contábeis e fiscais, julgue os itens a seguir. Pelo princípio da oportunidade, o registro das variações patrimoniais só deve ser efetuado se houver certeza de sua ocorrência e precisão quanto ao seu valor.
Ao examinar a documentação referente aos negócios da firma para a qual havia sido contratado recentemente, um contador identificou uma operação financeira que até então não havia sido contabilizada pela empresa. Essa ausência de registro contábil vai contra o princípio fundamental de contabilidade denominado:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A Resolução nº 750/1993, do Conselho Federal de Contabilidade, dispõe sobre os Princípios Fundamentais da Contabilidade (PFC). Das alternativas abaixo, qual não está prevista na Resolução como PFC?
A Empresa ABC, após saber que havia perdido 30% de seu valor de venda, resolveu mudar a forma de avaliação de seu estoque para o valor de mercado. Neste caso, são conflitantes os seguintes princípios contábeis:
Uma empresa comercial aplicou R$ 10.000,00 no dia 1o de dezembro de 2003 num Certificado de Depósito Bancário - CDB, com taxa pré-fixada de 9% e prazo de 18 meses, com o resgate programado para o dia 31 de maio de 2005. Seguindo as determinações da legislação societária e com base nos princípios fundamentais de contabilidade, no balanço patrimonial do exercício encerrado em 31 de dezembro de 2003, a aplicação no CDB deverá ser apresentada pela empresa comercial:
O recebimento de um valor para produção de determinado produto, com entrega nos meses seguintes, deve ser registrado na conta de Adiantamento de Clientes no Passivo Circulante e não em Receita de Vendas, devendo ser reconhecida no resultado somente quando da entrega do produto encomendado. Estes registros devem ser realizados para atender principalmente ao princípio contábil da:
Banca:
Fundação de Estudos Superiores de administração e Gerência (ESAG)
As receitas e despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre que simultaneamente quando se correlacionarem, independentemente do recebimento ou pagamento. Assinale, nas alternativas abaixo, aquela que contém o nome correto do princípio fundamental de contabilidade aqui descrito:
"O Patrimônio da Entidade, na sua composição qualitativa e quantitativa, depende das condições em que provavelmente se desenvolverão as operações da Entidade. A suspensão das atividades pode provocar efeitos na utilidade de determinados ativos, com a perda, até mesmo integral, de seu valor." O Princípio Fundamental de Contabilidade representado no texto é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e critérios relacionados às formalidades para a escrituração dos livros contábeis e fiscais, julgue os itens a seguir.
A Lei das Sociedades por Ações, ao determinar, para a escrituração, observância aos princípios de contabilidade geralmente aceitos, incorporou à legislação mercantil normas emanadas do Conselho Federal de Contabilidade.
Durante a realização de seus trabalhos, se um Auditor identificar na empresa problemas internos que podem ameaçar gravemente suas atividades, afetando o valor de seus componentes patrimoniais, deverá reportar a situação em seu Relatório, em atendimento ao Princípio Fundamental da Contabilidade denominado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
Os princípios são essenciais ao exercício da contabilidade, porque contêm diretivas de natureza operacional, expressões de direito positivo e estabelecem ordenamentos sobre o procedimento, tanto nos aspectos substantivos quanto nos formais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios fundamentais de contabilidade e das demonstrações contábeis, julgue os itens a seguir.
A preparação das demonstrações contábeis pressupõe a continuidade da entidade em regime operacional por um período previsível, não superior a dois anos, a partir da database de encerramento do exercício.
O princípio fundamental da oportunidade, ao estabelecer que o registro do patrimônio e das mutações de uma entidade privada seja feito "de imediato", diz respeito a sua efetivação quando
Dentre os princípios fundamentais da contabilidade, o da competência diz que as receitas e despesas de uma empresa devem ser respectivamente incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente, quando
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos métodos de depreciação utilizados no Brasil e os princípios contábeis emanados pelo Conselho Federal de Contabilidade, julgue os itens que se seguem.
O princípio da competência determina o momento em que as alterações no ativo ou passivo resultam em aumento ou diminuição no patrimônio líquido, estabelecendo diretrizes para classificação das mutações patrimoniais, resultantes da observância do princípio da oportunidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
< As aplicações de liquidez imediata representam valores aplicados em carteiras administradas por instituições financeiras e referems e a títulos públicos federais, com rentabilidade média equivalente ao DI CETIP (CDI).
< A empresa efetua periodicamente uma avaliação de seus riscos contingenciais, inclusive revisões de processos judiciais com base em fundamentos jurídicos, econômicos, tributários e contábeis. A ava liação desses riscos objetiva classificá-los, segundo as chances de ocorrência de sua exigibilidade, entre prováveis, possíveis ou remotos, levando em consideração, conforme o caso, as análises de seus assessores jurídicos. As contingências cujos riscos são classificados como prováveis são provisionadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.
O princípio contábil da prudência fundamenta a constituição da provisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios contábeis, julgue o item seguinte.
O registro de um bem pelo seu custo de aquisição e a atualização periódica de seu valor, por efeito da inflação, estão em consonância com dois princípios contábeis: registro pelo valor original e atualização monetária.
No encerramento do exercício, uma empresa prestadora de serviços observou que alguns serviços efetivamente prestados a clientes não estavam ainda faturados. Atendendo-se ao Princípio da Competência, o lançamento contábil a ser efetuado é:
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional do Brasil. Dos princípios listados abaixo, assinale V para verdadeiro ou F para falso para os que fazem parte da Resolução 750/96 do CFC:
( ) Prudência, Oportunidade, Consistência.
( ) Continuidade, Oportunidade, Prudência.
( ) Registro pelo Valor Original, Oportunidade, Atualização Monetária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
Princípios contábeis são regras básicas que dão condições para que os contadores executem de maneira uniforme a escrituração, a apuração de resultados e a apresentação das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a Lei das Sociedades Anônimas, as normas da Comissão de Valores Mobiliários (CVM) e as demais legislações aplicáveis, bem como os ensinamentos dos autores de contabilidade, com relação aos conceitos, finalidade, importância, época e forma de elaboração, estruturação e consolidação de demonstrações contábeis, julgue os itens subseqüentes.
À luz da teoria e dos princípios de contabilidade, os juros embutidos nas operações de compra e venda são tratados adequadamente pela legislação brasileira na demonstração do resultado do exercício, uma vez que, na venda a prazo, originados pela defasagem no recebimento, incorporam-se corretamente ao aumento das vendas; e na compra, são devidamente incorporados ao...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
A observância aos princípios fundamentais de contabilidade é obrigatória no exercício da profissão contábil e constitui condição de legitimidade das normas brasileiras de contabilidade (NBC).
Em 01/09/2003 a Cia MSG pagou o seguro de incêndio da sua fábrica, com vigência de 01 ano, no valor de R$ 10.000,00. A Contabilidade da Cia MSG registrou o seguro, pago antecipadamente, no Ativo. Esse registro da Contabilidade decorre da aplicação do(a):
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios fundamentais de contabilidade e das demonstrações contábeis, julgue os itens a seguir.
Atualmente o parágrafo de ênfase do parecer do auditor deve fazer referência à observância dos princípios fundamentais de contabilidade, conforme as normas brasileiras de contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de custos e do controle de estoques, julgue os itens a seguir.
Ao efetuar o registro do estoque de mercadorias para revenda pelo valor de aquisição, a empresa deve obedecer ao conservadorismo e à prudência. No caso de perda dos documentos comprobatórios da aquisição de mercadorias, a empresa deve efetuar o registro, após consulta ao mercado, sempre pelo maior valor, para não reduzir o seu ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos métodos de depreciação utilizados no Brasil e os princípios contábeis emanados pelo Conselho Federal de Contabilidade, julgue os itens que se seguem.
O princípio da oportunidade refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja efetuado no momento do pagamento ou recebimento, com a extensão correta, independentemente das causas que as originaram.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições legais, normativas e doutrinárias no que se refere aos aspectos básicos e gerais da contabilidade, julgue os itens que se seguem.
Os princípios fundamentais de contabilidade são obrigatórios e impositivos. Assim, sua aplicação na solução de situações concretas deve ocorrer independentemente do contexto econômico, tecnológico, institucional e social em que os procedimentos serão empregados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os ensinamentos da doutrina contábil, no que tange aos elementos patrimoniais (ativo, passivo, receitas e despesas), julgue os itens subseqüentes.
De acordo com a teoria da entidade, os passivos são reservas ou restrições aos ativos, derivantes de considerações legais, eqüitativas, econômicas ou gerenciais. A entidade continua sendo vista como um organismo com vida própria, no qual somente o patrimônio líquido pertence de fato e de direito aos proprietários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários.
No caso de opções igualmente aceitáveis pelos demais princípios fundamentais de contabilidade, o princípio da prudência impõe a escolha da hipótese de que resulte maior patrimônio líquido.
O lançamento contábil de uma venda será feito pela emissão da nota fiscal e efetiva entrega da mercadoria, independentemente do recebimento da duplicata. Essa afirmativa diz respeito ao Princípio da:
Os registros contábeis de determinado ente municipal foram escriturados quatro meses após a ocorrência dos respectivos fatos administrativos. Isto configura uma desobediência ao princípio contábil denominado:
A Cia. Alfa de Centauro adquiriu, em 1o de outubro de 20X0, uma apólice de seguro contra incêndio em suas instalações fabris, com vigência de 2 (dois) anos, por R$ 72 000,00. Em consonância com o Princípio da Competência dos Exercícios, deverá constar, no Balanço Patrimonial de 20X0 da companhia, como despesa do exercício seguinte, no grupo do Ativo Circulante, a importância, em R$, de:
Na avaliação de ativos financeiros temporários, quando da não existência de um mercado ativo para um determinado instrumento financeiro, a resolução CVM 235/95 considera como uma das formas de identificar o valor de mercado, aquele que:
Quando o Contador registra, no fim do exercício, uma variação cambial para atualizar a dívida em moeda estrangeira; quando faz provisão para crédito de liquidação duvidosa; ou quando faz um lançamento de ajuste do estoque ao preço de mercado está apenas:
A apropriação, no final de um período, das despesas incorridas, como as com a folha de pagamento e os seus respectivos encargos, é procedimento decorrente do princípio da:
Segundo os princípios fundamentais de contabilidade, a continuidade ou não da entidade, bem como sua vida definida ou provável, devem ser consideradas quando da classificação e avaliação das mutações patrimoniais, quantitativas e qualitativas. Considerando o antes exposto, a observância do princípio da continuidade é indispensável à correta aplicação
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.
A avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.
Na conversão de demonstrações contábeis para moeda estrangeira, todos os princípios contábeis do país a que se destinam as demonstrações devem ser considerados sempre que a sua nãoadoção trouxer efeitos relevantes na avaliação da empresa e do seu resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.
§ 1.º As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.
§ 2.º A companhia observará em registros auxiliares, sem modificação da escrituração mercantil e das demonstrações reguladas nesta lei, as disposições da lei tributária, ou de legislação especial sobre atividade que constitui seu objeto, que pr...
Conforme preconizado na Resolução n.º 750/93, do Conselho Federal de Contabilidade, o registro das variações patrimoniais, desde que tecnicamente estimável, deve ser realizado, mesmo na hipótese de somente existir razoável certeza de sua ocorrência, em observância do seguinte Princípio Fundamental de Contabilidade:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade, julgue os itens a seguir. Pelos princípios fundamentais de contabilidade e, em particular, observando o regime de competência, as receitas só podem ser reconhecidas no ponto da venda, mesmo se tratando de empresas não-comerciais ou industriais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilidade geral, julgue os itens abaixo.
O princípio da competência determina quando devem ser registradas as alterações no ativo ou no passivo que provocam aumento ou diminuição no patrimônio líquido, estabelecendo diretrizes para a classificação das mutações patrimoniais resultantes da observância do princípio da oportunidade.
Com relação aos princípios contábeis temos: o critério de "menor valor para os itens do ativo e da receita, e o de maior valor para os itens do passivo e da despesa", com os efeitos correspondentes no patrimônio líquido, serão adotados para o registro, diante de opções na escolha de valores. Tal critério diz respeito ao Princípio da:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, considerando o balanço patrimonial de determinada empresa, apresentado acima.
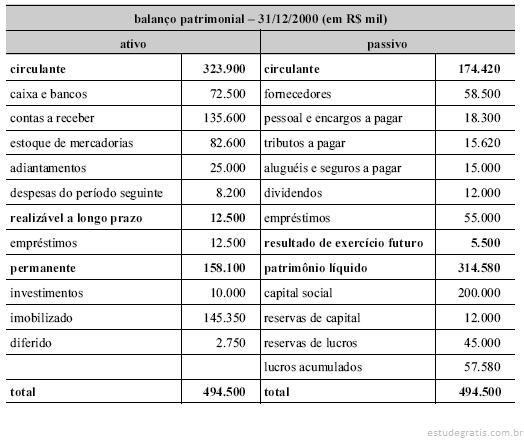
De acordo com os princípios de contabilidade, na avaliação dos empréstimos registrados no realizável a longo prazo, é admitido o aumento do custo de aquisição acima do limite do valor do mercado, para registro de correção monetária, variação cambial ou juros a incorrer.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Determinada empresa pagou juros antecipados, cobrados pela instituição financeira na data da concessão do empréstimo bancário. O procedimento contábil de apropriar ao Resultado as despesas de juros por quotas mensais, de acordo com a duração do contrato, corresponde ao Princípio Fundamental de Contabilidade da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, considerando o balanço da Companhia das Armações S.A., indústria produtora de grades metálicas, apresentado acima.
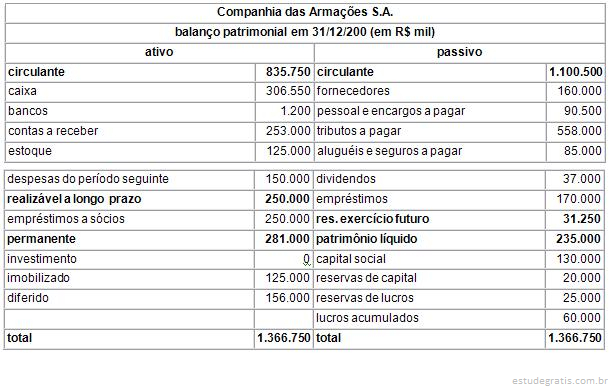
No custeio dos produtos fabricados, para fins da contabilidade societária, essa companhia considera apenas os custos variáveis - mão-de-obra, matéria-prima e custos indiretos de fabricação variáveis -, em respeito aos princípios fundamentais de contabilidade
Na avaliação patrimonial a contabilidade escolherá o que apresentar o menor valor atual para o ativo e o maior valor para as obrigações. Este enunciado caracteriza o princípio do(a):
Existem regras de aplicação geral que orientam os procedimentos e práticas do profissional contábil no exercício de sua atividade. Essas regras, conceitos ou princípios visam a um tratamento contábil uniforme e servem como guia para a auditoria examinar a qualidade dos relatórios contábeis de sua atividade que são denominados princípios contábeis geralmente aceitos. Um dos mais importantes desses princípios é o princípio da entidade contábil. Qualquer indivíduo, empresa, grupo de empresas ou entidades, que efetue movimentações quantificáveis monetariamente, desde que haja necessidade de manter a contabilidade, será́ tratado como uma entidade contábil. Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE a principal determinação do princípio da entidade contábil:
De acordo com a legislação das Sociedades Anônimas, os Estoques de Mercadorias devem ser valorizados a preço de custo ou mercado, dos dois o menor, este procedimento está relacionado com o "Princípio / Convenção Contábil Geralmente Aceito"
A regra "menor valor para os elementos Ativos e maior valor para os elementos Passivos; menor valor para as Receitas e maior valor para as Despesas" é diretriz estabelecida pelo princípio:
A Empresa Morango S/A adota a técnica de provisionar os salários dos empregados sempre no último dia de cada mês, e efetuar o pagamento no dia 5 do mês seguinte. Ao adotar essa técnica, a empresa está atendendo ao princípio contábil da:
A seguinte definição "as receitas e as despesas devem ser incluídas na apuração do resultado do período em que ocorrerem, sempre simultaneamente quando se correlacionarem, independentemente de recebimento ou pagamento"; refere-se ao Princípio:
De acordo com a Resolução CFC nº 750/93, art. 2º "Os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso país". Concernem, pois, à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é o Patrimônio das Entidades".
Assinale a alternativa que contempla (conforme a Resolução CFC nº 750/93) os Princípios Fundamentais de Contabilidade.
Existem regras de aplicação geral que orientam os procedimentos e práticas do profissional contábil no exercício de sua atividade. Essas regras, conceitos ou princípios visam a um tratamento contábil uniforme e servem como guia para a auditoria examinar a qualidade dos relatórios contábeis de sua atividade que são denominados princípios contábeis geralmente aceitos. Um dos mais importantes desses princípios é o princípio da entidade contábil. Qualquer indivíduo, empresa, grupo de empresas ou entidades, que efetue movimentações quantificáveis monetariamente, desde que haja necessidade de manter a contabilidade, será́ tratado como uma entidade contábil. Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE a principal determinação do princípio da entidade contábil:
O conceito contábil que trata da autonomia patrimonial, ou seja, o patrimônio da pessoa jurídica não se confunde com o dos sócios ou proprietários, denomina-se
O lançamento contábil de uma venda será feito pela emissão da nota fiscal e efetiva entrega da mercadoria, independentemente do recebimento da duplicata. Essa afirmativa diz respeito ao Princípio:
Considere o princípio "que determina a adoção do menor valor para os componentes do Ativo e do maior para os do Passivo, sempre que se apresentem alternativas igualmente válidas para o registro contábil" (também conhecido como 'conservadorismo'). A que princípio fundamental de contabilidade estamos nos referindo?
As despesas públicas são constituídas por todos os desembolsos efetuados pelo Estado no atendimento dos serviços e encargos assumidos no interesse geral da comunidade, nos termos da Constituição, das leis, ou em decorrência de contratos ou de outros instrumentos. A despesa do Estado deve obedecer a determinados princípios. O princípio que estabelece que a despesa deve adaptar-se às reais possibilidades financeiras dos contribuintes, ou seja, à sua capacidade contributiva, é denominado princípio da
A Minha Empresa mantém em estoque 800 unidades de mercadorias avaliadas em R$ 10.000,00, sendo R$ 4.000,00 relativos à mercadoria tipo "A", que tem custo unitário de R$ 10,00 e R$ 6.000,00 correspondentes à mercadoria tipo "B", cujo custo unitário é de R$ 15,00. No último dia do exercício social o custo de mercado dessas mercadorias estava cotado a R$ 12,00, tanto para o tipo "A" como para o tipo "B".O Contador, cumprindo as determinações da Lei 6.404/76 e em obediência ao Princípio Contábil da Prudência, deve apresentar no balanço patrimonial