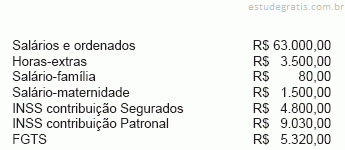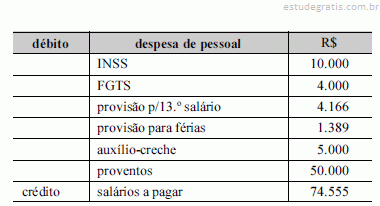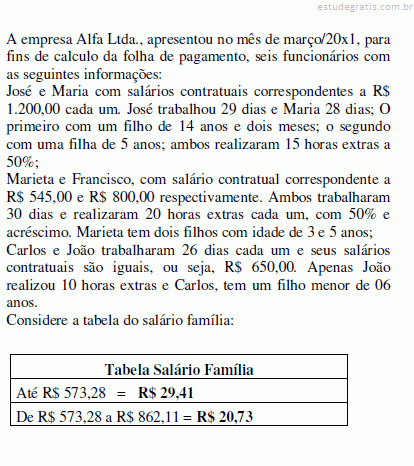
De acordo com as informações da empresa Alfa Ltda., é correto afirmar que o valor líquido da folha mensal é:
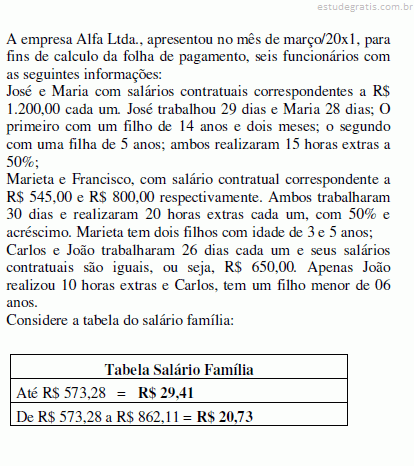
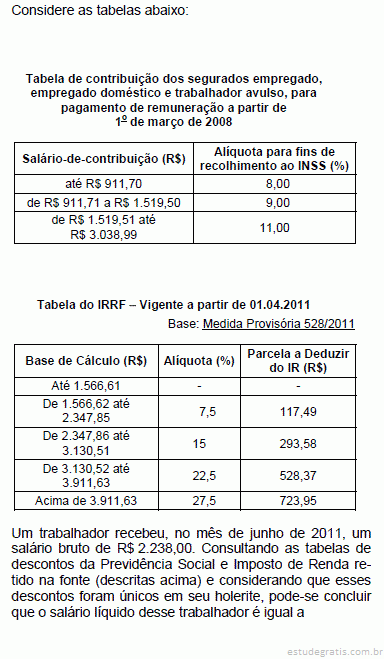
De acordo com as informações da empresa Alfa Ltda., é correto afirmar que o valor líquido da folha mensal é:
De acordo com as informações da empresa Alfa Ltda., é correto afirmar que a retenção total do INSS na folha de pagamento corresponde a:
Contribui obrigatoriamente junto à previdência social na qualidade de contribuinte individual todos os abaixo, exceto:
Em 30.11.20X1 a empresa Celta pretende demitir João, seu funcionário, sem justa causa o qual foi admitido em 17.01.20X1 com o salário de $ 600,00 mensais. Para o cálculo de sua rescisão é correto afirmar que a soma do valor bruto das férias e 13º proporcionais corresponde a.
O que caracteriza o project finance como maneira de financiar projetos de investimento é a
A respeito da contabilidade tributária, julgue os itens seguintes.
A conta contábil imposto de renda retido na fonte a recolher, resultante da obrigação de recolher os valores retidos sobre salários dos empregados, na folha de pagamento da empresa, representa despesa operacional e tributária da entidade.

Julgue os próximos itens, relativos às normas gerais de tributação previdenciária e de arrecadação das contribuições sociais destinadas à previdência social.
Não poderão ser deduzidas da base de cálculo da retenção as parcelas que estiverem discriminadas na nota fiscal, na fatura ou no recibo de prestação de serviços que correspondam ao fornecimento de vale-transporte.
A Lei no 8.212 de 24 de junho de 1991 que dispõe sobre a organização da Seguridade Social e institui o seu Plano de Custeio, estabelece no art. 10, que a Seguridade Social será financiada por toda a sociedade, de forma direta ou indireta, nos termos do art. 195 da Constituição. O art. 11 estabelece as receitas orçamentárias, incluindo no item II as receitas das contribuições sociais, das empresas, incidentes sobre a remuneração paga ou creditada aos segurados a seu serviço. Tais contribuições conhecidas na prática como encargos sociais sobre a folha de pagamento, contemplam além da Contribuição ao INSS, os Seguros de Acidentes de Trabalho, os encargos de terceiros também denominado de grupo “S”, formado pelo Salário Educação; SESI, SESC ou SEST; SENAI, SENAC ou SENAT; SEBR...

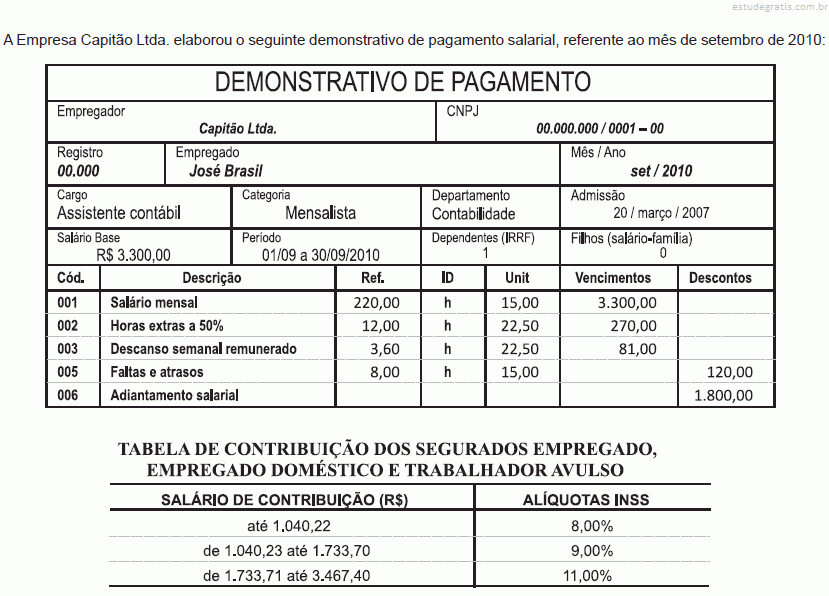
Admitindo-se a exatidão do demonstrativo de pagamento e considerando-se as determinações vigentes, à época, para a contribuição previdenciária dos empregados, a Empresa Capitão reteve do empregado José, a título de INSS, o valor, em reais, de
A contribuição para o Programa de Integração Social (PIS) é devida às pessoas jurídicas de direito privado e às que lhe são equiparadas pela legislação do Imposto de Renda, dentre outras. Nesse caso de incidência, a base de cálculo dessa contribuição é a
Assinale a alternativa correta.
Com respeito aos tributos incidentes sobre as atividades produtivas no Brasil, julgue os itens subsequentes.
O Programa de Integração Social (PIS) foi criado para proporcionar a participação dos trabalhadores no lucro das empresas, calculando-se, para todas as entidades, sobre as receitas que compõem o lucro operacional bruto.
Julgue os itens a seguir, a respeito de reservas, provisões, contas patrimoniais e contas de resultado.
Considere que determinada empresa, costumeiramente, pague seus empregados somente no quinto dia útil do mês seguinte à prestação dos seus serviços. Nesse caso, se o regime contábil para efeito de registro fosse o de caixa, e não o de competência, no mês da prestação desses serviços, haveria redução no passivo e aumento no lucro ou redução do prejuízo.
No que tange à competência tributária de cada ente federado, assinale a alternativa correta.
Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.
A contabilização do recolhimento, ao Tesouro Nacional, do imposto de renda retido na fonte referente ao pagamento do salário de servidores é realizada por meio da diminuição do limite de saque do órgão responsável pelo recolhimento, seguida do aumento do limite de saque na unidade gestora do Tesouro Nacional.
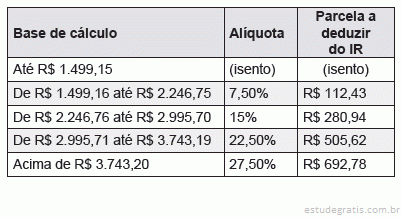
Abaixo é apresentada a tabela progressiva para o cálculo mensal do Imposto de Renda de Pessoa Física a partir do exercício de 2011, ano-calendário de 2010:

Uma pessoa que tenha um salário-base/salário-bruto de R$ 3.000,00, com INSS de 11%, desconsideradas quaisquer outras variáveis/deduções, terá um Imposto de Renda Retido na Fonte igual a
O pagamento da contribuição do PIS/PASEP e da Contribuição para o Financiamento da Seguridade Social (COFINS) deverá ser efetuado
Considere que, conforme dispõe a legislação e o respectivo acordo coletivo da própria categoria, determinada empresa tenha firmado e cumprido junto aos seus empregados o compromisso de efetuar o pagamento dos salários até o quinto dia útil do mês seguinte. Nessa situação, julgue os itens a seguir.
No processo de contabilização da folha de pagamento, as contribuições de INSS e FGTS deverão ser registradas no mês de competência a que se referem, com base nas guias de recolhimento ou nos cálculos efetuados, mesmo que por valores estimados.
Considere que, conforme dispõe a legislação e o respectivo acordo coletivo da própria categoria, determinada empresa tenha firmado e cumprido junto aos seus empregados o compromisso de efetuar o pagamento dos salários até o quinto dia útil do mês seguinte. Nessa situação, julgue os itens a seguir.
Caso a folha de pagamento se apresente com R$ 10.000,00 de salários e R$ 20,00 de salários-família, a empresa deverá efetuar pagamento aos funcionários no valor de R$ 10.020,00, sendo que o salário-família será reembolsado pela previdência social, quando forem efetuados os recolhimentos sociais.
Considere que, conforme dispõe a legislação e o respectivo acordo coletivo da própria categoria, determinada empresa tenha firmado e cumprido junto aos seus empregados o compromisso de efetuar o pagamento dos salários até o quinto dia útil do mês seguinte. Nessa situação, julgue os itens a seguir.
No caso de salários ordenados, horas extras adicionais e prêmios devidos aos empregados, quando pagos no mês seguinte ao qual forem incorridos, deverá o contador provisionar todos os benefícios auferidos.
Acerca das operações típicas de empresas comerciais e seus reflexos na contabilidade, julgue os itens de 103 a 107.
O registro de reembolso de despesas para empregados deverá ocorrer com a apresentação de documentos fiscais válidos. O ressarcimento implica em redução do resultado do exercício e do disponível, caso a empresa efetue o pagamento imediatamente.
Acerca das operações típicas de empresas comerciais e seus reflexos na contabilidade, julgue os itens de 103 a 107.
A retenção efetuada na folha de pagamento dos empregados não implica em aumento de despesas na empresa que o empregado está registrado. A retenção tributária corresponde ao montante de tributos de responsabilidade do empregado que a empresa retém e efetua o repasse para os cofres públicos.
Julgue o item abaixo, acerca da base de cálculo da contribução social sobre o lucro líquido.
É vedada a dedução de qualquer provisão, inclusive as constituídas para o pagamento de férias de empregados e de décimo terceiro salário.
Considerando aspectos atinentes à escrituração fiscal, julgue os itens que se seguem.
Uma empresa que apure o resultado e levante balanço em 30 de junho, mas pague a primeira parcela do décimo terceiro salário até essa data, deverá ter representada em seu balanço uma provisão para o décimo terceiro salário correspondente a seis doze avos do valor bruto da folha de pagamento acrescido dos encargos sociais respectivos.
A empresa de serviços Alvorada Ltda. listou os seguintes dados contratuais para elaborar a folha de pagamento referente ao mês de março:
Salários R$ 9.000,00
Previdência social patronal (22%) R$ 1.980,00
Previdência social dos empregados (9%) R$ 810,00
FGTS (8%) R$ 720,00
Salário-família R$ 150,00
Com os dados indicados, sem considerar eventuais parcelas de 13º salário ou férias proporcionais, podemos afirmar que a despesa de pessoal, referente ao mês de março, que a empresa deverá efetivamente desembolsar, será de
A empresa de prestação de serviços NBA Informática S.A. tem seus processos integrados sistemicamente. A folha de salários é integrada à contabilidade mensalmente. No mês de julho de 2009, não foi feita a parametrização no sistema, para contabilização de uma nova verba de horas extras a pagar, de 100% de acréscimo. A folha de pagamentos apresentava remuneração de R$ 20.000,00 nessa verba. Dessa forma, pode-se afi rmar que:
Ao elaborar a folha de pagamento relativa ao mês de abril, a empresa Rosácea Areal Ltda. computou os seguintes elementos e valores:

Considerando todas essas informações, desconsiderando qualquer outra forma de tributação, inclusive de imposto de renda na fonte, pode-se dizer que a despesa efetiva a ser contabilizada na empresa será de
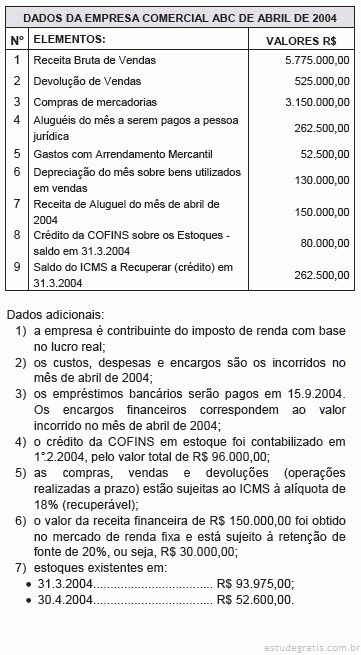
Quadro, para responder às questões 38 e 39.

O valor a recolher para a CONFINS, em reais, no mês de abril de 2004, é de
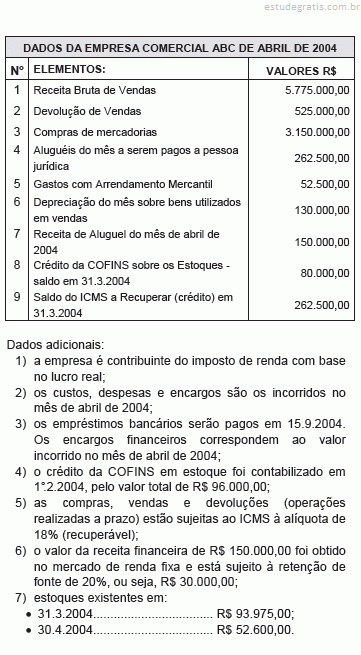
Quadro, para responder às questões 38 e 39.

O valor a recolher ao PIS, em reais, no mês de abril de 2004, é de
Uma Empresa resolveu fazer um adiantamento de salário concedido a empregado, que pode ser contabilizado da seguinte maneira:

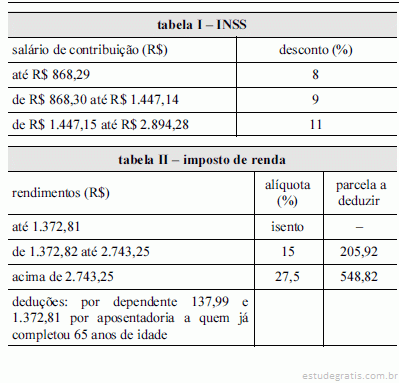
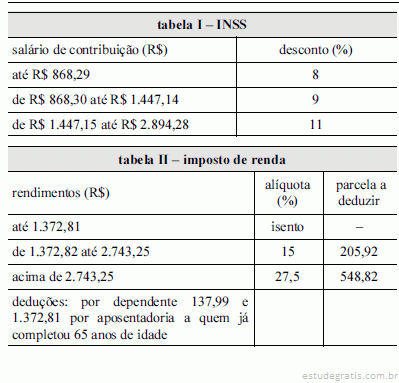
Uma fábrica possui 4 empregados com os seguintes salários: empregado A: R$ 500; empregado B: R$ 1.000; empregado C: R$ 1.500; empregado D: R$ 3.000. Os empregados, todos com idade inferior a 65 anos, são solteiros e não possuem dependentes. Nesse contexto e com base nas tabelas I e II acima, julgue os itens seguintes.
O valor da contribuição ao INSS devida pelo empregado D é de R$ 330,00 porque a tabela I mostra que acima de R$ 2.894,28 a alíquota de desconto é de 11% sobre o valor do salário.

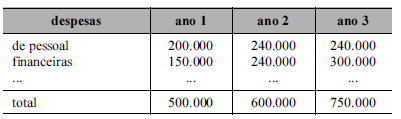
Considere que a tabela acima corresponda a despesas de uma empresa ao longo de três períodos (valores em R$ mil). Com base nesses dados, assinale a opção correta.
Em relação à gestão financeira, julgue os itens de 73 a 95.
Na contabilização de um lançamento referente à apropriação da despesa da folha de pagamentos, o imposto de renda retido na fonte deve ser lançado a crédito.
As operações contábeis proporcionam mudanças tanto nas composições das contas patrimoniais como nas de resultado. A respeito desse assunto, julgue os itens a seguir.
O correto registro do pagamento de encargos sobre a folha de pagamento proporciona débito no resultado do exercício e crédito no ativo circulante. Os encargos trabalhistas não compõem a despesa de salários, já que não são pagos diretamente ao empregado.

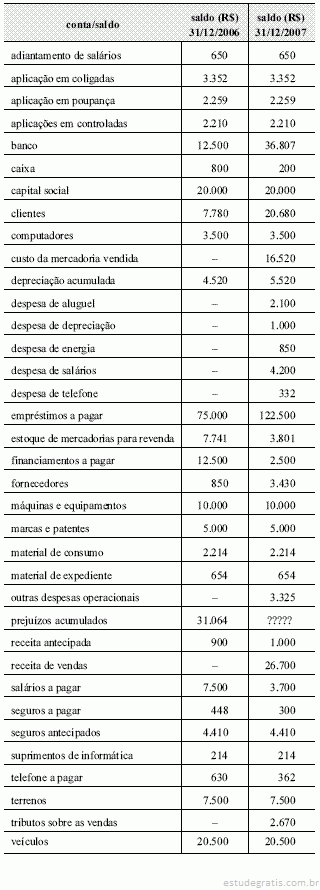
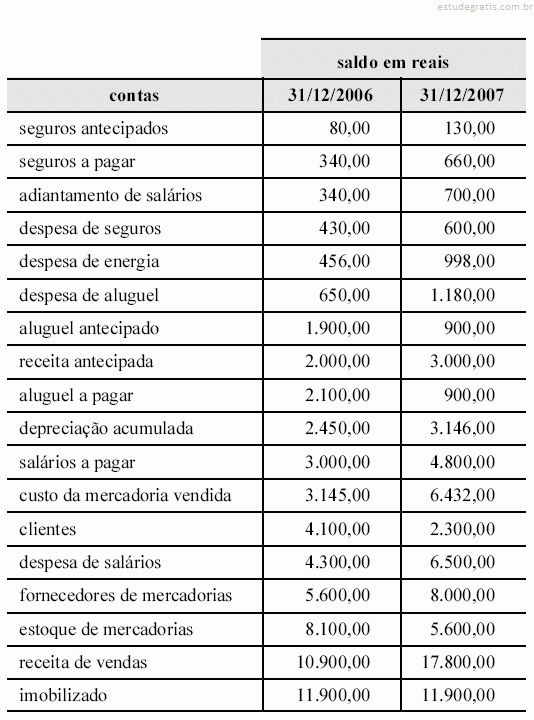
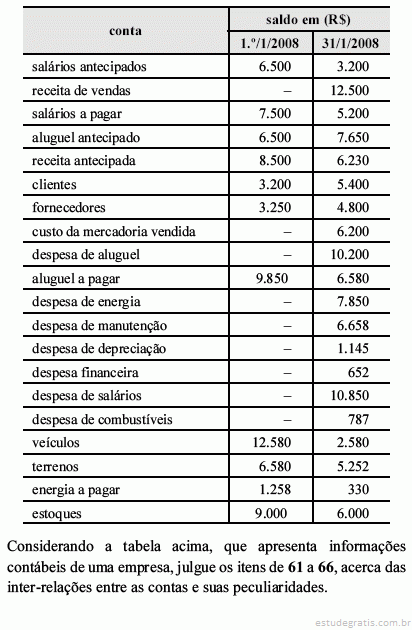
A tabela ao lado apresenta a movimentação das contas de uma empresa no ano 2007. O saldo em 31/12/2006 foi apresentado após a elaboração da DRE e o saldo em 31/12/2007, antes da apuração do resultado do exercício. Com base nos dados apresentados na referida tabela, julgue os itens subseqüentes, acerca da análise e conciliação de contas.
O volume de pagamento de salários no período considerado corresponde a R$ 4.200,00.
Assinale a opção correta.
Quanto à forma de contratação, os Planos de Assistência à Saúde podem ser classificados em:

Considerando as informações apresentadas na tabela acima,
julgue os itens a seguir acerca do funcionamento das contas
patrimoniais e de resultado.
O pagamento de salários no ano de 2007 corresponde a R$ 4.700,00.

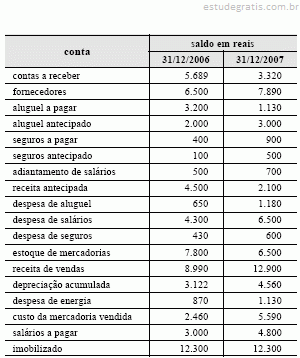
Considerando as informações na tabela acima, relativas à movimentação econômica de uma empresa, julgue os itens que se seguem.
O valor pago para funcionários em 2007 corresponde a R$ 5.060,00.
Com relação à doutrina e à legislação contábil em geral, julgue os itens a seguir.
Constituem contas patrimoniais retificadoras: provisão para férias e provisão de 13.º salário.
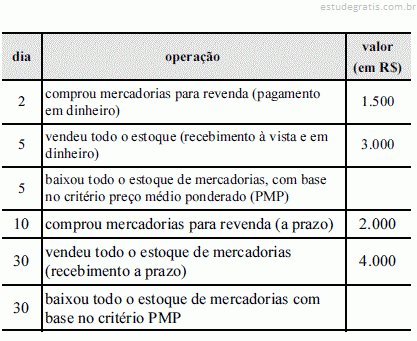
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:

A partir das informações e da tabela acima, e considerando que foram realizados os lançamentos contábeis e elaborados os razonetes das contas, referentes ao mês de janeiro/1991, julgue os itens de 23 a 29.
De acordo com os dados apresentados no texto, no dia 31/1/1991, o saldo da conta salários a pagar era de R$ 2.000,00, porque a empresa apropriou os salários dos empregados no final do mês.
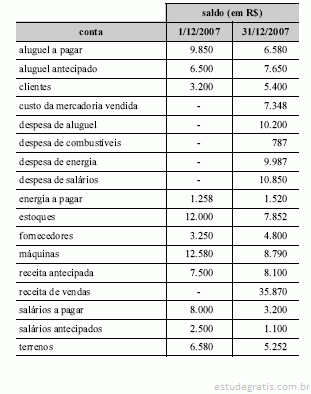
Tabela para as questões de 76 a 81
O valor pago, em reais, aos funcionários no período é igual a

Com base nas informações apresentadas no quadro acima, julgue os itens subseqüentes.
A empresa pagou, no período, R$ 4.800 de salários.

Uma fábrica possui 4 empregados com os seguintes salários: empregado A: R$ 500; empregado B: R$ 1.000; empregado C: R$ 1.500; empregado D: R$ 3.000. Os empregados, todos com idade inferior a 65 anos, são solteiros e não possuem dependentes. Nesse contexto e com base nas tabelas I e II acima, julgue os itens seguintes.
Os empregados A, B e C são isentos do imposto de renda.

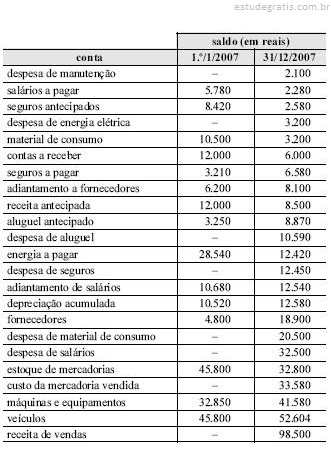
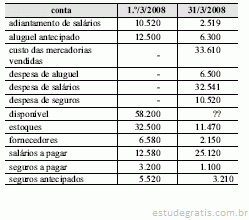
Com base nas informações constantes da tabela acima, cujos valores estão em reais, julgue os itens que se seguem.
O pagamento de salários no período corresponde a R$ 12.000,00.
Com referência aos fatos contábeis e à representação dos fenômenos patrimoniais e suas variações, julgue os itens que se seguem.
As participações dos empregados nos lucros das empresas, definidas no estatuto, devem ser provisionadas com a apuração do resultado e, quando atribuídas sob critérios objetivos e equânimes, são dedutíveis na determinação do lucro real.
O pagamento de salários no período corresponde a R$ 13.150,00.
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A Empresa CONCURSÁ BRAGÁ LTDA, elaborou sua folha de pagamento com os seguintes valores:
Salários $90.000,00; IRRF $8.000,00; INSS (empregados) $7.000,00; INSS (patronal) $19.000,00; Adiantamentos $30.000,00 e FGTS $7.200,00. Com estes dados a empresa quer saber qual o valor do Salário Líquido:
O contador encarregado da folha de pagamentos apurou que a empresa deveria recolher de INSS patronal sobre o total da folha de pagamentos que apurou um montante de R$ 5.700.000,00 o valor de:
É de responsabilidade do empregador os encargos sobre a folha de pagamentos da empresa relativo ao seguinte imposto ou contribuição:
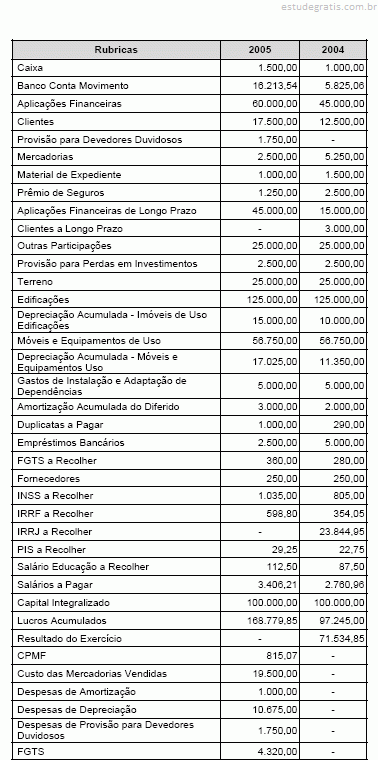
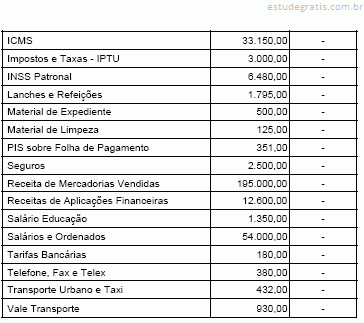
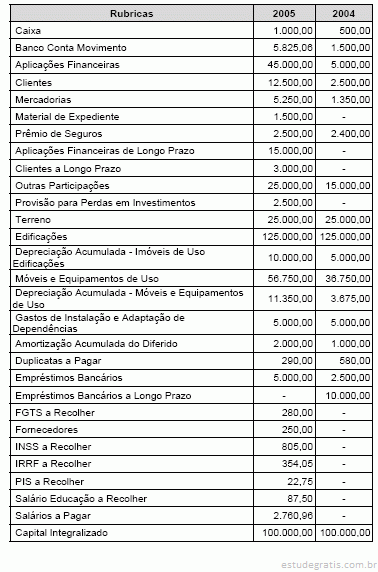
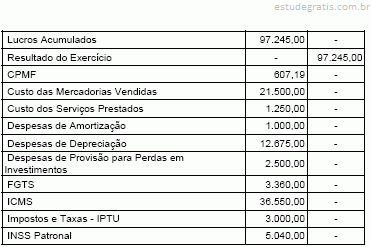
Com base nos saldos das rubricas apresentadas abaixo, responda as questões de 28 a 48.


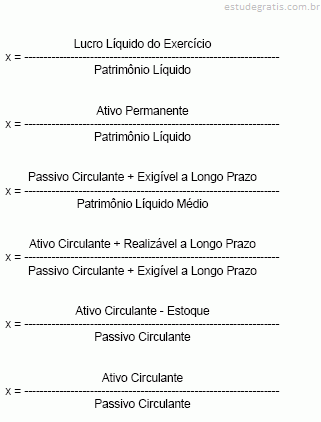
Nota: Identifique dentre as fórmula abaixo, a que corresponde a cada uma das questões acima:

Com base no Balanço Patrimonial, assinale a alternativa que indica a participação porcentual das Obrigações Trabalhistas e Sociais, dentro do Passivo Circulante.


Com base no Balanço Patrimonial, assinale a participação porcentual das Obrigações Trabalhistas e Sociais, dentro do Passivo Circulante.
Acerca das operações contábeis típicas de uma empresa comercial julgue os itens a seguir.
A apropriação de despesas de salários, ao final do mês, proporciona um acréscimo ao saldo do passivo circulante e um decréscimo ao resultado do exercício. No momento do pagamento dos salários apropriados, deverá ocorrer um débito no passivo circulante e um crédito no disponível.
Para determinar a base de cálculo do recolhimento mensal do imposto de renda na fonte, podem-se deduzir do rendimento tributável
Considere uma entidade em que os encargos sociais são os seguintes: INSS (20%), FGTS (8%), 13.º salário, férias e auxílio-creche (R$ 50,00). Nessa situação, para os empregados que recebem salários-base de R$ 500,00, com filhos de até 7 anos de idade, a empresa terá de efetuar, mensalmente, os seguintes registros contábeis.

Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
O abono pecuniário de férias não sofre a incidência de FGTS, INSS nem imposto de renda.
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Sobre o valor pago a título de salário-família não incidirem FGTS, INSS nem imposto de renda.
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Sobre o valor pago a título de cesta básica do trabalhador não incidem INSS, FGTS nem imposto de renda.
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Há incidência de imposto de renda e FGTS sobre o auxíliodoença. Caso o auxílio-doença seja complementar, haverá incidência de imposto de renda e INSS, apenas.