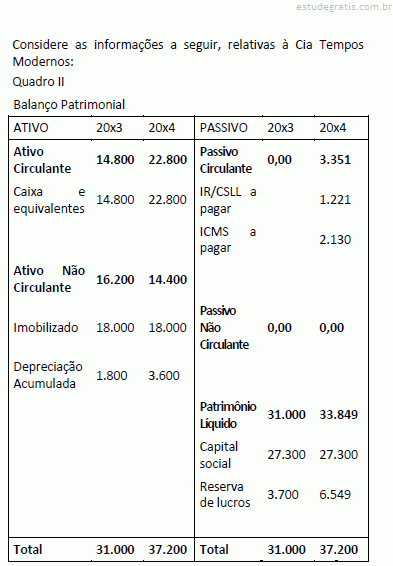
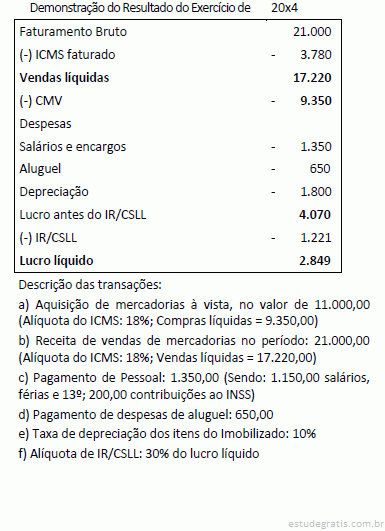
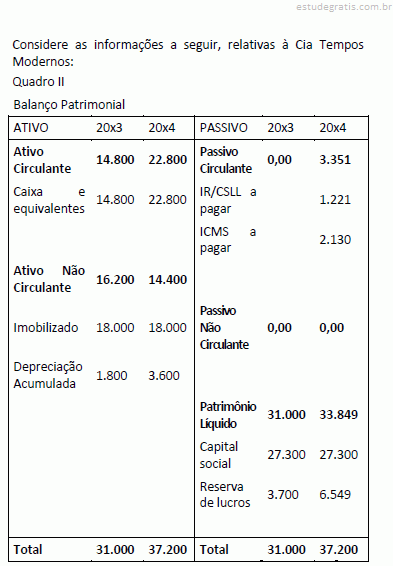
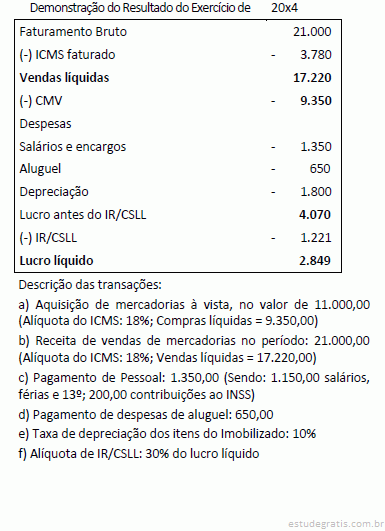
Uma companhia apresentou os seguintes indicadores econômico-financeiros na posição contábil de 30/6/2015.
Liquidez corrente: 1,23
Liquidez geral: 1,17
Retorno sobre o ativo: 12,4%
Retorno sobre o patrimônio líquido: 36,0%
Participação de capitais de terceiros sobre o ativo: 64,1%
Com base nos indicadores hipotéticos apresentados, julgue o próximo item.
A capacidade de pagamento da empresa diminui quando se restringe o horizonte temporal da análise; a cada R$ 100,00 investidos pelos sócios da empresa, são obtidos R$ 12,40 de retorno líquido e 35,9% dos investimentos de curto prazo realizados provêm de capital próprio.Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015.
Com base na situação hipotética apresentada, julgue os próximos itens, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Em atendiment...Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015.
Com base na situação hipotética apresentada, julgue os próximos itens, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Em 31/7/2015,...Em 15/7/2015, uma empresa adquiriu, à vista, mercadorias para revenda no valor unitário de R$ 7,00, contemplando todos os custos de aquisição. Em 31/7/2015, o preço de reposição unitário das referidas mercadorias havia alcançado o valor de R$ 7,80, ao passo que o preço de venda unitário estimado da mercadoria era R$ 12,50, e o gasto estimado necessário para a concretização da venda era R$ 1,50 por unidade. Em uma transação sem favorecimentos, cada uma dessas mercadorias poderia ser trocada no mercado pelo valor de R$ 12,50 no último dia do mês de julho de 2015.
Com base na situação hipotética apresentada, julgue os próximos itens, considerando os princípios de contabilidade aprovados pelo Conselho Federal de Contabilidade (CFC).
Em 31/7/2015,...Uma companhia aberta que fabrica aparelhos celulares vende o seu produto oferecendo garantia ao cliente no momento da venda. No contrato de venda, o fabricante compromete-se a consertar, por meio de reparo ou substituição do aparelho, defeitos que vierem a se tornar aparentes dentro de três anos, a partir da data da venda. A experiência passada revela que é provável que haja reclamações dentro do período de cobertura da garantia. O fabricante tem condições de fazer uma estimativa confiável do valor com o qual terá que arcar em caso de danos nos aparelhos.
Com base na situação hipotética apresentada e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
O fabricante está diante de uma situação que configur...Uma companhia aberta que fabrica aparelhos celulares vende o seu produto oferecendo garantia ao cliente no momento da venda. No contrato de venda, o fabricante compromete-se a consertar, por meio de reparo ou substituição do aparelho, defeitos que vierem a se tornar aparentes dentro de três anos, a partir da data da venda. A experiência passada revela que é provável que haja reclamações dentro do período de cobertura da garantia. O fabricante tem condições de fazer uma estimativa confiável do valor com o qual terá que arcar em caso de danos nos aparelhos.
Com base na situação hipotética apresentada e nos pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.
A restrição, nesse caso, para o reconhecimento contáb...O objetivo primordial da conciliação bancária é o de efetuar a adaptação do saldo do extrato bancário ao saldo registrado na conta Banco conta Movimento no livro razão da entidade. Após a confrontação dos valores registrados na contabilidade com os valores apontados no extrato bancário, serão efetuados e/ou contabilizados os ajustes necessários à identificação das prováveis diferenças entre o saldo especificado no extrato bancário e o saldo registrado no Razão da empresa. Os principais ajustes e/ou diferenças entre os saldos (no Razão da empresa e no extrato bancário) decorrem de:
I. Cheques emitidos e contabilizados pela empresa ainda não apresentados ao banco pelo credor da empresa.
II. Avisos bancários acusados no respectivo extrato de movimentação da conta corrente...
Tendo em vista que, em todos os lançamentos, o valor do débito é exatamente igual ao valor do crédito, a soma de todas as contas com saldo devedor deve corresponder à soma de todas as contas com saldo credor. Para verificar se as somas estão corretas, utiliza‐se o balancete de verificação. Em relação ao balancete de verificação, analise.
I. É elaborado com base nos saldos de todas as contas do diário.
II. Seu principal objetivo é testar (verificar) se o método das partidas dobradas foi respeitado, portanto, o único erro de escrituração que o mesmo aponta ou representa é o da troca de saldos (devedores por credores e vice‐versa).
III. O grau de detalhamento do balancete de verificação deverá ser consentâneo com sua finalidade.
IV. Os elemen...
A contabilidade é uma ciência social que tem por objeto o patrimônio das entidades. Para isso tem definido de forma clara sua finalidade e formas de escrituração. Diante do exposto, analise as afirmativas a seguir.
I. A principal finalidade da contabilidade é fornecer informações sobre o patrimônio, informações estas de ordem econômica e financeira para facilitar as tomadas de decisões por parte dos seus usuários.
II. Diversos são os tipos de usuários interessados nas informações contidas nas demonstrações contábeis das entidades. Um desses grupos é constituído pelos clientes, cujo interesse é tanto menor quanto maior forem a sua dependência e a concentração nos fornecimentos de algumas poucas entidades.
III. A escrituração começa pelo livro razão, no qual tod...
Um serviço de manutenção de imóveis foi prestado a um ente da Federação no mês de outubro de 2014. Em 31/12/2014, apesar de já ter passado pelas fases de empenho e liquidação, o valor do serviço ainda não havia sido pago ao prestador do serviço.
Com referência a essa situação hipotética, julgue os próximos itens.
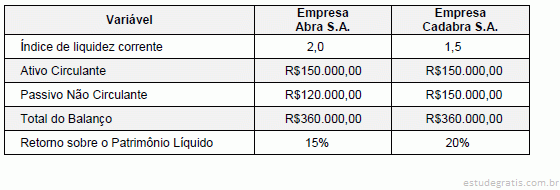
Trata-se, nesse caso, de uma despesa não processada e cujo valor deve ser inscrito em restos a pagar.A tabela a seguir apresenta algumas informações que foram obtidas das demonstrações contábeis da Empresa Abra S.A. e da Empresa Cadabra S.A. relativas ao ano de 2014:

Com base nessas informações, é correto afirmar que a Empresa
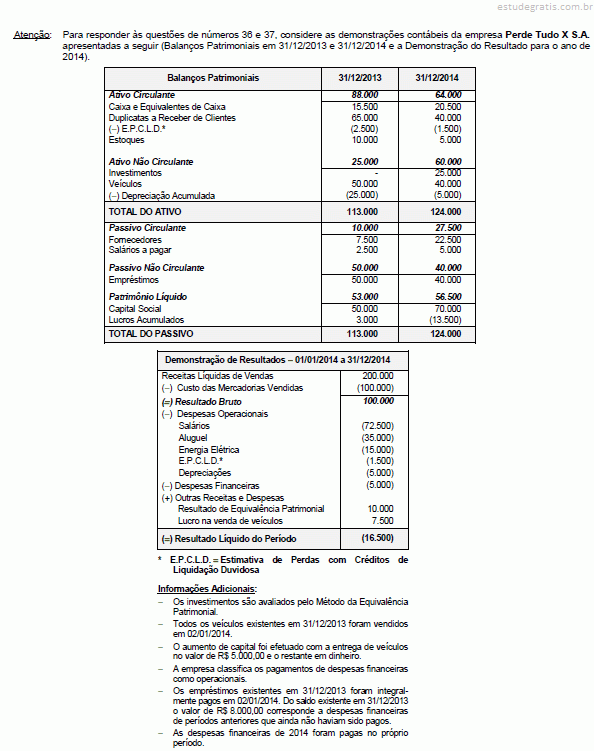
Os valores correspondentes ao caixa consumido ou gerado pelas Atividades de Investimento e pelas Atividades de Financiamento no ano de 2014 foram, respectivamente, em reais,
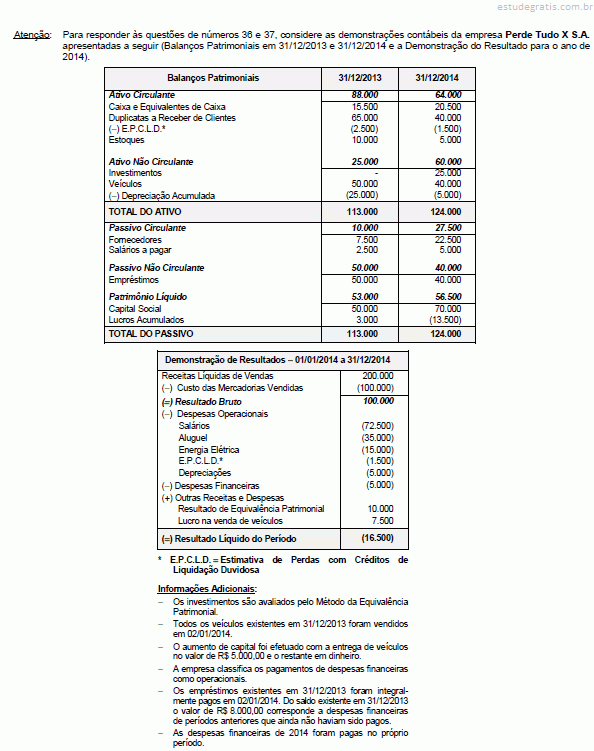
O valor correspondente ao caixa consumido ou gerado pelas Atividades Operacionais no ano de 2014 foi, em reais, Uma empresa comercial adquiriu, em 02/01/2014, estoques no valor total de R$ 250.000,00. O valor dos impostos recuperáveis incluídos no preço de compra era R$ 25.000,00. Durante o ano de 2014 a empresa vendeu 90% deste estoque pelo valor total de R$ 400.000,00, estando incluídos R$ 40.000,00 de impostos sobre a venda. A demonstração do resultado bruto com vendas do ano de 2014 era a seguinte:
Receita Bruta de Vendas ............................................................................................................ 400.000,00
(−) Impostos sobre Vendas .......................................................................................................... (40.000,00)
(=) Receita Líquida de Vendas ....................................................
Considere que a Cia. Imobiliária S.A. seja proprietária de três imóveis com as seguintes características:
− Imóvel 1 – destinado para ser utilizado nas atividades da empresa.
− Imóvel 2 – mantido pela empresa sem a intenção de venda, mas não utilizado em suas atividades.
− Imóvel 3 – mantido pela empresa para futura expansão da fábrica.
Na divulgação do seu Balanço Patrimonial, a empresa deve evidenciar o Imóvel 1, o Imóvel 2 e o Imóvel 3, respectivamente, no grupo do ativo
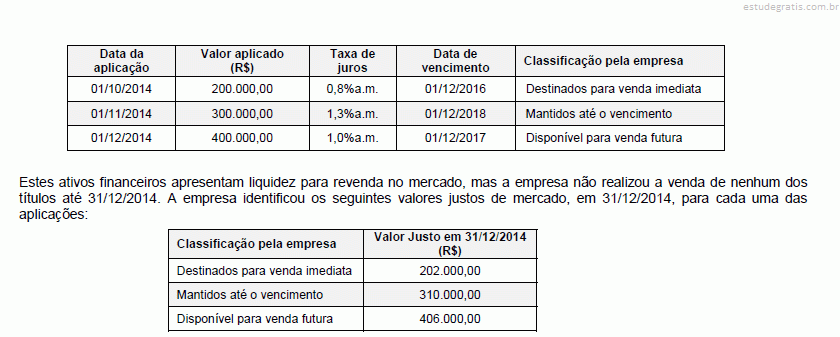
A empresa Caixa Sobrando S.A. realizou diversas aplicações em ativos financeiros durante o 2o semestre de 2014, cujas características são apresentadas na tabela seguinte:

Os valores que deveriam ser evidenciados pela empresa Caixa Sobrando S.A. no seu Balanço Patrimonial de 31/12/2014, para os títulos destinados para venda imediata, para os títulos que serão mantidos até o vencimento e para os títulos disponíveis para venda futura são, respectivamente, em reais,
A empresa Vende de Tudo S.A. realizou, em 01/12/ 2014, as seguintes vendas de mercadorias:
− Venda à vista: R$ 800.000,00
− Venda para receber no longo prazo (15 meses) no valor nominal: R$ 788.871,06
Se a venda efetuada a prazo tivesse sido realizada à vista o valor total das vendas seria R$1.500.000,00. Sabendo-se que a taxa de juros praticada pela empresa nas vendas a prazo é 0,8% ao mês, a empresa Vende de Tudo S.A. reconheceu na Demonstração do Resultado de 2014, especificamente com relação às vendas efetuadas em 01/12/2014,
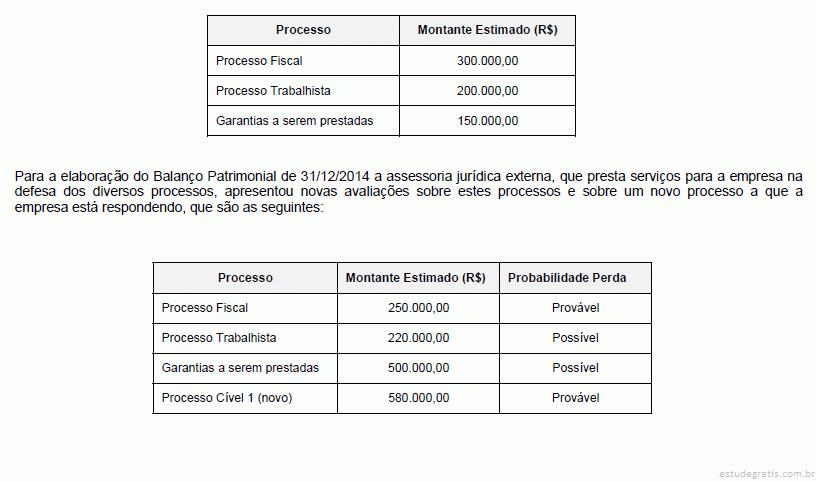
Em 31/12/2013 o Balanço Patrimonial da empresa Descumpridora S.A. apresentou no passivo não circulante a conta Provisões para Riscos com o saldo de R$ 650.000,00, cuja composição é a seguinte:

O valor evidenciado pela empresa Descumpridora S.A. na conta Provisões para Riscos, no Balanço Patrimonial de 31/12/2014, e a variação negativa no resultado de 2014 foram, respectivamente, em reais,
No dia 01/12/2014 uma empresa obteve um empréstimo bancário no valor total de R$ 2.000.000,00 que será liquidado da seguinte forma:
− Principal: pagamento integral em 01/12/2017
− Juros: pagamentos trimestrais, com a primeira parcela vencendo em 01/03/2015
As demais características do empréstimo são as seguintes:
− Taxa de juros contratada: 1,3% ao mês
− Valor dos juros trimestrais: R$ 79.018,39
− Despesas iniciais cobradas pelo Banco (custos de transação): R$ 150.000,00 − A taxa de custo efetivo da operação: 1,57% ao mês
Os valores da despesa com encargos financeiros apropriada no resultado de 2014 e do saldo apresentado no balanço patrimonial em 31/12/2014 para o empréstimo obtido foram, ...
O ponto de equilíbrio contábil da Cia. Industrializa & Vende, em quantidade, é
Sabendo que a Cia. Industrializa & Vende utiliza o Custeio por Absorção, o custo unitário da produção do mês de janeiro de 2015 foi, em reais, No dia 01/12/2013 a empresa Endividada S.A. obteve um empréstimo do exterior no valor total de US$ 1.000.000,00 (um milhão de dólares), para ser pago integralmente (principal e juros) em 01/12/2014. A taxa de juros contratada foi 1% ao mês e as informações sobre as cotações da taxa de câmbio, em várias datas, eram as seguintes:

Com base nestas informações, o valor apresentado no Balanço Patrimonial da empresa Endividada S.A., em 31/12/2013, referente a este empréstimo foi, em reais,
Um equipamento foi adquirido, em 01/01/2012, por R$ 1.200.000,00, com pagamento à vista. A empresa adquirente definiu a vida útil desse equipamento em 10 anos e estimou o valor residual em R$ 120.000,00. Em 01/01/2013, a empresa reavaliou a vida útil do equipamento para 6 anos e o valor residual foi re-estimado para R$ 192.000,00.
Com base nestas informações e sabendo-se que a empresa adota o método das quotas constantes para o cálculo da depreciação, o valor contábil do equipamento apresentado no Balanço Patrimonial da empresa, em 31/12/2014, foi, em reais,
O saldo da conta Intangíveis da empresa Explora Marcas S.A., em 31/12/2013, correspondia a um ativo intangível com vida útil indefinida. O valor contábil deste ativo era R$ 840.000,00 e sua composição era:
− Custo de aquisição: R$ 960.000,00.
− Perda por desvalorização reconhecida em 2012: R$ 120.000,00.
Para a elaboração do Balanço Patrimonial de 31/12/2013, a empresa realizou o teste de recuperabilidade do Ativo (“impairment”) com as seguintes informações disponíveis:
− Valor em uso: R$ 740.000,00.
− Valor justo líquido das despesas de venda: R$ 800.000,00.
Com base nestas informações, o valor contábil apresentado no Balanço Patrimonial da empresa Explora Marcas S.A., em 31/12/2013, foi, em reais,
A Empresa Trovoada S.A. apresentou as seguintes demonstrações contábeis, com os valores expressos em reais:

Sabendo-se que as despesas financeiras somente serão pagas na data de vencimento dos empréstimos existentes em 31/12/2014, que não houve pagamento de empréstimos em 2014, que o terreno foi vendido à vista e os equipamentos foram adquiridos à vista, o fluxo de caixa gerado pelas Atividades Operacionais no ano de 2014 foi, em reais,
A Cia. Adicionadora é uma empresa comercial e apresentou as seguintes informações referentes ao ano de 2013, com os valores expressos em reais:
tributos recuperáveis que estavam incluídos no valor da compra dos produtos comercializados no ano de 2013 foi de R$ 17.500,00, e o valor dos tributos incidentes sobre a receita bruta de vendas do ano totalizaram R$ 60.000,00. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela Cia. Adicionadora no ano de 2013 foi, em reais,
Determinada empresa apresenta os seguintes índices obtidos a partir de suas demonstrações contábeis de 31/12/2013:
− índice de liquidez corrente = 3,00.
− índice de participação de capitais de terceiros em relação aos recursos totais (grau de endividamento) = 60%.
− índice de composição do endividamento = 40%.
Com base nestas informações e sabendo que o Patrimônio Líquido da empresa era R$ 3.000,00, o valor do seu ativo circulante era, em reais,
Durante o ano de 2014 a Cia. 1001 Noites realizou as seguintes aplicações financeiras:

A Cia. 1001 Noites evidenciou, no Balanço Patrimonial de 31/12/2014, o seguinte valor total para as aplicações financeiras, em reais, desconsiderando-se os centavos,
O Balanço Patrimonial de 31/12/2012 apresentava a seguinte composição para o Patrimônio Líquido da Empresa Internacional S.A.:
− Capital Social: ......................................................................................................... R$ 4.000.000,00
− Reserva Legal: ....................................................................................................... R$ 760.000,00
− Reserva Estatutária: ............................................................................................... R$ 200.000,00
− Reserva para Expansão: ......................................................................................... R$ 120.000,00
O Lucro Líquido apurado em 2013 foi R$1.200.000,00 e a empr...
O Patrimônio Líquido contábil da Empresa Riacho Fundo S.A., em 31/12/2012, era R$ 10.000.000,00. A Cia. Grande Rio adquiriu, em 31/12/2012, 40% das ações da Empresa Riacho Fundo S.A., pagando à vista o valor de R$ 6.000.000,00 e passando a ter influência significativa sobre a empresa investida. Sabe-se que na data da aquisição das ações, o valor justo líquido dos ativos e passivos identificáveis da Empresa Riacho Fundo S.A. era R$ 12.000.000,00, e a diferença para o Patrimônio Líquido contábil decorre do valor contabilizado pelo custo e o valor justo de um terreno.
No período de 01/01/2013 a 31/12/2013, a Empresa Riacho Fundo S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
− Lucro líquido de 2014: ...............................................

Com base nestas informações, a empresa reconheceu na Demonstração de Resultados de 2014,
Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue os próximos itens, acerca das variações patrimoniais e das transações no setor público.
As transações I e II decorrem, respectivamente, de operações que aumentam...Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue os próximos itens, acerca das variações patrimoniais e das transações no setor público.
A transação V deve ser registrada como uma variação patrimonial qualitati...Considere que as seguintes transações governamentais tenham sido contabilmente registradas no âmbito da CGE/PI durante o exercício financeiro de 2013:
I recebimento de bem imóvel em doação;
II baixa de máquinas e equipamentos considerados inservíveis;
III pagamento de folha de pessoal empenhada e liquidada no mês anterior;
IV compra de veículo zero quilômetro à vista, para uso nas atividades administrativas;
V registro da depreciação mensal dos móveis e utensílios no ativo imobilizado.
A partir dos registros contábeis apresentados, julgue os próximos itens, acerca das variações patrimoniais e das transações no setor público.
Na transação III, verifica-se que a situação líquida patrimonial será neg...
Com base nas informações e na tabela apresentadas, julgue os itens que se seguem.
A soma dos custos totais dos sabonetes infantis e dos masculinos será de R$ 360.000,00.
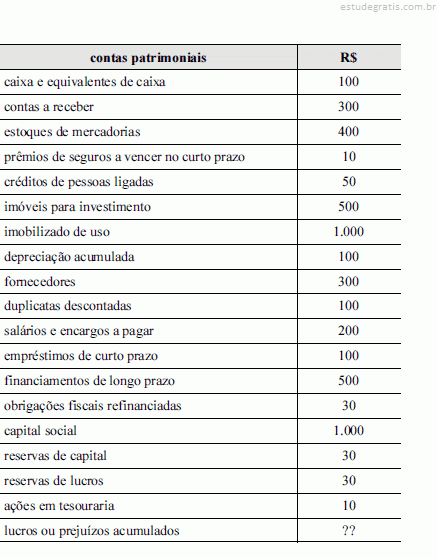
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
Os resultados acumulados são negativos e inferiores a R$ 100.
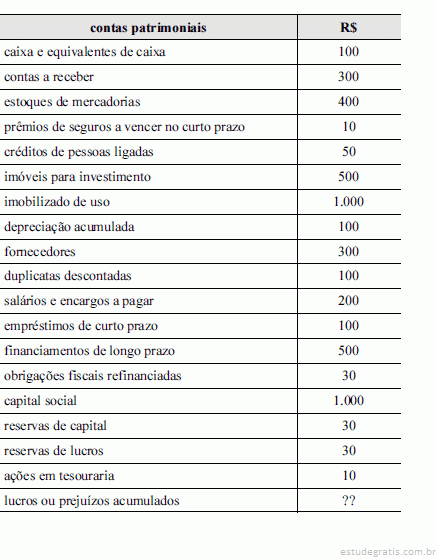
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
Se, após o levantamento dos saldos e antes do encerramento do balanço, for constatada perda de valor recuperável de ativos imobilizados, essa perda deverá ser registrada em conta própria do ativo imobilizado e terá impacto negativo no resultado do exercício.
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
O valor do ativo não circulante é igual a R$ 1.450.
A tabela acima apresenta o rol de contas patrimoniais e respectivos saldos de determinado ente público no encerramento de um exercício social.
Considerando que os saldos registrados na tabela sejam os únicos relevantes para fins de levantamento do balanço patrimonial do exercício, julgue os seguintes itens.
O total da coluna de saldos credores do balancete de verificação das contas listadas é superior a R$ 2.400.A Cia. ABC adquiriu uma patente capaz de lhe gerar entradas líquidas de caixa durante doze anos. Na mesma data, um terceiro assumiu o compromisso de comprar, após seis anos, essa patente da Cia. ABC por um valor equivalente a 50% do valor justo da patente na data em que esta foi adquirida. A Cia. ABC pretende honrar o compromisso assumido e vender a patente conforme o acordado.
A partir dessa situação hipotética, julgue os próximos itens.
A patente deve ter o seu valor contábil integralmente amortizado pela Cia. ABC ao longo dos seis anos.A Cia. ABC adquiriu uma patente capaz de lhe gerar entradas líquidas de caixa durante doze anos. Na mesma data, um terceiro assumiu o compromisso de comprar, após seis anos, essa patente da Cia. ABC por um valor equivalente a 50% do valor justo da patente na data em que esta foi adquirida. A Cia. ABC pretende honrar o compromisso assumido e vender a patente conforme o acordado.
A partir dessa situação hipotética, julgue os próximos itens.
O compromisso de venda futura desobriga a Cia. ABC de efetuar a análise quanto à redução no valor recuperável da patente durante o período em que esta estiver sob o controle da referida companhia.Uma companhia aberta criou expectativa válida de um pagamento extra em dinheiro aos seus empregados em data futura ainda não definida. Esse pagamento independeria da ocorrência de eventos futuros incertos, não totalmente sob o controle da companhia.
A respeito dessa situação hipotética, julgue os itens a seguir.
Nessa situação, trata-se de evento passado que conduz a uma obrigação presente. Assim, caso seja possível estimar de forma confiável o valor da obrigação para com os empregados, um passivo deverá ser reconhecido pela companhia.Uma companhia aberta criou expectativa válida de um pagamento extra em dinheiro aos seus empregados em data futura ainda não definida. Esse pagamento independeria da ocorrência de eventos futuros incertos, não totalmente sob o controle da companhia.
A respeito dessa situação hipotética, julgue os itens a seguir.
A companhia assumiu uma obrigação não formalizada com os empregados e deve considerar esse compromisso como um passivo contingente.Em relação ao Método de Custeio Pleno – RKW, analise os itens a seguir:
I- Em particular, existe o método RKW - Reichskuratorium für Wirtschaftlichtkeit -, que surgiu na Alemanha no começo do século XX e é uma variação do sistema de custeio por absorção integral.
II- Essa diferenciação por absorção integral se dá pelo fato de que o RKW apropria também as despesas financeiras.
III- O RKW não é mais recomendado por sua metodologia de precificação, entretanto, toda vez que uma empresa fixar seus preços com base nos custos, ela estará empregando de alguma forma uma variante desse método.
IV- O método RKW foi criado em uma época e local onde a determinação do lucro era feita pelo governo. O método ficou caracterizado por sua aplicação ser possível soment...
Ainda em relação ao Balanço Patrimonial, analise os itens a seguir:
I- Todas as contas do Ativo encontram-se discriminadas no lado esquerdo do Balanço Patrimonial e são classificadas em ordem decrescente do grau de liquidez dos elementos patrimoniais que representam.
II- Todas as contas do Passivo encontram-se discriminadas no lado direito do Balanço Patrimonial e são classificadas segundo a ordem decrescente de exigibilidade.
III- Já no Patrimônio Líquido (PL) (que faz parte do Passivo), também do lado direito do Balanço Patrimonial, as contas são originadas de recursos próprios, como investimentos feitos pelos proprietários (dinheiro aplicado) para abertura da empresa, por reserva de lucros, prejuízos ou lucros acumulados, etc.
IV- É importante sa...
Situação hipotética: Um auditor independente verificou que as taxas de depreciação utilizadas por uma empresa foram calculadas pelo método das somas dos dígitos. Além disso, o auditor verificou que tal procedimento diferia daquele realizado no último exercício, quando foi adotado o método das quotas constantes, sem evidenciar em notas explicativas.
Assertiva: Diante desses fatos, por se tratar apenas de uma mudança de política contábil, a conduta adequada do auditor independente seria considerar como não relevante a alteração descrita.
Situação hipotética: As seguintes informações constam da demonstração do resultado do exercício da empresa XYZ S.A. referente ao exercício de 2014.

Assertiva: De acordo com esses dados, ao final do exercício de 2014, o lucro bruto apurado pela companhia foi superior a R$ 1.000.000,00 e o resultado anterior aos tributos sobre o lucro correspondeu a um prejuízo superior a R$ 200.000,00.

Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Por meio da análise horizontal, que permite a avaliação de tendência, é correto concluir que as obrigações de longo prazo tiveram um crescimento, desconsiderando a inflação, de 100% de um ano para o outro.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
Se a empresa conseguir negociar com os credores a transformação de dívidas de curto prazo em dívidas de longo prazo, os índices de liquidez corrente e liquidez seca dessa empresa aumentarão, enquanto seu índice de liquidez geral não sofrerá alteração.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
A análise vertical permite concluir que a representatividade dos estoques nos investimentos totais da empresa foi, nos dois períodos contábeis, superior a 30%.
Com base na tabela acima, que apresenta o balanço patrimonial da companhia hipotética ABC, julgue os itens a seguir.
O índice de liquidez geral da empresa, assim como o indicador que revela a relação existente entre capital de terceiros e capital próprio, é maior do que 1,0 nos dois períodos contábeis.
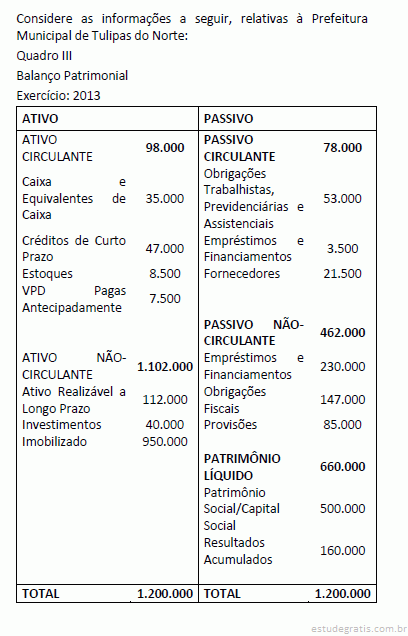
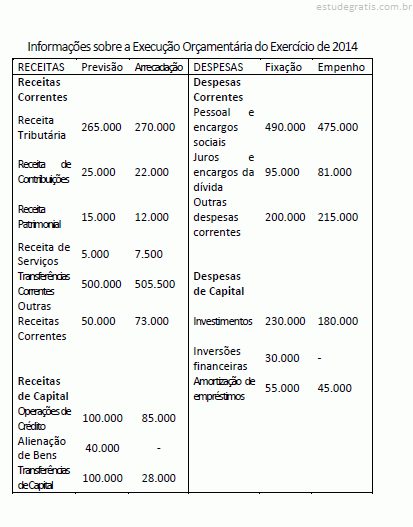
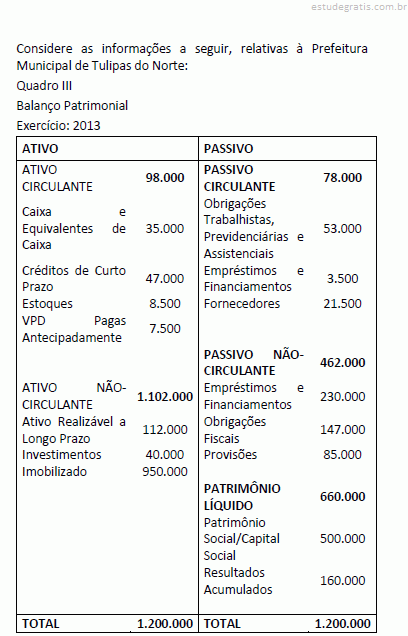
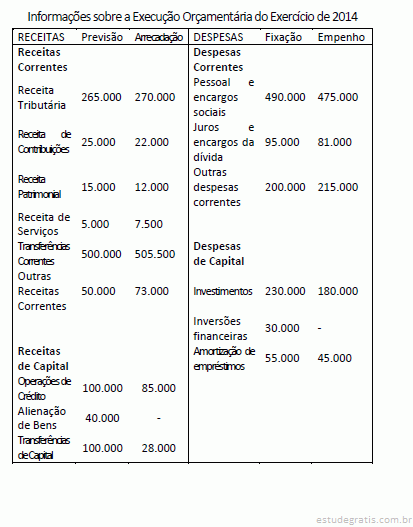
Pode-se afirmar que
Pode-se afirmar que a Prefeitura apresentou: Uma provisão deve ser reconhecida quando:
I. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II. Seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Possa ser feita uma estimativa confiável do valor da obrigação.
Estão corretas as afirmativas
O ativo deve ser classificado como circulante quando satisfizer qualquer dos seguintes critérios:
I. Espera‐se que seja realizado, ou pretende‐se que seja vendido, ou consumido no decurso normal do ciclo operacional da entidade.
II. Está mantido essencialmente com o propósito de ser utilizado, como bem da empresa por período indeterminado.
III. Espera‐se que seja realizado até 13 meses após a data do balanço.
IV. É caixa ou equivalente de caixa.
Estão corretas apenas as afirmativas
De acordo com os Princípios de Contabilidade, associe adequadamente as colunas a seguir.
1. Princípio da Entidade.
2. Princípio da Continuidade.
3. Princípio da Oportunidade.
4. Princípio do Registro pelo Valor Original.
( ) Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
( ) Reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um patrimônio particular no universo dos patrimônios existentes. ...

Considerando as informações da tabela, julgue os itens subsequentes em relação à demonstração dos fluxos de caixa.
O fluxo de caixa gerado pelas atividades operacionais, elaborado pelo método indireto, é inferior a R$ 1.200 mil.
Considerando as informações da tabela, julgue os itens subsequentes em relação à demonstração dos fluxos de caixa.
A variação da demonstração dos fluxos de caixa de 2014 foi de R$ 1 milhão positiva.
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
A diferença entre o lucro operacional líquido do período apurado pelo método do custeio por absorção e o apurado pelo método do custeio variável é inferior a R$ 70 mil.
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
O estoque final de produtos acabados, apurado pelo método do custeio variável, apresenta valor superior a R$ 200 mil.
Determinada empresa incorreu nos custos e nas despesas mostrados acima, em um período em que foram produzidas 25 mil unidades de seu único produto e vendidas 20 mil unidades desse produto, não havendo quaisquer espécies de estoques iniciais nem de estoques finais de produtos em processamento.
Com base nessa situação hipotética e considerando que os dados acima descritos sejam os únicos dados relevantes, julgue os próximos itens.
O custo unitário dos produtos vendidos, pelo método do custeio por absorção, é igual a R$ 45.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A relação entre as fontes de recursos deteriorou-se do ano 1 para o ano 2.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A relação entre passivos onerosos e ativo total foi mais favorável no ano 1.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A margem operacional líquida do ano 2 foi inferior à do ano 1.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
A rentabilidade dos recursos próprios piorou do ano 1 para o ano 2.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
O índice de liquidez geral do ano 1 foi superior ao índice de liquidez geral do ano 2.
Considerando que a tabela acima, cujos valores estão descritos em R$ milhões, tenha sido extraída da contabilidade de determinada empresa ao longo de dois exercícios consecutivos, julgue os itens subsequentes.
O aumento dos ativos de caráter permanente do ano 1 para o ano 2 foi financiado, principal ou exclusivamente, com recursos onerosos de terceiros.

A revisão analítica corresponde a um conjunto de procedimentos comuns nos trabalhos de auditoria, com o objetivo de identificar situações anormais e relevantes nas demonstrações contábeis. Acerca desse conjunto de procedimentos, analise as afirmativas a seguir:
I) A revisão analítica se enquadra como teste de observância realizado principalmente na fase de planejamento da auditoria.
II) O pressuposto básico da revisão analítica é o relacionamento entre elementos econômico-financeiros das demonstrações contábeis.
III) A revisão analítica abrange a natur...


Considere os dados apresentados, a seguir, extraídos das Demonstrações Contábeis de um ente federativo referente ao exercício financeiro de 2014:

Com base nestas informações, é correto afirmar que, em 2014, em milhares de reais,
O capital circulante líquido e o capital de terceiros são, respectivamente, iguais a Uma empresa, ao receber o extrato de sua conta corrente relativo ao mês de janeiro de 2014, constatou algumas divergências em relação ao razão da conta bancos conta movimento mantido pela contabilidade. No procedimento de conciliação bancária, foram encontradas as seguintes divergências:
I a cobrança de uma tarifa de R$ 35 por renovação de cadastro consta do extrato bancário;
II um cheque no valor de R$ 1.500, utilizado para pagamento a fornecedor, não consta do extrato, o que demonstra que ele ainda não foi descontado;
III o cheque emitido por um cliente, no valor de R$ 400, foi devolvido por insuficiência de fundos;
IV foi recebida, por meio de cobrança bancária, uma duplicata no valor de R$ 950 emitida contra um cliente;
V um depósito ...
Uma empresa, ao receber o extrato de sua conta corrente relativo ao mês de janeiro de 2014, constatou algumas divergências em relação ao razão da conta bancos conta movimento mantido pela contabilidade. No procedimento de conciliação bancária, foram encontradas as seguintes divergências:
I a cobrança de uma tarifa de R$ 35 por renovação de cadastro consta do extrato bancário;
II um cheque no valor de R$ 1.500, utilizado para pagamento a fornecedor, não consta do extrato, o que demonstra que ele ainda não foi descontado;
III o cheque emitido por um cliente, no valor de R$ 400, foi devolvido por insuficiência de fundos;
IV foi recebida, por meio de cobrança bancária, uma duplicata no valor de R$ 950 emitida contra um cliente;
V um depósito ...
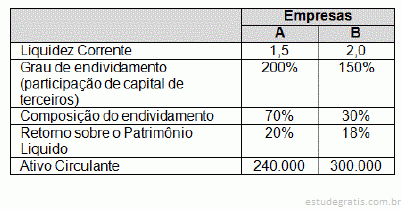
Considere os indicadores das empresas A e B, no quadro a seguir.

Com base nessas informações, é correto afirmar que:
A Cia. Cruzeiro do Norte efetuou o teste de recuperabilidade do valor dos ativos (impairment test) em uma máquina de seu ativo imobilizado, tendo registrado uma perda de valor de R$ 28.000,00. A máquina foi adquirida por R$ 600.000,00. Na ocasião do teste, o percentual de depreciação acumulada da máquina era de 40% do valor depreciável, e a companhia estimou o valor justo da máquina em R$ 325.000,00.
À vista do exposto, é correto afirmar que o valor em uso da referida máquina foi estimado pela companhia como correspondente, em R$, a:
Considere os itens a seguir da fábrica de móveis
• Matéria prima
• Folha de pagamento do escritório
• Folha de pagamento da fábrica
• Energia elétrica da fábrica
• Desgaste mas máquinas do escritório • Material de limpeza do escritório
• Aluguel da fábrica
• Seguros do pessoal da administração
Compõem os custos da fabricação os seguintes itens:
Assinale a alternativa que apresenta o valor total do Balanço Patrimonial. Considere as seguintes informações:
• Capital de terceiros – R$ 250.000,00;
• Custo efetivo do capital de terceiros – 12% a.a.;
• Capital próprio – R$ 350.000,00;
• Custo do capital próprio – 15% a.a.
Com base nos dados apresentados, qual é o custo médio ponderado de capital?
A Cia. Petrópolis apresentou a seguinte movimentação no mês de abril de 2014 em relação à mercadoria X, registrada na ficha de estoque respectiva:

A companhia utiliza o método PEPS (primeiro que entra, primeiro que sai) para avaliação de seus estoques. O valor do seu estoque final em 30.04.2014 correspondeu, em R$, a:
A empresa Predileta S.A., ao analisar os custos do produto Predileto, obteve as seguintes informações:

Com base nas informações obtidas, é possível afirmar que os custos A e B são, em relação à unidade do produto Predileto, respectivamente,
Determinada empresa comercial apresentava as seguintes informações referentes ao primeiro semestre de 2013:

Sabe-se que o valor dos tributos recuperáveis referentes às mercadorias comercializadas no primeiro semestre foi R$ 30.000,00 e, além da obrigação assumida com fornecedores, nenhum gasto adicional foi necessário para colocar as mercadorias em condições de serem vendidas. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela empresa, no primeiro semestre de 2013, foi
O Patrimônio Líquido da Cia. Lucrativa, em 31/12/2011, era constituído pelas seguintes contas com seus respectivos saldos:
− Capital Social: ........................................................... R$ 300.000,00
− Reserva Legal: .......................................................... R$ 60.000,00
− Reserva Estatutária: .................................................. R$ 30.000,00
Em 2012, a Cia. Lucrativa apurou um Lucro Líquido de R$ 50.000,00, cuja destinação deveria seguir o estabelecido em seu estatuto:
− Reserva Legal: constituída nos termos da Lei no 6.404/1976;
− Dividendos obrigatórios: 40% do Lucro Líquido ajustado nos termos da Lei no 6.404/1976;
− Reserva Estatutária: sa...
A empresa Alpha S.A. possuía alguns processos judiciais em andamento, conforme os dados a seguir:

Com base nestas informações, a empresa Alpha S.A. deve, em 30/06/2013, complementar o saldo
Um município apresentou as seguintes informações sobre as operações realizadas no exercício de 2012.
Considerando que o saldo final em espécie do exercício de 2011 era R$ 8.000,00, qual é o valor total dos dispêndios a ser apresentado no Balanço Financeiro?
Um determinado Estado apresentou os seguintes dados referentes ao exercício de 2012.

Qual é o valor da Receita Corrente Líquida do ente no exercício?
Uma determinada empresa apresentou o seguinte Balanço Patrimonial:

Se a empresa adquirir R$ 1.000,00 de mercadorias para revenda a prazo, o índice de liquidez corrente será de
Uma determinada empresa apresentou as seguintes informações sobre custos

Considerando que a empresa adota o Método de Custeio por Absorção e rateia os custos fixos com base na proporção dos custos variáveis totais, o custo unitário dos Produtos A e B será, respectivamente,

Os componentes patrimoniais, após integrados ao patrimônio, podem sofrer variações decorrentes dos seguintes fatores, EXCETO:
Uma determinada empresa apresentou o seguinte Balanço Patrimonial:

De acordo com as informações, os totais das Aplicações de Recursos e do Capital de Terceiros são, respectivamente,
Custo representa o gasto necessário à produção de bens e serviços. De acordo com a classificação dos custos em relação ao volume, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) Custo indireto é aquele que mantém relação direta com o volume de produção, crescendo à medida que o volume de atividades aumenta.
( ) Custo direto é aquele que está diretamente relacionado com o bem ou serviço e pode ser apropriado aos produtos sem rateio.
( ) Custo variável é aquele que só pode ser apropriado aos produtos por meio de rateios, por não estar diretamente relacionado ao bem ou serviço.
( ) Custo fixo é aquele que em determinado período de tempo não sofre variações, devido às alterações no volume de produção.
A sequência está...
Uma determinada empresa iniciou suas atividades em outubro/2013. Em dezembro desse mesmo ano, os saldos das contas apresentavam os seguintes valores:

Com base nos dados apresentados, é correto afirmar que, antes do encerramento do resultado, o Balancete de Verificação da empresa deverá apresentar um total de
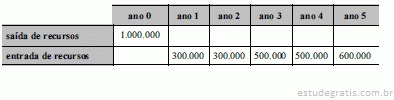
Com base na estimativa de fluxo de caixa de uma indústria, mostrada na tabela abaixo, é correto afirmar que, se a taxa de retorno mínimo exigido for igual a 10%, o valor presente líquido do fluxo de caixa será inferior a R$ 1.200.000.


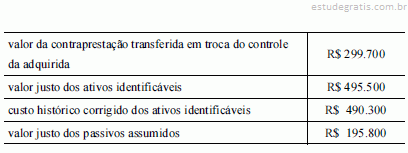
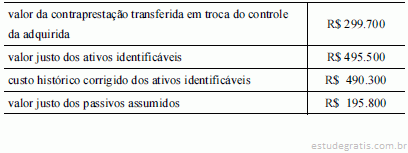
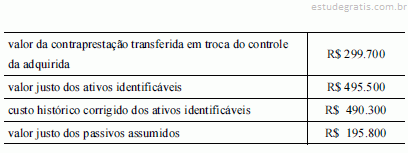
Considerando os dados da tabela acima, julgue os itens subsequentes a respeito da combinação de negócios, fusão, incorporação e cisão.
De acordo com a teoria da contabilidade relativa à combinação de negócios, só há nova entidade econômica se ocorrer alteração do controlador.
Considerando os dados da tabela acima, julgue os itens subsequentes a respeito da combinação de negócios, fusão, incorporação e cisão.
O valor dos ativos líquidos a ser considerado para o cálculo do goodwill é de R$ 495.500,00.
Considerando os dados da tabela acima, julgue os itens subsequentes a respeito da combinação de negócios, fusão, incorporação e cisão.
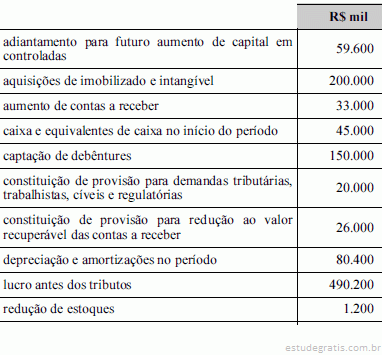
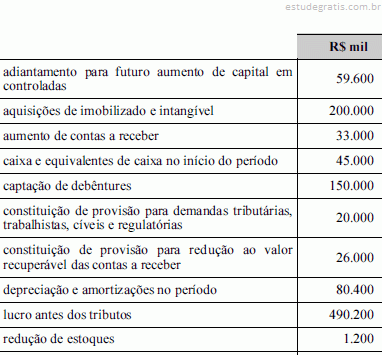
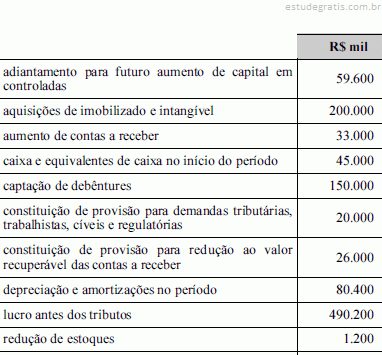
O goodwill identificado na operação é zero.Para a elaboração da demonstração do fluxo de caixa do exercício encerrado em 2013 uma empresa levantou as seguintes informações:
Com base nesse levantamento, julgue os itens a seguir.
O caixa gerado pelas atividades operacionais é superior a R$ 275 milhões.Para a elaboração da demonstração do fluxo de caixa do exercício encerrado em 2013 uma empresa levantou as seguintes informações:
Com base nesse levantamento, julgue os itens a seguir.
No final do período, o saldo da conta caixa e equivalentes de caixa foi menor que no início do período.Para a elaboração da demonstração do fluxo de caixa do exercício encerrado em 2013 uma empresa levantou as seguintes informações:
Com base nesse levantamento, julgue os itens a seguir.
As atividades de financiamento e de investimento consumiram, no referido exercício, mais de R$ 405 milhões.Nos anos de 20X1 a 20X5, consecutivos, uma empresa de telefonia estimou o fluxo de caixa mostrado na tabela abaixo, que inclui as projeções de entradas de caixa advindas do uso contínuo do ativo e as projeções de saídas de caixa, que são necessariamente incorridas para gerar as entradas de caixa e que podem ser diretamente atribuídas — ou alocadas —, em base consistente e razoável, aos equipamentos e meios de transmissão. Essa entidade utiliza uma taxa de desconto antes dos impostos, que reflete as avaliações atuais de mercado acerca do valor do dinheiro no tempo e do risco específico do ativo, igual a 3% a.a.
...

“________________________________ são usuários que possuem duplo interesse nas informações contábeis: primeiramente porque se baseiam nas mesmas para arrecadar tributos; e, em segundo lugar, interessam-se pelos dados econômicos das unidades microeconômicas para que, devidamente agregados e tratados estatisticamente, possam fornecer bases adequadas para análises econômicas.” Assinale a alternativa que completa corretamente a afirmativa anterior.
A Cia. de Barbantes do Centro S/A concretizou uma venda, tendo emitido a fatura, não tendo porém entregue a mercadoria ao cliente.
Analise as afirmativas abaixo em relação ao assunto:
1. O reconhecimento da receita na modalidade de venda na qual a entrega é retardada a pedido do cliente só pode ser aceita se for provável que a entrega será efetuada e as condições de pagamento forem praticas em condições normais.
2. O reconhecimento da receita na modalidade de venda na qual a entrega é retardada a pedido do cliente só pode ser aceita se estiver no estoque do vendedor, identificado e pronto para entrega ao comprador no momento em que a venda é reconhecida e o comprador forneça instruções específicas relacionadas ao adiamento da entrega.
3. O reconhecime...
As vendas da Cia. Floripana de Metalurgia S/A apresentaram um expressivo aumento de 2012 para 2013. Porém as vendas a prazo causam efeitos colaterais, principalmente na área financeira. Sabendo-se que do saldo de clientes de 2012, 20% foram efetivamente recebidos, que as contas a pagar referem-se apenas a fornecedores e que o saldo de 2012 foi totalmente pago, identifique a alternativa correta que indica se há necessidade de captação de recursos para financiar os clientes ou se há folga financeira em função do financiamento por parte dos fornecedores.