João, proprietário de um escritório de perícia e de avaliação atuarial, efetuou diversos pagamentos com cheques da conta-corrente do seu escritório e encaminhou cópias dos cheques e os recibos dos pagamentos para o escritório de contabilidade. Entre os pagamentos incluía-se uma prestação do veículo particular de João que, por estar atrasada, foi paga com juros.
Com base nos princípios fundamentais da contabilidade, assinale a opção correta, acerca dessa situação hipotética.
Analise as afirmativas a seguir sobre escrituração contábil, sistema de contas e regimes contábeis.
I. A contabilidade aplicada ao setor público deve manter um processo de registro apto para sustentar o dispositivo legal do regime da receita orçamentária, de forma a atender a todas às demandas de informações da execução orçamentária.
II. Além do registro dos fatos ligados à execução orçamentária, a contabilidade aplicada ao setor público deve proceder à evidenciação dos fatos ligados à administração financeira e patrimonial, de maneira que os fatos modificativos sejam levados à conta de resultado.
III. A contabilidade aplicada ao setor público deve evidenciar, independentemente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando info...
I aquisição a prazo, em 5/1/X1, de matérias-primas industriais no valor de R$ 5.000;
II liquidação de título de um cliente no valor de R$ 1.000, com juros de R$ 50;
III aquisição à vista, com pagamento por meio de um único cheque, de ferramentas, rações e fertilizantes para uso agrícola.
De acordo com os eventos apresentados acima, julgue os itens subsequentes, a respeito de escrituração contábil.
Apenas o evento I contém os elementos suficientes e essenciais para permitir a escrituração contábil no livro diário.I aquisição a prazo, em 5/1/X1, de matérias-primas industriais no valor de R$ 5.000;
II liquidação de título de um cliente no valor de R$ 1.000, com juros de R$ 50;
III aquisição à vista, com pagamento por meio de um único cheque, de ferramentas, rações e fertilizantes para uso agrícola.
De acordo com os eventos apresentados acima, julgue os itens subsequentes, a respeito de escrituração contábil.
O evento III deverá ser contabilizado por meio de partida de terceira fórmula no livro razão.I aquisição a prazo, em 5/1/X1, de matérias-primas industriais no valor de R$ 5.000;
II liquidação de título de um cliente no valor de R$ 1.000, com juros de R$ 50;
III aquisição à vista, com pagamento por meio de um único cheque, de ferramentas, rações e fertilizantes para uso agrícola.
De acordo com os eventos apresentados acima, julgue os itens subsequentes, a respeito de escrituração contábil.
A escrituração, ato de registrar os fatos contábeis nos livros apropriados, deve ser realizada por meio do método das partidas dobradas.A respeito do Método das Partidas Dobradas, analise as assertivas abaixo.
I. As contas do Ativo aumentam por lançamentos a débito e diminuem por lançamentos a crédito, e representam, em geral, saldo devedor ou nulo.
II. As contas do Passivo aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo credor ou nulo.
III. As contas do Patrimônio Líquido aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo devedor ou nulo.
É correto o que se afirma em
Uma Sociedade Anônima apresentou, nos Balanços encerrados em 2011 e 2012, sua participação na investida H, classificada no Ativo Não Circulante / Investimentos / Avaliados pelo Valor Justo. No encerramento do exercício de 2012, a Assembleia Geral da investida H aprovou a distribuição de dividendos obrigatórios, cabendo à investidora o valor de 50.000,00 a esse título.
Considerando exclusivamente as informações recebidas e as normas contábeis vigentes, a investidora reconheceu tais dividendos, nas suas operações, através do seguinte registro contábil:

Utilizando as técnicas de análise vertical e horizontal para analisar os balanços de 20X1 e 20X2, assinale a alternativa correta.
De acordo com as Normas Brasileiras de Contabilidade, ITG 2000 (Escrituração Contábil), marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) O detalhamento dos registros contábeis é diretamente proporcional à complexidade das operações da entidade e dos requisitos de informação a ela aplicáveis e devem, necessariamente, observar um padrão predefinido.
( ) O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
( ) A escrituração em forma contábil deve conter o valor do registro contábil em moeda corrente do país d...
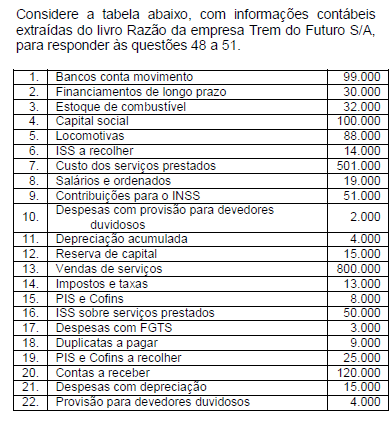
Com base nesses dados, é correto afirmar que, quando o contador da empresa elaborar o balancete de verificação, obterá um total de débitos no valor de Acerca do Sistema Público de Escrituração Digital (SPED), julgue os itens seguintes.
Um dos objetivos do SPED é a atuação integrada dos fiscos federal, estaduais e municipais, possibilitando a uniformização do processo de coleta de dados contábeis e fiscais.
Acerca do Sistema Público de Escrituração Digital (SPED), julgue os itens seguintes.
Para a geração de arquivo do SPED contábil, na tela geradora de arquivo do leiaute, o campo escrituração contábil admite as opções G, R ou C.
Acerca do Sistema Público de Escrituração Digital (SPED), julgue os itens seguintes.
Depois de validada a consistência das informações prestadas mediante o uso do programa validador fornecido pelo SPED, o arquivo digital é assinado por meio de certificado digital, tipo A1 ou A3 e, logo em seguida, transmitido.
No que concerne ao cálculo e escrituração do PIS/PASEP, da COFINS, do imposto de renda das pessoas jurídicas (IRPJ) e da CSLL, julgue os itens consecutivos.
Para as empresas optantes pelo regime tributário de transição (RTT), o livro de apuração do lucro real (LALUR) foi substituído pelo controle fiscal contábil de transição (FCONT).
Observe o conceito a seguir.
Técnica contábil que consiste em registrar, nos livros próprios, todos os acontecimentos que ocorrem na empresa e que modifiquem ou possam vir a modificar a situação patrimonial. Tal conceito define a técnica contábil da(o)As sociedades empresárias utilizam livros comerciais, fiscais e societários determinados pela legislação correspondente nos seus respectivos campos de atuação.
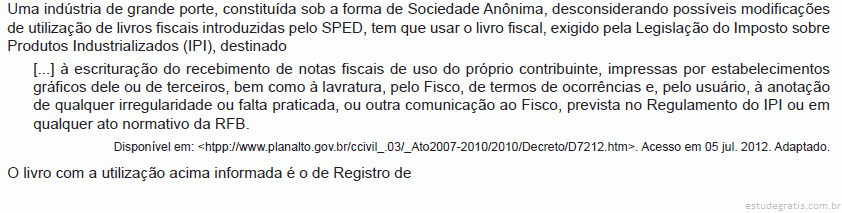
Uma sociedade empresária de grande porte faz o registro contábil dos fatos administrativos, por lançamento, em ordem cronológica rigorosa, no livroConsiderando os aspectos tributários e seus impactos na operação das empresas, julgue os itens a seguir.
Para o cálculo do lucro real, considera-se o lucro líquido do período apurado na escrituração comercial, denominado lucro contábil, que deve ser ajustado pelas adições, exclusões e compensações autorizadas na legislação.
No que se refere à escrituração contábil e ao lançamento contábil, julgue os itens a seguir.
Após a ocorrência de transação comercial, os documentos emitidos servem de base para a análise do contador e para o registro contábil do lançamento, assim como para o posterior controle do livro razão.
No que se refere à escrituração contábil e ao lançamento contábil, julgue os itens a seguir.
De acordo com as normas brasileiras de contabilidade, não se pode corrigir por meio de um único lançamento de complementação o lançamento contábil em que haja inversão entre as contas debitada e creditada e incorreção de valor.
No que se refere à escrituração contábil e ao lançamento contábil, julgue os itens a seguir.
No registro contábil pelo método das partidas dobradas, o destino dos recursos representa o débito e a origem o crédito.
A técnica contábil usada no registro dos fatos contábeis e no controle do patrimônio, e das variações desse patrimônio, através de lançamentos destinados ao registro das operações que o afetam, é a
Em 30/04/2012, o contador de uma determinada empresa fez o seguinte lançamento no Diário:
Duplicatas a Pagar:
a Diversos Pelo pagamento de duplicatas como segue:
a Caixa Valor Líquido 20.000
a Descontos Financeiros
Valor dos descontos obtidos no pagamento 3.000 23.000
Com base nas técnicas de escrituração, no registro efetuado foi utilizada a seguinte fórmula de lançamento:
A pessoa jurídica, além dos livros de contabilidade, previstos em leis e regulamentos, deverá possuir os seguintes livros:
I. para registro de inventário.
II. para registro de entradas (compras).
III. de Apuração do Lucro Real - LALUR.
IV. para registro permanente de estoque, para as pessoas jurídicas que exercerem atividades de compra, venda, incorporação e construção de imóveis, loteamento ou desmembramento de terrenos para venda.
V. de Movimentação de Combustíveis, a ser escriturado diariamente pelo posto revendedor.
Marque a única resposta correta :
Considerando-se as teorias Europeias sobre aspectos de escrituração, bem como o pragmatismo da escola Norte Americana, pode-se concluir que os Débitos, para efeito de escrituração contábil de contas patrimoniais, significam:
Com relação ao imposto sobre a renda de pessoa jurídica (IRPJ) e ao imposto de renda retido na fonte (IRRF), julgue os itens a seguir.
Deve escriturar o livro razão a pessoa jurídica optante do regime de tributação do IRPJ com base no lucro presumido.
Marque a Alternativa que indica os Métodos de Escrituração Contábil:
Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.
Os fatos financeiros e não financeiros relacionados às variações patrimoniais devem ser registrados, processados e evidenciados no subsistema de informações patrimoniais.
A escrituração fiscal digital da contribuição para o PIS/PASEP, da COFINS e da contribuição previdenciária sobre a receita (EFDcontribuições) é um conjunto de escrituração de documentos fiscais e de outras operações e informações de interesse da Secretaria da Receita Federal do Brasil, em arquivo digital. Inclui também o registro de apuração das referidas contribuições, referentes às operações e prestações praticadas pelo contribuinte. Com relação à EFD-contribuições, assinale a opção correta.
O SPED ( Sistema Público de Escrituração Digital) prevê que os livros e documentos que integram a escrituração comercial e fiscal dos empresários e das sociedades empresárias serão emitidos de forma eletrônica e assinados digitalmente pelo contribuinte, por seu representante legal ou por quem a legislação pertinente indicar, seguindo as Normas da ICP- -Brasil, que é um conjunto de entidades, padrões técnicos e regulamentos, elaborados para suportar um sistema criptográfico com base em certificados digitais.
A Certificação Digital garante os três princípios básicos da comunicação segura em ambiente de rede de computador: autenticidade, privacidade e inviolabilidade (segurança).
Com relação à segurança, dentre os principais requi...
Uma sociedade anônima que iniciou suas atividades em março de 2010, sujeita à tributação pelo lucro real e optante pela tributação em bases trimestrais, informou um lucro, no primeiro trimestre/2010, apurado na parte “A” do LALUR, de R$ 300.000,00.
Considerando exclusivamente as informações recebidas e as determinações da legislação tributária vigente, o imposto de renda devido por essa sociedade, em reais, éO Livro de Apuração do Lucro Real (LALUR) é o livro fiscal obrigatório para as pessoas jurídicas, tributadas pelo lucro real, para nele apurarem a base de cálculo do imposto de renda (lucro real) e fazerem o controle dos ajustes realizados na apuração de tal base de cálculo.
Dentre as exclusões controladas, uma é a compensação de prejuízos fiscais, feita no LALUR, na parte
O demonstrativo auxiliar de caráter não obrigatório, que relaciona os saldos das contas remanescentes no diário e razão, imprescindível para testar se o método de partidas dobradas foi obedecido pela escrituração contábil, método pelo qual os débitos devem corresponder à créditos de mesmo valor, cabendo verificar se a soma dos saldos devedores é igual a soma dos saldos credores, e ser levantado mensalmente segundo a NBC T 2.7, unicamente para fins operacionais, não tendo obrigatoriedade fiscal, com suas informações extraídas dos registros contábeis mais atualizados, deve demonstrar o seguinte: saldo inicial, valor creditado mensal, valor creditado acumulado, valor debitado mensal, valor debitado acumulado e saldo final. Caso o demonstrativo seja destinado a us...
Em relação à escrituração contábil, é correto afirmar que as contas
"Ato de escriturar nos livros competentes os fatos administrativos duma azienda. O conjunto dos livros e registros de contabilidade duma azienda." O trecho acima refere-se ao conceito de:
Na Contabilidade, existe um livro atualmente obrigatório, que foi durante muito tempo facultativo, mas que, devido à sua eficiência, é indispensável em qualquer tipo de empresa. Ele consiste no agrupamento de valores em contas de mesma natureza.Trata-se do(a):
A data de operação, a conta a ser debitada, a conta a ser creditada, o histórico da operação e o valor da operação são os requisitos necessários de um(a):
A respeito da escrituração contábil, assinale a alternativa INCORRETA:
Os documentos contábeis em papel podem ser digitalizados e armazenados em meio magnético, desde que assinados pelo responsável da empresa e pelo profissional da contabilidade regularmente habilitado, devendo ser submetidos ao registro público competente.
Esses documentos, digitalizados ou não, comprovam o(s)
A respeito do livro de apuração do lucro real (LALUR), assinale a opção correta.
Em relação às contas e à escrituração contábil, julgue os itens seguintes.
O balanço patrimonial e o de resultado econômico devem ser lançados no livro razão. Ambos têm de ser assinados por técnico em ciências contábeis legalmente habilitado e pelo empresário ou sociedade empresária.
A folha de pagamentos, além de representar as obrigações da empresa para com seus empregados, indica os encargos sociais que deverá suportar. No que diz respeito à escrituração contábil, as despesas com pessoal devem ser contabilizadas periodicamente. Assinale a opção correta, acerca do tratamento contábil dado às folhas de pagamentos.
A substituição dos seguintes livros fiscais:
• Registro de Entradas;
• Registro de Saídas;
• Registro de Apuração de ICMS e de IPI; e
• Registro de Inventário e outro,
é o objetivo da(o)
Os livros utilizados para o registro de todos os fatos ou eventos contábeis são classificados como livros
No que se refere ao livro Diário, analise os seguintes itens:
I – encadernação com folhas numeradas em sequência, tipograficamente;
II – forma mercantil;
III – individualização e clareza;
IV – ausência de intervalos em branco ou de entrelinhas;
V – termo de Abertura;
VI – termo de Encerramento.
São formalidades intrínsecas ao livro Diário APENAS os itens
Considere os livros de escrituração enumerados a seguir.
I – Apuração do Lucro Real (LALUR)
II – Contas-Correntes
III – Controle de Contas a Receber
IV – Registro de Duplicatas
São considerados livros sistemáticos e obrigatórios APENAS os
O Sistema Público de Escrituração Digital (SPED) é a substituição da escrituração em papel pela Escrituração Contábil Digital. A partir do seu sistema contábil, a empresa gera um arquivo digital no formato especificado pela Receita Federal. Tais arquivos podem ser tratados pelos nomes
Analise as afirmativas abaixo sobre as normas para escrituração do Livro Diário.
I – A escrituração do Livro Diário será completa, em idioma e moeda corrente nacionais e em forma mercantil.
II – A escrituração do Livro Diário deve ter indicativo inequívoco do regime de contabilização adotado pela entidade.
III – A escrituração do Livro Diário deve apresentar-se com individuação e clareza, por ordem cronológica de dia, mês e ano.
IV – A escrituração do Livro Diário deve apresentar-se sem intervalos em branco, nem entrelinhas, borrões, rasuras, emendas e transportes para as margens.
Está correto o que se afirma em
Livros auxiliares são aqueles que se destinam ao controle de um determinado componente patrimonial. Embora obrigatórios perante o fisco, alguns livros citados a seguir podem ser utilizados na escrituração contábil como livros auxiliares. Nesse contexto, os chamados Livros Auxiliares são o Livro de Inventário, o
Na alienação de um bem do ativo imobilizado deve ser baixado, na escrituração contábil:
Quanto à natureza dos livros de escrituração, pode-se afirmar que:
I. Livro Caixa, quanto a sua utilidade é auxiliar, quanto a sua natureza é cronológico e quanto à finalidade é obrigatório;
II. LALUR, quanto à utilidade é auxiliar, quanto a sua natureza é sistemático e quanto à finalidade é obrigatório;
III. Diário, quanto a sua utilidade é auxiliar, quanto a sua natureza é cronológico e quanto à finalidade é facultativo;
IV. Razão, quanto à utilidade é principal, quanto a sua natureza é sistemático e quanto à finalidade é obrigatório.
Estão corretas apenas: