Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Com relação a escrituração contábil, indique se as afirmativas são Verdadeiras (V) ou Falsas (F).
( ) A escrituração contábil, emissão de relatórios, peças, análises, demonstrativos e demonstrações contábeis são, por óbvio, atividades privativas do profissional de contabilidade regularmente inscrito no Conselho de Classe .
( ) Quanto à forma, o lançamento contábil em si precisa atender aos seguintes critérios: número de identificação do lançamento; a data do fato contábil; conta devedora; conta credora; histórico que descreva a essência econômica da transação registrada; e o seu valor contábil. No caso de lançamento múltiplo é preciso ainda que haja informação ou referência que permita identificar todos os elementos que integram o mesmo lançamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A pessoa jurídica tributada com base no lucro real deverá manter o livro razão ou fichas utilizadas para resumir e totalizar, por conta ou subconta, os lançamentos efetuados no livro diário. Com relação ao livro razão, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à escrituração, o lançamento que consiste na regularização da conta indevidamente debitada ou creditada com a transposição do registro para a conta adequada é denominado
Considerando que uma empresa efetuou o pagamento de uma duplicata no valor de R$ 30.000,00, com 8% de desconto, assinale a alternativa que apresenta o lançamento contábil dessa transação a ser registrado no livro Diário da empresa.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
A escrituração contábil e a emissão de relatórios, peças, análises, demonstrativos e demonstrações contábeis são de atribuição e de responsabilidade exclusivas do profissional da contabilidade legalmente habilitado. Com base na escrituração contábil assinale a alternativa incorreta:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considerando os conceitos contábeis de ativos e passivos, diante das normas de contabilidade brasileiras, assinale a alternativa que apresenta uma conceituação correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
João, proprietário de um escritório de perícia e de avaliação atuarial, efetuou diversos pagamentos com cheques da conta-corrente do seu escritório e encaminhou cópias dos cheques e os recibos dos pagamentos para o escritório de contabilidade. Entre os pagamentos incluía-se uma prestação do veículo particular de João que, por estar atrasada, foi paga com juros.
Com base nos princípios fundamentais da contabilidade, assinale a opção correta, acerca dessa situação hipotética.
Analise as afirmativas a seguir sobre escrituração contábil, sistema de contas e regimes contábeis.
I. A contabilidade aplicada ao setor público deve manter um processo de registro apto para sustentar o dispositivo legal do regime da receita orçamentária, de forma a atender a todas às demandas de informações da execução orçamentária.
II. Além do registro dos fatos ligados à execução orçamentária, a contabilidade aplicada ao setor público deve proceder à evidenciação dos fatos ligados à administração financeira e patrimonial, de maneira que os fatos modificativos sejam levados à conta de resultado.
III. A contabilidade aplicada ao setor público deve evidenciar, independentemente, os fatos ligados à administração orçamentária, financeira e patrimonial, gerando info...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Escrituração Fiscal Digital das Contribuições – EFD-Contribuições é parte integrante do projeto SPED, que busca promover a integração dos fiscos federal, estaduais, Distrito Federal e, futuramente, municipais, e dos Órgãos de Controle mediante a padronização, racionalização e compartilhamento das informações fiscais digitais, bem como integrar todo o processo relativo à escrituração fiscal, com a substituição do atual documentário em meio físico (papel) por documento eletrônico com validade jurídica para todos os fins. Assim sendo, é correto afirmar que no EFD-Contribuições serão apresentados dados apenas relativos aos seguintes tributos:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração de operações contábeis diversas, julgue os itens subsequentes. Considere que, no dia 20/2/X, um empregado tenha recebido R$ 500,00 como adiantamento de salário e, em 5/3/X, receberá R$ 1.280,00 como salário líquido do mês de fevereiro, com retenção de R$ 220,00 de INSS e sem retenção de IRPF. Nessa situação, não havendo outras movimentações na folha de pagamento desse funcionário relativa ao mês de fevereiro, a empresa deve reconhecer, no dia 28/2/X, uma despesa de salário de R$ 2.000,00 e um passivo de R$ 2.220,00.
A respeito do Método das Partidas Dobradas, analise as assertivas abaixo.
I. As contas do Ativo aumentam por lançamentos a débito e diminuem por lançamentos a crédito, e representam, em geral, saldo devedor ou nulo.
II. As contas do Passivo aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo credor ou nulo.
III. As contas do Patrimônio Líquido aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo devedor ou nulo.
Uma Sociedade Anônima apresentou, nos Balanços encerrados em 2011 e 2012, sua participação na investida H, classificada no Ativo Não Circulante / Investimentos / Avaliados pelo Valor Justo. No encerramento do exercício de 2012, a Assembleia Geral da investida H aprovou a distribuição de dividendos obrigatórios, cabendo à investidora o valor de 50.000,00 a esse título.
Considerando exclusivamente as informações recebidas e as normas contábeis vigentes, a investidora reconheceu tais dividendos, nas suas operações, através do seguinte registro contábil:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
As notas explicativas deverão indicar: 1. os investimentos em outras sociedades, quando relevantes. 2. o aumento de valor de elementos do ativo resultante de novas avaliações. 3. a taxa de juros, as datas de vencimento e as garantias das obrigações a longo prazo. 4. o número, as espécies e as classes das ações do capital social. Assinale a alternativa que indica todas as afirmativas corretas.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Identifique abaixo as afirmativas verdadeiras ( V ) e as falsas ( F ) sobre o princípio do registro pelo valor original. ( ) Os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis, e a atualização monetária representa nova avaliação. ( ) Os componentes do patrimônio devem ser registrados pelos valores do câmbio monetário original, ou seja, da moeda do mundo exterior, se for o caso. ( ) Uma vez integrado no patrimônio, o bem, direito ou obrigação não poderão ter alterados seus valores intrínsecos. Assinale a alternativa que indica a sequência correta, de cima para baixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos aos aspectos inerentes ao grupo contábil do ativo e às suas respectivas contas. O registro contábil dos estoques de uma empresa pelo método do PEPS (primeiro a entrar — primeiro a sair) ocorre quando se utiliza o inventário permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos aos aspectos inerentes ao grupo contábil do ativo e às suas respectivas contas. Na venda a prazo de mercadorias por uma empresa comercial, faz-se o registro a débito da conta de ICMS a recuperar, juntamente com as contas a receber dos clientes.
Uma empresa realizou um pagamento com atraso a um fornecedor de uma dívida registrada no valor de R$380.000,00, pagando, no ato, juros de 3%. Assinale a alternativa que apresenta o lançamento correto do registro contábil pelo desconto das duplicatas.
De acordo com as Normas Brasileiras de Contabilidade, ITG 2000 (Escrituração Contábil), marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) O detalhamento dos registros contábeis é diretamente proporcional à complexidade das operações da entidade e dos requisitos de informação a ela aplicáveis e devem, necessariamente, observar um padrão predefinido.
( ) O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
( ) A escrituração em forma contábil deve conter o valor do registro contábil em moeda corrente do país d...
Retificação de lançamento é o processo técnico de correção de registro realizado com erro na escrituração contábil da entidade e pode ser feito por meio de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Público de Escrituração Digital (SPED), julgue os itens seguintes.
Um dos objetivos do SPED é a atuação integrada dos fiscos federal, estaduais e municipais, possibilitando a uniformização do processo de coleta de dados contábeis e fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Público de Escrituração Digital (SPED), julgue os itens seguintes.
Depois de validada a consistência das informações prestadas mediante o uso do programa validador fornecido pelo SPED, o arquivo digital é assinado por meio de certificado digital, tipo A1 ou A3 e, logo em seguida, transmitido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne ao cálculo e escrituração do PIS/PASEP, da COFINS, do imposto de renda das pessoas jurídicas (IRPJ) e da CSLL, julgue os itens consecutivos.
Para as empresas optantes pelo regime tributário de transição (RTT), o livro de apuração do lucro real (LALUR) foi substituído pelo controle fiscal contábil de transição (FCONT).
Técnica contábil que consiste em registrar, nos livros próprios, todos os acontecimentos que ocorrem na empresa e que modifiquem ou possam vir a modificar a situação patrimonial. Tal conceito define a técnica contábil da(o)
As sociedades empresárias utilizam livros comerciais, fiscais e societários determinados pela legislação correspondente nos seus respectivos campos de atuação.
Uma sociedade empresária de grande porte faz o registro contábil dos fatos administrativos, por lançamento, em ordem cronológica rigorosa, no livro
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os aspectos tributários e seus impactos na operação das empresas, julgue os itens a seguir.
Para o cálculo do lucro real, considera-se o lucro líquido do período apurado na escrituração comercial, denominado lucro contábil, que deve ser ajustado pelas adições, exclusões e compensações autorizadas na legislação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à escrituração contábil e ao lançamento contábil, julgue os itens a seguir.
Após a ocorrência de transação comercial, os documentos emitidos servem de base para a análise do contador e para o registro contábil do lançamento, assim como para o posterior controle do livro razão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à escrituração contábil e ao lançamento contábil, julgue os itens a seguir.
De acordo com as normas brasileiras de contabilidade, não se pode corrigir por meio de um único lançamento de complementação o lançamento contábil em que haja inversão entre as contas debitada e creditada e incorreção de valor.
A técnica contábil usada no registro dos fatos contábeis e no controle do patrimônio, e das variações desse patrimônio, através de lançamentos destinados ao registro das operações que o afetam, é a
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
No que diz respeito à contabilização das receitas e despesas no âmbito do setor público, identifique qual das alternativas abaixo indica, com precisão, o regime adotado pela contabilidade pública brasileira para registro desses eventos, respectivamente.
A pessoa jurídica, além dos livros de contabilidade, previstos em leis e regulamentos, deverá possuir os seguintes livros:
I. para registro de inventário.
II. para registro de entradas (compras).
III. de Apuração do Lucro Real - LALUR.
IV. para registro permanente de estoque, para as pessoas jurídicas que exercerem atividades de compra, venda, incorporação e construção de imóveis, loteamento ou desmembramento de terrenos para venda.
V. de Movimentação de Combustíveis, a ser escriturado diariamente pelo posto revendedor.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considerando-se as teorias Europeias sobre aspectos de escrituração, bem como o pragmatismo da escola Norte Americana, pode-se concluir que os Débitos, para efeito de escrituração contábil de contas patrimoniais, significam:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.
Os fatos financeiros e não financeiros relacionados às variações patrimoniais devem ser registrados, processados e evidenciados no subsistema de informações patrimoniais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A escrituração fiscal digital da contribuição para o PIS/PASEP, da COFINS e da contribuição previdenciária sobre a receita (EFDcontribuições) é um conjunto de escrituração de documentos fiscais e de outras operações e informações de interesse da Secretaria da Receita Federal do Brasil, em arquivo digital. Inclui também o registro de apuração das referidas contribuições, referentes às operações e prestações praticadas pelo contribuinte. Com relação à EFD-contribuições, assinale a opção correta.
O SPED ( Sistema Público de Escrituração Digital) prevê que os livros e documentos que integram a escrituração comercial e fiscal dos empresários e das sociedades empresárias serão emitidos de forma eletrônica e assinados digitalmente pelo contribuinte, por seu representante legal ou por quem a legislação pertinente indicar, seguindo as Normas da ICP- -Brasil, que é um conjunto de entidades, padrões técnicos e regulamentos, elaborados para suportar um sistema criptográfico com base em certificados digitais.
A Certificação Digital garante os três princípios básicos da comunicação segura em ambiente de rede de computador: autenticidade, privacidade e inviolabilidade (segurança).
Com relação à segurança, dentre os principais requi...
Uma sociedade anônima que iniciou suas atividades em março de 2010, sujeita à tributação pelo lucro real e optante pela tributação em bases trimestrais, informou um lucro, no primeiro trimestre/2010, apurado na parte “A” do LALUR, de R$ 300.000,00.
Considerando exclusivamente as informações recebidas e as determinações da legislação tributária vigente, o imposto de renda devido por essa sociedade, em reais, é
O Livro de Apuração do Lucro Real (LALUR) é o livro fiscal obrigatório para as pessoas jurídicas, tributadas pelo lucro real, para nele apurarem a base de cálculo do imposto de renda (lucro real) e fazerem o controle dos ajustes realizados na apuração de tal base de cálculo.
Dentre as exclusões controladas, uma é a compensação de prejuízos fiscais, feita no LALUR, na parte


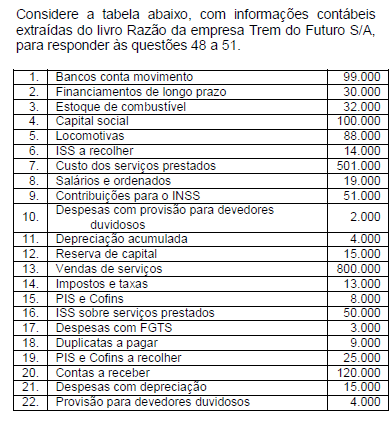 Com base nesses dados, é correto afirmar que, quando o contador da empresa elaborar o balancete de verificação, obterá um total de débitos no valor de