311 Q208149
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. No inventário periódico, a conta CMV é debitada pelos valores do estoque inicial e do saldo das compras do período, e creditada pelo valor do estoque final, apurando-se, dessa forma, o saldo que representará o valor correto do CMV no período.
312 Q208147
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A escrituração contábil e a emissão de relatórios, peças, análises e mapas demonstrativos e demonstrações contábeis são de atribuição e responsabilidade exclusivas de contabilista legalmente habilitado.
313 Q208146
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. No diário, serão lançadas em ordem cronológica, com individuação, clareza e referência ao documento probante, todas as operações ocorridas, incluídas as de natureza aleatória, e quaisquer outros fatos que provoquem variações patrimoniais. É inadmissível, em qualquer situação, a escrituração do diário por meio de partidas mensais, bem como a escrituração resumida ou sintética do diário, com valores totais.
314 Q208144
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A entidade deve manter um sistema de escrituração uniforme de seus atos e fatos administrativos, por meio de processo manual, mecanizado ou eletrônico, que deve ser executada em idioma e em moeda corrente nacionais; em forma contábil; em ordem cronológica de dia, mês e ano; com ausência de espaços em branco, entrelinhas, borrões, rasuras, emendas ou transportes para as margens; e com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos e a práti...
315 Q208143
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A terminologia utilizada na escrituração deve ser clara, concisa, e expressar o verdadeiro significado das transações, não sendo, portanto, permitido o uso de códigos e(ou) abreviaturas nos históricos dos lançamentos.
316 Q208142
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à conciliação contábil, análise de contas e inventário, julgue os itens a seguir.

O inventário é de suma relevância para a elaboração do balanço patrimonial e deve ser feito antes dos procedimentos de encerramento das contas de resultado e do levantamento do balancete final. É importante lembrar que a existência dos bens físicos deve ser conciliada com o balancete analítico. Depois disso, pode-se dar continuidade aos procedimentos de encerramento do exercício social.

317 Q208141
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

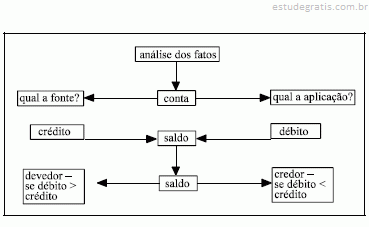
O esquema abaixo resume o processo pelo qual uma escrituração deve ser feita.

318 Q208140
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

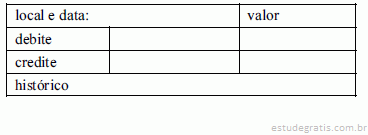
A ficha abaixo corresponde a um modelo para escrituração no livro razão.

319 Q208139
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

A junção de diversos lançamentos de primeira fórmula em uma só partida caracteriza o lançamento de quarta fórmula.

320 Q208137
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

O método atualmente utilizado para registro contábil é o das partidas dobradas. Entende-se por partida o registro de um fato ou vários fatos patrimoniais em forma contábil, que tem como elementos essenciais a conta debitada, o valor, o histórico, o local e a data.

321 Q208135
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

Em contabilidade, o lançamento corresponde ao registro dos fatos administrativos ou contábeis. Para atingir a perfeição, o lançamento deve apresentar clareza, exatidão, propriedade descritiva e intitulativa.

322 Q208134
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à escrituração, julgue os itens que se seguem.

Para que a contabilidade exerça a função de escrituração, é necessária a utilização de um método próprio denominado método das partidas simples, ou seja, para cada débito, existirá um crédito correspondente.

323 Q208133
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.

A conta de mercadorias é classificada no ativo circulante e representa os produtos da entidade destinados à venda. Ao ingresso de produtos no estoque, esse título deverá ser debitado e, na saída de produtos, deverá ser creditado — trata-se de saldo da conta devedor. Esse é um exemplo de função e de funcionamento de conta do ativo.

324 Q208131
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.

Para que a contabilidade seja eficaz em sua escrituração, basta um sistema computadorizado detalhado e planejado de forma a atender os objetivos propostos. O termo plano de contas é substituído pela expressão elenco de contas quando é utilizado por sistemas informatizados, pois as regras de funcionamento das contas são definidas no computador.

325 Q208129
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que a contabilidade atinja seu fim, é necessário o controle dos fenômenos ocorridos nas entidades. Uma escrituração eficaz depende da boa definição do plano de contas. Com relação ao plano de contas, julgue os itens subseqüentes.

Um elenco de contas deve possuir codificação adequada para a identificação dos fenômenos e grau de detalhamento que possibilite ao gestor acessar informações que julgue necessárias e que facilite o trabalho de escrituração.

326 Q208127
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.

Considerando a situação hipotética apresentada, julgue os itens a seguir.

Considere que o lançamento do dia 20 foi feito a menor: uma despesa de R$ 890,00 paga à vista foi lançada pelo valor de R$ 390,00. Nessa situação, um lançamento de complementação poderá retificar o erro, desde que o novo histórico esclareça o motivo da retificação, a data e a localização do lançamento de origem.

327 Q208126
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.

Considerando a situação hipotética apresentada, julgue os itens a seguir.

Considere que o histórico do lançamento 207 indicou a compra de um automóvel, quando o item adquirido à vista foi uma mesa. As contas debitadas e creditadas, bem como o valor da operação estão corretos. Nesse caso, o erro é irrelevante e não exige retificação, porque os elementos essenciais da partida foram preservados.

328 Q208124
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.

Considerando a situação hipotética apresentada, julgue os itens a seguir.

Suponha que no registro da compra de um automóvel, Gisele inverteu as contas, a débito de banco e a crédito de veículos. Para retificar o lançamento, seria correto que a conta veículo fosse debitada duas vezes pelo valor de custo do bem.

329 Q208122
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Gisele, inexperiente em rotinas contábeis, é a nova funcionária do escritório de contabilidade Conta Certa, que ainda não implantou sistema contábil informatizado. A escrituração contábil é conferida semanalmente pelo contador.

Considerando a situação hipotética apresentada, julgue os itens a seguir.

Há situações em que os créditos de fornecedores podem ser corretamente feitos no livro Diário Auxiliar de Fornecedores.

330 Q208103
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis e seus reflexos na estrutura patrimonial, julgue os itens a seguir.

Quando se faz registro de despesa de pessoal superestimada, a base de cálculo do imposto de renda é subestimada.

331 Q207960
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à destinação do resultado, na forma disposta pela legislação brasileira, julgue os itens que se seguem.

As participações nos lucros atribuídas a terceiros, não relativas ao investimento dos acionistas, devem ser registradas como despesas da empresa, antes de se apurar o lucro líquido do exercício. A base de cálculo legal para apuração, porém, é o lucro líquido, antes do imposto de renda e da contribuição social, e antes das participações, deduzido do eventual saldo de prejuízos acumulados.

332 Q207958
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da consolidação de demonstrações financeiras e das operações de fusão, cisão e incorporação de empresas, em conformidade com as disposições das normas societárias e fiscais vigentes no Brasil, julgue os itens que se seguem.

Se a companhia tiver debêntures em circulação, a operação de incorporação, fusão ou cisão só terá validade se houver a prévia autorização dos debenturistas em assembléia convocada especialmente para essa finalidade, ou se lhes for assegurado o resgate das debêntures de que forem titulares no prazo mínimo de seis meses.

333 Q207955
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A legislação do imposto de renda determina que todos os lucros ou dividendos recebidos de participação societária devem ser levados a resultado para constituição da base de cálculo do tributo devido.

334 Q207953
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

As aplicações de recursos em fundos de incentivos fiscais, originadas de destinações de parte do imposto de renda, devem ser classificadas no circulante ou no realizável a longo prazo, de acordo com o prazo de realização desses investimentos.

335 Q207951
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.

A provisão para créditos de liquidação duvidosa, constituída mediante a aplicação de um determinado percentual sobre o montante das duplicatas a receber, é inteiramente dedutível para fins de apuração do imposto de renda e da contribuição social, desde que seja apurada de acordo com critérios técnicos que reflitam a expectativa real de perdas com devedores duvidosos.

336 Q207940
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Atente para as seguintes itens, considerando-os na ordem rigorosa de sua apresentação:

1 - Data de operação;

2 - Conta a ser debitada;

3 - Conta a ser creditada;

4 - Histórico da operação;

5 - Valor da operação, em dinheiro.

Tais itens representam os requisitos necessários:

337 Q207924
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.

Os lucros auferidos no exterior, por intermédio de filiais ou sucursais, controladas ou coligadas, serão adicionados ao lucro líquido, para a determinação do lucro real correspondente ao balanço levantado no dia 31 de dezembro do ano-calendário em que tiverem sido disponibilizados para a pessoa jurídica domiciliada no Brasil.

338 Q207896
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.

O valor correspondente ao ICMS sobre o frete de mercadorias adquiridas deverá ser incorporado ao estoque do comprador quando o comprador adquirir a mercadoria para revenda e pagar pelo frete.

339 Q207894
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.

Uma distribuidora (consignante) envia para o comerciante (consignatário) 1.000 unidades de um produto, em consignação, cujo custo unitário é R$ 100,00 por R$ 300.000,00 com ICMS de 17%. O registro na consignante, será:

-D produtos em consignação                    R$ 300.000

-C ICMS - conta-corrente                       R$ 51.000

-C estoque                                               R$ 100.000

-C lucros a realizar                                   R$ 149.000

340 Q207893
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.

O ICMS calculado sobre o desconto financeiro, que é concedido posteriormente à entrega dos produtos para compensar defeitos, será devolvido ao comprador.

341 Q207891
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da escrituração de operações tributárias, julgue os itens subseqüentes.

A contribuição social sobre o lucro é um tributo exclusivamente direto e seu registro independe da existência de lucro no período. O lançamento no diário será feito como segue.

►D contribuição social do período

►C provisão para contribuição social

342 Q207889
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.

Para o IRPJ, os custos e despesas que excederem os limites ou parâmetros fixados serão adicionados ao lucro apurado na demonstração do resultado do exercício (DRE) por meio de registros, cálculos e demonstrações no livro de apuração do lucro real (LALUR).

343 Q207873
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.

Os livros obrigatórios de uma empresa comercial incluem o balanço patrimonial, que registra as contas de ativo, passivo e patrimônio líquido.

344 Q208066
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.

O livro de inventário é de escrituração obrigatória para as empresas comerciais e industriais com obrigação de manter a contabilidade para atender a necessidades fiscais.

345 Q208064
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.

O livro caixa é de escrituração obrigatória para todas as empresas.

346 Q208061
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.

O livro diário é de escrituração facultativa para as empresas que não possuem atividade comercial ou industrial.

347 Q208059
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a livros obrigatórios e facultativos e registros contábeis, julgue os itens abaixo.

Considerando apenas os aspectos societários, o livro razão é de escrituração obrigatória para as empresas obrigadas a manter registros contábeis em condições permanentes.

348 Q208028
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a alternativa CORRETA.

349 Q208026
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Todas as alternativas abaixo estão corretas, EXCETO:

350 Q207979
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Aponte a formalidade que NÃO se aplica ao Livro Diário:

351 Q207936
Contabilidade Privada
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)

No tocante à escrituração contábil, é correto afirmar que:

352 Q561643
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda acerca de contabilidade, julgue os itens que se seguem.

Por meio da escrituração, são feitos os registros, nos livros próprios, de todos os fatos que provocam modificação no patrimônio da entidade.

353 Q208182
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.

Uma mercadoria cujo valor de venda líquida tenha de ser R$ 100,00 terá como preço de venda R$ 125,00, caso o ICMS a ser incluído no preço seja de 25%.

354 Q208085
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Na data x1 o estabelecimento industrial E1, situado no Estado do Pará, deu saída a mercadoria, para fins de demonstração, para o estabelecimento comercial E2 situado no mesmo Estado. Decorridos 45 dias e sem que a mercadoria retornasse a E1, sua propriedade foi transmitida a E2. (Não se trata de operação isenta ou não tributável). Considerando a situação descrita, assinale a opção que contém uma proposição incorreta.

355 Q208083
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a contabilidade geral, julgue os itens a seguir.

A contabilidade depende de um plano para a sua escrituração, que é um conjunto de contas compatível com as necessidades de registro das transações da empresa em que cada conta deve ter uma função e as condições de funcionamento (quando deve ser debitada e creditada).

356 Q208077
Contabilidade Privada
Ano: 2002
Banca: FJG

A Cia. VERACRUZ S/A, optante pela tributação pelo lucro real, no final do 1º trimestre de 2001, levantou as seguintes informações, já contabilizadas :

- lucro líquido antes da provisão para o imposto de renda,

apurado na conta de resultado ................................................... 120.000

- despesas apropriadas e não dedutíveis ...................................... 15.000

- contribuições e doações feitas, além dos limites legais .............. 10.000

- excesso de retirada dos administradores .................................... 15.000

-ganho por equivalência patrimonial em investimentos ............... 50.000

- dividendos recebidos de empresas coligadas ............................ 8.000

Sabendo-se que no exercíc...

357 Q208075
Contabilidade Privada
Ano: 2002
Banca: FJG

A Empresa Comercial Ltda. apresentava, em 31/12/2000, um estoque de 30 unidades de mercadorias para revenda ao custo unitário de R$ 125. Durante o mês de janeiro de 2001, a Empresa realizou as seguintes operações:

10/01 - adquiriu 90 unidades no valor total de R$ 15.750, com ICMS à alíquota de 12%;

22/01 - vendeu 60 unidades ao preço unitário de R$ 375, com ICMS, destacado na nota fiscal, de R$ 4.500;

31/01 - recebeu, em devolução, pelo cliente, 15 unidades das mercadorias vendidas em 22/01.

Sabendo-se que a Empresa utiliza o inventário permanente e adota o método PEPS para avaliação dos estoques, a alternativa que contém, respectivamente, o valor do estoque e o resultado com mercadorias, em 31/01/2001, é:

358 Q208055
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.

A escrituração contábil é responsabilidade exclusiva do contabilista legalmente habilitado, que, para gerar informações contábeis confiáveis, realiza a escrituração contábil considerando exclusivamente a documentação contábil de origem externa (proveniente de terceiros).

359 Q208053
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda acerca de contabilidade, julgue os itens que se seguem.

Em uma sociedade por ações, o livro contas-correntes é de escrituração obrigatória e deve referir-se apenas aos registros de transações com partes relacionadas.

360 Q207949
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem.

Com a pequena reforma tributária prevista na Medida Provisória n.º 66, de 29/8/2002, a contribuição para o PASEP deverá deixar de ser um tributo cumulativo, para ser não-cumulativo, e haverá elevação da sua alíquota incidente sobre a receita.

361 Q207947
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem.

O ICMS, a COFINS e o IRRF não podem ter como base de cálculo a receita bruta da empresa.

362 Q207945
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem.

Nas empresas que pagam imposto de renda com base no lucro real, as provisões para contingências são despesas nãodedutíveis na sua formação, sendo, por isso, adicionadas na apuração do lucro real, para exclusão no pagamento ou reversão para receita. Esse mesmo critério é aplicável à apuração da base de cálculo da contribuição social sobre o lucro líquido.

363 Q207871
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade geral.

O livro diário não é obrigatório para atividades de serviços, enquanto o livro razão é obrigatório para companhias abertas.

364 Q208037
Contabilidade Privada
Ano: 2001
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Uma partida de diário contém:

365 Q208188
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale, abaixo, a opção que não se enquadra no complemento da frase:

"A companhia deve ter, além dos livros obrigatórios para qualquer comerciante, os seguintes, revestidos das mesmas formalidades legais:

366 Q208010
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

São formas alternativas de se corrigir erro de valor a menor na escrituração do Livro Diário:

367 Q208008
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Com relação ao Livro Razão, marque a alternativa INCORRETA:

368 Q208006
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Indique a alternativa que contempla uma formalidade extrínseca do Livro Diá-rio:

369 Q208004
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

NÃO é processo de escrituração:

370 Q207927
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Através do Livro de controle do ICMS, se apurou o valor de R$ 14.000,00 de ICMS devido pelas vendas efetuadas durante o exercício e de R$ 10.000,00 de ICMS decorrente das compras efetuadas a seus fornecedores durante o mesmo exercício. Na Demonstração do Resultado do Exercício, o Contabilista fará constar:

371 Q207925
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Recentemente o governo adotou novas medidas com relação à tributação da CPMF, nas trocas de investimento, criando a conta-investimento. Dentro das características divulgadas desta nova conta, assinale com "V" as proposições verdadeiras e com "F"  as falsas.

( ) A isenção da CPMF, na transferência de recursos entre as aplicações de um mesmo titular, só ocorrerá dentro de uma mesma instituição.

( ) Só ficam fora dessa isenção de CPMF a compra e a venda de ações, já livres de contribuição.

( ) Para que se obtenha o benefício da isenção de CPMF, a abertura da conta-investimento será obrigatória a partir de 1º de agosto de 2004.

( ) A alteração vai favorecer os pequenos e médios investi...

372 Q207919
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Os bens que formam o patrimônio do Estado podem ser classificados segundo dois critérios: jurídico e contábil. De acordo com o critério contábil, os prédios e terrenos de uso civil são classificados segundo sua utilização com o objetivo de possibilitar a escrituração, como