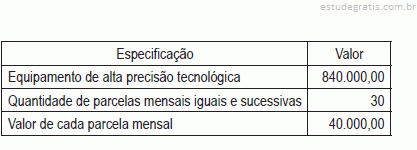
A companhia U, para aumentar sua produtividade, fez uma operação de arrendamento de um equipamento de alta tecnologia, devidamente qualificada e classificada como arrendamento mercantil financeiro, de acordo com todos os parâmetros das normas e legislação pertinente, como segue:

Considere apenas as informações recebidas e os procedimentos técnico-conceituais contábeis para registrar essa operação de arrendamento mercantil financeiro.
Nesse contexto, o registro contábil dessa operação irá provocar, no balanço da arrendatária (Companhia U), o aumento, em reais, de
Suponha-se que o responsável pela escrituração tenha se equivocado ao efetuar o lançamento a seguir, pois, na realidade, a compra se deu a prazo.
D – Equipamentos
C – Bancos – C/Movimento
Nesse caso, a retificação terá de ser efetuada mediante um estorno, invertendo-se o lançamento feito erroneamente.
A Escrituração Contábil Digital (ECD), parte integrante do SPED, objetiva substituir a escrituração em papel pela escrituração transmitida via arquivo digital dos livros contábeis nela estabelecidos.
Nesse contexto, a data limite para a transmissão anual da Escrituração Contábil Digital (ECD) ao Sistema Público de Escrituração Digital (SPED), excluídas as situações especiais, é o ano seguinte ao do ano-calendário a que se refere a escrituração, até o último dia útil do mês de
Julgue os itens a seguir, relativos à elaboração e apresentação de relatórios contábeis diversos.
I O conjunto completo de demonstrações contábeis das entidades comerciais deve ser elaborado de acordo com o regime de competência.
II As demonstrações contábeis das entidades devem ser apresentadas ao menos anualmente e de forma comparativa.
III Realizáveis a longo prazo, investimentos e intangível compõem o ativo não circulante.
Assinale a opção correta.
O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis. Sobre a escrituração contábil, analise as seguintes afirmativas:
I - Os documentos em papel podem ser digitalizados e armazenados em meio magnético, desde que assinados pelo responsável pela entidade e pelo profissional da contabilidade regularmente habilitado, devendo ser submetidos ao registro público competente.
II - Lançamento de estorno é aquele que promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do registro para a conta adequada.
III - O registro contábil deve conte...
Considere a situação a seguir.
Cláudio chegou do almoço e logo despachou para o terceiro andar as notas fiscais, os orçamentos, as duplicatas e os cheques que já haviam passado pelo protocolo. Em seguida, levou pessoalmente um memorando para ser copiado e afixado nas salas de reuniões. Com base na situação apresentada, analise as afirmativas a seguir referentes ao tema documentação empresarial.
I. O trecho apresentado destaca as correspondências internas e a documentação jurídica.
II. Os tipos de documentação destacadas no trecho são os documentos contábeis, documentos fiscais e a correspondência interna.
III. A situação narrada apresenta somente documentos classificados como correspondências externas.
Está(ão) correta(s) a(s) afirmativa(s):
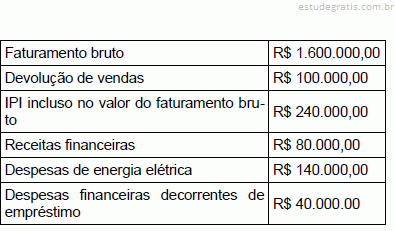
As informações a seguir foram extraídas da escrituração contábil da Empresa Comercial “XXX”, tributada pelo lucro real, no exercício de 2016:

O valor do PIS devido (a recolher), no regime de incidência não cumulativa, corresponde a
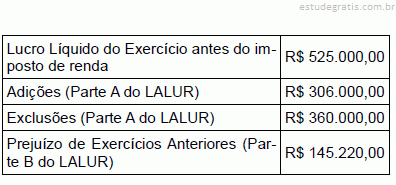
As informações a seguir foram extraídas do Livro de Apuração do Lucro Real (LALUR) da Companhia “XXX”, referentes ao ano-calendário de 2016.

Considerando a alíquota de compensação máxima de prejuízos fiscais, o valor da base de cálculo do imposto de renda devido pela Companhia “XXX” é de
A Escrituração Contábil Digital (ECD) é uma das partes do projeto SPED, com o objetivo básico de promover a substituição da escrituração em papel pela escrituração eletrônica transmitida via arquivo.
Nos termos da legislação vigente para o SPED (art. 3o da Instrução Normativa RFB no 1.420/2013), são obrigadas a adotar a ECD, em relação aos fatos contábeis ocorridos a partir de 1o de janeiro de 2014, as
Uma Sociedade Empresária optante pelo lucro real não conseguiu validar, perante a autoridade fiscal, a sua escrituração contábil pela falta dos lançamentos no livro diário.
Nessa situação, ela deverá ser tributada pelo
A empresa Lua Azul Ltda. elaborou sua folha de pagamento de junho, com pagamento previsto para o quinto dia útil do mês de julho. A folha continha as seguintes informações:

O registro contábil dessa folha resultará em um aumento no passivo no valor de:
Na operação de desconto de título de crédito, quando o aceitante não pagar o título descontado, a empresa que se beneficiou do desconto deverá efetuar um lançamento do tipo
D Clientes
C Bancos C/Movimento.