411 Q193005
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

A energia elétrica que não pode ser identificada como referente a algum produto específico, mesmo que o valor mensal se altere constantemente, deverá ser classificada, na contabilidade de custos, como custo:
412 Q192980
Contabilidade Privada
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A empresa Corta Custos ao longo do ano apurou os dados listados a seguir (ton = tonelada). Com base nesses dados, o resultado da empresa é:

vendas no ano 1.000/ton

custos fixos de produção                     $ 150.000

custos variáveis de produção                $ 125/ton

despesas fixas                                       $ 42.000

 despesas variáveis

      impostos                                              $ 10/ton

      taxas                                                    $ 5/ton

 propaganda                                          $ 2/ton

 preço de venda                                     

413 Q192969
Contabilidade Privada
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

Os elementos básicos do custo de fabricação estão CORRETAMENTE indicados em:

414 Q192967
Contabilidade Privada
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

Numa indústria, são considerados como material direto:

415 Q192933
Contabilidade Privada
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Considere as informações fornecidas abaixo para resolver as questões de números 31 a 36.

A empresa Comercial Alvorada, em um determinado período, identifica no seu balancete de verificação os seguintes saldos finais em suas contas:

Ao final desse mesmo período recebe uma proposta para venda a prazo de todas as 500 unidades, disponíveis para venda, possuídas em estoque. A diretoria da empresa definiu como meta que a empresa deve obter, sempre, como resultado líquido 10% do valor total de suas vendas. Com as informações fornecidas e para obter o resultado esperado por sua diretoria:

...
416 Q192918
Contabilidade Privada
Ano: 2005
Banca: Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)

Em 25 de março de 2005, a empresa varejista Fomento Ltda. pagou o total de R$ 990,00 na aquisi-ção de 4 mesas, com a finalidade de revendê-las. Esse valor contém o preço das mesas com inci-dência de R$ 108,00 de ICMS e de R$ 90,00 de IPI. Sabe-se que a empresa é tributada com base no Lucro Real, e que todos os impostos recuperáveis (ICMS, PIS e COFINS) são reconhecidos no momento do registro dos estoques. Sabe-se também que a empresa mantém controle permanente de seus estoques e que os avalia pelo método PEPS (Primeiro a Entrar, Primeiro a Sair).

Após contabilizar essa aquisição de mercadorias a empresa deverá lançar na Ficha de Controle de Estoques, no item "mesas para revenda", o valor unitário de:

417 Q192889
Contabilidade Privada
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

São considerados custos de produção os gastos incorridos nos processos de obtenção de bens e serviços destinados a venda. Dessa feita, a alternativa que MELHOR completa essa afirmação é:

418 Q192880
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.

Ao incrementar percentual na quantidade vendida, a empresa poderá reduzir seu preço de venda, na mesma proporção, para a manutenção de um lucro final esperado.

419 Q192878
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.

O intervalo de significância constitui uma limitação do modelo de análise CVL. Essa limitação não prejudica as decisões de curto prazo, que merecem atenção por parte do usuário da informação.

420 Q192876
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.

Ao apurar o ponto máximo de lucro, a empresa poderá obter um ponto de receita distinto do ponto máximo de receita obtido pelas atividades operacionais.

421 Q192874
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.

Mediante o gráfico da relação CVL, pode-se determinar o ponto de equilíbrio contábil da empresa. Além do ponto de equilíbrio, há a possibilidade de determinar o ponto de lucro esperado, desde que as variáveis obedeçam a situações lineares.

422 Q192872
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

O custeio por absorção ideal difere do custeio por absorção integral porque aquele considera a alocação dos custos indiretos conforme as atividades consumidas e seus recursos utilizados e este considera apenas o rateio simples.

423 Q192871
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

Para o custeio por absorção, a empresa deverá registrar todos os custos e despesas fixas e alocá-los ao resultado de acordo com a proporção de produtos comercializados. Além de alocar os custos fixos proporcionalmente, a empresa deverá apurar o percentual de custos variáveis de cada produto, apropriando assim apenas os custos variáveis indiretos ao produto.

424 Q192869
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

Ao apurar a alocação dos gastos indiretos de fabricação aos produtos, por meio de departamentalização, a empresa utiliza critérios objetivos de alocação. Esses critérios incluem a quantidade de funcionários, área ocupada, consumo de energia etc.

425 Q192867
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

Caso a empresa adote o custeio variável, com a existência de estoque final de produtos acabados, o lucro líquido será inferior ao lucro obtido pelo sistema por absorção, considerando que as demais variáveis continuem idênticas.

426 Q192865
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

O custeio por absorção é aceito pela legislação societária. A apuração do custo dos produtos vendidos considera a apropriação proporcional dos custos fixos ao produto final.

427 Q192863
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

O custeio variável considera todos os custos e despesas fixas para a determinação do ponto de equilíbrio contábil. A adoção do sistema de custeio variável está relacionada, exclusivamente, a fins gerenciais.

428 Q192861
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


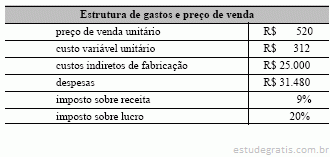
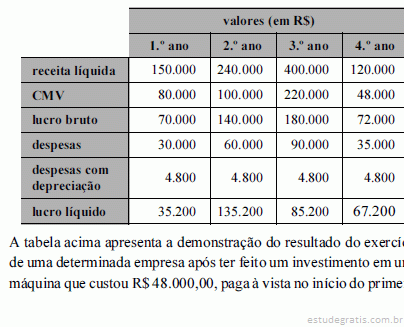
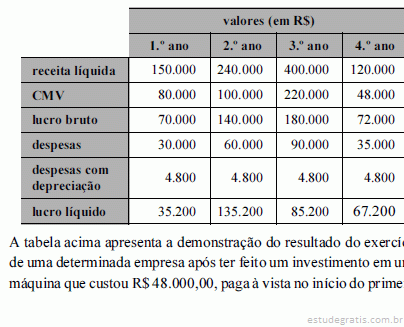
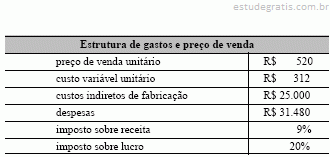
Com base na tabela acima, julgue os itens seguintes.

Caso a empresa comercialize 100 unidades a R$ 500 e 200 unidades a R$ 350, então seu lucro bruto será de R$ 88.800, considerando os tributos, e o ponto de equilíbrio contábil sofrerá acréscimo de 36,46%.

429 Q192859
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


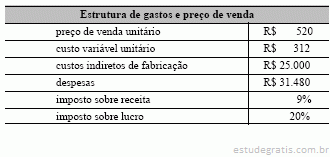
Com base na tabela acima, julgue os itens seguintes.

Caso a empresa venda 500 unidades a R$ 520 e 300 unidades a R$ 480, então o lucro obtido, considerando tributos, corresponderá a R$ 191.520.

430 Q192857
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Com base na tabela acima, julgue os itens seguintes.

Caso os custos fixos sofram acréscimo de 40%, o ponto de equilíbrio contábil será maior do que 500 unidades.

431 Q192855
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


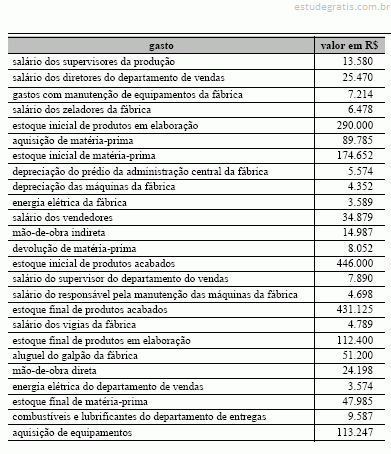
Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.

As despesas totalizam R$ 200.221.

432 Q192853
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


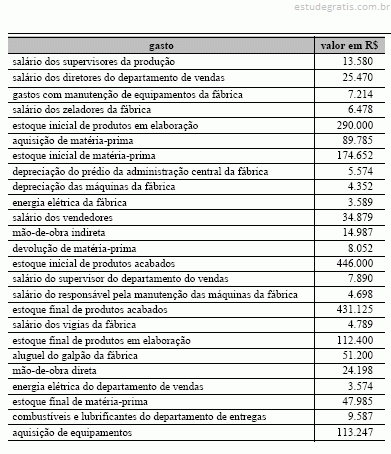
Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.

Considerando uma receita de R$ 879.000, o lucro operacional será de R$ 256.066.

433 Q192837
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Para que uma empresa que tem custos fixos de R$ 150.000,00 e margem de contribuição unitária de R$ 2.000,00 obtenha um lucro de R$ 50.000,00, ela deverá vender 100 unidades de produto.

434 Q192835
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Em relação ao custo de manutenção de equipamentos, o valor do equipamento é mais adequado que a quantidade de horas-máquina de funcionamento, como critério para a determinação da sua base de rateio.

435 Q192833
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Quando dois produtos conjuntos podem ser vendidos no ponto de separação, o critério mais adequado para o rateio dos custos conjuntos é o valor realizável líquido de cada produto no ponto de separação.

436 Q192831
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Considere que a receita de vendas de uma empresa foi de R$ 500.000,00 e que seus custos foram os seguintes:

 • custos variáveis dos produtos vendidos: R$ 140.000,00;

 • custos variáveis de administração e vendas: R$ 40.000,00;

• custos fixos de produção: R$ 70.000,00;

 • custos fixos de administração e vendas: R$ 115.000,00.

 Nessa situação, a margem bruta, no formato tradicional da demonstração do resultado, é de R$ 135.000,00.

437 Q192830
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Considere que, em uma unidade industrial, o estoque de matérias-primas no início do exercício era de R$ 250.000,00 e que, durante o exercício, foram efetuadas compras de R$ 1.300.000,00. Sabendo-se que o custo apurado dos materiais diretos utilizados na produção foi de R$ 1.550.000,00, conclui-se, corretamente, que o inventário, ao final do exercício, acusou a existência de R$ 250.000,00.

438 Q192828
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

O fundamento lógico do critério de rateio baseado em atividades ou transações reside no pressuposto de que os itens mais significativos das despesas de fabricação estão correlacionados com o volume de atividades.

439 Q192825
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

O critério de rateio das despesas indiretas de fabricação mais indicado quando a indústria é do tipo capital intensivo é a quantidade de mão-de-obra utilizada na produção.

440 Q192824
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

A contabilidade de custos se apóia na divisão de funções estabelecida na estrutura de uma empresa para estabelecer a departamentalização das despesas de fabricação.

441 Q192822
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Em uma empresa, as despesas indiretas de fabricação refletem os gastos de consumo que devem ser rateados, realizados nas áreas de produção e comercialização, tanto em suas atividades-fim como em suas atividades-meio.

442 Q192820
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Uma melhoria realizada em um bem de produção de uma empresa, de que resulte um aumento de sua vida útil, constitui um gasto de investimento, cujo consumo se dará à medida que o referido bem for sendo utilizado nas operações da empresa.

443 Q192818
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Os salários incorridos com o pessoal da produção constituem custo que se converte em despesa quando o produto é vendido.

444 Q192816
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.

Considere que uma indústria, ao desejar reduzir seus custos operacionais, verificou que os novos equipamentos de produção disponíveis para venda consomem a mesma energia que os atualmente em uso, mas necessitam de mão-de-obra menos especializada. Nesse caso, para efeito de tomada de decisão, o custo relevante será o da mão-de-obra.

445 Q192814
Contabilidade Privada
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Cia. Capixaba é uma empresa de capital fechado, com

patrimônio líquido de R$ 2.000,00. Adquiriu, pelo valor

patrimonial, ações de quatro empresas, representando:

• 4% da Cia. I, por R$ 100,00;

• 25% da Cia. II, por R$ 160,00;

• 55% da Cia. III, por R$ 135,00;

• 90% da Cia. IV, por R$ 10,00.

Com relação ao tratamento contábil das aquisições, pode-se

afirmar que deverão ser avaliadas pelo método de custo de

aquisição a(s) Companhia(s):

446 Q561361
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

No custeio pleno ou por absorção, todos os custos, sejam eles fixos ou variáveis, são apropriados à produção do período. Entretanto, os gastos não-fabris "despesas" são contabilizados diretamente contra o resultado do período.

447 Q561360
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

No custeio variável, sob a alegação de que ocorrerão independentemente do volume de produção da empresa, os custos fixos recebem o mesmo tratamento das despesas, ou seja, são contabilizados diretamente a débito de conta de resultado.

448 Q561359
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

As despesas variáveis integram o cálculo da margem de contribuição, conceito fundamental na utilização de custos para subsidiar o processo decisório, porém não são agregadas ao produto para fins de avaliação dos estoques, a menos que a empresa utilize o custeio variável.

449 Q194170
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Sabendo que as vendas totalizaram R$ 200.000,00, que os custos variáveis crescem na proporção das vendas, que os custos fixos correspondem aos custos indiretos e que a entidade não apresenta saldos de estoques iniciais ou finais, julgue os itens abaixo.

Com queda de R$ 14.300,00 nos custos fixos e havendo incremento de 50% no volume das vendas, o resultado da entidade seria de R$ 50.000,00.

450 Q194168
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Considerando a alíquota de 25% de imposto de renda e 9% de contribuição social, bem como a destinação do resultado para reserva legal, reservas estatutárias (3%), dividendos (40%) sobre o lucro disponível e o restante destinado a reservas para expansão, julgue os itens a seguir.

Desprezando as casas decimais, foi destinado à reserva para expansão em 2003 o montante de R$ 8.935,00.

451 Q194166
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


De acordo com a abordagem dos elementos acima e sem levar em conta o CCL, julgue os itens a seguir.

Os elementos que representam as origens de recursos somam um montante equivalente a R$ 7.000,00.

452 Q194164
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


De acordo com a abordagem dos elementos acima e sem levar em conta o CCL, julgue os itens a seguir.

Os elementos que representam as aplicações de recursos somam um montante equivalente a R$ 4.400,00.

453 Q194124
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a contabilidade de custos.

Se uma empresa possui custos fixos de R$ 4.000,00, e produz determinado item por R$ 12,00 (custo variável), vendendo-o no mercado por R$ 20,00 (preço de venda), então ela necessita vender 500 unidades do produto para manter o ponto de equilíbrio.
454 Q194122
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a contabilidade de custos.

Os custos contínuos são acumulados em uma conta específica para cada ordem ou encomenda, que só pára de receber custos quando a ordem estiver encerrada.
455 Q194120
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da análise de fluxo de caixa e de capital de giro, julgue os itens subseqüentes.

Considere, por hipótese, que, após a elaboração do fluxo de caixa, uma empresa obteve um saldo negativo de R$ 40.000,00 referente a investimentos. Nessa hipótese, a existência do referido saldo pode estar vinculada a acréscimo de ativos.

456 Q194118
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A indústria X, que fabrica apenas um produto, projetou os dados constantes da tabela acima para o próximo exercício social. Com base nesses dados, julgue os itens subseqüentes.

Operando no nível de 7.000 unidades, a empresa obteria uma margem de contribuição igual aos custos operacionais fixos.

457 Q194115
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações da indústria KLYX apresentadas na tabela acima, relativas ao ano de 2003, julgue os itens a seguir.

Ao triplicar a quantidade encontrada no ponto de equilíbrio contábil, o lucro líquido será de R$ 60.000,00.

458 Q194113
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos procedimentos utilizados para o registro de empréstimos e aplicações, julgue os itens a seguir.

A remuneração obtida com a aplicação de recursos em poupança proporcionará acréscimo ao ativo circulante disponível.

459 Q194111
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações do quadro acima, julgue os itens seguintes.

Ao registrar a ocorrência de contingências, previstas inicialmente, no valor de R$ 22.800, o ativo circulante sofrerá decréscimo.

460 Q194109
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as contas listadas acima, que representam o balanço patrimonial de determinada empresa, julgue os itens a seguir, acerca da estrutura e dos procedimentos para elaboração do balanço patrimonial e da demonstração do resultado do exercício.

A diferença entre o ativo circulante e o passivo circulante é de R$ 44.771.

461 Q194043
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Considerando as informações apresentadas no quadro acima, julgue os itens subseqüentes.

Um acréscimo de 40% na receita de vendas provocará um acréscimo de 60% no lucro bruto.

462 Q194041
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Considerando as informações apresentadas no quadro acima, julgue os itens subseqüentes.

O valor do custo dos produtos vendidos é de R$ 99.220.

463 Q193590
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.

Se a taxa de juros que o banco remunera fosse de 10% ao bimestre, a negociação realizada teria sido lucrativa para o fazendeiro.

464 Q193588
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.

Essa aplicação, ao final do primeiro bimestre, rendeu mais de R$ 3.000,00 de juros.

465 Q193586
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.

A aplicação do dinheiro recebido com a venda das sacas de soja produziu para o fazendeiro, ao final do primeiro bimestre, um montante inferior a R$ 170.000,00.

466 Q193584
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.

Nessa negociação, o prejuízo do fazendeiro foi superior a R$ 70.000,00.

467 Q193582
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.

Em razão da remuneração bancária, o fazendeiro teve lucro com a venda das sacas de soja em abril do ano passado.

468 Q193422
Contabilidade Privada
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

Num determinado período, ocorreram os seguintes gastos em reais numa empresa:

  Matéria-prima 135.000,00 Mão-de-obra direta 80.000,00 Energia elétrica da produção 30.000,00 Salários e encargos administrativos 40.000,00 Depreciação de máquinas produtivas 15.000,00 Despesas de entrega 10.000,00   Com base nos dados acima, o custo da produção do período foi de:

469 Q193403
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A primeira preocupação dos Contadores, Auditores e Fiscais em relação à Contabilidade de Custos foi:

470 Q193352
Contabilidade Privada
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

A Cia Karine apropria os custos de fabricação, utilizando coeficiente pré-determinado sobre o custo do material direto. Uma ordem de produção para 1000 unidades do produto TNT apresentou os seguintes custos, em reais: Material 20.000,00 MOD 40.000,00 A estimativa do valor do material e dos custos indiretos de fabricação para produção total do período é de, respectivamente, R$ 500.000,00 e R$ 150.000,00. Assim sendo, o valor do custo unitário do produto TNT, relativo a ordem de produção citada será de

471 Q193350
Contabilidade Privada
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

A Cia Nacional S/A apresentou as seguintes operações com matérias-primas, no mês de novembro de 2003: 01/11/2003 - Estoque inicial de 5000 un a R$ 1,20 05/11/2003 - Compra de 3000 un a R$ 1,20 07/11/2003 - Requisição da produção de 6000 un 08/11/2003 - Devolução parcial da compra efetuada em 05/11 de 200 un 10/11/2003 - Devolução da produção - 300 un Sabendo-se que a Cia Nacional utiliza o sistema de inventário permanente, e que avalia seus estoques pelo custo médio ponderado, o saldo da conta matérias-primas em real, será de

472 Q193349
Contabilidade Privada
Ano: 2004
Banca: Instituto Nacional de Educação (CETRO)

Considere a Cia Alpha. Assinale a alternativa que apresenta o custo de produção do período que teve os seguintes gastos, num determinado intervalo de tempo, em reais:

matéria-prima R$ 100.000,00

mão-de-obra direta R$ 60.000,00

salários e encargos administrativos R$ 30.000,00

energia elétrica da fábrica R$ 20.000,00

depreciação de máquinas da produção R$ 10.000,00

despesas de entrega R$ 40.000,00

473 Q193335
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa Mipibu Ltda. tem duas unidades produtivas — divisão X e divisão Y — que operam sem capacidade ociosa. A divisão X usa em sua linha de produção a peça delta, que pode ser obtida no mercado por R$ 10,00, ou diretamente da divisão Y, pelo preço de transferência de R$ 15,00.

A partir dessas informações, julgue os itens a seguir.

Considerando os resultados da Mipibu Ltda., a divisão X deveria aceitar o preço de transferência, caso a divisão vendedora tivesse capacidade ociosa.

474 Q193333
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa Mipibu Ltda. tem duas unidades produtivas — divisão X e divisão Y — que operam sem capacidade ociosa. A divisão X usa em sua linha de produção a peça delta, que pode ser obtida no mercado por R$ 10,00, ou diretamente da divisão Y, pelo preço de transferência de R$ 15,00.

A partir dessas informações, julgue os itens a seguir.

A compra da peça delta no mercado é indiferente tanto para a divisão X como para a divisão Y, como centros de lucros.

475 Q193317
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

No custeio por responsabilidade, os custos são classificados em controláveis e não-controláveis em função de estarem ou não diretamente sob responsabilidade e controle de determinada pessoa cujo desempenho se quer analisar e controlar.

476 Q193316
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

Um sistema de custos apropriado e racional leva em consideração a relação entre custo e benefício da informação. Assim, algumas informações, por serem irrelevantes, inúteis ou não-prioritárias no contexto geral, deixam de ser analisadas, processadas ou transmitidas pelo sistema.

477 Q193314
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

O comportamento de um custo é definido em razão de sua reação ou variação diante de alterações no nível da atividade da empresa.

478 Q193312
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

Os custos fixos comprometidos geralmente decorrem de decisões anuais da administração de investir em determinadas áreas de custo fixo. Apresentam horizonte de planejamento de curto prazo, podendo, assim, ser cortados por curtos períodos com prejuízo mínimo para as metas de longo prazo da organização.

479 Q193311
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

Para evitar a preponderância de um segmento sobre outro, não é admitida a negociação de preços de transferências, que são fixados unicamente em função dos preços de mercado dos bens e serviços envolvidos na transação.

480 Q193309
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

Preço de transferência é aquele cobrado internamente quando um segmento da empresa fornece bens ou serviços a outro segmento. Esses preços podem exercer forte influência na lucratividade aparente dos segmentos envolvidos mas não na lucratividade geral do empreendimento. Assim, seu estabelecimento objetiva, principalmente, motivar os gerentes a agirem de acordo com o interesse global da empresa.

481 Q193307
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.

No estudo da relação CVL (custo versus volume versus lucro), verifica-se que cada alteração realizada provoca deslocamento no ponto de equilíbrio. Entretanto, a amplitude do impacto sobre os custos e as despesas variáveis depende, diretamente, do grau de alteração processada na margem de contribuição unitária.

482 Q193249
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Para fins de tributação, o fisco admite o seguinte método de apuração de custos:

483 Q193248
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Custos Controláveis caracterizam-se por estarem sob responsabilidade e controle de:

484 Q193247
Contabilidade Privada
Ano: 2004
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

São classificações de custos:

485 Q193128
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.

I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.

II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.

III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.

Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.

Se o valor do desconto simples comercial (por fora...

486 Q193127
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.

I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.

II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.

III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.

Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.

Considere que a instituição financeira Alfa deseja...

487 Q193125
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.

I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.

II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.

III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.

Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.

Considere que a instituição financeira Alfa deseja...

488 Q193123
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.

I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.

II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.

III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.

Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.

O valor nominal da nota promissória citada no item...

489 Q193122
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.

I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.

II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.

III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.

Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.

O valor nominal da nota promissória citada no item...

490 Q193103
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que, para uma determinada empresa, o preço de venda unitário de um produto é de R$ 10,00, os custos e despesas variáveis são de R$ 8,00 e os custos e despesas fixos mais o lucro desejado são de R$ 5.000,00. Com base nessa situação e na análise custo versus volume versus lucro, julgue os itens que se seguem.

Na hipótese de os custos e despesas fixos corresponderem a R$ 3.000,00 e o lucro desejado, a R$ 2.000,00, o ponto de equilíbrio será alcançado com R$ 1.500,00.

491 Q193101
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que, para uma determinada empresa, o preço de venda unitário de um produto é de R$ 10,00, os custos e despesas variáveis são de R$ 8,00 e os custos e despesas fixos mais o lucro desejado são de R$ 5.000,00. Com base nessa situação e na análise custo versus volume versus lucro, julgue os itens que se seguem.

A quantidade mínima do produto que a empresa deverá vender é de 2.500 unidades.

492 Q193098
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Empresas com maior margem de contribuição unitária, ainda que seu faturamento esteja na faixa de prejuízo, tendem a correr menos risco e a ser mais resistentes no mercado, vencendo, portanto, suas concorrentes.

493 Q193097
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Nos dois tipos de custeio, variável ou por absorção, o resultado será sempre igual ao ponto de equilíbrio calculado em função das relações entre o custo e o volume.

494 Q193096
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Mesmo que a empresa tenha um mix composto por diversos e diferentes produtos, com margens de contribuição e(ou) percentuais de contribuição sobre o preço de venda distintos, sempre é possível calcular o ponto de equilíbrio global suficiente para cobrir os custos e despesas fixos individualizados de todos os produtos e da empresa como um todo.

495 Q193095
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Estruturas diferenciadas em termos de composição de custos e despesas, fixos e variáveis, provocam diferentes condições de resistências a oscilações nos volumes e preços de venda.

496 Q193093
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

No custeio padrão, os custos são apropriados à produção não pelo seu valor efetivo, mas sim por uma estimativa do que deveriam ser. As eventuais diferenças entre o custo-padrão e o custo real são objeto de análise da contabilidade de custos, com o objetivo de controle dos gastos e de medida de eficiência. Esse tipo de custeio só é compatível com o custeio pleno — por absorção.

497 Q193091
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Nas decisões de precificação de dentro para fora, o ponto de partida é o custo do bem ou serviço, apurado de acordo com um determinado critério de custeio, agregando-se a esse custo o markup, que consiste apenas em uma margem exatamente igual ao lucro desejado pelos administradores.

498 Q193089
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

O custo de oportunidade é um custo verdadeiro, no sentido de representar quanto está sendo o sacrifício da empresa ao optar por investir em determinado empreendimento em detrimento de outro. Apesar de não ser contabilizável, esse tipo de custo obrigatoriamente tem de ser considerado nas análises para a tomada de decisões.

499 Q193087
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

O regulamento do imposto de renda estabelece que, para as empresas que tenham sistemas de custos integrados e coordenados com o restante da escrituração, o valor dos bens existentes no encerramento do período-base poderá ser o custo médio ou o dos bens adquiridos ou produzidos nas datas mais antigas.

500 Q193086
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Tanto nas empresas comerciais como nas industriais os gastos com armazenagem de itens comprados dos fornecedores - mercadorias e matérias-primas - são tratados como custos e adicionados ao valor pago por esses bens.

501 Q193085
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.

Ao valor dos estoques, bem como ao dos demais ativos, devem ser incorporados todos os gastos incorridos para colocá-los em condições de venda, consumo ou uso nas atividades operacionais da empresa, tais como transporte, seguros, armazenagem e impostos de importação.

502 Q193043
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos dados da tabela e de acordo com a Lei Complementar n.º 101/2000 — Lei de Responsabilidade Fiscal —, julgue o itens seguintes.

Em 2003, a despesa total com pessoal esteve dentro do percentual previsto em lei.

503 Q193041
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos dados da tabela e de acordo com a Lei Complementar n.º 101/2000 — Lei de Responsabilidade Fiscal —, julgue o itens seguintes.

No exercício considerado, a receita corrente líquida foi de R$ 1,5 bilhão.

504 Q193015
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.

O valor do frete pago pelo transporte de mercadorias adquiridas será incorporado ao valor da mercadoria, para fins de registro no ativo circulante. O valor do seguro contra acidentes, incluído na nota fiscal do transporte, será deduzido do estoque.

505 Q193014
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.

Ao aumentar o preço de venda unitário de um produto em 20%, mantendo a estrutura dos demais custos/despesas e quantidade vendida, o lucro antes do imposto de renda sofrerá acréscimo de 16%.

506 Q193013
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.

Ao aumentar o valor do custo variável unitário em 20%, o ponto de equilíbrio contábil sofrerá redução de 22,5%.

507 Q193012
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.

As empresas deverão manter um sistema de contabilidade de custos integrado e coordenado com a contabilidade geral. Assim, ao integrar a contabilidade com o sistema de custos a empresa obedece aos critérios estabelecidos no sistema de custeio variável.

508 Q193007
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

O método de custeio que consiste na apropriação de todos os custos de produção aos produtos elaborados é denominado custeio:

509 Q192994
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
510 Q192992
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)
511 Q192990
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os custos fixos de uma empresa equivalem a R$ 400.000,00 para uma produção mensal de 1.000 unidades, sendo que essa empresa tem capacidade de produção de 1.200 unidades. O custo variável é de R$ 300.000,00, e a Receita de Venda por produto, R$ 500,00. A quantidade de peças e o valor da receita para alcançar o ponto de equilíbrio, respectivamente, são:

512 Q192988
Contabilidade Privada
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

O sistema de custo que se caracteriza por decisões estratégicas como alterações no mix de produtos, no processo de formação de preços e nos processos e redesenho de produtos é o(a):

513 Q192959
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.

Ao se incrementar 20% no valor do preço de venda unitário, o ponto de equilíbrio contábil sofrerá redução na quantidade a ser produzida/vendida.

514 Q192957
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.

O valor dos custos e despesas fixos será apropriado ao resultado na proporção da venda das mercadorias.

515 Q192955
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.

O acréscimo nos custos variáveis, na ordem de 12%, proporcionará um acréscimo de 10% na quantidade a ser produzida/vendida para obtenção do ponto de equilíbrio.

516 Q192953
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.

A redução do imposto sobre o lucro, na ordem de 5%, proporcionará uma redução no ponto de equilíbrio contábil, na ordem de 3%.

517 Q192951
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.

O ponto de equilíbrio contábil, considerando os tributos, proporcionará produção/venda inferior a 50 unidades.

518 Q192949
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.

Na estrutura de custos apresentada, ao estabelecer um lucro esperado de R$ 50.000,00, a empresa terá de comercializar menos de 3% de sua capacidade produtiva total.

519 Q192882
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.

O valor do frete pago pela empresa compradora será incluído no custo da mercadoria vendida.

520 Q192810
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

O Sr. Élcio Antonio de Souza, registrado como autônomo, fechou contrato de crédito popular com a Caixa Econômica Federal, obtendo um empréstimo de R$ 300,00, sem juros. Adquiriu 200 pães e 200 salsichas a R$ 0,30 cada unidade. Comprou panelas e vasilhas por R$ 50,00 e gastou R$ 10,00 fazendo um molho à base de tomates.

O comerciante fez oitenta cachorros-quentes e conseguiu vendê-los, todos, a R$ 1,50 cada um.

Ao fim do dia, em relação a esse empreendimento, levando- se em conta apenas os fatos narrados, pode-se dizer que o Sr. Élcio mantém um patrimônio

521 Q192808
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A Granja Satisfação Alimentar praticou os seguintes fatos administrativos, normais em sua rotina:

1. aquisição de rações e alimentos por R$ 4.000,00, emitindo cheque como entrada de 20% e notas promissórias pelo valor restante;

2. aquisição de 600 frangos a R$ 2,50 cada um, com pagamento a vista;

3. consumo de 30% do estoque de rações e alimentos adquiridos;

4. venda de 280 frangos por R$ 1.400,00, recebendo R$ 400,00 no ato e emitindo letras de R$ 1.000,00, para recebimento posterior.

Considerando-se os dados apresentados, após a empresa contabilizar as operações, efetuar as apropriações de despesas e receitas e apurar o resultado efetivamente alcançado no pe...

522 Q192806
Contabilidade Privada
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

A firma H. Linha - Animais de Corte, efetuou as seguintes operações:

1. compra de rações e alimentos por R$ 4.000,00, pagando entrada de 20% e emitindo notas promissórias;

2. aquisição de 600 frangos a R$ 2,50 cada um, pagando no ato da compra;

3. consumo de 30% do estoque de rações e alimentos adquiridos;

4. venda de 280 frangos por R$ 1.400,00, recebendo no ato apenas R$ 400,00 e deixando o restante a prazo.

Considerando-se os fatos acima narrados, sem sequer apurar os eventuais lucros do negócio, mas sabendo-se que a empresa, no início deste período, já tinha R$ 5.000,00 em caixa correspondentes ao seu capital registrado, podemos dizer que as contas utiliza...

523 Q192790
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, que versam sobre contabilidade gerencial.

Para fins gerenciais, o critério de custeio utilizado é o variável, segundo o qual todos os custos fixos são tratados como despesas do exercício, independentemente da porcentagem da produção que tenha sido vendida e da que tenha permanecido em estoque na empresa.

524 Q192788
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da contabilidade de custos, julgue os itens a seguir.

No custeio por absorção, de conformidade com o princípio da competência, todos os gastos efetuados com a produção no período devem ser incorporados ao valor dos estoques.

525 Q192787
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da contabilidade de custos, julgue os itens a seguir.

A contabilidade de custos adaptou o esquema utilizado para apuração do resultado nas empresas comerciais, que apenas revendem mercadorias compradas de outrem, para as empresas industriais, que adquirem matérias-primas e utilizam fatores de produção para transformá-las em produtos destinados à venda. Isso foi feito por meio da substituição da conta compras pelo pagamento dos fatores que entram na produção, os chamados custos de produção.

526 Q192785
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da contabilidade de custos, julgue os itens a seguir.

O papel da contabilidade de custos, no que se refere a decisões, consiste em alimentar o sistema com valores relevantes às conseqüências, tanto de curto como de longo prazo, de medidas de introdução ou corte de produção, administração de preços de venda, opção de compra ou produção etc.

527 Q561377
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Uma empresa está alterando seu custo de Real para Padrão. Esta alteração prende-se ao fato de a empresa acreditar que o custo Padrão gerencialmente aumenta sua capacidade de gestão dos custos fabris.

As alterações de custo Real para custo Padrão levarão a empresa a evidenciar seus estoques

528 Q561376
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

A empresa Albatroz tem em seu parque industrial capacidade instalada para processar o equivalente a 4 toneladas de fertilizantes agrícolas ao mês. Esta capacidade, ao longo dos últimos 5 anos, tem se mostrado superior em 10% ao que regularmente a empresa processa. No último exercício, em virtude de uma anormal crise econômica no país no qual a empresa opera, sua produção tem sido 25% abaixo da sua capacidade instalada. Se a empresa opera com uma ociosidade de 25% em relação a sua capacidade instalada, pode-se concluir que 10% é a sua ociosidade normal e os 15% restantes é a sua capacidade ociosa excedente.

Levando em consideração o que anteriormente foi exposto, a capacidade ociosa deve sofrer o seguinte tratamento contábil:

529 Q561374
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

Do sistema de contabilidade de custos da Cia. Zênite, foram extraídas as seguintes informações referentes a um determinado exercício (em R$):

Custos Indiretos de Fabricação 240.000,00

Mão-de-Obra Direta 80.000,00

Estoque inicial de Produtos em Elaboração 30.000,00

Estoque final de Produtos Acabados 40.000,00

Custo dos Produtos Vendidos 485.000,00

Estoque final de Produtos em Elaboração 50.000,00

Estoque inicial de Produtos Acabados 65.000,00

O valor da matéria-prima consumida pela companhia no exercício foi, em R$,

530 Q193774
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A empresa Reparadora Ltda. apurou os seguintes dados no mês:

531 Q193772
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A Barbearia do Bolão Ltda. possui os seguintes dados disponíveis:


532 Q193666
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

A empresa Joiaço, Comércio e Indústria Ltda. comprou por R$ 200,00 uma partida de objetos para revender. Suas operações são tributadas com ICMS de 10% nas compras e de 15% nas vendas. Para vender a partida acima referida, com lucro bruto de R$ 75,00, a empresa deverá fixar um preço de venda no valor de

533 Q193665
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Abaixo são apresentados os dados do processo fabril de Colchas e de Edredons da Fábrica Edreds Ltda., no exercício de 2003.

534 Q193664
Contabilidade Privada
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

No exercício inicial a Indústria Industrial S.A. sofreu prejuízo líquido de R$ 8.000,00, decorrente de receita líquida de R$ 80.000,00, despesas fixas de R$ 40.000,00, além das despesas variáveis. O gerente de produção acredita que um aumento de R$ 20.000,00 nas despesas de propaganda elevaria as vendas a ponto de se alcançar lucro. O plano foi aprovado pela Direção da empresa e posto em prática. Nesta hipótese, para conseguir um lucro líquido de R$ 4.000,00 a empresa deverá alcançar um volume de vendas no valor de

535 Q193658
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

A Cia. Omega produziu 30 000 unidades do produto X no ano-calendário em que iniciou suas atividades. Durante o período, foram vendidas 24 000 unidades ao preço de R$ 45,00 cada uma. Os custos e despesas da companhia, no referido exercício, foram:

O resultado do exercício, utilizando-se o custeio por absorção, é

536 Q193657
Contabilidade Privada
Ano: 2003
Banca: Fundação Carlos Chagas (FCC)

A Cia. Comercial do Norte utiliza o sistema de inventário permanente para o controle de estoque de suas mercadorias adquiridas para revenda. A ficha de estoque de uma mercadoria, representada a seguir, sofreu 4 movimentações no período de 01 a 05 de certo mês. Q, U e T representam, respectivamente, Quantidade, Custo Unitário e Custo Total em Reais.

Sabendo-se que as devoluções são relativas ao movimento do mesmo mês, o valor a ser encontrado na célula SALDO/T/05, isto é, o valor do estoque no dia 05, em R$, é

537 Q193410
Contabilidade Privada
Ano: 2003
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.

Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for superior.

538 Q193224
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)
Charles T. Horngren afirma, em seu livro de introdução à contabilidade gerencial, que os sistemas de controle de organizações sem fins lucrativos nunca serão tão altamente desenvolvidos quanto os das organizações que visam ao lucro, dentre outras razões, porque nessas entidades:
539 Q193222
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

Sobre os stakeholders, na contabilidade gerencial, é INCORRETA a seguinte afirmação:

540 Q193220
Contabilidade Privada
Ano: 2003
Banca: Fundação Euclides da Cunha (FEC)

Na contabilidade gerencial, três pontos são fundamentais para que um sistema de informação contábil tenha validade perene dentro de uma entidade. São eles:

541 Q192846
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Considerando que o custo médio por passageiro em uma empresa de transporte coletivo urbano é de R$ 0,75, assinale dentre as alternativas abaixo qual deveria ser o preço da passagem a partir das seguintes variáveis:

542 Q192844
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

Considere a seguinte estrutura de custos de uma empresa de transporte coletivo urbano


Assinale, dentre as alternativas abaixo, o percentual de reajuste a ser aplicado sobre as tarifas atuais para manter a margem de lucro obtida anteriormente:

543 Q192842
Contabilidade Privada
Ano: 2003
Banca: Fundação Mariana Resende Costa (FUMARC)

"Mark up" é:

544 Q561386
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Quando o retorno produzido pelo capital de terceiros for superior ao custo financeiro da sua captação, pode-se afirmar que nesse caso ocorreu um(a)

545 Q561385
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O índice que mede a capacidade da empresa de saldar todos os seus compromissos é denominado:

546 Q515577
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A empresa Três Ramos de Trevo realizou apenas duas vendas em agosto. Uma de 300 unidades, no dia 15; e outra de 480 unidades, no dia 25.

O valor apurado foi o mesmo em cada operação, sendo a primeira a prazo e a segunda a vista. O valor total cobrado foi de R$ 5.280,00, correspondente ao preço de venda com incidência de ICMS de 17% e de IPI de 10%.

Exclusivamente com base nas informações acima, podemos dizer que o preço unitário de venda alcançado na operação do dia

547 Q193770
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.

A elaboração do orçamento de mão-de-obra deve anteceder a elaboração do orçamento de produção.

548 Q193768
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.

O orçamento de mão-de-obra deve prever a necessidade de ampliação do quadro de funcionários da empresa.

549 Q193766
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.

O detalhamento do orçamento de mão-de-obra não varia em função da natureza da atividade da empresa.

550 Q193764
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.

Os gastos com pessoal devem incluir todos os tipos de remuneração pagas aos funcionários da empresa, bem como os encargos sociais sobre eles incidentes.

551 Q193762
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A empresa Tarefeoir Ltda. fabrica seu principal produto por encomendas antecipadas. Nesse tipo de atividade, os custos são acumulados numa conta específica para cada ordem de produção (ou encomenda). A apuração só ocorre quando do encerramento de cada ordem.

Os custos indiretos de fabricação no mês de fevereiro de 2001 totalizaram R$ 225.000,00 e foram apropriados proporcionalmente aos custos com a mão-de-obra. Sabendo-se que as Ordens 001 e 002 foram concluídas em fevereiro e foram faturadas aos clientes por R$ 350.000,00 e R$ 580.000,00, respectivamente, e que os produtos são isentos de tributação, pode-se afirmar, com certeza, que as referidas ordens ge...
552 Q193760
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A Marcenaria Greenwood S/A está produzindo mesas. No fim de setembro a linha de produção mantinha 300 unidades inacabadas, em fase média de processamento de 30%.

No referido mês, o custo unitário de fabricação alcançou R$ 2.500,00. 
No mês seguinte, outubro de 2002, a fábrica conseguiu concluir 2.100 unidades e iniciar outras 500 unidades, deixando-as em fase de processamento com 50% de execução. 
O custo total desse mês foi de R$ 5.763.000,00. Com base nestas informações e sabendo-se que a empresa utiliza o critério PEPS para avaliação de custos e estoques, é correto afirmar que os elementos abaixo têm os valores respectivamente indicados.

553 Q193758
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A Companhia Chimical Lorenço Lorne determinou que fosse feita a previsão de vendas de suas mercadorias, fixando-se preços e condições para o mês de junho.

A mercadoria denominada "Alvacenta" faz parte de uma partida de 250 unidades adquiridas em maio, cujo valor a empresa pagou emitindo um cheque de R$ 12.500,00. 
O preço de venda fixado para junho foi o custo de aquisição, com acréscimo suficiente para cobrir o ICMS sobre Vendas e um lucro de 20% sobre o preço de venda. 
As vendas são tributadas com ICMS de 10%. As compras anteriores também foram tributadas com ICMS de 12%.

Com base nas informações acima, pode-se dizer que o preço de venda unitário do referido item, para o mês de junho de 2002, deverá ser...

554 Q193756
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

     Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão

- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;

- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.

 Acerca do assunto objeto do texto acima, julgue os itens a seguir.

O custo de processamento de dados de uma indústria de calçados deve ser considerado como um custo de fabricação.

555 Q193754
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

     Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão

- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;

- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.

 Acerca do assunto objeto do texto acima, julgue os itens a seguir.

Utilizar melhor a capacidade instalada ou reduzir a ociosidade significa reduzir o custo fixo por produto (unitário).

556 Q193752
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

     Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão

- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;

- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.

 Acerca do assunto objeto do texto acima, julgue os itens a seguir.

A energia elétrica consumida pelos pontos de luz da fábrica normalmente é considerada como um custo direto.

557 Q193750
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

     Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão

- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;

- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.

 Acerca do assunto objeto do texto acima, julgue os itens a seguir.

O sistema de custeio por absorção considera, no custo dos produtos e serviços, os custos de fabricação e os administrativos.

558 Q193748
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

     Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão

- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;

- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.

 Acerca do assunto objeto do texto acima, julgue os itens a seguir.

O sistema de custeio direto ou variável considera, no custo dos produtos e serviços, os custos diretos e indiretos, fixos e variá...

559 Q193746
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a contabilidade tributária, julgue os itens abaixo.

O ICMS incidente na importação de mercadorias para revenda sujeita a esse tributo deve entrar no custo das unidades estocadas.

560 Q193744
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de custos, julgue os itens a seguir.

No sistema de custeio RKW, os custos de depreciação de equipamentos e outros bens de produção devem ser apropriados aos produtos.

561 Q193742
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de custos, julgue os itens a seguir.

Os estoques de mercadorias, produtos e matérias-primas devem ser avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.

562 Q193740
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de custos, julgue os itens a seguir.

Conceitualmente, o ponto de equilíbrio de determinado produto é atingido quando a margem de contribuição total dele atinge os custos fixos.

563 Q193738
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de custos, julgue os itens a seguir.

Revelada uma margem de contribuição de determinado produto menor ou igual a zero, ele deve obrigatoriamente ser eliminado da linha de produção, mesmo que participe da formação da margem de contribuição de outro produto da mesma empresa.

564 Q193736
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de custos, julgue os itens a seguir.

Determinada empresa intensiva em custos fixos, operando a 50% da capacidade instalada, que tenha um custo unitário de R$ 5,00 no conceito por absorção, não poderá aceitar encomenda para ocupar a capacidade ociosa por preço abaixo de R$ 5,00, sob pena de registrar prejuízo na operação.

565 Q193734
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.

§ 1.º As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.

§ 2.º A companhia observará em registros auxiliares, sem modificação da escrituração mercantil e das demonstrações reguladas nesta lei, as disposições da lei tributária, ou de legislação especial sobre atividade que constitui seu objeto, que pr...

566 Q193724
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O planejamento de auditoria deve ser revisado e atualizado

567 Q193722
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A seleção casual de dados para fins de testes de auditoria consiste em selecionar

568 Q193720
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Os testes substantivos de auditoria dividem-se nas seguintes categorias:

569 Q193718
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Entre uma das informações prestadas pelo auditor independente, ao Conselho Regional de Contabilidade, até 30 de junho de cada ano, está incluída a relação

570 Q193716
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O auditor independente somente deverá divulgar, a terceiros, informações sobre a entidade auditada ou sobre o trabalho por ele realizado quando, por escrito,

571 Q193714
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

As estimativas contábeis que requerem o seu julgamento, na determinação do valor adequado a ser registrado nas demonstrações contábeis são de responsabilidade do:

572 Q193712
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O reconhecimento da valoração de estoques vinícolas, em decorrência da ação do tempo, está ligado ao princípio contábil do(a):

573 Q193710
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A escolha da hipótese que resulte em menor patrimônio líquido quando se apresentarem opções, igualmente aceitáveis diante dos demais princípios Fundamentais de Contabilidade, referese ao princípio da

574 Q193708
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A Cia. Aurora, querendo expandir seus negócios, apresenta uma proposta de financiamento ao Banco ABC S/A no valor de 1.200. Por decisão da diretoria de financiamento dessa instituição financeira só serão concedidos empréstimos até o limite máximo de 80% de endividamento de seus clientes. A empresa não tem nenhuma possibilidade de alterar a sua riqueza própria, e seu patrimônio tem a seguinte composição:

Nestas condições, indique qual o valor máximo de empréstimo que a diretoria do Banco poderá conceder a esse cliente.

575 Q193706
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Nos procedimentos de análise das demonstrações financeiras de empresas do setor comercial são considerados itens dos passivos financeiros:

576 Q193705
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Dados para a resolução das questões de números 33 a 36.

Na Demonstração de Resultado Consolidada, o valor do CMV a ser considerado é:

577 Q193704
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Dados para a resolução das questões de números 33 a 36.

Na Demonstração de Resultado Consolidada, o valor a ajustar na receita de vendas é:

578 Q193703
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Dados para a resolução das questões de números 33 a 36.

O valor do resultado não-realizado identificado nos estoques da investidora é:

579 Q193702
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Dados para a resolução das questões de números 33 a 36.

Nos procedimentos de consolidação, a conta de CMV deve ser ajustada por um lançamento de

580 Q193701
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Uma empresa efetua a reavaliação de seus ativos, lançando em sua contabilidade a crédito de Reserva de Reavaliação o valor de R$ 2.000.000,00. Indique qual o procedimento contábil que a Cia. Alvorada, detentora de 80% do capital total dessa empresa deverá adotar.

581 Q193700
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

O procedimento de registro contábil da reavaliação de ativos afeta o grupamento patrimonial denominado:

582 Q193699
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

O Retorno sobre o investimento de 2000 é:

583 Q193698
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

A rentabilidade do investimento total para os anos de 2000 e 2001 é:

584 Q193697
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

Se, em 1998, o total do ativo fosse 95.000 e os valores dos ativos médios no período analisado fossem:os totais dos ativos de cada um dos anos seriam

585 Q193696
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

Se, em 1999, a quantidade de ações emitidas pela empresa fosse de 100.000 ações, o valor do lucro por ação seria:

586 Q193695
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

O prazo médio de renovação dos estoques em 2001 é:

587 Q193694
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

O prazo médio de recebimento de clientes em 2000 é:

588 Q193693
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

O valor da Margem Líquida apurada em 2001 é

589 Q193692
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

Tomando como base os valores relativos ao índice de participação do Capital de Terceiros em cada um dos períodos, pode-se afirmar que

590 Q193691
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

O valor do índice de Liquidez Seca para os períodos em análise é:

591 Q193690
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.

O valor Capital Circulante Líquido do exercício de 2001 é

592 Q193431
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade de custos, julgue os itens subseqüentes.

Um produto que receba mais custo de mão-de-obra direta que outro em um mesmo processo deverá, obrigatoriamente, receber proporção maior de gastos indiretos de fabricação.

593 Q193430
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade de custos, julgue os itens subseqüentes.

O custo departamental é relevante para a qualidade do rateio de gastos indiretos de fabricação de produtos diversos, quando se tratar de uma indústria com mais de um processo de fabricação.

594 Q193428
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade de custos, julgue os itens subseqüentes.

Aluguel e depreciação pelo método linear são dois exemplos de custos indiretos, incluídos nos gastos gerais de fabricação, para apropriação aos produtos por meio e critério de rateio.

595 Q193416
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando uma determinada indústria que produz e vende à vista 100.000 unidades por mês de um produto, com custo variável unitário de R$ 0,20 e custo fixo mensal de R$ 100.000, julgue os itens subseqüentes.

Ao preço de venda unitário de R$ 1,50, líquido de tributos, a margem de contribuição unitária da indústria referida estaria abaixo de R$ 1,00.

596 Q193415
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando uma determinada indústria que produz e vende à vista 100.000 unidades por mês de um produto, com custo variável unitário de R$ 0,20 e custo fixo mensal de R$ 100.000, julgue os itens subseqüentes.

A elevação do volume produzido e vendido, até o limite da capacidade instalada, em uma empresa que opera com margem de contribuição positiva, reduz sua lucratividade.

597 Q193305
Contabilidade Privada
Ano: 2002
Banca: FJG

Uma empresa industrial produziu e vendeu, no exercício de 19x1 , 100.000 unidades do seu único produto, ao preço unitário de R$ 25. O custo variável unitário foi de R$ 15 e o lucro operacional obtido no período correspondeu a 15% do volume de vendas. De acordo com os dados informados, o valor dos custos fixos dessa empresa industrial, contabilizados no período, foi de:

598 Q193245
Contabilidade Privada
Ano: 2002
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

- Considere os dados a seguir, referentes ao Orçamento de Mão-de-Obra Direta para o exercício de 20x3 de uma empresa:

A previsão do salário por hora do setor de Usinagem, em AGO/x3 é:
599 Q193130
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Ainda considerando o texto IV e a legislação societária, julgue os itens subseqüentes.

É impossível aplicar uma alavancagem operacional em uma empresa que tenha custos fixos ou despesas fixas em sua estrutura de resultados.

600 Q193073
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do custo, julgue os itens a seguir.

Os custos fixos são sempre fixos unitariamente e os variáveis, sempre variáveis unitariamente.

601 Q193071
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do custo, julgue os itens a seguir.

A margem de contribuição unitária de um produto com preço de venda unitário de R$ 10,00, custos e despesas variáveis unitários de R$ 5,00 e custos fixos unitários de R$ 3,00 será maior que R$ 4,00.

602 Q193070
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do custo, julgue os itens a seguir.

Na decisão de substituir um processo interno por outro terceirizado, devem ser especialmente observados os custos que serão efetivamente eliminados, normalmente os variáveis, para uma comparação com o novo custo a ser apresentado por terceiros.

603 Q193068
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do custo, julgue os itens a seguir.

A alavancagem operacional pode ser mais bem explorada pelas empresas que possuem custos fixos elevados, pelo fato de poderem reduzir a apropriação de custo fixo por unidade produzida, com uma maior ocupação da capacidade instalada.

604 Q193066
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do custo, julgue os itens a seguir.

De acordo com os princípios fundamentais de contabilidade, os estoques de uma empresa industrial devem ser avaliados e custeados pelo método de custeio variável.

605 Q192850
Contabilidade Privada
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

A empresa Três Ramos de Trevo realizou apenas duas vendas em agosto. Uma de 300 unidades, no dia 15; e outra de 480 unidades, no dia 25.

O valor apurado foi o mesmo em cada operação, sendo a primeira a prazo e a segunda a vista. O valor total cobrado foi de R$ 5.280,00, correspondente ao preço de venda com incidência de ICMS de 17% e de IPI de 10%.

Exclusivamente com base nas informações acima, podemos dizer que o preço unitário de venda alcançado na operação do dia

606 Q193325
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.

Julgue os itens que se seguem, referentes a relações custo-volume-lucro, análise do equilíbrio operacional, sistema de custeamento, centro de lucro e preço de transferência, utilizando os dados da seção de pintura de peças apresentados no quadro acima.

Caso os custos fixos não possam ser aproveitados em outra atividade da empresa, o menor preço para terceirizar essa atividade seria de R$ 1,74 por unidade.

607 Q193323
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.

Julgue os itens que se seguem, referentes a relações custo-volume-lucro, análise do equilíbrio operacional, sistema de custeamento, centro de lucro e preço de transferência, utilizando os dados da seção de pintura de peças apresentados no quadro acima.

Para fins gerenciais, adota-se o conceito de centro de lucro e a venda interna de serviços, como o de pintura e acabamento, para outras unidades da organização, a preço de mercado, preferencialmente, pa...

608 Q193322
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.

Julgue os itens que se seguem, referentes a relações custo-volume-lucro, análise do equilíbrio operacional, sistema de custeamento, centro de lucro e preço de transferência, utilizando os dados da seção de pintura de peças apresentados no quadro acima.

Caso fosse adotado o sistema de custeamento por absorção, utilizando 80% da capacidade da seção de acabamento, o custo unitário seria de R$ 1,74.

609 Q193320
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.

Julgue os itens que se seguem, referentes a relações custo-volume-lucro, análise do equilíbrio operacional, sistema de custeamento, centro de lucro e preço de transferência, utilizando os dados da seção de pintura de peças apresentados no quadro acima.

Considerando que os custos fixos serão reaproveitados em outra atividade produtiva da empresa, a seção de pintura pode ser terceirizada, desde que não pague mais que R$ 1,50 por unidade para terceiros....

610 Q193318
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de contabilidade geral e gerencial e análise financeira.

A alavancagem operacional consiste no melhor aproveitamento dos custos fixos, por meio da ampliação da produção até o limite da capacidade instalada, mesmo que, para isso, possa haver redução em preço de venda.

611 Q193084
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações acima, julgue os seguintes itens.

Para atingir a meta de investimentos de R$ 11 bilhões, pretendida pela PETROBRAS para o ano de 2001, no segundo semestre desse ano, essa empresa terá de superar em mais de 98% o investimento feito no semestre anterior.

612 Q193083
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações acima, julgue os seguintes itens.

Uma vez que os investimentos da PETROBRAS, no primeiro semestre de 2001, cresceram 23% com relação ao primeiro semestre de 2000, para que essa empresa atinja a meta de investir em 2001 uma quantia 30% superior à investida em 2000, seus investimentos no segundo semestre de 2001 deverão crescer exatamente 7% com relação ao total investido no segundo semestre de 2000.

613 Q193081
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações acima, julgue os seguintes itens.

A produção de derivados de petróleo no primeiro semestre de 2000 foi superior a 1.535 mil bd.

614 Q193079
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações acima, julgue os seguintes itens.

A produção total da PETROBRAS no primeiro semestre de 2001 foi inferior a 1.600 mil boed.

615 Q193078
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.

Caso recebesse proposta para colocação das 200.000 unidades que cabem na sua capacidade de produção, ao preço de R$ 2,65, a empresa não deveria aceitar, porque cairia o lucro bruto.

616 Q193077
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.

O preço de venda de equilíbrio (lucro bruto igual a zero), utilizando a capacidade total, é igual a R$ 2,95.

617 Q193076
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.

Caso as 200.000 unidades adicionais fossem vendidas a R$ 2,50, não haveria aumento do lucro bruto da companhia, em relação à situação inicial.

618 Q193075
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.

Aumentando a sua produção até o limite da capacidade instalada (500.000 unidades) e mantendo o preço atual, o lucro bruto da companhia seria elevado para um valor superior a R$ 520.000,00.

619 Q193074
Contabilidade Privada
Ano: 2001
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca da conta estoques de uma indústria petroquímica.

Aplicando o conceito de custeio variável para os estoques, a depreciação não entra no custo de produção.

620 Q194182
Contabilidade Privada
Ano: 2000
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na situação hipotética e no gráfico apresentados ao lado, julgue os itens a seguir.

Após a inauguração das novas instalações em 2003, o número de vagas aumentou quatro vezes em relação a 1996, o que representa uma redução do deficit de vagas nos cárceres de estado entre 1996 e 2003.

621 Q194180
Contabilidade Privada
Ano: 2000
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na situação hipotética e no gráfico apresentados ao lado, julgue os itens a seguir.

A capacidade total de lotação das casas penais, seccionais e delegacias (número de vagas) em 2000 é uma variável aleatória contínua.

622 Q193782
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Apresentamos abaixo os dados da movimentação do estoque de cestos de vime, comprados para revender, relativos ao mês de março.

O mês começou com a existência de 15 cestos avaliados a R$ 3,00 por unidade.

 As vendas ocorreram no dia 5: cinco unidades; no dia 20: quinze unidades; e no dia 30: vinte unidades. Os preços unitários foram, respectivamente, de R$ 4,00, R$ 6,00 e R$ 8,00.

As compras foram feitas no dia 10: vinte unidades; e no dia 15: dez unidades. A primeira compra teve custo unitário igual ao do estoque inicial e a última foi feita ao preço unitário de fatura de R$ 5,00.

As compras e vendas foram tributadas em 20% com ICMS. Não houve devoluções, nem descont...

623 Q193776
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Durante o mês de outubro a ficha de estoque do item "Botinas Clássicas" apresentou os seguintes saldos físicos e financeiros:

em 28.10: saldo físico: 100 unidades; saldo financeiro: R$ 5.000,00

em 29.10: saldo físico: 200 unidades; saldo financeiro: R$ 12.000,00

em 30.10: saldo físico: 100 unidades; saldo financeiro: R$ 6.000,00

- as entradas do mês foram tributadas em 12% com ICMS

- as saídas do mês foram tributadas em 17% com ICMS

- a receita líquida de vendas do dia 30.10 foi de R$ 8.000,00

- todo o movimento da conta está contido acima

Promovendo-se os cálculos específicos a partir dos dados de outubro, podemos afirmar que

624 Q193687
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Cia. Roupas de Festa coloca no mercado seu produto principal ao preço unitário de R$ 86,75, isento de IPI, mas com ICMS de 17%. O custo variável nessa produção alcança R$ 54,00. A Cia. está conseguindo vender 1.200 peças mensais, mas com isto não tem obtido lucros, apenas tem alcançado o ponto de equilíbrio. A firma acaba de obter uma redução de R$ 9,00 por unidade fabricada no custo da mão-de-obra direta, mas só conseguirá reduzir o preço de venda para R$ 79,52. Se esta empresa produzir e vender, no mesmo mês, duas mil unidades de seu produto nas condições especificadas, podemos dizer que obterá um lucro bruto de

625 Q193685
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Nas opções abaixo, assinale a afirmativa correta.

626 Q193684
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A empresa Fabricante S/A produz os itens Alfa, Beta e Delta. O custo a ratear entre os três produtos totaliza R$ 36.000,00. O rateio é baseado nas horas-máquina (hm) trabalhadas para cada um deles. Com o consumo de 120, 240 e 360 hm para cada tipo de produto, respectivamente, foi concluída a produção de 300 unidades, em quantidades rigorosamente iguais de Alfa, Beta e Delta. O custo direto unitário também foi o mesmo para cada tipo de produto, ou seja, R$ 250,00. Com base nessas informações, pode-se afirmar que

627 Q193683
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Na relação de custos abaixo estão incluídos todos os gastos gerais de fabricação do segundo trimestre de 2002, ocorridos na empresa Comércio & Indústria Ltda.Com base nas informações acima, pode-se dizer que o valor dos gastos gerais de fabricação debitado na conta Produtos em Processo foi de

628 Q193682
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Industrialzinha Ltda. adquiriu matérias-primas para serem utilizadas na fabricação de seus produtos no mês de agosto, exigindo entrega em domicílio, mesmo que onerosa. A nota fiscal dessa compra espelhou os seguintes dados:No mês de agosto a empresa utilizou 60% desse material na produção. Os fretes não sofreram tributação. Com base nas informações fornecidas e sabendose que a empresa é contribuinte tanto do IPI como do ICMS, assinale o lançamento correto para contabilizar a apropriação de matéria-prima ao produto (desconsiderar históricos).

629 Q193681
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O garoto Francisco de Assis largou o emprego para fazer um cursinho de treinamento durante 60 dias corridos. A mensalidade será de R$130,00, mais apostilas de R$ 35,00 e condução e alimentação de R$ 3,00 diários.

O salário de Francisco no emprego abandonado era de R$ 180,00 mensais, com encargos de previdência de 11%. Analisando-se gerencialmente a atitude de Francisco, com base exclusiva nos dados fornecidos, verifica-se que, nesses dois meses, haverá

630 Q193680
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

A Fábrica de Sorvetes Spuma, iniciando o período produtivo, adquiriu materiais no valor de R$ 10.000,00, registrou as despesas de mão-deobra direta à base de 60% dos materiais consumidos, aplicou custos indiretos estimados em R$ 6.000,00 e realizou despesas de R$ 3.000,00 com vendas.

No período, a Fábrica vendeu 70% da produção, na qual usara 90% dos materiais comprados. Sabendo-se que toda a produção iniciada foi concluída, podemos dizer que

631 Q193663
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Os dados da produção da Cia. Alvorada em um determinado período são:


I - Dados Gerais:

II - O total da produção acabada no período foi de 20.000 unidades.
III - Não foi verificada a existência, de estoques iniciais ou finais, de Produtos Acabados e de Produtos em Elaboração.
IV - Não há impostos ou outras deduções que afetem o valor das compras e vendas. Com base nas informações fornecidas, assinale a opção que contém o valor unitário da margem de contribuição.

632 Q193662
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Determinada indústria substituiu suas máquinas antigas, que produziam 50.000 unidades/mês, por uma nova que permite a produção de 150.000 unidades/ mês.

O custo de aquisição dessa nova máquina foi de R$ 24.000,00 e terá uma vida útil produtiva de 10 anos. Com as antigas máquinas o custo unitário de produção era R$ 0,10. Após a utilização da nova máquina, será de R$ 0,05. Levando em conta que a produção máxima foi completada e vendida no mês de referência ao preço unitário de R$ 0,25 e que não há incidência de impostos sobre as vendas, pode-se afirmar que, após a entrada em funcionamento da nova máquina, o lucro bruto sobre as vendas mensais será:

633 Q193661
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O Departamento de Produção da Cia. Industrial, em um determinado período, identificou os seguintes dados:

Levando em conta que a empresa produz e vende, integralmente, a sua produção, que no período incorreu em custos fixos no valor de R$ 1.000.000,00 e que sobre o preço de venda não há incidência de tributação, pode-se afirmar que:

634 Q193660
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

De uma empresa industrial, fabricante dos produtos "X" e "Y", foram levantados os seguintes dados:


Sabendo-se que os custos fixos do período, no valor total de R$ 30.000,00, foram apropriados com base na quantidade de horas gastas na produção e não há incidência de tributos sobre o preço de vendas, podemos afirmar que o lucro bruto unitário de vendas do produto "X" e do produto "Y" foi, respectivamente, de:

635 Q193659
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale a opção correta.

636 Q193655
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

O chapeleiro Sr. Francisco de Paula, fabricante dos chapéus Frapa, está planejando uma promoção de vendas em que possa oferecer a todos os clientes um desconto-padrão de 20%, mas precisa obter uma margem bruta sobre vendas também de 20%. Sabendo- se que o custo unitário dos chapéus é R$ 80,00, qual será o preço bruto a ser marcado para cada unidade?

637 Q193257
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Após os cálculos da indústria ABC, foi encontrado o Mark-up de 2,5. Após o levantamento dos custos, foi concluído que o custo de produção do produto C é de R$ 450,00. Portanto, o preço de venda deste produto será de:

638 Q193253
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Os custos indiretos da Cia Industrial São Januário para os dois tipos de produtos (viandas e tigelas) somam R$ 5.040.000,00. O critério de rateio adotado tem por base as horas de máquinas trabalhadas para cada produto, de forma linear: 1.200 horas para tigelas e 1.300 horas para viandas. A indústria produziu no período 80.000 tigelas e 70.000 viandas, cujos custos diretos para ambos os produtos alcançaram o valor unitário de R$ 46,00.

Então o custo unitário para tigelas e viandas é, respectivamente:

639 Q193251
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale a alternativa CORRETA.

640 Q192963
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Uma certa empresa industrial atinge o ponto de equilíbrio contábil quando produz 10.000 unidades do único produto que fabrica. Sabendo-se que em determinado período produziu 12.000 unidades e vendeu 9.000 unidades desse produto e que não havia estoque inicial, como conseqüência da aplicação dos métodos de custeamento dos produtos, pode-se afirmar que:

641 Q192960
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Uma empresa fabrica um único produto, o qual é vendido por R$ 20,00 a unidade. Sabe-se que o custo variável unitário desse produto é de R$ 8,00 e o custo fixo mensal da empresa é de R$ 50.000,00. Para obter um lucro mensal de 10% sobre o valor da receita de vendas a empresa terá que vender:

642 Q192798
Contabilidade Privada
Ano: 0000
Banca: Banca não informada

Assinale a alternativa INCORRETA.