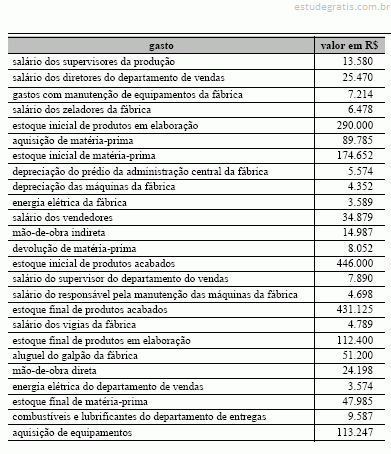
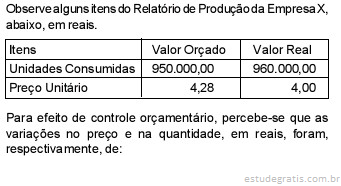
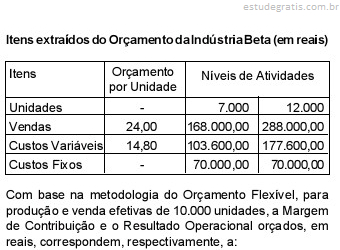
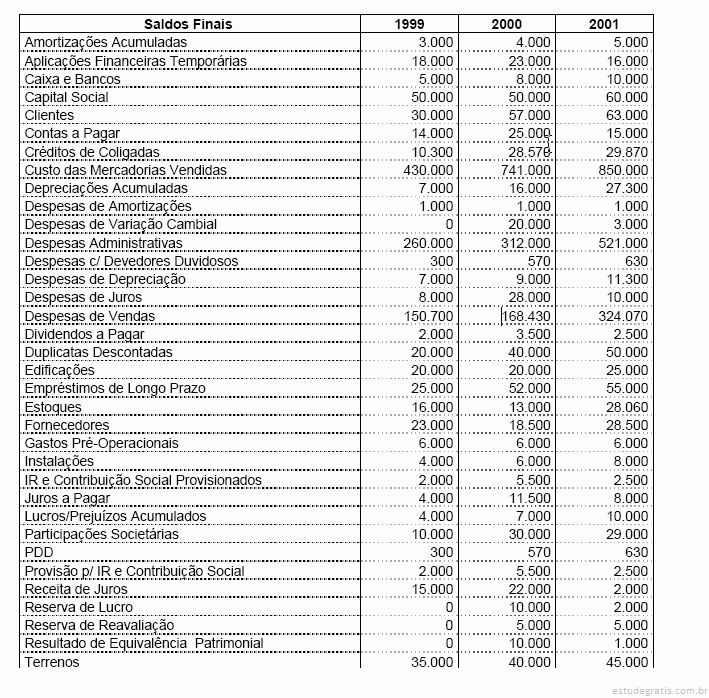
As linhas da figura identificadas pelas letras A, B e C se referem, respectivamente, a:
Numere a coluna da direita de acordo com a coluna da esquerda.
Sobre a área preenchida do gráfico, é correto afirmar:
Quanto à classificação dos custos, é correto afirmar:
No método de custo aceito pela Receita Federal para fins de apuração da tributação sobre o lucro apurado, é considerado (a) despesa:
Em relação à contabilidade de custos, é correto afirmar que:
Uma empresa produz apenas um produto, podendo ser considerado como seu custo fixo:
Com base no estoque inicial e nas movimentações sofridas pelo estoques de cartuchos de computador, o valor unitário dos estoques apurados pelo custo médio de aquisição após a última operação é de:
Foi vendido, com um lucro correspondente a 20% do valor da venda, um veículo que estava 50% depreciado. Portanto, o valor da venda do bem corresponde ao seguinte percentual do preço original de custo do bem:
Com base no método de custo médio, calcule o custo total de vendas com base nas operações listadas a seguir, desprezando-se os arredondamentos:
O enunciado a seguir refere-se às questões de números 31, 32, 33 e 34.
A Cia. Comercial Fernanda é uma empresa mercantil contribuinte do ICMS por movimentação econômica (alíquota = 20%), do IR pelo Lucro Presumido, contribuinte de PIS e COFINS (0,5% e 3%, respectivamente), não-contribuinte de IPI nem do ISS. Seu estoque inicial, em agosto (01/08/2006), de mercadorias era composto por 100 unidades do produto "Amor" e estava avaliado pelo valor total de $ 1.000,00. (Observe que, para facilitar os cálculos, as alíquotas deste enunciado não correspondem às alíquotas verdadeiras. Portanto, considere as taxas apresentadas neste enunciado.)
No dia 25/08/2006, a Cia. Comercial Fernanda adquiriu 100 unidades do produto "Amor". Os dados ...
O enunciado a seguir refere-se às questões de números 28, 29 e 30.
A Cia. Comercial Juliana é uma empresa mercantil contribuinte do ICMS por movimentação econômica (alíquota = 20%), do IR pelo Lucro Real (25%) e da CS (10%), contribuinte de PIS e COFINS (2% e 8%, respectivamente), não-contribuinte de IPI nem do ISS. Seu estoque inicial, em agosto (01/08/2006), de mercadorias era composto por 100 unidades do produto "Saúde" e estava avaliado pelo valor total de $ 1.000,00. (Observe que, para facilitar os cálculos, as alíquotas deste enunciado não correspondem às alíquotas verdadeiras. Portanto, considere as taxas apresentadas neste enunciado.)
No dia 25/08/2006, a Cia. Comercial Juliana adquiriu 100 unidades do produto "Saúde". Os dados na nota fi...
Com base nos conceitos e aplicações de custos, julgue os itens subseqüentes.
O termo gastos é utilizado em sentido genérico, inclusive em entidades não-industriais, e se aplica tanto às transações de que resulta diminuição do disponível quanto às que implicam assunção de obrigação, de que resultará desembolso futuro.
Com base nos conceitos e aplicações de custos, julgue os itens subseqüentes.
Os gastos efetuados pela empresa na construção de instalações para uso próprio constituem despesas que se converterão em custos à medida que as referidas instalações forem colocadas em funcionamento.
Uma empresa planejou os seguintes custos indiretos e níveis de atividades para o exercício de 2005:
Custo indireto fixo...................... R$ 3.200.000
Custo indireto variável...............R$ 30/unidade
Volume de produção................... 20.000 unidades
Produtividade..............................40.000 horas de MOD
Após transcorrido o período anual de apuração, registrou os seguintes custos e níveis reais:
Custo indireto total.....................R$ 5.300.000
Volume de produção................... 25.000 unidades
Produtividade..............................45.000 horas de MOD
Considerando os dados acima, a empresa teve as seguintes variações de eficiência e de volume do custo indireto de fabricação, respectivam...
Uma empresa apresentou os seguintes custos diretos no mês de janeiro de 19X0, referentes à fabricação dos produtos X e Y:

Com base nesses dados, o custo de produção unitário dos Produtos X e Y é, respectivamente, igual a:
Uma indústria registrou a seguinte movimentação no estoque de matéria-prima durante um determinado mês:

Sabendo-se que a indústria adota o método da média ponderada móvel para avaliação do estoque, o custo unitário do saldo de matéria-prima, após o dia 25, foi:
Um determinado hotel tem, em média, R$ 750.000,00 de gastos fixos por trimestre, gastos variáveis por hóspede de R$ 20,00 e cobra uma diária de R$ 45,00 por hóspede. Os proprietários planejam aumentar os gastos com propaganda, elevando os gastos fixos em 15%. Considerando a capacidade máxima mensal de 15.000 hóspedes, o lucro máximo mensal que poderá ser obtido com essa medida será de:
Uma empresa, cujo único produto passa por dois processos de fabricação, utiliza o sistema de custos por processo. No primeiro processo, a empresa iniciou a fabricação de 1.000 unidades do seu produto, das quais 700 unidades foram transferidas para o processo seguinte, permanecendo, em estoque, 300 unidades, com grau de acabamento igual a 1/3. No segundo processo, ocorreu uma perda de 300 unidades, sendo transferidas para o estoque de Produtos Acabados um total de 200 unidades, e permanecendo um estoque final de 200 unidades, com grau de acabamento igual a 50%. Sabendo-se que o custo de produção do período, no primeiro processo, foi R$ 44.800,00 e, no segundo processo, foi R$ 45.000,00, o valor do custo da Produção Acabada no período correspondeu a:
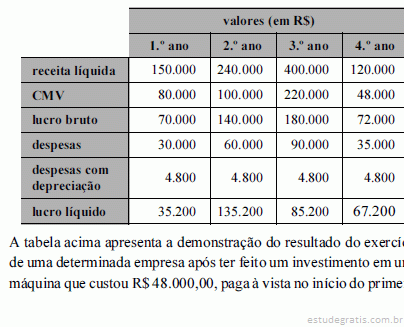
Instruções: Para responder às questões de números 82 a 84, considere as informações abaixo e, com base nelas, indique o valor solicitado em cada questão. (Valores em R$)
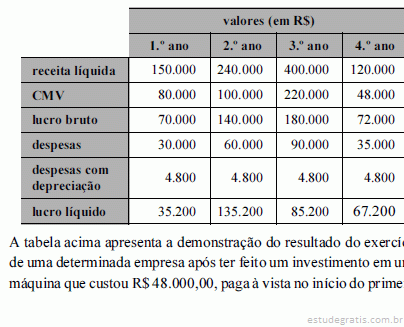
Ao final do exercício contábil de 2005, os estoques finais da Cia. Germânica foram avaliados em 62.000 e de seu livro razão foram extraídos os saldos finais das contas a seguir.
CMV − Custo de Mercadorias Vendidas
A Cia. Campo Belo adquiriu uma máquina em 02/01/2001 e a colocou imediatamente em funcionamento. Sua vida útil estimada foi de 10 anos. Em 30/06/2005, a máquina foi alienada pela companhia por R$ 122.500,00, operação na qual se auferiu um ganho de capital de R$ 40.000,00. O custo de aquisição da máquina em 02/01/2001 foi, em R$, de
Ao analisar o subgrupo Investimentos no Ativo Permanente da Cia. Alvorada, o auditor independente verificou que a participação societária da empresa na Cia. Noturno, registrada na contabilidade por R$ 200.000,00, tinha sido avaliada pelo método do custo de aquisição. Constatou, ainda, que a investidora detinha 40% do capital votante da investida e 20% de seu capital total. Sabendo que a Cia. Alvorada é uma companhia aberta e que seu patrimônio líquido monta a R$ 1.800.000,00, o auditor concluiu que o procedimento está
No julgamento das propostas, a legislação estabelece critérios que assegurem a igualdade entre os licitantes e a preservação do interesse público. Nesse sentido, assinale a opção correta.
As empresas em funcionamento operam em uma faixa de sua capacidade chamada de prática ou normal, em que as receitas e os custos têm um comportamento tal que se pode considerar como constante. Nessas condições, supõe-se que, à medida que aumenta o volume da produção,
Para planejar o volume adequado de produção de seu negócio, um pequeno empresário verificou que seus custos fixos eram de R$ 80.000,00, o custo unitário variável, R$ 120,00, e a unidade de seu produto era vendida a R$ 200,00. Para obter um lucro de R$ 20.000,00, esse pequeno empresário deverá produzir e vender
Considere o seguinte consumo de determinado material.
60 unidades em março 98 unidades em agosto
70 unidades em abril 98 unidades em setembro
85 unidades em maio 102 unidades em outubro
88 unidades em junho ...
O Armazém Central S/A tinha, em exposição, a mercadoria Alfa com movimentação ocorrida na seguinte ordem cronológica:
estoque inicial de 80 unidades avaliadas ao custo de R$8.000,00; uma compra de 80 unidades pelo preço total de R$9.600,00; e outra compra de 40 unidades pelo preço total de R$5.600,00.Para análise do quesito foram colhidas as seguintes informações:
as compras foram isentas de tributação; as receitas de vendas foram tributadas apenas com ICMS de 20%; o estoque final foi de 100 unidades avaliadas pelo critério do custo médio; o lucro operacional bruto foi de R$6.600,00; as vendas ocorreram entre a primeira...Uma das grandes vantagens proporcionadas pela utilização do custeio ABC em relação às demais formas de atribuir custos aos produtos e serviços consiste em:
A forma de custeio na qual os custos são, inicialmente, atribuídos a direcionadores e posteriormente aos produtos é denominada de custeio
A margem de contribuição resulta das:
Em uma empresa prestadora de serviços de consultoria e planejamento organizacional, são identificados como custos diretos dos serviços prestados:
Os custos que se tornam progressivamente menores em termos unitários à medida que a quantidade de bens e serviços produzidos aumenta, são denominados de custos
O total de vendas estimadas para o próximo ano é de 250.000 unidades. O estoque estimado no início do ano é de 22.500 unidades e o estoque desejado no fim do ano é de 30.000 unidades. A produção total indicada no orçamento de produção é:
Instruções: Utilize as informações a seguir para responder às questões de números 36 e 37.
A Cia. Cruzeiro do Sul adquiriu 2000 unidades de uma mercadoria com preço unitário de R$50,00 cada uma. O ICMS está incluso no preço da aquisição calculado à alíquota de 18% e representa tributo recuperável para a empresa adquirente.
Posteriormente, vendeu 60% do referido lote, obtendo um lucro bruto de R$49 200,00 na transação.
O preço de venda unitário praticado pela companhia na transação, no qual está incluso o ICMS calculado também à alíquota de 18%, foi de (em R$):

Se, em um determinado período, uma empresa tem seus estoques finais avaliados e registrados por valor superior ao real, o impacto dessa ocorrência seria a empresa apurar um

Com base na tabela acima, julgue os itens seguintes.
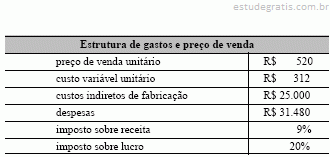
Caso o custo variável unitário seja acrescido em 10%, a empresa reduzirá seu lucro líquido, na venda de 500 unidades, em R$ 12.480, considerando a incidência tributária.

Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
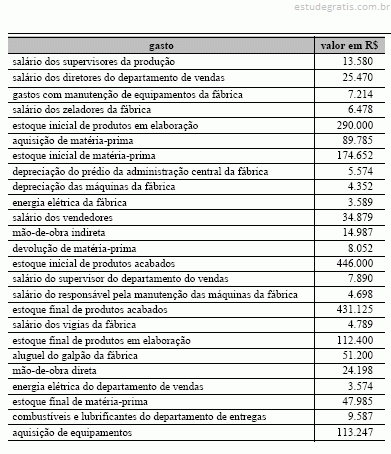
O custo da produção acabada é igual a R$ 535.960.
Acerca das especificidades da contabilidade gerencial, julgue os itens seguintes.
O preço de transferência representa o valor monetário cobrado, pelo departamento fornecedor, por produto ou serviço disponibilizado a outro departamento de uma mesma empresa. Assim, ao transferir um produto semi-elaborado ao departamento de acabamento, o preço de transferência fará parte da composição do custo final do produto acabado.
A Indústria Nave Ltda. apresentou as seguintes anotações,
relativas a um determinado período produtivo:
- Matéria-prima: Estoque inicial R$ 2.000,00; compras
R$ 20.000,00; estoque final R$ 2.500,00.
- Mão-de-obra: Salários da fábrica R$ 27.000,00; do
escritório R$ 2.000,00.
- Gastos gerais de fabricação: R$ 5.500,00.
- Despesas administrativas e gerais: R$ 1.500,00.
- Produtos em elaboração: estoque inicial R$ 1.800,00 e
estoque final R$ 1.500,00.
O custo dos produtos acabados, no aludido período
produtivo, em reais, foi de:
A partir dos dados a seguir, indique o custo total em Reais da tonelada transportada por quilômetro (CTQ):
1) Custo Operacional Total por Quilômetro Rodado (COQ) = R$ 1,12;
2) Capacidade Líquida de Carga para o Veículo (CCV, em toneladas) = 25,00;
3) Índice de Aproveitamento de Carga Para o Veículo (IAV) = 0,50.
Uma importante ferramenta do ECR (Efficient Consumer Response) ou seja, resposta eficiente ao consumidor, é:
A figura abaixo apresenta o gerenciamento dos níveis de serviço por produto. Associe corretamente os quadrantes da figura com as medidas apropriadas, relacionadas a seguir:
I - Ajustar o canal para entrega just in time.
II - Analisar a possibilidade de eliminar alguns produtos da série, ou julgá-los estratégicos.
III - Proporcionar alta disponibilidade.
IV - Estudar formas de redução de custo.
I - produtos com alto valor específico (R$/Kg);
II - produtos com baixo valor específico;
III - altos custos de transporte;
IV - baixos custos de transportes;
V - padrão de demanda instável;
VI - padrão de demanda estável.
São características do ambiente ideal para a distribuição baseada no mercado somente:
Em relação ao conceito logístico de "custo total", é correto afirmar que:
Assinale a alternativa abaixo que contém somente atividades logísticas primárias:
Com base nas informações abaixo, resolva as questões de números 20 a 22.

Nas condições dos dados fornecidos, o percentual de margem de segurança é:
Com base nas informações abaixo, resolva as questões de números 20 a 22.

Com base nas informações abaixo, resolva as questões de números 20 a 22.

Conforme as informações dadas pode-se afirmar que:
Enunciado para a resolução das questões 18 e 19.


O total de unidades vendidas é:
Enunciado para a resolução das questões 18 e 19.


A empresa Atualíssima é totalmente automatizada, usando tecnologia de computação de última geração em seu processo produtivo, necessitando por essa razão manter um Departamento de Manutenção de Microcomputação, que apresenta sistematicamente uma ociosidade de utilização de aproximadamente 25% por mês, mas justificada como imprescindível, pela Diretoria de Produção segundo os relatórios apresentados em reunião de diretoria. Nessa mesma reunião o Diretor Administrativo informa que a manutenção e conserto dos microcomputadores de seu departamento vêm sendo realizados, até então, por uma empresa terceirizada, o que implica em um desembolso médio anual de $800.000,00. Tendo em vista a política de contenção de gastos aprovada, solicita que esse serviço seja realizado pelo Departamento de Prod...
Acerca da relação custo versus volume versus lucro (CVL), julgue os itens seguintes.
No caso de existir um gráfico com dois pontos de interseção entre a receita e os custos, o valor da área entre os dois pontos contemplará o ponto em que a empresa obtém o lucro máximo.
Acerca da relação custo versus volume versus lucro (CVL), julgue os itens seguintes.
Ao avaliar um gráfico de análise CVL, pode-se apurar o ponto máximo de lucro que não necessariamente será o ponto máximo de volume vendido.
Acerca da relação custo versus volume versus lucro (CVL), julgue os itens seguintes.
Ao elaborar o gráfico da análise CVL, poderá existir mais de um ponto de interseção entre a receita e o custo total. A existência de diversos pontos de interseção está diretamente vinculada à adoção, ou não, do intervalo de significância.
Quando determinada indústria programa sua atividade produtiva com características estabelecidas pelos próprios clientes, utiliza o tipo de produção:
O gasto com transporte de mercadoria quando de responsabilidade do comprador é
A Mediaflix é uma empresa de produções musicais que atua em diversos segmentos do ramo. A Mediaflix é basicamente funcional e burocrática e apresenta os departamentos seguintes:
o Produção de CD
o Administração Central
o Marketing
o Controlada MP3 de mídia digital
Em relação à classificação dos centros de responsabilidade em custos, receitas, lucro ou investimentos para essa empresa é correto afirmar que:
A energia elétrica que não pode ser identificada como referente a algum produto específico, mesmo que o valor mensal se altere constantemente, deverá ser classificada, na contabilidade de custos, como custo:
A empresa Corta Custos ao longo do ano apurou os dados listados a seguir (ton = tonelada). Com base nesses dados, o resultado da empresa é:
vendas no ano 1.000/ton
custos fixos de produção $ 150.000
custos variáveis de produção $ 125/ton
despesas fixas $ 42.000
despesas variáveis
impostos $ 10/ton
taxas $ 5/ton
propaganda $ 2/ton
preço de venda
Os elementos básicos do custo de fabricação estão CORRETAMENTE indicados em:
Numa indústria, são considerados como material direto:
Considere as informações fornecidas abaixo para resolver as questões de números 31 a 36.
A empresa Comercial Alvorada, em um determinado período, identifica no seu balancete de verificação os seguintes saldos finais em suas contas:

Ao final desse mesmo período recebe uma proposta para venda a prazo de todas as 500 unidades, disponíveis para venda, possuídas em estoque. A diretoria da empresa definiu como meta que a empresa deve obter, sempre, como resultado líquido 10% do valor total de suas vendas. Com as informações fornecidas e para obter o resultado esperado por sua diretoria:
...Em 25 de março de 2005, a empresa varejista Fomento Ltda. pagou o total de R$ 990,00 na aquisi-ção de 4 mesas, com a finalidade de revendê-las. Esse valor contém o preço das mesas com inci-dência de R$ 108,00 de ICMS e de R$ 90,00 de IPI. Sabe-se que a empresa é tributada com base no Lucro Real, e que todos os impostos recuperáveis (ICMS, PIS e COFINS) são reconhecidos no momento do registro dos estoques. Sabe-se também que a empresa mantém controle permanente de seus estoques e que os avalia pelo método PEPS (Primeiro a Entrar, Primeiro a Sair).
Após contabilizar essa aquisição de mercadorias a empresa deverá lançar na Ficha de Controle de Estoques, no item "mesas para revenda", o valor unitário de:
São considerados custos de produção os gastos incorridos nos processos de obtenção de bens e serviços destinados a venda. Dessa feita, a alternativa que MELHOR completa essa afirmação é:
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
Ao incrementar percentual na quantidade vendida, a empresa poderá reduzir seu preço de venda, na mesma proporção, para a manutenção de um lucro final esperado.
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
O intervalo de significância constitui uma limitação do modelo de análise CVL. Essa limitação não prejudica as decisões de curto prazo, que merecem atenção por parte do usuário da informação.
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
Ao apurar o ponto máximo de lucro, a empresa poderá obter um ponto de receita distinto do ponto máximo de receita obtido pelas atividades operacionais.
Com referência à relação custo × volume × lucro (CVL), julgue os próximos itens.
Mediante o gráfico da relação CVL, pode-se determinar o ponto de equilíbrio contábil da empresa. Além do ponto de equilíbrio, há a possibilidade de determinar o ponto de lucro esperado, desde que as variáveis obedeçam a situações lineares.
Acerca dos sistemas de custeio julgue os itens seguintes.
O custeio por absorção ideal difere do custeio por absorção integral porque aquele considera a alocação dos custos indiretos conforme as atividades consumidas e seus recursos utilizados e este considera apenas o rateio simples.
Acerca dos sistemas de custeio julgue os itens seguintes.
Para o custeio por absorção, a empresa deverá registrar todos os custos e despesas fixas e alocá-los ao resultado de acordo com a proporção de produtos comercializados. Além de alocar os custos fixos proporcionalmente, a empresa deverá apurar o percentual de custos variáveis de cada produto, apropriando assim apenas os custos variáveis indiretos ao produto.
Acerca dos sistemas de custeio julgue os itens seguintes.
Ao apurar a alocação dos gastos indiretos de fabricação aos produtos, por meio de departamentalização, a empresa utiliza critérios objetivos de alocação. Esses critérios incluem a quantidade de funcionários, área ocupada, consumo de energia etc.
Acerca dos sistemas de custeio julgue os itens seguintes.
Caso a empresa adote o custeio variável, com a existência de estoque final de produtos acabados, o lucro líquido será inferior ao lucro obtido pelo sistema por absorção, considerando que as demais variáveis continuem idênticas.
Acerca dos sistemas de custeio julgue os itens seguintes.
O custeio por absorção é aceito pela legislação societária. A apuração do custo dos produtos vendidos considera a apropriação proporcional dos custos fixos ao produto final.
Acerca dos sistemas de custeio julgue os itens seguintes.
O custeio variável considera todos os custos e despesas fixas para a determinação do ponto de equilíbrio contábil. A adoção do sistema de custeio variável está relacionada, exclusivamente, a fins gerenciais.

Com base na tabela acima, julgue os itens seguintes.
Caso a empresa comercialize 100 unidades a R$ 500 e 200 unidades a R$ 350, então seu lucro bruto será de R$ 88.800, considerando os tributos, e o ponto de equilíbrio contábil sofrerá acréscimo de 36,46%.

Com base na tabela acima, julgue os itens seguintes.
Caso a empresa venda 500 unidades a R$ 520 e 300 unidades a R$ 480, então o lucro obtido, considerando tributos, corresponderá a R$ 191.520.

Com base na tabela acima, julgue os itens seguintes.
Caso os custos fixos sofram acréscimo de 40%, o ponto de equilíbrio contábil será maior do que 500 unidades.

Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
As despesas totalizam R$ 200.221.

Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
Considerando uma receita de R$ 879.000, o lucro operacional será de R$ 256.066.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Para que uma empresa que tem custos fixos de R$ 150.000,00 e margem de contribuição unitária de R$ 2.000,00 obtenha um lucro de R$ 50.000,00, ela deverá vender 100 unidades de produto.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Em relação ao custo de manutenção de equipamentos, o valor do equipamento é mais adequado que a quantidade de horas-máquina de funcionamento, como critério para a determinação da sua base de rateio.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Quando dois produtos conjuntos podem ser vendidos no ponto de separação, o critério mais adequado para o rateio dos custos conjuntos é o valor realizável líquido de cada produto no ponto de separação.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere que a receita de vendas de uma empresa foi de R$ 500.000,00 e que seus custos foram os seguintes:
• custos variáveis dos produtos vendidos: R$ 140.000,00;
• custos variáveis de administração e vendas: R$ 40.000,00;
• custos fixos de produção: R$ 70.000,00;
• custos fixos de administração e vendas: R$ 115.000,00.
Nessa situação, a margem bruta, no formato tradicional da demonstração do resultado, é de R$ 135.000,00.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere que, em uma unidade industrial, o estoque de matérias-primas no início do exercício era de R$ 250.000,00 e que, durante o exercício, foram efetuadas compras de R$ 1.300.000,00. Sabendo-se que o custo apurado dos materiais diretos utilizados na produção foi de R$ 1.550.000,00, conclui-se, corretamente, que o inventário, ao final do exercício, acusou a existência de R$ 250.000,00.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
O fundamento lógico do critério de rateio baseado em atividades ou transações reside no pressuposto de que os itens mais significativos das despesas de fabricação estão correlacionados com o volume de atividades.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
O critério de rateio das despesas indiretas de fabricação mais indicado quando a indústria é do tipo capital intensivo é a quantidade de mão-de-obra utilizada na produção.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
A contabilidade de custos se apóia na divisão de funções estabelecida na estrutura de uma empresa para estabelecer a departamentalização das despesas de fabricação.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Em uma empresa, as despesas indiretas de fabricação refletem os gastos de consumo que devem ser rateados, realizados nas áreas de produção e comercialização, tanto em suas atividades-fim como em suas atividades-meio.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Uma melhoria realizada em um bem de produção de uma empresa, de que resulte um aumento de sua vida útil, constitui um gasto de investimento, cujo consumo se dará à medida que o referido bem for sendo utilizado nas operações da empresa.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Os salários incorridos com o pessoal da produção constituem custo que se converte em despesa quando o produto é vendido.
Com relação aos conceitos e aplicações de custos, julgue os itens a seguir.
Considere que uma indústria, ao desejar reduzir seus custos operacionais, verificou que os novos equipamentos de produção disponíveis para venda consomem a mesma energia que os atualmente em uso, mas necessitam de mão-de-obra menos especializada. Nesse caso, para efeito de tomada de decisão, o custo relevante será o da mão-de-obra.
A Cia. Capixaba é uma empresa de capital fechado, com
patrimônio líquido de R$ 2.000,00. Adquiriu, pelo valor
patrimonial, ações de quatro empresas, representando:
• 4% da Cia. I, por R$ 100,00;
• 25% da Cia. II, por R$ 160,00;
• 55% da Cia. III, por R$ 135,00;
• 90% da Cia. IV, por R$ 10,00.
Com relação ao tratamento contábil das aquisições, pode-se
afirmar que deverão ser avaliadas pelo método de custo de
aquisição a(s) Companhia(s):
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
No custeio pleno ou por absorção, todos os custos, sejam eles fixos ou variáveis, são apropriados à produção do período. Entretanto, os gastos não-fabris "despesas" são contabilizados diretamente contra o resultado do período.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
No custeio variável, sob a alegação de que ocorrerão independentemente do volume de produção da empresa, os custos fixos recebem o mesmo tratamento das despesas, ou seja, são contabilizados diretamente a débito de conta de resultado.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
As despesas variáveis integram o cálculo da margem de contribuição, conceito fundamental na utilização de custos para subsidiar o processo decisório, porém não são agregadas ao produto para fins de avaliação dos estoques, a menos que a empresa utilize o custeio variável.

Sabendo que as vendas totalizaram R$ 200.000,00, que os custos variáveis crescem na proporção das vendas, que os custos fixos correspondem aos custos indiretos e que a entidade não apresenta saldos de estoques iniciais ou finais, julgue os itens abaixo.
Com queda de R$ 14.300,00 nos custos fixos e havendo incremento de 50% no volume das vendas, o resultado da entidade seria de R$ 50.000,00.

Considerando a alíquota de 25% de imposto de renda e 9% de contribuição social, bem como a destinação do resultado para reserva legal, reservas estatutárias (3%), dividendos (40%) sobre o lucro disponível e o restante destinado a reservas para expansão, julgue os itens a seguir.
Desprezando as casas decimais, foi destinado à reserva para expansão em 2003 o montante de R$ 8.935,00.

De acordo com a abordagem dos elementos acima e sem levar em conta o CCL, julgue os itens a seguir.
Os elementos que representam as origens de recursos somam um montante equivalente a R$ 7.000,00.

De acordo com a abordagem dos elementos acima e sem levar em conta o CCL, julgue os itens a seguir.
Os elementos que representam as aplicações de recursos somam um montante equivalente a R$ 4.400,00.
Julgue os itens seguintes, relativos a contabilidade de custos.
Se uma empresa possui custos fixos de R$ 4.000,00, e produz determinado item por R$ 12,00 (custo variável), vendendo-o no mercado por R$ 20,00 (preço de venda), então ela necessita vender 500 unidades do produto para manter o ponto de equilíbrio.Julgue os itens seguintes, relativos a contabilidade de custos.
Os custos contínuos são acumulados em uma conta específica para cada ordem ou encomenda, que só pára de receber custos quando a ordem estiver encerrada.Acerca da análise de fluxo de caixa e de capital de giro, julgue os itens subseqüentes.
Considere, por hipótese, que, após a elaboração do fluxo de caixa, uma empresa obteve um saldo negativo de R$ 40.000,00 referente a investimentos. Nessa hipótese, a existência do referido saldo pode estar vinculada a acréscimo de ativos.

A indústria X, que fabrica apenas um produto, projetou os dados constantes da tabela acima para o próximo exercício social. Com base nesses dados, julgue os itens subseqüentes.
Operando no nível de 7.000 unidades, a empresa obteria uma margem de contribuição igual aos custos operacionais fixos.

Considerando as informações da indústria KLYX apresentadas na tabela acima, relativas ao ano de 2003, julgue os itens a seguir.
Ao triplicar a quantidade encontrada no ponto de equilíbrio contábil, o lucro líquido será de R$ 60.000,00.
Acerca dos procedimentos utilizados para o registro de empréstimos e aplicações, julgue os itens a seguir.
A remuneração obtida com a aplicação de recursos em poupança proporcionará acréscimo ao ativo circulante disponível.

Considerando as informações do quadro acima, julgue os itens seguintes.
Ao registrar a ocorrência de contingências, previstas inicialmente, no valor de R$ 22.800, o ativo circulante sofrerá decréscimo.

Considerando as contas listadas acima, que representam o balanço patrimonial de determinada empresa, julgue os itens a seguir, acerca da estrutura e dos procedimentos para elaboração do balanço patrimonial e da demonstração do resultado do exercício.
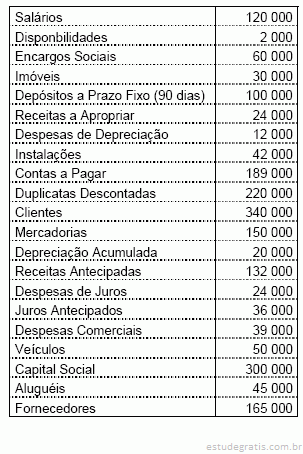
A diferença entre o ativo circulante e o passivo circulante é de R$ 44.771.

Considerando as informações apresentadas no quadro acima, julgue os itens subseqüentes.
Um acréscimo de 40% na receita de vendas provocará um acréscimo de 60% no lucro bruto.

Considerando as informações apresentadas no quadro acima, julgue os itens subseqüentes.
O valor do custo dos produtos vendidos é de R$ 99.220.
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.
Se a taxa de juros que o banco remunera fosse de 10% ao bimestre, a negociação realizada teria sido lucrativa para o fazendeiro.
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.
Essa aplicação, ao final do primeiro bimestre, rendeu mais de R$ 3.000,00 de juros.
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.
A aplicação do dinheiro recebido com a venda das sacas de soja produziu para o fazendeiro, ao final do primeiro bimestre, um montante inferior a R$ 170.000,00.
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.
Nessa negociação, o prejuízo do fazendeiro foi superior a R$ 70.000,00.
Em abril do ano passado, um fazendeiro vendeu 5.000 sacas de soja a R$ 35,00 cada saca. Dois meses depois, devido à queda na safra norte-americana, a saca de soja era vendida a R$ 50,00. Considerando essas informações e sabendo que o fazendeiro investe seu dinheiro em um banco que remunera qualquer aplicação à taxa de 2,0 % ao bimestre, julgue os itens a seguir.
Em razão da remuneração bancária, o fazendeiro teve lucro com a venda das sacas de soja em abril do ano passado.
Num determinado período, ocorreram os seguintes gastos em reais numa empresa:
Matéria-prima 135.000,00 Mão-de-obra direta 80.000,00 Energia elétrica da produção 30.000,00 Salários e encargos administrativos 40.000,00 Depreciação de máquinas produtivas 15.000,00 Despesas de entrega 10.000,00 Com base nos dados acima, o custo da produção do período foi de:
A primeira preocupação dos Contadores, Auditores e Fiscais em relação à Contabilidade de Custos foi:
A Cia Karine apropria os custos de fabricação, utilizando coeficiente pré-determinado sobre o custo do material direto. Uma ordem de produção para 1000 unidades do produto TNT apresentou os seguintes custos, em reais: Material 20.000,00 MOD 40.000,00 A estimativa do valor do material e dos custos indiretos de fabricação para produção total do período é de, respectivamente, R$ 500.000,00 e R$ 150.000,00. Assim sendo, o valor do custo unitário do produto TNT, relativo a ordem de produção citada será de
A Cia Nacional S/A apresentou as seguintes operações com matérias-primas, no mês de novembro de 2003: 01/11/2003 - Estoque inicial de 5000 un a R$ 1,20 05/11/2003 - Compra de 3000 un a R$ 1,20 07/11/2003 - Requisição da produção de 6000 un 08/11/2003 - Devolução parcial da compra efetuada em 05/11 de 200 un 10/11/2003 - Devolução da produção - 300 un Sabendo-se que a Cia Nacional utiliza o sistema de inventário permanente, e que avalia seus estoques pelo custo médio ponderado, o saldo da conta matérias-primas em real, será de
Considere a Cia Alpha. Assinale a alternativa que apresenta o custo de produção do período que teve os seguintes gastos, num determinado intervalo de tempo, em reais:
matéria-prima R$ 100.000,00
mão-de-obra direta R$ 60.000,00
salários e encargos administrativos R$ 30.000,00
energia elétrica da fábrica R$ 20.000,00
depreciação de máquinas da produção R$ 10.000,00
despesas de entrega R$ 40.000,00
A empresa Mipibu Ltda. tem duas unidades produtivas — divisão X e divisão Y — que operam sem capacidade ociosa. A divisão X usa em sua linha de produção a peça delta, que pode ser obtida no mercado por R$ 10,00, ou diretamente da divisão Y, pelo preço de transferência de R$ 15,00.
A partir dessas informações, julgue os itens a seguir.
Considerando os resultados da Mipibu Ltda., a divisão X deveria aceitar o preço de transferência, caso a divisão vendedora tivesse capacidade ociosa.
A empresa Mipibu Ltda. tem duas unidades produtivas — divisão X e divisão Y — que operam sem capacidade ociosa. A divisão X usa em sua linha de produção a peça delta, que pode ser obtida no mercado por R$ 10,00, ou diretamente da divisão Y, pelo preço de transferência de R$ 15,00.
A partir dessas informações, julgue os itens a seguir.
A compra da peça delta no mercado é indiferente tanto para a divisão X como para a divisão Y, como centros de lucros.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
No custeio por responsabilidade, os custos são classificados em controláveis e não-controláveis em função de estarem ou não diretamente sob responsabilidade e controle de determinada pessoa cujo desempenho se quer analisar e controlar.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
Um sistema de custos apropriado e racional leva em consideração a relação entre custo e benefício da informação. Assim, algumas informações, por serem irrelevantes, inúteis ou não-prioritárias no contexto geral, deixam de ser analisadas, processadas ou transmitidas pelo sistema.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
O comportamento de um custo é definido em razão de sua reação ou variação diante de alterações no nível da atividade da empresa.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
Os custos fixos comprometidos geralmente decorrem de decisões anuais da administração de investir em determinadas áreas de custo fixo. Apresentam horizonte de planejamento de curto prazo, podendo, assim, ser cortados por curtos períodos com prejuízo mínimo para as metas de longo prazo da organização.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
Para evitar a preponderância de um segmento sobre outro, não é admitida a negociação de preços de transferências, que são fixados unicamente em função dos preços de mercado dos bens e serviços envolvidos na transação.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
Preço de transferência é aquele cobrado internamente quando um segmento da empresa fornece bens ou serviços a outro segmento. Esses preços podem exercer forte influência na lucratividade aparente dos segmentos envolvidos mas não na lucratividade geral do empreendimento. Assim, seu estabelecimento objetiva, principalmente, motivar os gerentes a agirem de acordo com o interesse global da empresa.
Acerca de contabilidade gerencial e contabilidade de custos, julgue os itens subseqüentes.
No estudo da relação CVL (custo versus volume versus lucro), verifica-se que cada alteração realizada provoca deslocamento no ponto de equilíbrio. Entretanto, a amplitude do impacto sobre os custos e as despesas variáveis depende, diretamente, do grau de alteração processada na margem de contribuição unitária.
Para fins de tributação, o fisco admite o seguinte método de apuração de custos:
Custos Controláveis caracterizam-se por estarem sob responsabilidade e controle de:
São classificações de custos:
João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.
I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.
II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.
III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.
Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.
Se o valor do desconto simples comercial (por fora...
João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.
I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.
II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.
III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.
Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.
Considere que a instituição financeira Alfa deseja...
João contraiu com a instituição financeira Alfa os compromissos financeiros seguintes.
I Uma nota promissória com valor de face de R$ 2.100,00, com termo de 8 meses, na qual se pratica uma taxa de juros simples de 18% a.a.
II Um título com valor nominal de R$ 7.245,00, vencível em 2 anos.
III Uma nota promissória com valor de face de R$ 2.000,00, com termo de 2 anos, na qual se pratica uma taxa nominal de juros compostos de 12% a.a., capitalizados mensalmente.
Com base nessas informações e considerando (1,01)24 = 1,27, (1,01)16 = 1,17 e (1,1)5 = 1,61, julgue os itens que se seguem.
O valor nominal da nota promissória citada no item...
Considere que, para uma determinada empresa, o preço de venda unitário de um produto é de R$ 10,00, os custos e despesas variáveis são de R$ 8,00 e os custos e despesas fixos mais o lucro desejado são de R$ 5.000,00. Com base nessa situação e na análise custo versus volume versus lucro, julgue os itens que se seguem.
Na hipótese de os custos e despesas fixos corresponderem a R$ 3.000,00 e o lucro desejado, a R$ 2.000,00, o ponto de equilíbrio será alcançado com R$ 1.500,00.
Considere que, para uma determinada empresa, o preço de venda unitário de um produto é de R$ 10,00, os custos e despesas variáveis são de R$ 8,00 e os custos e despesas fixos mais o lucro desejado são de R$ 5.000,00. Com base nessa situação e na análise custo versus volume versus lucro, julgue os itens que se seguem.
A quantidade mínima do produto que a empresa deverá vender é de 2.500 unidades.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Empresas com maior margem de contribuição unitária, ainda que seu faturamento esteja na faixa de prejuízo, tendem a correr menos risco e a ser mais resistentes no mercado, vencendo, portanto, suas concorrentes.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Nos dois tipos de custeio, variável ou por absorção, o resultado será sempre igual ao ponto de equilíbrio calculado em função das relações entre o custo e o volume.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Mesmo que a empresa tenha um mix composto por diversos e diferentes produtos, com margens de contribuição e(ou) percentuais de contribuição sobre o preço de venda distintos, sempre é possível calcular o ponto de equilíbrio global suficiente para cobrir os custos e despesas fixos individualizados de todos os produtos e da empresa como um todo.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Estruturas diferenciadas em termos de composição de custos e despesas, fixos e variáveis, provocam diferentes condições de resistências a oscilações nos volumes e preços de venda.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
No custeio padrão, os custos são apropriados à produção não pelo seu valor efetivo, mas sim por uma estimativa do que deveriam ser. As eventuais diferenças entre o custo-padrão e o custo real são objeto de análise da contabilidade de custos, com o objetivo de controle dos gastos e de medida de eficiência. Esse tipo de custeio só é compatível com o custeio pleno — por absorção.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Nas decisões de precificação de dentro para fora, o ponto de partida é o custo do bem ou serviço, apurado de acordo com um determinado critério de custeio, agregando-se a esse custo o markup, que consiste apenas em uma margem exatamente igual ao lucro desejado pelos administradores.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
O custo de oportunidade é um custo verdadeiro, no sentido de representar quanto está sendo o sacrifício da empresa ao optar por investir em determinado empreendimento em detrimento de outro. Apesar de não ser contabilizável, esse tipo de custo obrigatoriamente tem de ser considerado nas análises para a tomada de decisões.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
O regulamento do imposto de renda estabelece que, para as empresas que tenham sistemas de custos integrados e coordenados com o restante da escrituração, o valor dos bens existentes no encerramento do período-base poderá ser o custo médio ou o dos bens adquiridos ou produzidos nas datas mais antigas.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Tanto nas empresas comerciais como nas industriais os gastos com armazenagem de itens comprados dos fornecedores - mercadorias e matérias-primas - são tratados como custos e adicionados ao valor pago por esses bens.
Acerca dos conceitos, sistemas, procedimentos, comportamentos, finalidade e utilização de custos nas empresas, julgue os itens a seguir.
Ao valor dos estoques, bem como ao dos demais ativos, devem ser incorporados todos os gastos incorridos para colocá-los em condições de venda, consumo ou uso nas atividades operacionais da empresa, tais como transporte, seguros, armazenagem e impostos de importação.

Com base nos dados da tabela e de acordo com a Lei Complementar n.º 101/2000 — Lei de Responsabilidade Fiscal —, julgue o itens seguintes.
Em 2003, a despesa total com pessoal esteve dentro do percentual previsto em lei.

Com base nos dados da tabela e de acordo com a Lei Complementar n.º 101/2000 — Lei de Responsabilidade Fiscal —, julgue o itens seguintes.
No exercício considerado, a receita corrente líquida foi de R$ 1,5 bilhão.
Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.
O valor do frete pago pelo transporte de mercadorias adquiridas será incorporado ao valor da mercadoria, para fins de registro no ativo circulante. O valor do seguro contra acidentes, incluído na nota fiscal do transporte, será deduzido do estoque.
Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.
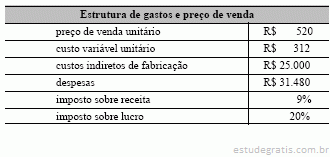
Ao aumentar o preço de venda unitário de um produto em 20%, mantendo a estrutura dos demais custos/despesas e quantidade vendida, o lucro antes do imposto de renda sofrerá acréscimo de 16%.
Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.
Ao aumentar o valor do custo variável unitário em 20%, o ponto de equilíbrio contábil sofrerá redução de 22,5%.
Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.
As empresas deverão manter um sistema de contabilidade de custos integrado e coordenado com a contabilidade geral. Assim, ao integrar a contabilidade com o sistema de custos a empresa obedece aos critérios estabelecidos no sistema de custeio variável.
O método de custeio que consiste na apropriação de todos os custos de produção aos produtos elaborados é denominado custeio:
Os custos fixos de uma empresa equivalem a R$ 400.000,00 para uma produção mensal de 1.000 unidades, sendo que essa empresa tem capacidade de produção de 1.200 unidades. O custo variável é de R$ 300.000,00, e a Receita de Venda por produto, R$ 500,00. A quantidade de peças e o valor da receita para alcançar o ponto de equilíbrio, respectivamente, são:
O sistema de custo que se caracteriza por decisões estratégicas como alterações no mix de produtos, no processo de formação de preços e nos processos e redesenho de produtos é o(a):
Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.
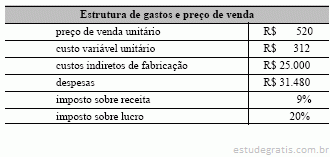
Ao se incrementar 20% no valor do preço de venda unitário, o ponto de equilíbrio contábil sofrerá redução na quantidade a ser produzida/vendida.
Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.
O valor dos custos e despesas fixos será apropriado ao resultado na proporção da venda das mercadorias.
Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.
O acréscimo nos custos variáveis, na ordem de 12%, proporcionará um acréscimo de 10% na quantidade a ser produzida/vendida para obtenção do ponto de equilíbrio.
Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.
A redução do imposto sobre o lucro, na ordem de 5%, proporcionará uma redução no ponto de equilíbrio contábil, na ordem de 3%.
Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.
O ponto de equilíbrio contábil, considerando os tributos, proporcionará produção/venda inferior a 50 unidades.
Considerando a tabela acima, julgue os itens seguintes, segundo as especificidades do custeio variável.
Na estrutura de custos apresentada, ao estabelecer um lucro esperado de R$ 50.000,00, a empresa terá de comercializar menos de 3% de sua capacidade produtiva total.
Julgue os itens seguintes, relativos aos registros contábeis de uma empresa comercial.
O valor do frete pago pela empresa compradora será incluído no custo da mercadoria vendida.
O Sr. Élcio Antonio de Souza, registrado como autônomo, fechou contrato de crédito popular com a Caixa Econômica Federal, obtendo um empréstimo de R$ 300,00, sem juros. Adquiriu 200 pães e 200 salsichas a R$ 0,30 cada unidade. Comprou panelas e vasilhas por R$ 50,00 e gastou R$ 10,00 fazendo um molho à base de tomates.
O comerciante fez oitenta cachorros-quentes e conseguiu vendê-los, todos, a R$ 1,50 cada um.
Ao fim do dia, em relação a esse empreendimento, levando- se em conta apenas os fatos narrados, pode-se dizer que o Sr. Élcio mantém um patrimônio
A Granja Satisfação Alimentar praticou os seguintes fatos administrativos, normais em sua rotina:
1. aquisição de rações e alimentos por R$ 4.000,00, emitindo cheque como entrada de 20% e notas promissórias pelo valor restante;
2. aquisição de 600 frangos a R$ 2,50 cada um, com pagamento a vista;
3. consumo de 30% do estoque de rações e alimentos adquiridos;
4. venda de 280 frangos por R$ 1.400,00, recebendo R$ 400,00 no ato e emitindo letras de R$ 1.000,00, para recebimento posterior.
Considerando-se os dados apresentados, após a empresa contabilizar as operações, efetuar as apropriações de despesas e receitas e apurar o resultado efetivamente alcançado no pe...
A firma H. Linha - Animais de Corte, efetuou as seguintes operações:
1. compra de rações e alimentos por R$ 4.000,00, pagando entrada de 20% e emitindo notas promissórias;
2. aquisição de 600 frangos a R$ 2,50 cada um, pagando no ato da compra;
3. consumo de 30% do estoque de rações e alimentos adquiridos;
4. venda de 280 frangos por R$ 1.400,00, recebendo no ato apenas R$ 400,00 e deixando o restante a prazo.
Considerando-se os fatos acima narrados, sem sequer apurar os eventuais lucros do negócio, mas sabendo-se que a empresa, no início deste período, já tinha R$ 5.000,00 em caixa correspondentes ao seu capital registrado, podemos dizer que as contas utiliza...
Julgue os itens subseqüentes, que versam sobre contabilidade gerencial.
Para fins gerenciais, o critério de custeio utilizado é o variável, segundo o qual todos os custos fixos são tratados como despesas do exercício, independentemente da porcentagem da produção que tenha sido vendida e da que tenha permanecido em estoque na empresa.
A propósito da contabilidade de custos, julgue os itens a seguir.
No custeio por absorção, de conformidade com o princípio da competência, todos os gastos efetuados com a produção no período devem ser incorporados ao valor dos estoques.
A propósito da contabilidade de custos, julgue os itens a seguir.
A contabilidade de custos adaptou o esquema utilizado para apuração do resultado nas empresas comerciais, que apenas revendem mercadorias compradas de outrem, para as empresas industriais, que adquirem matérias-primas e utilizam fatores de produção para transformá-las em produtos destinados à venda. Isso foi feito por meio da substituição da conta compras pelo pagamento dos fatores que entram na produção, os chamados custos de produção.
A propósito da contabilidade de custos, julgue os itens a seguir.
O papel da contabilidade de custos, no que se refere a decisões, consiste em alimentar o sistema com valores relevantes às conseqüências, tanto de curto como de longo prazo, de medidas de introdução ou corte de produção, administração de preços de venda, opção de compra ou produção etc.
Uma empresa está alterando seu custo de Real para Padrão. Esta alteração prende-se ao fato de a empresa acreditar que o custo Padrão gerencialmente aumenta sua capacidade de gestão dos custos fabris.
As alterações de custo Real para custo Padrão levarão a empresa a evidenciar seus estoques
A empresa Albatroz tem em seu parque industrial capacidade instalada para processar o equivalente a 4 toneladas de fertilizantes agrícolas ao mês. Esta capacidade, ao longo dos últimos 5 anos, tem se mostrado superior em 10% ao que regularmente a empresa processa. No último exercício, em virtude de uma anormal crise econômica no país no qual a empresa opera, sua produção tem sido 25% abaixo da sua capacidade instalada. Se a empresa opera com uma ociosidade de 25% em relação a sua capacidade instalada, pode-se concluir que 10% é a sua ociosidade normal e os 15% restantes é a sua capacidade ociosa excedente.
Levando em consideração o que anteriormente foi exposto, a capacidade ociosa deve sofrer o seguinte tratamento contábil:
Do sistema de contabilidade de custos da Cia. Zênite, foram extraídas as seguintes informações referentes a um determinado exercício (em R$):
Custos Indiretos de Fabricação 240.000,00
Mão-de-Obra Direta 80.000,00
Estoque inicial de Produtos em Elaboração 30.000,00
Estoque final de Produtos Acabados 40.000,00
Custo dos Produtos Vendidos 485.000,00
Estoque final de Produtos em Elaboração 50.000,00
Estoque inicial de Produtos Acabados 65.000,00
O valor da matéria-prima consumida pela companhia no exercício foi, em R$,
A empresa Reparadora Ltda. apurou os seguintes dados no mês:
A Barbearia do Bolão Ltda. possui os seguintes dados disponíveis:
A empresa Joiaço, Comércio e Indústria Ltda. comprou por R$ 200,00 uma partida de objetos para revender. Suas operações são tributadas com ICMS de 10% nas compras e de 15% nas vendas. Para vender a partida acima referida, com lucro bruto de R$ 75,00, a empresa deverá fixar um preço de venda no valor de
Abaixo são apresentados os dados do processo fabril de Colchas e de Edredons da Fábrica Edreds Ltda., no exercício de 2003.
No exercício inicial a Indústria Industrial S.A. sofreu prejuízo líquido de R$ 8.000,00, decorrente de receita líquida de R$ 80.000,00, despesas fixas de R$ 40.000,00, além das despesas variáveis. O gerente de produção acredita que um aumento de R$ 20.000,00 nas despesas de propaganda elevaria as vendas a ponto de se alcançar lucro. O plano foi aprovado pela Direção da empresa e posto em prática. Nesta hipótese, para conseguir um lucro líquido de R$ 4.000,00 a empresa deverá alcançar um volume de vendas no valor de
A Cia. Omega produziu 30 000 unidades do produto X no ano-calendário em que iniciou suas atividades. Durante o período, foram vendidas 24 000 unidades ao preço de R$ 45,00 cada uma. Os custos e despesas da companhia, no referido exercício, foram:

A Cia. Comercial do Norte utiliza o sistema de inventário permanente para o controle de estoque de suas mercadorias adquiridas para revenda. A ficha de estoque de uma mercadoria, representada a seguir, sofreu 4 movimentações no período de 01 a 05 de certo mês. Q, U e T representam, respectivamente, Quantidade, Custo Unitário e Custo Total em Reais.


Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
Os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, serão avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for superior.
Sobre os stakeholders, na contabilidade gerencial, é INCORRETA a seguinte afirmação:
Na contabilidade gerencial, três pontos são fundamentais para que um sistema de informação contábil tenha validade perene dentro de uma entidade. São eles:
Considerando que o custo médio por passageiro em uma empresa de transporte coletivo urbano é de R$ 0,75, assinale dentre as alternativas abaixo qual deveria ser o preço da passagem a partir das seguintes variáveis:

Considere a seguinte estrutura de custos de uma empresa de transporte coletivo urbano

Assinale, dentre as alternativas abaixo, o percentual de reajuste a ser aplicado sobre as tarifas atuais para manter a margem de lucro obtida anteriormente:
"Mark up" é:
Quando o retorno produzido pelo capital de terceiros for superior ao custo financeiro da sua captação, pode-se afirmar que nesse caso ocorreu um(a)
O índice que mede a capacidade da empresa de saldar todos os seus compromissos é denominado:
A empresa Três Ramos de Trevo realizou apenas duas vendas em agosto. Uma de 300 unidades, no dia 15; e outra de 480 unidades, no dia 25.
O valor apurado foi o mesmo em cada operação, sendo a primeira a prazo e a segunda a vista. O valor total cobrado foi de R$ 5.280,00, correspondente ao preço de venda com incidência de ICMS de 17% e de IPI de 10%.
Exclusivamente com base nas informações acima, podemos dizer que o preço unitário de venda alcançado na operação do dia
Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.
A elaboração do orçamento de mão-de-obra deve anteceder a elaboração do orçamento de produção.
Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.
O orçamento de mão-de-obra deve prever a necessidade de ampliação do quadro de funcionários da empresa.
Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.
O detalhamento do orçamento de mão-de-obra não varia em função da natureza da atividade da empresa.
Julgue os itens abaixo, referentes à elaboração do orçamento de mão-de-obra de uma empresa.
Os gastos com pessoal devem incluir todos os tipos de remuneração pagas aos funcionários da empresa, bem como os encargos sociais sobre eles incidentes.
A empresa Tarefeoir Ltda. fabrica seu principal produto por encomendas antecipadas. Nesse tipo de atividade, os custos são acumulados numa conta específica para cada ordem de produção (ou encomenda). A apuração só ocorre quando do encerramento de cada ordem.
A Marcenaria Greenwood S/A está produzindo mesas. No fim de setembro a linha de produção mantinha 300 unidades inacabadas, em fase média de processamento de 30%.
No referido mês, o custo unitário de fabricação alcançou R$ 2.500,00.
No mês seguinte, outubro de 2002, a fábrica conseguiu concluir 2.100 unidades e iniciar outras 500 unidades, deixando-as em fase de processamento com 50% de execução.
O custo total desse mês foi de R$ 5.763.000,00. Com base nestas informações e sabendo-se que a empresa utiliza o critério PEPS para avaliação de custos e estoques, é correto afirmar que os elementos abaixo têm os valores respectivamente indicados.
A Companhia Chimical Lorenço Lorne determinou que fosse feita a previsão de vendas de suas mercadorias, fixando-se preços e condições para o mês de junho.
A mercadoria denominada "Alvacenta" faz parte de uma partida de 250 unidades adquiridas em maio, cujo valor a empresa pagou emitindo um cheque de R$ 12.500,00.
O preço de venda fixado para junho foi o custo de aquisição, com acréscimo suficiente para cobrir o ICMS sobre Vendas e um lucro de 20% sobre o preço de venda.
As vendas são tributadas com ICMS de 10%. As compras anteriores também foram tributadas com ICMS de 12%.
Com base nas informações acima, pode-se dizer que o preço de venda unitário do referido item, para o mês de junho de 2002, deverá ser...
Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão
- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;
- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.
Acerca do assunto objeto do texto acima, julgue os itens a seguir.
O custo de processamento de dados de uma indústria de calçados deve ser considerado como um custo de fabricação.
Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão
- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;
- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.
Acerca do assunto objeto do texto acima, julgue os itens a seguir.
Utilizar melhor a capacidade instalada ou reduzir a ociosidade significa reduzir o custo fixo por produto (unitário).
Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão
- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;
- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.
Acerca do assunto objeto do texto acima, julgue os itens a seguir.
A energia elétrica consumida pelos pontos de luz da fábrica normalmente é considerada como um custo direto.
Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão
- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;
- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.
Acerca do assunto objeto do texto acima, julgue os itens a seguir.
O sistema de custeio por absorção considera, no custo dos produtos e serviços, os custos de fabricação e os administrativos.
Há diversas classificações possíveis para custos. Entre as mais relevantes, de acordo com sua função administrativa, estão
- custos de fabricação (produção) - vinculados ao processo produtivo -, que podem ser divididos em material direto, mão-de-obra direta e custos indiretos;
- custos não-vinculados à fabricação (administrativos) - decorrentes das atividades de apoio -, que podem ser as despesas de vendas (despesas associadas à obtenção de vendas e à entrega do produto) ou despesas gerais e administrativas.
Acerca do assunto objeto do texto acima, julgue os itens a seguir.
O sistema de custeio direto ou variável considera, no custo dos produtos e serviços, os custos diretos e indiretos, fixos e variá...
No que se refere a contabilidade tributária, julgue os itens abaixo.
O ICMS incidente na importação de mercadorias para revenda sujeita a esse tributo deve entrar no custo das unidades estocadas.
A respeito de custos, julgue os itens a seguir.
No sistema de custeio RKW, os custos de depreciação de equipamentos e outros bens de produção devem ser apropriados aos produtos.
A respeito de custos, julgue os itens a seguir.
Os estoques de mercadorias, produtos e matérias-primas devem ser avaliados pelo custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
A respeito de custos, julgue os itens a seguir.
Conceitualmente, o ponto de equilíbrio de determinado produto é atingido quando a margem de contribuição total dele atinge os custos fixos.
A respeito de custos, julgue os itens a seguir.
Revelada uma margem de contribuição de determinado produto menor ou igual a zero, ele deve obrigatoriamente ser eliminado da linha de produção, mesmo que participe da formação da margem de contribuição de outro produto da mesma empresa.
A respeito de custos, julgue os itens a seguir.
Determinada empresa intensiva em custos fixos, operando a 50% da capacidade instalada, que tenha um custo unitário de R$ 5,00 no conceito por absorção, não poderá aceitar encomenda para ocupar a capacidade ociosa por preço abaixo de R$ 5,00, sob pena de registrar prejuízo na operação.
Art. 177. A escrituração da companhia será mantida em registros permanentes, com obediência aos preceitos da legislação comercial e desta lei e aos princípios de contabilidade geralmente aceitos, devendo observar métodos ou critérios contábeis uniformes no tempo e registrar as mutações patrimoniais segundo o regime de competência.
§ 1.º As demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis, de efeitos relevantes, deverão indicá-la em nota e ressaltar esses efeitos.
§ 2.º A companhia observará em registros auxiliares, sem modificação da escrituração mercantil e das demonstrações reguladas nesta lei, as disposições da lei tributária, ou de legislação especial sobre atividade que constitui seu objeto, que pr...
O planejamento de auditoria deve ser revisado e atualizado
A seleção casual de dados para fins de testes de auditoria consiste em selecionar
Os testes substantivos de auditoria dividem-se nas seguintes categorias:
Entre uma das informações prestadas pelo auditor independente, ao Conselho Regional de Contabilidade, até 30 de junho de cada ano, está incluída a relação
O auditor independente somente deverá divulgar, a terceiros, informações sobre a entidade auditada ou sobre o trabalho por ele realizado quando, por escrito,
As estimativas contábeis que requerem o seu julgamento, na determinação do valor adequado a ser registrado nas demonstrações contábeis são de responsabilidade do:
O reconhecimento da valoração de estoques vinícolas, em decorrência da ação do tempo, está ligado ao princípio contábil do(a):
A escolha da hipótese que resulte em menor patrimônio líquido quando se apresentarem opções, igualmente aceitáveis diante dos demais princípios Fundamentais de Contabilidade, referese ao princípio da
A Cia. Aurora, querendo expandir seus negócios, apresenta uma proposta de financiamento ao Banco ABC S/A no valor de 1.200. Por decisão da diretoria de financiamento dessa instituição financeira só serão concedidos empréstimos até o limite máximo de 80% de endividamento de seus clientes. A empresa não tem nenhuma possibilidade de alterar a sua riqueza própria, e seu patrimônio tem a seguinte composição:

Nestas condições, indique qual o valor máximo de empréstimo que a diretoria do Banco poderá conceder a esse cliente.
Nos procedimentos de análise das demonstrações financeiras de empresas do setor comercial são considerados itens dos passivos financeiros:
Dados para a resolução das questões de números 33 a 36.

Na Demonstração de Resultado Consolidada, o valor do CMV a ser considerado é:
Dados para a resolução das questões de números 33 a 36.

Na Demonstração de Resultado Consolidada, o valor a ajustar na receita de vendas é:
Dados para a resolução das questões de números 33 a 36.

O valor do resultado não-realizado identificado nos estoques da investidora é:
Dados para a resolução das questões de números 33 a 36.

Nos procedimentos de consolidação, a conta de CMV deve ser ajustada por um lançamento de
Uma empresa efetua a reavaliação de seus ativos, lançando em sua contabilidade a crédito de Reserva de Reavaliação o valor de R$ 2.000.000,00. Indique qual o procedimento contábil que a Cia. Alvorada, detentora de 80% do capital total dessa empresa deverá adotar.
O procedimento de registro contábil da reavaliação de ativos afeta o grupamento patrimonial denominado:
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


O Retorno sobre o investimento de 2000 é:
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


A rentabilidade do investimento total para os anos de 2000 e 2001 é:

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


Se, em 1998, o total do ativo fosse 95.000 e os valores dos ativos médios no período analisado fossem:os totais dos ativos de cada um dos anos seriam

Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


Se, em 1999, a quantidade de ações emitidas pela empresa fosse de 100.000 ações, o valor do lucro por ação seria:
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


O prazo médio de renovação dos estoques em 2001 é:
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


O prazo médio de recebimento de clientes em 2000 é:
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


O valor da Margem Líquida apurada em 2001 é
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


Tomando como base os valores relativos ao índice de participação do Capital de Terceiros em cada um dos períodos, pode-se afirmar que
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


O valor do índice de Liquidez Seca para os períodos em análise é:
Com os saldos finais das contas da Cia. Tocantins referentes aos exercícios de 1999 a 2001, responder às questões de números 21 a 30.


O valor Capital Circulante Líquido do exercício de 2001 é
A respeito da contabilidade de custos, julgue os itens subseqüentes.
Um produto que receba mais custo de mão-de-obra direta que outro em um mesmo processo deverá, obrigatoriamente, receber proporção maior de gastos indiretos de fabricação.
A respeito da contabilidade de custos, julgue os itens subseqüentes.
O custo departamental é relevante para a qualidade do rateio de gastos indiretos de fabricação de produtos diversos, quando se tratar de uma indústria com mais de um processo de fabricação.
A respeito da contabilidade de custos, julgue os itens subseqüentes.
Aluguel e depreciação pelo método linear são dois exemplos de custos indiretos, incluídos nos gastos gerais de fabricação, para apropriação aos produtos por meio e critério de rateio.
Considerando uma determinada indústria que produz e vende à vista 100.000 unidades por mês de um produto, com custo variável unitário de R$ 0,20 e custo fixo mensal de R$ 100.000, julgue os itens subseqüentes.
Ao preço de venda unitário de R$ 1,50, líquido de tributos, a margem de contribuição unitária da indústria referida estaria abaixo de R$ 1,00.
Considerando uma determinada indústria que produz e vende à vista 100.000 unidades por mês de um produto, com custo variável unitário de R$ 0,20 e custo fixo mensal de R$ 100.000, julgue os itens subseqüentes.
A elevação do volume produzido e vendido, até o limite da capacidade instalada, em uma empresa que opera com margem de contribuição positiva, reduz sua lucratividade.
Uma empresa industrial produziu e vendeu, no exercício de 19x1 , 100.000 unidades do seu único produto, ao preço unitário de R$ 25. O custo variável unitário foi de R$ 15 e o lucro operacional obtido no período correspondeu a 15% do volume de vendas. De acordo com os dados informados, o valor dos custos fixos dessa empresa industrial, contabilizados no período, foi de:
- Considere os dados a seguir, referentes ao Orçamento de Mão-de-Obra Direta para o exercício de 20x3 de uma empresa:
É impossível aplicar uma alavancagem operacional em uma empresa que tenha custos fixos ou despesas fixas em sua estrutura de resultados.
Acerca do custo, julgue os itens a seguir.
Os custos fixos são sempre fixos unitariamente e os variáveis, sempre variáveis unitariamente.
Acerca do custo, julgue os itens a seguir.
A margem de contribuição unitária de um produto com preço de venda unitário de R$ 10,00, custos e despesas variáveis unitários de R$ 5,00 e custos fixos unitários de R$ 3,00 será maior que R$ 4,00.
Acerca do custo, julgue os itens a seguir.
Na decisão de substituir um processo interno por outro terceirizado, devem ser especialmente observados os custos que serão efetivamente eliminados, normalmente os variáveis, para uma comparação com o novo custo a ser apresentado por terceiros.
Acerca do custo, julgue os itens a seguir.
A alavancagem operacional pode ser mais bem explorada pelas empresas que possuem custos fixos elevados, pelo fato de poderem reduzir a apropriação de custo fixo por unidade produzida, com uma maior ocupação da capacidade instalada.
Acerca do custo, julgue os itens a seguir.
De acordo com os princípios fundamentais de contabilidade, os estoques de uma empresa industrial devem ser avaliados e custeados pelo método de custeio variável.
A empresa Três Ramos de Trevo realizou apenas duas vendas em agosto. Uma de 300 unidades, no dia 15; e outra de 480 unidades, no dia 25.
O valor apurado foi o mesmo em cada operação, sendo a primeira a prazo e a segunda a vista. O valor total cobrado foi de R$ 5.280,00, correspondente ao preço de venda com incidência de ICMS de 17% e de IPI de 10%.
Exclusivamente com base nas informações acima, podemos dizer que o preço unitário de venda alcançado na operação do dia
Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.
Caso os custos fixos não possam ser aproveitados em outra atividade da empresa, o menor preço para terceirizar essa atividade seria de R$ 1,74 por unidade.
Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.
Para fins gerenciais, adota-se o conceito de centro de lucro e a venda interna de serviços, como o de pintura e acabamento, para outras unidades da organização, a preço de mercado, preferencialmente, pa...
Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.
Caso fosse adotado o sistema de custeamento por absorção, utilizando 80% da capacidade da seção de acabamento, o custo unitário seria de R$ 1,74.
Determinada empresa, interessada em terceirizar sua seção de pintura e acabamento de peças, levantou os seguintes dados de custos da referida seção.
Considerando que os custos fixos serão reaproveitados em outra atividade produtiva da empresa, a seção de pintura pode ser terceirizada, desde que não pague mais que R$ 1,50 por unidade para terceiros....
Julgue os itens a seguir, a respeito de contabilidade geral e gerencial e análise financeira.
A alavancagem operacional consiste no melhor aproveitamento dos custos fixos, por meio da ampliação da produção até o limite da capacidade instalada, mesmo que, para isso, possa haver redução em preço de venda.
Com base nas informações acima, julgue os seguintes itens.
Para atingir a meta de investimentos de R$ 11 bilhões, pretendida pela PETROBRAS para o ano de 2001, no segundo semestre desse ano, essa empresa terá de superar em mais de 98% o investimento feito no semestre anterior.
Com base nas informações acima, julgue os seguintes itens.
Uma vez que os investimentos da PETROBRAS, no primeiro semestre de 2001, cresceram 23% com relação ao primeiro semestre de 2000, para que essa empresa atinja a meta de investir em 2001 uma quantia 30% superior à investida em 2000, seus investimentos no segundo semestre de 2001 deverão crescer exatamente 7% com relação ao total investido no segundo semestre de 2000.
Com base nas informações acima, julgue os seguintes itens.
A produção de derivados de petróleo no primeiro semestre de 2000 foi superior a 1.535 mil bd.
Com base nas informações acima, julgue os seguintes itens.
A produção total da PETROBRAS no primeiro semestre de 2001 foi inferior a 1.600 mil boed.
Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.
Caso recebesse proposta para colocação das 200.000 unidades que cabem na sua capacidade de produção, ao preço de R$ 2,65, a empresa não deveria aceitar, porque cairia o lucro bruto.
Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.
O preço de venda de equilíbrio (lucro bruto igual a zero), utilizando a capacidade total, é igual a R$ 2,95.
Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.
Caso as 200.000 unidades adicionais fossem vendidas a R$ 2,50, não haveria aumento do lucro bruto da companhia, em relação à situação inicial.
Considerando os dados apresentados no quadro acima, referentes a uma empresa que tem um único produto em linha de produção, julgue os itens a seguir.
Aumentando a sua produção até o limite da capacidade instalada (500.000 unidades) e mantendo o preço atual, o lucro bruto da companhia seria elevado para um valor superior a R$ 520.000,00.
Julgue os itens a seguir, acerca da conta estoques de uma indústria petroquímica.
Aplicando o conceito de custeio variável para os estoques, a depreciação não entra no custo de produção.

Com base na situação hipotética e no gráfico apresentados ao lado, julgue os itens a seguir.
Após a inauguração das novas instalações em 2003, o número de vagas aumentou quatro vezes em relação a 1996, o que representa uma redução do deficit de vagas nos cárceres de estado entre 1996 e 2003.

Com base na situação hipotética e no gráfico apresentados ao lado, julgue os itens a seguir.
A capacidade total de lotação das casas penais, seccionais e delegacias (número de vagas) em 2000 é uma variável aleatória contínua.
Apresentamos abaixo os dados da movimentação do estoque de cestos de vime, comprados para revender, relativos ao mês de março.
O mês começou com a existência de 15 cestos avaliados a R$ 3,00 por unidade.
As vendas ocorreram no dia 5: cinco unidades; no dia 20: quinze unidades; e no dia 30: vinte unidades. Os preços unitários foram, respectivamente, de R$ 4,00, R$ 6,00 e R$ 8,00.
As compras foram feitas no dia 10: vinte unidades; e no dia 15: dez unidades. A primeira compra teve custo unitário igual ao do estoque inicial e a última foi feita ao preço unitário de fatura de R$ 5,00.
As compras e vendas foram tributadas em 20% com ICMS. Não houve devoluções, nem descont...
Durante o mês de outubro a ficha de estoque do item "Botinas Clássicas" apresentou os seguintes saldos físicos e financeiros:
em 28.10: saldo físico: 100 unidades; saldo financeiro: R$ 5.000,00
em 29.10: saldo físico: 200 unidades; saldo financeiro: R$ 12.000,00
em 30.10: saldo físico: 100 unidades; saldo financeiro: R$ 6.000,00
- as entradas do mês foram tributadas em 12% com ICMS
- as saídas do mês foram tributadas em 17% com ICMS
- a receita líquida de vendas do dia 30.10 foi de R$ 8.000,00
- todo o movimento da conta está contido acima
Promovendo-se os cálculos específicos a partir dos dados de outubro, podemos afirmar que
A Cia. Roupas de Festa coloca no mercado seu produto principal ao preço unitário de R$ 86,75, isento de IPI, mas com ICMS de 17%. O custo variável nessa produção alcança R$ 54,00. A Cia. está conseguindo vender 1.200 peças mensais, mas com isto não tem obtido lucros, apenas tem alcançado o ponto de equilíbrio. A firma acaba de obter uma redução de R$ 9,00 por unidade fabricada no custo da mão-de-obra direta, mas só conseguirá reduzir o preço de venda para R$ 79,52. Se esta empresa produzir e vender, no mesmo mês, duas mil unidades de seu produto nas condições especificadas, podemos dizer que obterá um lucro bruto de
Nas opções abaixo, assinale a afirmativa correta.
A empresa Fabricante S/A produz os itens Alfa, Beta e Delta. O custo a ratear entre os três produtos totaliza R$ 36.000,00. O rateio é baseado nas horas-máquina (hm) trabalhadas para cada um deles. Com o consumo de 120, 240 e 360 hm para cada tipo de produto, respectivamente, foi concluída a produção de 300 unidades, em quantidades rigorosamente iguais de Alfa, Beta e Delta. O custo direto unitário também foi o mesmo para cada tipo de produto, ou seja, R$ 250,00. Com base nessas informações, pode-se afirmar que
Na relação de custos abaixo estão incluídos todos os gastos gerais de fabricação do segundo trimestre de 2002, ocorridos na empresa Comércio & Indústria Ltda.Com base nas informações acima, pode-se dizer que o valor dos gastos gerais de fabricação debitado na conta Produtos em Processo foi de
A Industrialzinha Ltda. adquiriu matérias-primas para serem utilizadas na fabricação de seus produtos no mês de agosto, exigindo entrega em domicílio, mesmo que onerosa. A nota fiscal dessa compra espelhou os seguintes dados:No mês de agosto a empresa utilizou 60% desse material na produção. Os fretes não sofreram tributação. Com base nas informações fornecidas e sabendose que a empresa é contribuinte tanto do IPI como do ICMS, assinale o lançamento correto para contabilizar a apropriação de matéria-prima ao produto (desconsiderar históricos).
O garoto Francisco de Assis largou o emprego para fazer um cursinho de treinamento durante 60 dias corridos. A mensalidade será de R$130,00, mais apostilas de R$ 35,00 e condução e alimentação de R$ 3,00 diários.
O salário de Francisco no emprego abandonado era de R$ 180,00 mensais, com encargos de previdência de 11%. Analisando-se gerencialmente a atitude de Francisco, com base exclusiva nos dados fornecidos, verifica-se que, nesses dois meses, haverá
A Fábrica de Sorvetes Spuma, iniciando o período produtivo, adquiriu materiais no valor de R$ 10.000,00, registrou as despesas de mão-deobra direta à base de 60% dos materiais consumidos, aplicou custos indiretos estimados em R$ 6.000,00 e realizou despesas de R$ 3.000,00 com vendas.
No período, a Fábrica vendeu 70% da produção, na qual usara 90% dos materiais comprados. Sabendo-se que toda a produção iniciada foi concluída, podemos dizer que
Os dados da produção da Cia. Alvorada em um determinado período são:

I - Dados Gerais:
II - O total da produção acabada no período foi de 20.000 unidades.
III - Não foi verificada a existência, de estoques iniciais ou finais, de Produtos Acabados e de Produtos em Elaboração.
IV - Não há impostos ou outras deduções que afetem o valor das compras e vendas. Com base nas informações fornecidas, assinale a opção que contém o valor unitário da margem de contribuição.
Determinada indústria substituiu suas máquinas antigas, que produziam 50.000 unidades/mês, por uma nova que permite a produção de 150.000 unidades/ mês.
O custo de aquisição dessa nova máquina foi de R$ 24.000,00 e terá uma vida útil produtiva de 10 anos. Com as antigas máquinas o custo unitário de produção era R$ 0,10. Após a utilização da nova máquina, será de R$ 0,05. Levando em conta que a produção máxima foi completada e vendida no mês de referência ao preço unitário de R$ 0,25 e que não há incidência de impostos sobre as vendas, pode-se afirmar que, após a entrada em funcionamento da nova máquina, o lucro bruto sobre as vendas mensais será:
O Departamento de Produção da Cia. Industrial, em um determinado período, identificou os seguintes dados:
Levando em conta que a empresa produz e vende, integralmente, a sua produção, que no período incorreu em custos fixos no valor de R$ 1.000.000,00 e que sobre o preço de venda não há incidência de tributação, pode-se afirmar que:
De uma empresa industrial, fabricante dos produtos "X" e "Y", foram levantados os seguintes dados:

Sabendo-se que os custos fixos do período, no valor total de R$ 30.000,00, foram apropriados com base na quantidade de horas gastas na produção e não há incidência de tributos sobre o preço de vendas, podemos afirmar que o lucro bruto unitário de vendas do produto "X" e do produto "Y" foi, respectivamente, de:
Assinale a opção correta.
O chapeleiro Sr. Francisco de Paula, fabricante dos chapéus Frapa, está planejando uma promoção de vendas em que possa oferecer a todos os clientes um desconto-padrão de 20%, mas precisa obter uma margem bruta sobre vendas também de 20%. Sabendo- se que o custo unitário dos chapéus é R$ 80,00, qual será o preço bruto a ser marcado para cada unidade?
Após os cálculos da indústria ABC, foi encontrado o Mark-up de 2,5. Após o levantamento dos custos, foi concluído que o custo de produção do produto C é de R$ 450,00. Portanto, o preço de venda deste produto será de:
Os custos indiretos da Cia Industrial São Januário para os dois tipos de produtos (viandas e tigelas) somam R$ 5.040.000,00. O critério de rateio adotado tem por base as horas de máquinas trabalhadas para cada produto, de forma linear: 1.200 horas para tigelas e 1.300 horas para viandas. A indústria produziu no período 80.000 tigelas e 70.000 viandas, cujos custos diretos para ambos os produtos alcançaram o valor unitário de R$ 46,00.
Então o custo unitário para tigelas e viandas é, respectivamente:
Assinale a alternativa CORRETA.
Uma certa empresa industrial atinge o ponto de equilíbrio contábil quando produz 10.000 unidades do único produto que fabrica. Sabendo-se que em determinado período produziu 12.000 unidades e vendeu 9.000 unidades desse produto e que não havia estoque inicial, como conseqüência da aplicação dos métodos de custeamento dos produtos, pode-se afirmar que:
Uma empresa fabrica um único produto, o qual é vendido por R$ 20,00 a unidade. Sabe-se que o custo variável unitário desse produto é de R$ 8,00 e o custo fixo mensal da empresa é de R$ 50.000,00. Para obter um lucro mensal de 10% sobre o valor da receita de vendas a empresa terá que vender:
Assinale a alternativa INCORRETA.