O risco de um título pode ser medido pelo Modelo de Precificação de Ativos Financeiros (CAPM, do inglês Capital Asset Pricing Model).
Nesse modelo, o coeficiente beta
é uma medida relativa de risco
Uma instituição financeira capta recursos a taxas pós-fixadas e aplica-os no mercado financeiro a taxas prefixadas. Esse descasamento entre ativo e passivo atingiu em junho de 2018 o patamar de R$ 100 milhões, sujeitando a instituição a um risco de mercado relacionado a eventuais variações desfavoráveis no valor de mercado das taxas de juros.
Com referência a essa situação hipotética, julgue os seguintes itens.
A fim de proteger sua posição, a instituição financeira pode recorrer a qualquer um dos instrumentos tradicionais do mercado de derivativos (opção, contratos futuros, contratos a termo ou swap), que são legalmente reconhecidos como valores mobiliários independentemente da natureza dos seus ativos subjacentes, devendo ser regis...Uma instituição financeira capta recursos a taxas pós-fixadas e aplica-os no mercado financeiro a taxas prefixadas. Esse descasamento entre ativo e passivo atingiu em junho de 2018 o patamar de R$ 100 milhões, sujeitando a instituição a um risco de mercado relacionado a eventuais variações desfavoráveis no valor de mercado das taxas de juros.
Com referência a essa situação hipotética, julgue os seguintes itens.
Uma forma de a instituição financeira proteger-se do risco de mercado gerado pelo descasamento de ativos e passivos é recorrer ao mercado futuro de taxas de juros, que costuma ser operado em bolsas de valores por meio de contratos padronizados sujeitos a mecanismos que se propõem a reduzir os riscos da operação, como a margem ...Em uma análise de viabilidade de um projeto de infraestrutura, por exemplo, o papel da taxa mínima de atratividade (TMA) é essencial.
É correto afirmar sobre a TMA:
Derivativos são contratos que derivam a maior parte de seu valor de um ativo subjacente.
Assinale a alternativa correta em relação ao assunto.
Em 01/07/2014, um clube de futebol adquiriu os direitos federativos de um jogador por R$ 200 milhões, assinando um contrato de 4 anos. Em 31/12/2014, o clube recebeu uma oferta de R$ 400 milhões pelo jogador. O clube, no entanto, recusou a oferta. Em 2015, o jogador sofreu uma contusão.
Em 31/12/2015 os diretores do clube se reuniram e constataram que não havia certeza sobre uma transferência. No entanto, o clube poderia ganhar R$ 100 milhões até o final do contrato com publicidade, caso o jogador permanecesse no clube. Em 2016, o jogador se recuperou.
Em 31/12/2016, o clube recebeu uma proposta formal, pela compra dos direitos federativos do jogador, de R$150 milhões.
Assinale a opção que indica o valor contábil do jogador, em 01/01/2017.
Relacione a situação descrita na primeira coluna com o procedimento a ser adotado na segunda coluna, em concordância com o conceito corresponde ao tipo de Decisão Financeira.

Assinale a alternativa correta.
Julgue as afirmativas Verdadeiras (V) e Falsas (F).
I. Leasing Operacional é a operação na qual a arrendatária, a princípio, não tem a intenção de adquirir o bem ao final do contrato.
II. No leasing operacional, o valor do bem arrendado integra o imobilizado no ativo permanente, em contrapartida ao valor total das contraprestações e do valor residual que deve ser registrado no passivo.
III. Leasing Financeiro é a operação na qual a arrendatária tem a intenção de ficar com o bem ao término do contrato, exercendo a opção de compra pelo valor contratualmente estabelecido.
IV.No leasing financeiro, as obrigações decorrentes do contrato de arrendamento financeiro não devem integrar as contas do passivo circulante ou exigível a longo prazo, exceto pela parcela ...
Suponha-se que determinada empresa apresente a seguinte situação em períodos sucessivos (em valores reais):

Em tais circunstâncias, é correto afirmar que a empresa melhorou sua eficiência administrativa.
As transações com partes relacionadas e saldos existentes com outras entidades de grupo econômico devem ser divulgados nas demonstrações contábeis da entidade. Com base nestas transações, analise as afirmativas abaixo e coloque V para Verdadeiro e F para Falso e assinale a alternativa com a sequência correta, de cima para baixo:
( ) Parte relacionada é a pessoa ou a entidade que está relacionada com a entidade que está elaborando suas demonstrações contábeis.
( ) A participação de controladora ou controlada em plano de benefícios definidos que compartilha riscos entre entidades de grupo econômico é considerada uma transação entre partes relacionadas.
( ) Os itens de natureza similar podem ser divulgados de forma agregada, inclusive quando a divulgação...
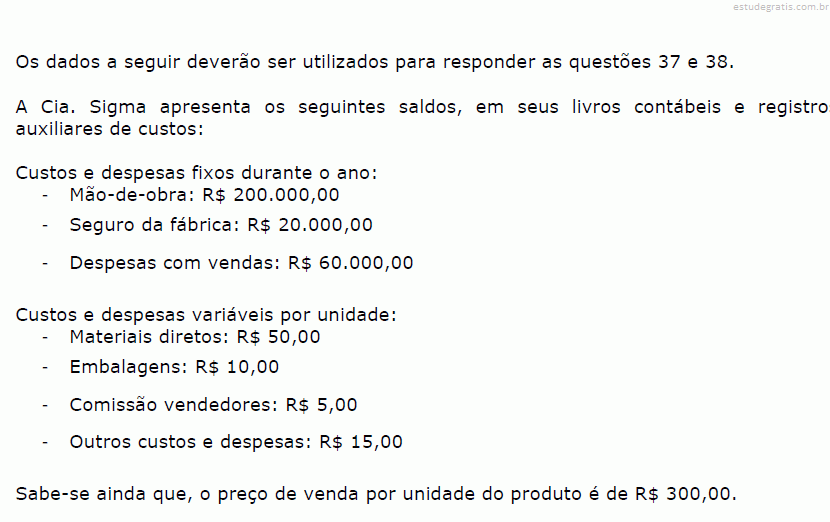
Caso a empresa queira obter um lucro de 30% sobre as receitas totais, quantas unidades deve produzir e vender durante o ano? Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.
No passivo, diferentemente da situação do patrimônio líquido, não há nenhuma obrigatoriedade com a data de maturidade previamente definida em contrato.
A Empresa Aérea Voos Seguros (arrendatária) fechou contrato de arrendamento mercantil financeiro de uma aeronave para transporte de passageiros com uma Empresa Espanhola (arrendadora), sendo que a arrendatária possui a opção de compra do bem, no final do período, pelo valor de R$ 1.000,00.
Considere as seguintes informações:
− Período do contrato: 96 meses
− Vida útil econômica da aeronave: 100 meses
− Capacidade da aeronave: 80 passageiros
− Valor mensal do arrendamento mercantil: R$ 350.000,00
− Valor presente das contraprestações futuras: R$ 21.535.080,77
− Valor justo da aeronave: R$ 25.000.000,00
No início do prazo do arrendamento mercantil, na arrendatária, o valor do registro...
Acerca do tratamento dos itens do patrimônio líquido, julgue os itens subsequentes.
Os juros sobre o capital próprio creditado aos seus beneficiários são fato gerador para incidência de imposto de renda.
Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.
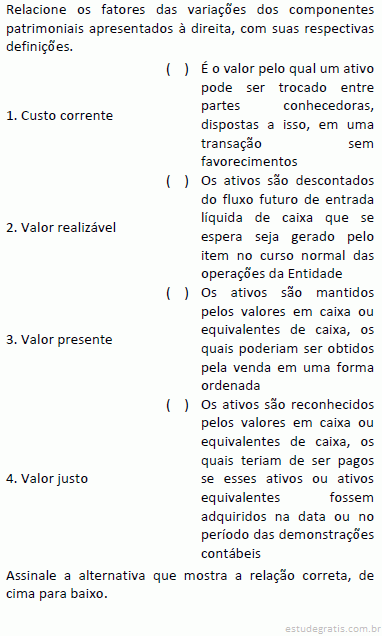
No custo corrente, os ativos são contabilizados com base no montante pelo qual teriam de ser pagos caso fossem adquiridos no presente; entretanto, a principal desvantagem é a perda de objetividade.
Com referência ao tratamento contábil dos itens do ativo e do passivo, julgue os itens a seguir.
O passivo, por ser uma obrigação com terceiros, não poderá ser mensurado pelo valor justo como ocorre com o ativo.
Considere que 15 dias antes do encerramento do exercício social, uma máquina industrial tenha apresentado valor contábil de R$ 100.000,00. Considere, ainda que, na data do encerramento do exercício social, o contador tenha constatado que essa máquina poderia estar com problemas de recuperabilidade do seu valor. A estimativa era que a máquina apresentasse um valor em uso de R$ 95.000,00, um valor justo de R$ 102.000,00 e custos de venda no valor de R$ 3.000,00. Nessa situação hipotética, em relação à avaliação desse ativo imobilizado, o contador deverá
Com base na legislação vigente acerca de distribuição de dividendos e de juros sobre o capital próprio (JSCP), julgue os itens subsequentes.
O pagamento de JSCP só poderá ser realizado se, depois de computado esse pagamento, restar lucro líquido à empresa.

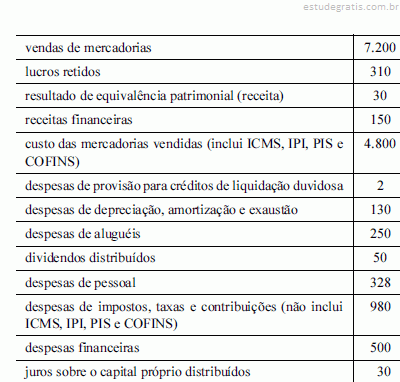
Os dados apresentados acima (em milhares de reais) se referem ao exercício social da companhia ABC, encerrado em 31/12/2012. Com base nesses dados, julgue os itens subsequentes.
A remuneração de capitais próprios foi superior a R$ 360.000,00.
No que se refere ao reconhecimento, à mensuração e à classificação dos elementos que compõem o balanço patrimonial de uma companhia aberta, julgue os itens seguintes.
Os objetivos da análise de recuperabilidade dos valores registrados nas contas do ativo imobilizado e do ativo intangível incluem a revisão e o ajuste dos critérios contábeis adotados para determinar a vida útil econômica estimada dos referidos ativos e para calcular os valores de depreciação, exaustão e amortização a que eles estariam sujeitos.
A respeito dos efeitos inflacionários sobre o patrimônio das empresas, julgue os itens a seguir.
Ao se ajustar os saldos do balanço patrimonial, mediante a utilização de um indexador abaixo da inflação efetiva, o valor calculado da correção monetária será superavaliado, caso o total do ativo não circulante seja maior do que o patrimônio líquido.
A respeito de demonstrações contábeis, seus componentes, seus respectivos registros e sua evidenciação, julgue os itens subsequentes.
Os ativos que satisfazem aos critérios de classificação como mantidos para venda devem ser mensurados pelo maior entre os seguintes valores: o contábil, até então registrado, e o justo menos as despesas de venda. Além disso, esses ativos, bem como o resultado das operações descontinuadas na demonstração do resultado, devem ser evidenciados no balanço patrimonial, separadamente.

A empresa Vende Tudo SA realizou, em 31/12/2012, uma venda no valor total de R$ 120.000,00. A condição de recebimento pactuada com o cliente foi R$ 40.000,00 à vista e o restante (R$ 80.000,00) para ser recebido em 31/10/2014, embora o prazo normalmente concedido pela empresa fosse de 90 dias. Sabe-se que se o cliente efetuasse a compra à vista, ele pagaria, no total, R$ 106.000,00 (valor presente). Com base nestas informações e na regulamentação vigente, no momento da venda a empresa deve reconhecer receita de venda de