Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
A Companhia X S.A. possui investimentos permanentes na companhia Z e essa participação é avaliada pelo método da equivalência patrimonial. A empresa investida está com sérias restrições de continuidade. A investidora deve proceder de acordo com a IN CVM 247/96. Conforme o exposto, a alternativa correta é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. Alfa possui 100% das ações da Cia. Beta (subsidiária integral). Em um dado exercício, Alfa vendeu, à vista, um terreno a Beta. Por ser Beta uma subsidiária integral, o contador de Alfa não contabilizou a venda.
Com base nessa situação, julgue os itens subseqüentes, considerando o procedimento do contador, à luz dos princípios contábeis.
A empresa Alfa, em face de Beta ser sua subsidiária, deveria contabilizar a venda do terreno à vista, pelo regime de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. Alfa possui 100% das ações da Cia. Beta (subsidiária integral). Em um dado exercício, Alfa vendeu, à vista, um terreno a Beta. Por ser Beta uma subsidiária integral, o contador de Alfa não contabilizou a venda.
Com base nessa situação, julgue os itens subseqüentes, considerando o procedimento do contador, à luz dos princípios contábeis.
Sendo Beta uma subsidiária integral, a contabilização do terreno é dispensável em operações de investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Cia. Alfa possui 100% das ações da Cia. Beta (subsidiária integral). Em um dado exercício, Alfa vendeu, à vista, um terreno a Beta. Por ser Beta uma subsidiária integral, o contador de Alfa não contabilizou a venda.
Com base nessa situação, julgue os itens subseqüentes, considerando o procedimento do contador, à luz dos princípios contábeis.
As duas companhias são entidades jurídicas e contábeis independentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.
Na empresa resultante após a cisão, serão efetuados os registros de bens, direitos e obrigações transferidos da cindida e o registro do capital social integralizado com o patrimônio líquido transferido da cindida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.
A cisão é a transação pela qual uma companhia (cindida) transfere parcelas de seu patrimônio para uma ou mais sociedades, já existentes ou que sejam criadas precipuamente para esse fim. A cisão pode ser total, quando houver a versão de todo o patrimônio da sociedade cindida (que se extinguirá), ou parcial, quando apenas parte do patrimônio é vertido para outras sociedades e a personalidade jurídica da companhia cindida subsiste.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.
A pessoa jurídica de direito privado que resultar de fusão, transformação ou incorporação de outra ou em outra deve registrar em seu passivo os tributos devidos, até a data da mudança, pelas pessoas jurídicas de direito privado fusionadas, transformadas ou incorporadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos a normas aplicáveis à fusão, à cisão e incorporação de empresas e a destinação/registro de lucros.
Ao se registrar a fusão, há a transferência, com sucessão universal, do patrimônio das sociedades incorporadas ou fusionadas para a sociedade incorporadora ou constituída.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
Nos casos de incorporação ou fusão, o prazo para exercício do direito de retirada deve ser contado a partir da efetivação da operação, enquanto o pagamento do preço de reembolso somente será devido após a publicação da ata que aprovar o protocolo ou a justificação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.
Se o IRPJ pago por estimativa for inferior ao apurado pelo lucro real, a diferença deverá ser paga em quota única até o último dia do mês de março do ano subseqüente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do Imposto de Renda Pessoa Jurídica (IRPJ), julgue os itens seguintes.
A pessoa jurídica que, no ano calendário anterior, apurou o IRPJ pelo lucro real, deve excluir da base de cálculo do lucro presumido o lucro não realizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições legais em vigor e à doutrina, no que se refere a noções básicas de contabilidade, julgue os itens que se seguem.
As informações mais relevantes demandadas pelos diversos usuários da contabilidade e que atendem plenamente as suas principais necessidades estão contidas nas demonstrações financeiras publicadas e referem-se a dados históricos do passado da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições legais em vigor e à doutrina, no que se refere a noções básicas de contabilidade, julgue os itens que se seguem.
A contabilidade tem a finalidade precípua de promover os meios informativos e de controle com o intuito de coletar os dados ocorridos na empresa e que tenham, ou possam ter, impactos e causar variações em sua posição patrimonial. Ela é o instrumento de medição e de avaliação do patrimônio e dos resultados auferidos pela empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, que versam sobre contabilidade gerencial.
A única diferença entre a contabilidade gerencial e a financeira consiste no fato de que seus usuários são diferentes. Nos demais aspectos, ambas são convergentes e similares: utilizam os mesmos dados, aplicam as mesmas técnicas e possuem o mesmo foco.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, que versam sobre contabilidade gerencial.
A contabilidade gerencial, como qualquer outro ramo da contabilidade, está obrigada à observação estrita dos princípios contábeis geralmente aceitos; entretanto, as demonstrações e os relatórios a ela ligados podem ser elaborados de forma a atender o interesse dos usuários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições legais, normativas e doutrinárias no que se refere aos aspectos básicos e gerais da contabilidade, julgue os itens que se seguem.
A contabilidade é a ciência que estuda, registra e controla o patrimônio tanto das entidades com fins lucrativos como daquelas que não objetivam o lucro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições legais, normativas e doutrinárias no que se refere aos aspectos básicos e gerais da contabilidade, julgue os itens que se seguem.
Uma vez que o objetivo básico da contabilidade consiste no fornecimento de informações econômicas e financeiras para os vários usuários, de forma que esses possam tomar decisões racionais, é correto afirmar que as demonstrações financeiras padronizadas e obrigatórias no Brasil atendem plenamente aos diversos interesses e possuem poder preditivo, o que possibilita a extração das informações que atendam, particularmente, às necessidades específicas de cada tipo de usuário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários.
A contabilidade objetiva prover seus usuários de informações acerca de aspectos unicamente financeiros do patrimônio da entidade e suas mutações, compreendendo registros, demonstrações, análises, diagnósticos e prognósticos, expressos sob a forma de relatos, pareceres, tabelas, planilhas e outros meios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos ensinamentos da doutrina contábil e nos dispositivos legais vigentes, julgue os itens que se seguem, quanto à contabilidade, seu objeto e seus usuários.
A contabilidade, por meio dos registros efetuados, acumula e resume dados relacionados com o patrimônio das empresas e entidades com fins lucrativos ou não, o que facilita a interpretação desses dados.
No exercício de 20X1, a controlada Cia. Gama vendeu um lote de mercadorias para sua controladora Cia. Delta por R$ 400.000,00, obtendo um lucro de 20% sobre o valor da operação. No final do exercício, remanesciam 30% do referido lote nos estoques da controladora. O valor dos lucros não realizados na transação entre as companhias, a serem excluídos no processo de consolidação das demonstrações financeiras, sabendo-se que a Cia. Delta detém 60% das ações da Cia. Gama, em R$, é de
A empresa "Ω" Ltda. realizou uma operação de recebimento de duplicata no valor de R$ 100,00, em dinheiro. Essa operação gerou um registro contábil de débito à conta CAIXA e crédito à conta Duplicatas a Receber. Assinale o tipo de fato contábil presente na única opção correta
Uma operação de recebimento de venda a vista, no valor de R$ 100,00, gera um registro contábil de débito à conta Caixa e crédito à conta Vendas Brutas. Assinale o tipo de fato contábil presente na única opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
Quando a companhia apresentar resultado positivo no exercício, alcançando as metas previstas, os órgãos da administração da companhia estarão dispensados da apresentação à assembléia geral ordinária de proposta sobre a destinação a ser dada ao lucro líquido do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá a 20% do capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
A assembléia geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de reserva de contingências, com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, cujo valor possa ser estimado.
Banca:
Serviço Nacional de Seleção Pública (SENASP)
37) Os Fatos Administrativos são os acontecimentos que provocam variações nos valores patrimoniais, podendo ou não alterar o Patrimônio Líquido, sendo assim classificados:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As entidades fechadas de previdência privada (EFPPs), ao ingressarem em qualquer processo sucessório, de incorporação, cisão ou fusão, deverão tomar providências com vistas a atender as exigências legais pertinentes. Do ponto de vista contábil, faz-se necessária a apresentação de documentação, no que couber, contendo:
I a reavaliação de todos os elementos patrimoniais nãomonetários, por profissionais autorizados, sob as condições preconizadas pelas normas da Secretaria de Previdência Complementar (SPC), apropriando-se os seus resultados aos respectivos patrimônios das entidades;
II a reavaliação dos passivos atuariais, por atuário legalmente habilitado, sob as condições previstas pela SPC, ficando consignadas todas as possíveis providências para equilí...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos à contabilidade aplicada a investimentos.
Em um programa de investimento, um fundo de pensão que apresente um valor de ativos de aplicações financeiras maior que o passivo operacional estará, certamente, sendo financiado por recursos do programa administrativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.
Considerando as vendas e os índices de preços apresentados abaixo, o valor total de vendas do primeiro semestre, em moeda de junho de 2001, seria de R$ 63.708,80.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação pertinente, julgue os itens a seguir, relativos às contabilidades em moeda constante, fiscal e societária.
Pelas novas disposições da Lei das S.A., os lucros que não forem destinados, em cada exercício, para lucros retidos ou reservas legal, estatutária, para contingências e lucros a realizar deverão ser distribuídos como dividendos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a contabilidade tributária, julgue os itens abaixo.
As aplicações de disponibilidades pelas companhias mercantis, no mercado financeiro, sofrem a retenção do imposto de renda na fonte sobre os rendimentos produzidos, a qual é registrada como despesa, em confronto com a receita financeira, em respeito ao regime de competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.
Os ajustes de exercícios anteriores são registrados diretamente no resultado do período, e a reelaboração das demonstrações contábeis de exercícios anteriores não é requerido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.
A demonstração de fluxos de caixa fornece informações sobre entradas e saídas de dinheiro em um determinado período, classificando-as em origens e aplicações operacionais, nãooperacionais e extraordinárias, evidenciando, obrigatoriamente, o fluxo de entradas das operações pelo método direto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.
É geralmente preferível a apresentação das demonstrações contábeis comparativas para mais de um exercício, sendo esta uma regra obrigatória a ser seguida pelas companhias de capital aberto registradas na Securities and Exchange Commission (SEC).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.
As demonstrações contábeis presumem que a entidade reportada continuará a existir e a realizar seus ativos e a liquidar seus passivos no curso normal das operações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos princípios internacionais de contabilidade, julgue os itens que se seguem.
Segundo os princípios contábeis norte-americanos, as demonstrações contábeis geralmente refletem transações e eventos aos valores pagos ou ao valor justo, atribuídos quando ocorrerem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a fusão, cisão e incorporação de empresas, julgue os itens seguintes.
Na incorporação de uma sociedade anônima fechada por sua controladora, também fechada, os acionistas minoritários da controlada não têm direito de retirar-se dela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.
Em bolsas de valores não é permitida a negociação de títulos de dívida consolidada emitidos por governos estaduais e por companhias cujo controle acionário seja detido por esses governos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.
As sociedades constituídas sob a forma de responsabilidade limitada poderão emitir títulos ou contratos de investimento coletivo para distribuição pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, referentes a orçamento empresarial e a noções sobre mercado de capitais.
O orçamento de capital é uma peça básica do orçamento empresarial aplicado à atividade privada e deve ser formado por projetos que adicionem riqueza à empresa, a curto ou a longo prazo, ou que devam ser executados por determinação legal ou estratégica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 1.º O investimento permanente de companhia aberta em coligadas, suas equiparadas e em controladas, localizadas no país e no exterior, deve ser avaliado pelo método da equivalência patrimonial, observadas as disposições desta instrução. Parágrafo único. Equivalência patrimonial corresponde ao valor do investimento determinado mediante a aplicação da percentagem de participação no capital social sobre o patrimônio líquido de cada coligada, sua equiparada e controlada. Art. 2.º Consideram-se coligadas as sociedades quando uma participa com 10% ou mais do capital social da outra, sem controlá-la.
Considerando as disposições da Instrução CVM n.º 247/1996 e o texto acima, dela extraído, julgue os itens subseqüentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.
Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.
A demonstração do resultado deve ser publicada com a indicação dos valores correspondentes da demonstração do exercício anterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.
Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.
Após o encerramento do exercício social, é indispensável a preparação e publicação do balanço patrimonial da data final do período contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.
Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.
O término do exercício social, quando não estiver previsto no estatuto social da companhia, deve coincidir com o ano civil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.
Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.
A companhia não pode ter um exercício social com período diferente do anual (12 meses).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Art. 175. O exercício social terá duração de um ano e a data do término será fixada no estatuto. Parágrafo único. – Na constituição da companhia e nos casos de alteração estatutária o exercício social poderá ter duração diversa.
Julgue os seguintes itens, considerando o texto acima, extraído da Lei das S.A.
Apesar de o exercício social normalmente ter a duração de um ano, a companhia pode preparar balanços semestrais, os quais podem servir de base para a distribuição de dividendos intermediários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com referência à contabilidade geral, julgue os itens subseqüentes.
Como regra geral, uma sociedade por ações deve pagar um dividendo mínimo obrigatório de metade do lucro líquido do exercício diminuído ou acrescido da reserva legal, reserva de contingência e reversão desta reserva formada em exercícios anteriores, no caso de o estatuto ser omisso quanto ao percentual e não haver reserva de lucros a realizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.
A continuidade ou não da entidade não deve ser necessariamente considerada quando da classificação e avaliação das mutações patrimoniais quantitativas e qualitativas.
Conceituam-se, como fatos contábeis, todos os acontecimentos ocorridos nas empresas, suscetíveis de registro ou contabilizados no patrimônio, trazendo a essas empresas variações específicas ou quantitativas, e classificados em três naturezas: permutativas ou compensativas, modificativas e mistas ou compostas.
Dentre as alternativas abaixo, aquela que caracteriza um fato modificativo diminutivo é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.
As obrigações em moeda estrangeira são registradas em contas do passivo após convertidas ao valor em moeda corrente nacional, à taxa do dia, independentemente de o valor da moeda da obrigação ser maior ou menor que o real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, considerando o balanço patrimonial de determinada empresa, apresentado acima.
Ao se analisar isoladamente o registro da despesa de depreciação do ativo imobilizado, é possível verificar se houve aumento do ativo total e, conseqüentemente, do patrimônio líquido da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem.
De acordo com a Lei das S.A., ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, obrigatoriamente, o balanço patrimonial e a demonstração do resultado do exercício e, opcionalmente, a demonstração dos lucros ou prejuízos acumulados e a demonstração das origens e aplicações de recursos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de contabilidade de entidades fechadas de previdência privada e mercantis.
As entidades fechadas de previdência privada devem manter a contabilização em separado dos programas previdencial, assistencial, administrativo e de investimentos, e as transferências interprogramas, que são permitidas, devem ser obrigatoriamente registradas.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No exercício da profissão, o contador deve manter um sistema de escrituração uniforme dos atos e fatos administrativos, através de processo manual, mecanizado ou eletrônico, observando sempre os Princípios Fundamentais de Contabilidade e as NBC - Normas Brasileiras de Contabilidade emanadas do CFC - Conselho Federal de Contabilidade. Entre as alternativas propostas, assinale a que NÃO atende às Normas Brasileiras de escrituração contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
O programa administrativo almeja gerenciar o plano de benefícios da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
O programa de investimentos é destinado ao gerenciamento da aplicação dos recursos existentes na entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
O programa previdencial é programa de existência obrigatória.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
Constitui objetivo das normas de procedimentos contábeis, entre outros, propiciar aos profissionais de contabilidade e aos demais usuários da planificação contábil padrão as condições necessárias ao perfeito entendimento e à eficaz aplicação do plano de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
A conta contribuições normais tem como função registrar as receitas oriundas da(s) patrocinadora(s), referentes ao custeio normal do plano de benefícios e previstas na avaliação atuarial anual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
A conta participantes tem como função registrar as receitas a receber referentes às contribuições do mês em curso, previstas na avaliação atuarial anual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
A codificação do plano de contas não poderá ser alterada pelas entidades sem a autorização expressa da Secretaria da Previdência Complementar do Ministério da Previdência e Assistência Social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, relativos à planificação contábil padrão e à função e ao funcionamento das contas no âmbito das normas gerais de contabilidade das entidades fechadas de previdência privada (EFPPs), nos termos da Portaria MPAS n.º 4.858/1998.
O plano de contas está formado por codificação numérica constituída por nove dígitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
Os encargos financeiros decorrentes da aquisição de bens e direitos prontos para uso devem ser contabilizados como despesa do período de utilização do crédito ou financiamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
Os gastos normais com manutenção e conservação de bens próprios e(ou) locados pela entidade são registrados em conta de despesa do programa previdencial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
As benfeitorias realizadas em imóveis de terceiros são registradas no ativo permanente diferido e devem ser amortizadas de acordo com o prazo de locação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir, relativos à contabilidade.
O passivo operacional de uma entidade registra as obrigações decorrentes de: benefícios de seus participantes, salários dos empregados da entidade, prestações de serviços por terceiros (pessoa física ou jurídica), obrigações fiscais, financiamentos de aplicações de recursos em renda fixa ou variável, investimentos imobiliários, operações com participantes, operações com patrocinadora, financiamentos para aquisições de direitos do ativo permanente e recebimentos de receitas antecipadas.
É o grupo de interessados em informações contábeis que usa, principalmente, os relatórios contábeis para deter informações sobre lucratividade, rentabilidade e segurança de seus investimentos. Esta afirmação refere-se a
Com referência à conceituação e à contabilização de tributos, julgue os itens seguintes. Sob a ótica da contabilidade patrimonial, o reconhecimento inicial de uma receita advinda de impostos ou contribuições se dá pelo seu valor justo na data da aquisição.
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. Órgão público que pretenda consignar recursos em seu orçamento para a eventualidade de condenação em processos judiciais que ainda estejam em curso deverá registrar esses recursos como passivos contingentes.
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. Cabe à lei de diretrizes orçamentárias de cada ente federativo dispor sobre controle de custos e avaliação dos resultados dos programas financiados pelo orçamento.
Relativamente à avaliação e contabilização de itens do passivo e do patrimônio líquido, julgue os próximos itens. Um fabricante deve registrar um passivo líquido e certo relativo às garantias de reparo ou troca de seus produtos, dadas aos compradores, se, pela sua experiência passada, for provável — ou seja, mais provável que sim do que não — que algumas garantias serão executadas pelos compradores.
Julgue os itens subsequentes, a respeito dos procedimentos para registro, mensuração e avaliação de ativos. Caso tenha sido reconhecida uma perda de valor realizável em um goodwill e se constate, em exercício subsequente, que houve recuperação do valor realizável, a perda reconhecida deverá ser revertida até o montante do valor originalmente reconhecido como perda.
Companhias investidas nas quais não se verifica a possibilidade de modo permanente, de forma direta ou indireta, de um acionista isoladamente exercer os poderes de preponderância nas deliberações sociais ou ainda de eleger ou destituir a maioria dos administradores, são denominadas
Uma operação realizada entre empresas que envolva a transferência de direitos de propriedade industrial de uma sociedade para a outra é caracterizada como um(a):
Quando uma companhia aberta opta por reverter as reavaliações anteriormente registradas retornando ao critério do custo corrigido, este procedimento deve ser:
Alfa S/A possui 22% das ações emitidas por Beta S/A. Beta S/A apurou lucro líquido do exercício no valor de R$ 40.000,00 e distribuiu 30% deste lucro para seus acionistas, na forma de dividendos. Sabendo-se que o investimento deve ser avaliado pelo método da equivalência patrimonial, pode-se observar na escrituração contábil, em decorrência desses fatos, um
Um fornecedor de embalagem, desejando realizar um novo contrato, oferece a um funcionário do setor de compras de seu cliente um final de semana com todas as despesas pagas para assistir a final do campeonato de futebol. O fornecedor não fala sobre o novo contrato quando efetua o convite. O funcionário não é amigo pessoal do fornecedor. Ele sabe que o custo operacional é um fator crítico para a aprovação do novo contrato e está ciente de que o fornecedor pedirá detalhes sobre os preços oferecidos pelas empresas concorrentes.
Qual deveria ser a melhor conduta do funcionário para este caso?
Tendo em vista o Sistema Financeiro Nacional, numere a 2ª coluna de acordo com a 1ª coluna e escolha a seqüência correta.
1. Banco Central (BC)
2. Comissão de Valores Mobiliários (CVM)
3. Superintendência de Seguros Privados (SUSEP)
4. Secretaria de Previdência Complementar (SPC)
( ) Órgão responsável pelo desenvolvimento, disciplina e fiscalização do mercado de atuação das companhias abertas, os intermediários financeiros e os investidores.
( ) Órgão responsável pelo controle e fiscalização dos planos de previdência complementar fechada.
( ) Órgão responsável pelo cumprimento das disposições que regulam o funcionamento d...



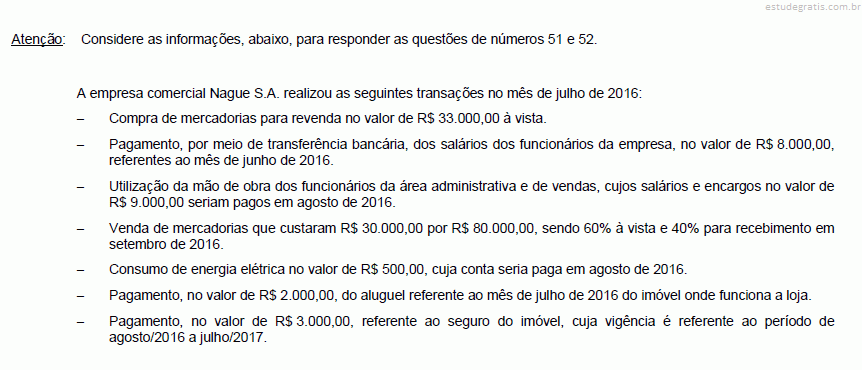 Com base nessas informações e de acordo com o regime da competência, o resultado operacional de julho de 2016 foi, em reais, de
