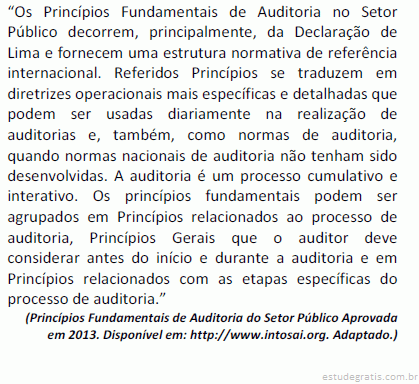
São Princípios Gerais de Auditoria no setor público, EXCETO:
Na realização de auditoria de uma obra realizada por órgão do estado do Paraná com recursos do próprio estado, os auditores do Tribunal de Contas do Estado do Paraná constataram a falta dos seguintes documentos de controle: processo licitatório completo; anotações de responsabilidade técnica (ART) dos projetos; documento de designação de fiscal de obras; termo de convênio e as respectivas prestações de contas. Além disso, os documentos que foram apresentados não se encontravam organizados.
Considerando essa situação hipotética, assinale a opção correta acerca das constatações da auditoria.
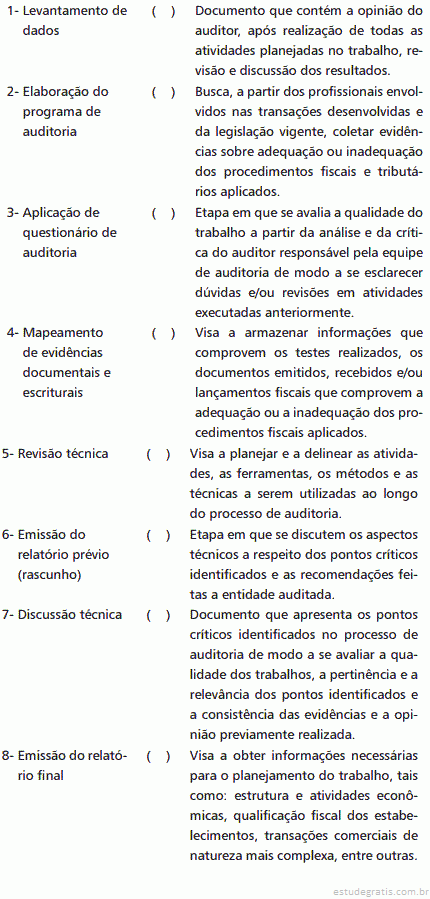
O processo de auditoria tributária exige que sejam executadas algumas etapas para a obtenção de um trabalho que possibilite emitir opinião consistente. Relacione as etapas do processo com as descrições de cada uma delas:

A sequência correta é
Uma auditoria em empresa pública de determinado estado da Federação constatou várias irregularidades. O tribunal de contas estadual deliberou, em acórdão, por vários mandados, e o plenário autorizou a verificação de seu cumprimento.
Nesse caso hipotético, o instrumento de fiscalização a ser adotado para verificação de cumprimento dos mandados é denominado
A auditoria operacional consiste em revisões metódicas de um conjunto de fatores organizacionais em entidades do setor público ou do setor privado, e um dos objetivos é avaliar o cumprimento dos objetivos da organização.
Considerando os objetivos e as estratégias da auditoria operacional, é INCORRETO afirmar que:
Uma determinada entidade está sendo investigada após denúncias de envolvimento de funcionários em esquemas de corrupção e desvios de verbas. Com isso, o conselho de administração da entidade solicitou uma auditoria para determinar se as atividades financeiras e operacionais do segmento de distribuição estão obedecendo às regras que lhe são aplicáveis.
Esse tipo de auditoria solicitada pelo conselho de administração da entidade é denominado auditoria:
As ações I a IV referem-se a atividades realizadas em um órgão da Administração pública:
I. Contabilizar uma nota fiscal ou documento inidôneo no sistema e, posteriormente, emitir uma nota de empenho e receber o seu valor correspondente no setor financeiro.
II. Lançar determinado evento contábil e, posteriormente, emitir parecer sobre o mesmo.
III. Informar senhas pessoais, que são de uso restrito, a outros usuários para a alterar ou excluir registros que possam interferir em resultados e comprometer tomadas de decisões.
IV. Incluir dados e informações privilegiadas, capazes de comprometer as decisões dos processos licitatórios, bem como a emissão de notas de empenho global.
Essas ações
Tendo em vista o objetivo da auditoria interna e dependendo do órgão a ser auditado, mudam-se os tipos de auditoria. De acordo com essa afirmação e considerando os tipos de auditoria abaixo colocados, relacione a coluna I à coluna II.
Coluna I
1) Auditoria de conformidade.
2) Auditoria operacional.
3) Auditoria de avaliação da gestão.
4) Auditoria de acompanhamento da gestão.
5) Auditoria de programas.
6) Auditoria contábil e financeira.
Coluna II
( ) Tem o fito de fiscalizar os atos realizados na gestão do órgão e seus efeitos decorrentes, evidenciando em cada unidade organizacional auditada suas melhorias, êxitos que vão ao encontro da sua razão de existir, bem como desconformidades nesse processo.
( ...
Considere os objetivos:
I. Emitir opinião sobre a eficiência e eficácia dos controles internos da entidade.
II. Opinar sobre a conformidade da situação patrimonial retratada nas demonstrações contábeis.
III. Demonstrar a veracidade dos fatos de maneira imparcial, para constituição de prova em processo judicial.
IV. Auxiliar na emissão de laudo ou parecer.
São objetivos aplicados exclusivamente à Auditoria Governamental os que constam APENAS em
Com relação às normas relativas aos trabalhos de auditoria governamental, julgue os itens seguintes.
O rodízio obrigatório dos profissionais de auditoria governamental responsáveis pela execução dos serviços é considerado um dos requisitos necessários à garantia de qualidade.
Com relação às normas relativas aos trabalhos de auditoria governamental, julgue os itens seguintes.
Na realização da auditoria operacional, os profissionais responsáveis, ao constatarem incoerências ou imprecisões em programa governamental, mesmo sem questionar a orientação política e as diretrizes governamentais, deverão apontar as situações passíveis de desperdícios ou desvirtuamentos, recomendando as apropriadas mudanças de rumo na execução dos referidos programas.