
131
Q358270
Eduardo abriu, em 5/4/2010, uma conta remunerada que paga juros compostos de 10% ao ano. Nos dias 5/4/2010, 5/4/2011 e 5/4/2012, ele depositou, nessa conta, uma mesma quantia, de modo que esses três depósitos foram os únicos feitos na conta. No dia 5/3/2013, Eduardo fez um empréstimo de R$ 60.000,00, o qual deve ser quitado pelo sistema de amortização francês (SAF) em 20 prestações mensais, iguais e consecutivas de R$ 3.641,00, com a primeira prestação vencendo um mês após a tomada do empréstimo.

Se, ao invés do SAF, o financiamento for pago pelo sistema de amortização constante, em 20 prestações, mensais e consecutivas, à taxa de juros compostos de 5%...


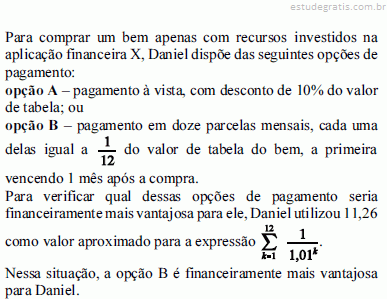

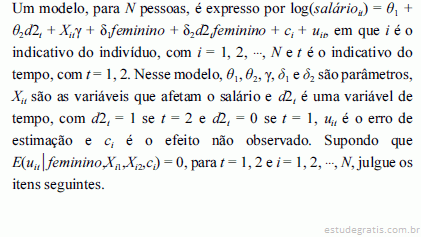 Considerando-se pessoas de sexos diferentes, mas com habilidades e características semelhantes, elas terão crescimento médio de salários diferentes se δ2 não for significativamente diferente de 0 (em termos estatísticos).


 Suponha que seja oferecida a Marcelo uma taxa de juros simples reais de 8,12% ao mês, caso ele opte por depositar o dinheiro na conta do tipo B. Nesse caso, não sendo feita qualquer retirada, os juros resultantes na conta 10 meses após o depósito serão inferiores a R$ 8.200,00.
 Se Marcelo depositar os R$ 8.000,00 na conta tipo A e retirar todo o montante existente nessa conta 1 ano após o depósito, então, o ganho real de Marcelo nesse investimento será inferior a R$ 6.500,00.
 Se o dinheiro tiver que ser retirado por Marcelo 6 meses após o depósito em qualquer uma das contas, então, o ganho real com o investimento na conta tipo B será maior que o ganho real com o investimento na conta tipo A.
 Se a inflação mensal tivesse sido igual a 7% ao mês, então, independentemente do tempo do investimento, o ganho real com o investimento na conta tipo B teria sido maior que o ganho real com o investimento na conta tipo A.


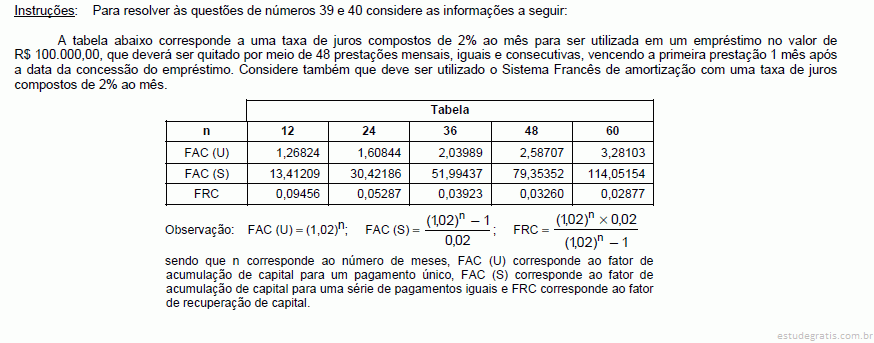 O valor da cota de amortização incluída no valor da 2a prestação é igual a