Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.

O resultado orçamentário apurado na demonstração das variações patrimoniais é diferente do resultado orçamentário apurado no balanço orçamentário, posto que nesse último conceito não há influência das interferências ativas e passivas e das mutações ativas e passivas, que são de origem orçamentária, ocorridas no patrimônio durante a execução do orçamento da despesa e da receita.
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.

A principal conta demonstrada no balanço financeiro, disponibilidades, é sempre debitada pelos ingressos financeiros e creditada pelos dispêndios. A contrapartida desses lançamentos ocorrerá unicamente em contas de resultado (receitas e despesas) ou em contas do ativo financeiro (realização ou aquisição de direitos).

Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente à apuração dos resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determinam a legislação vigente e a doutrina, julgue os itens subseqüentes.

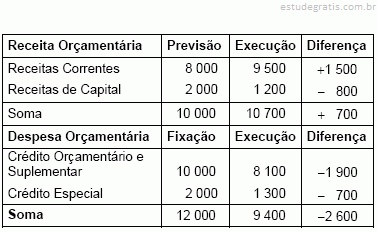
Havendo equilíbrio no balanço orçamentário, determinado pela igualdade dos montantes das colunas de previsão da receita e de fixação da despesa, estará automática e tecnicamente descartada qualquer possibilidade de existência de deficit na aprovação do orçamento.

Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

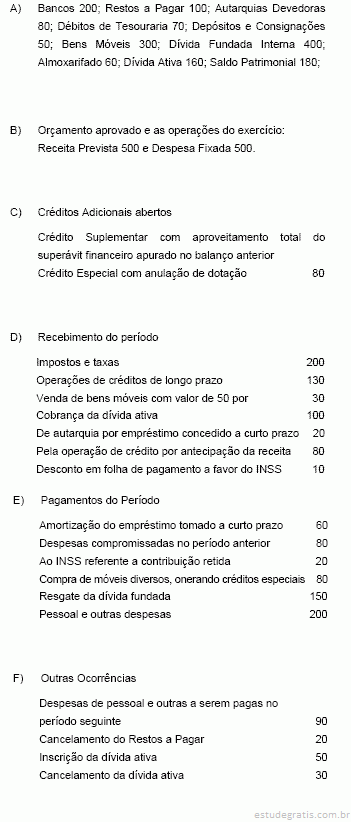
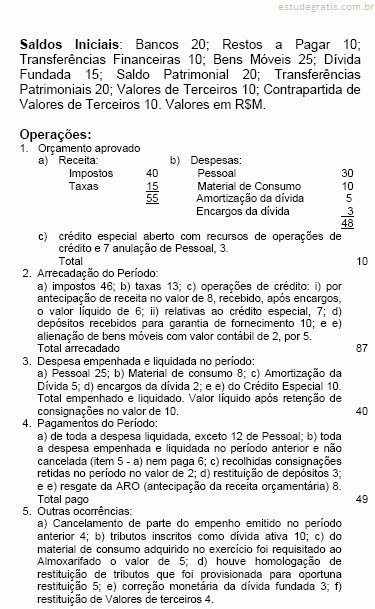
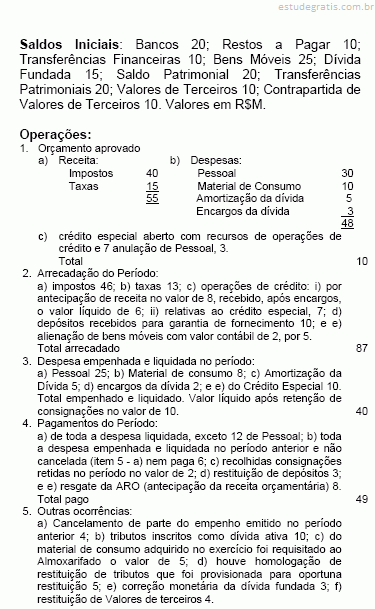
Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.

Excesso de Arrecadação do período:

Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.

Resultado de execução orçamentária:

Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

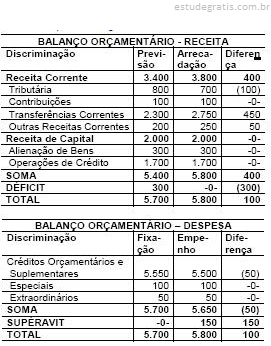
Para responder as questões de números 38 a 40 considere o seguinte Balanço Orçamentário:

O resultado da execução orçamentária é

Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

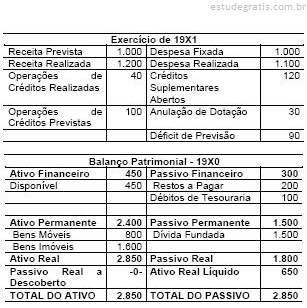
Para a resolução das questões de números 30 a 34 considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade do direito público, a partir dos saldos iniciais indicados a seguir:

O Balanço Patrimonial no final do exercício apresentou

Contabilidade Pública
Ano: 2004
Banca: COVEST Comissão de Processos Seletivos e Treinamentos (COVEST)

Com base no Balanço Orçamentário abaixo, responda as três questões seguintes.

Quanto à abertura dos créditos adicionais demonstradas no Balanço Orçamentário, é correto afirmar que:

Contabilidade Pública
Ano: 2004
Banca: COVEST Comissão de Processos Seletivos e Treinamentos (COVEST)

Com base nos dados abaixo, resposta as duas questões seguintes.

Em estrita observância ao que determina a Lei nº 4.320/64 e considerando os dados acima, qual o somatório de todas as fontes disponíveis, para abertura dos créditos adicionais, que poderia ser utilizado pela administração?

10 Q784482
Contabilidade Pública
Ano: 2004
Banca: COVEST Comissão de Processos Seletivos e Treinamentos (COVEST)

Representa um crédito especial: