Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
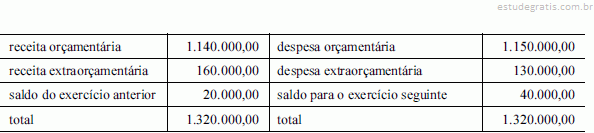
Os dados da tabela acima, cujos valores estão em reais, foram extraídos de um exercício financeiro encerrado, relativos ao balanço financeiro de uma entidade governamental. Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 60.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 40.000,00, julgue os itens que se seguem.
Os restos a pagar pagos no exercício estão computados nos valores da despesa extraorçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item seguinte acerca dos documentos utilizados pelo SIAFI.
A nota de empenho permite registrar o comprometimento de despesa, bem como os casos em que se faça necessário o reforço ou a anulação desse compromisso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sobre o orçamento público e as responsabilidades dos dirigentes e demais usuários de recursos públicos, julgue os itens subseqüentes.
Os suprimentos de fundos se enquadram entre as despesas que podem ser efetuadas com o cartão de pagamento do governo federal. Os suprimentos são utilizados, entre outros casos, para as despesas que cada órgão ou entidade entender como devendo ter caráter sigiloso, segundo as conveniências da administração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade e a auditoria no setor público, julgue os itens de 95 a 101.
Considere que para a verificação dos credores de um ente público, o auditor considerou mais apropriado valer-se da amostragem por julgamento, o que lhe permitiria reduzir o tamanho da amostra para formar uma opinião geral. Nesse caso, um dos critérios de seleção deverá contemplar itens usuais e sem indícios de irregularidades.
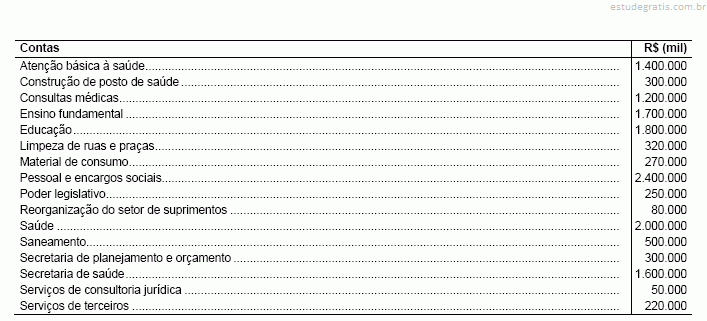
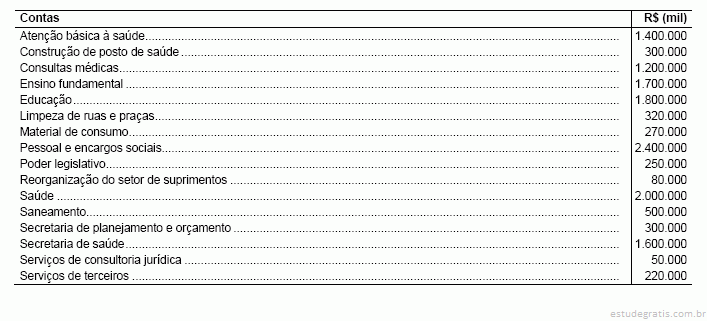
Jairo é o novo funcionário de uma organização e aprendeu que seria possível efetuar dois tipos de despesas: correntes e de capital. No entanto, ele precisa saber que NÃO se consideram despesas correntes as efetuadas com