
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As mutações patrimoniais ativas e as mutações patrimoniais passivas envolvem registros de variações decorrentes da execução orçamentária. Considerando os efeitos dos registros dessas variações no resultado patrimonial apurado no exercício, julgue os itens a seguir.

As mutações ativas provocam alterações positivas na apuração do resultado do exercício, aumentando, conseqüentemente, o ativo e o patrimônio líquido.
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As variações patrimoniais (resultado diminutivo do exercício e resultado aumentativo do exercício) podem ser ativas ou passivas, decorrentes ou independentes da execução orçamentária. Acerca do registro contábil das variações patrimoniais, julgue o item a seguir.

A venda de um bem de uso pelo seu valor contábil será registrada como um decréscimo patrimonial, afetando negativamente a apuração do resultado patrimonial do exercício.

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade evidenciará perante a Fazenda Pública a situação de todos que, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados. No referente ao controle patrimonial, julgue os próximos itens.

Para avaliação dos bens de almoxarifado, deve ser adotado o método PEPS (primeiro que entra, primeiro que sai).

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

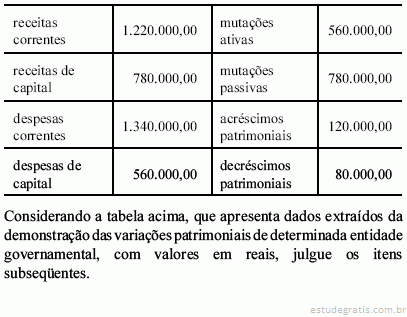
Na tabela, encontram-se registradas como mutações patrimoniais, ativas e passivas, as variações ocorridas no exercício que refletem o equilíbrio do resultado da gestão em virtude da execução orçamentária, representando, pois, os fatos permutativos.

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dependendo da natureza do ato ou do fato administrativo, os lançamentos contábeis podem demandar registros em apenas um ou em todos os sistemas de contas simultaneamente. Considerando o relacionamento entre os atos e fatos administrativos e os sistemas de contas, julgue os itens a seguir.

A incorporação de um bem é uma variação patrimonial ativa, contabilizada no sistema patrimonial.

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e nas legislações orçamentária e financeira públicas, julgue os itens de 86 a 103.

O TCU tem chamado a atenção para o fato de que o Poder Executivo, no afã de assegurar e antecipar o alcance da meta de superavit primário, contingencia dotações orçamentárias, promovendo sua descompressão quase ao final do exercício. Isso tem levado à inscrição de elevados valores em restos a pagar, notadamente em restos a pagar processados.

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao orçamento-programa, julgue os próximos itens.

A soma das operações de crédito por antecipação de receita orçamentária e outras, de qualquer natureza, não pode ultrapassar o montante das despesas de capital.

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um consumidor pode escolher gastar sua renda m com o bem x1 ou com o bem x2 de tal forma que a sua reta orçamentária seja descrita por p1 x1 + p2 x2 = m, em que P1 e P2 são os respectivos preços. Com relação a essa situação, julgue os itens que se seguem.

A inclinação da reta orçamentária é expressa por uma relação negativa entre os preços.

Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao orçamento-programa, julgue os próximos itens.

O controle da execução orçamentária, feito após o encerramento do exercício, tem por objetivo subsidiar o planejamento dos orçamentos subseqüentes.

10 Q219173
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O orçamento público é o planejamento feito pela administração pública para atender, durante determinado período, aos planos e programas de trabalho por ela desenvolvidos. Com relação às características e ao tratamento a ser dado aos créditos adicionais, julgue os itens a seguir.


I As autorizações de despesas não computadas ou insuficientemente dotadas na lei de orçamento são denominadas créditos adicionais.

II Os créditos adicionais são classificados em créditos suplementares, créditos especiais e créditos extraordinários.

III O ato que abrir crédito adicional indicará a importância, a espécie do mesmo e a classificação da despesa, até onde for possível.

IV A abertura de créditos extraordinários depende de autorização prévia, que pode s...