231 Q218735
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

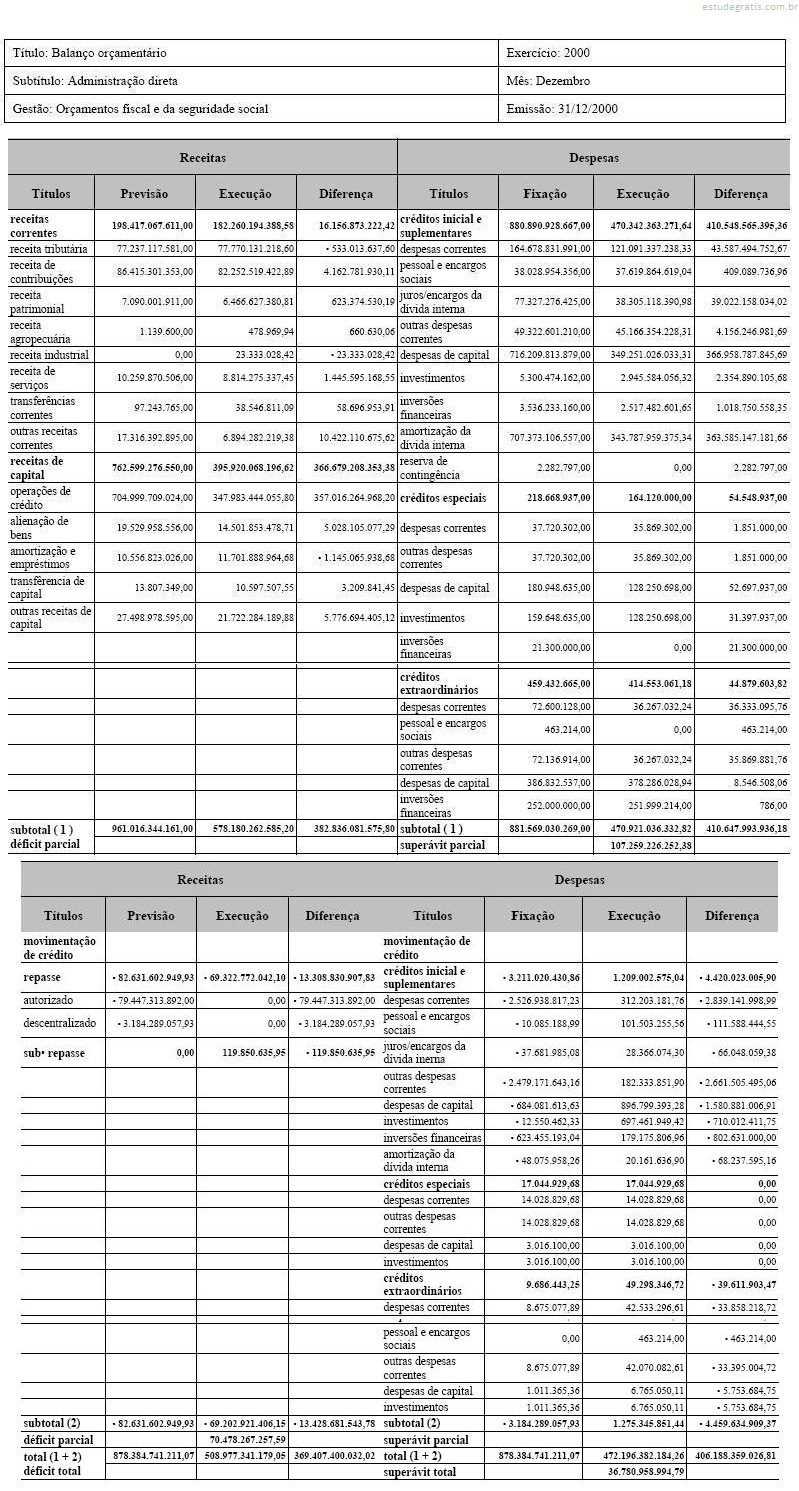
No balanço orçamentário apresentado,

está faltando a apresentação das despesas sob a óptica da classificação funcional.
232 Q218734
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

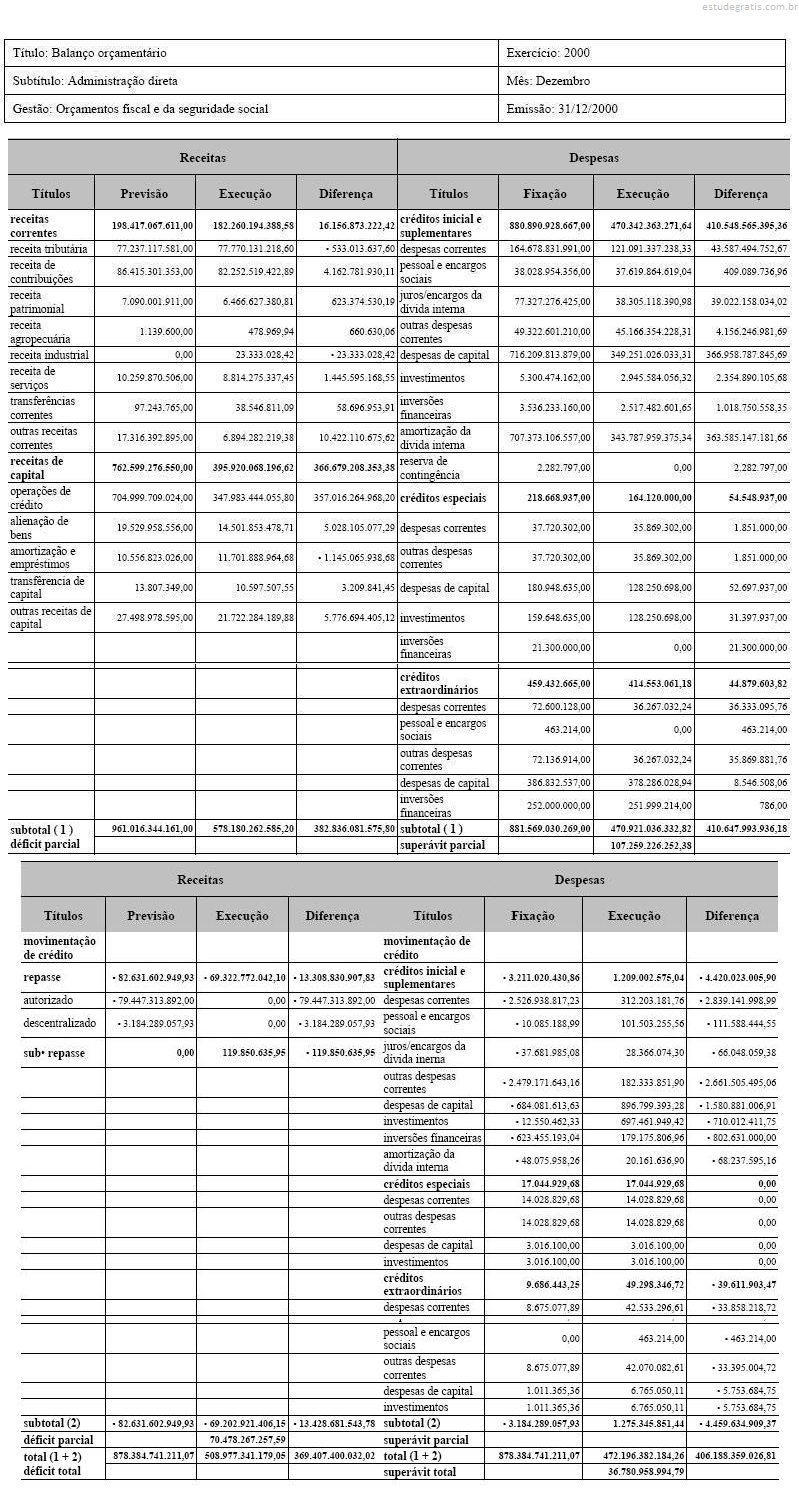
No balanço orçamentário apresentado,

a classificação das receitas está em desacordo com a definida pela legislação vigente à época da elaboração do balanço.

233 Q218724
Contabilidade Pública
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Ao final de um exercício financeiro qualquer, certa unidade orçamentária apresentou, em seu balanço orçamentário, um superávit orçamentário de $5 e um déficit de capital de $50. Sabendo que as receitas correntes previstas e arrecadadas totalizaram, respectivamente, $150 e $175, e que as receitas de capital previstas e arrecadadas totalizaram, respectivamente, $45 e $30, assinale a opção que indica os valores totais das despesas correntes e de capital realizadas, nesta ordem:

234 Q218732
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

- É correto afirmar que, no Balanço Orçamentário, o superávit apurado decorre de

235 Q218725
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

A Lei no 4.320/64, ao tratar da avaliação dos elementos patrimoniais, estabelece que

236 Q651057
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Orçamentário é a demonstração financeira do Setor Público que evidencia as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. O valor de restos a pagar não processados relativos ao exercício imediatamente anterior que não foram cancelados, porque tiveram seu prazo de validade prorrogado, encontram-se em registro com as seguintes características:
237 Q651036
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Uma das funções da contabilidade na administração pública é fornecer informações sobre a execução orçamentária para responsabilização dos agentes e instrumentalização do controle social.

Entre as informações controladas pela contabilidade apresentadas no Balanço Orçamentário encontra-se o(a):

238 Q651035
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Após a ocorrência de um incêndio que danificou arquivos físicos e eletrônicos em uma entidade pública, algumas informações precisaram ser obtidas de forma indireta. O gestor da entidade solicitou informações sobre o saldo de restos a pagar ao final do exercício, e a equipe de contabilidade só dispunha do balanço orçamentário publicado para obter essa informação.

No Balanço Orçamentário, essa informação é obtida pela diferença entre:

239 Q651034
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
A partir das informações apresentadas no Quadro III e considerando os conceitos relativos à elaboração do Balanço Orçamentário, o resultado da execução orçamentária no exercício é:
240 Q561927
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 68 a 71.

Considere os balancetes preliminares para determinar o valor solicitado em cada questão (valores em reais).

O Balanço Orçamentário apresentará

241 Q218727
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Entre os demonstrativos financeiros aplicados ao setor público, a Lei de Responsabilidade Fiscal estabeleceu um deles como elemento obrigatoriamente integrante do Relatório Resumido da Execução Orçamentária o(a)

242 Q218716
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
Em determinado exercício financeiro a unidade UGNova foi autorizada a realizar gastos de 12.000 em despesas correntes e de 18.000 em despesas de capital. Cumprindo o princípio do equilíbrio orçamentário houve também a previsão de uma receita de 30.000, dividida em receitas correntes e de capital na proporção de 70% e 30%, respectivamente.

Na execução desse orçamento pode-se constatar, durante o exercício, a arrecadação de 22.500 em receitas correntes e de 6.000 em receitas de capital, ao lado da liquidação de despesas no montante de 25.500, sendo 12.900 em despesas de capital e 12.600 em despesas correntes.

Ao ser elaborado o balanço orçamentário, lastreado nas informações acima, certamente estará sendo demonstrado um

243 Q218678
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Com base nos dispositivos da Lei nº 4.320/64,

assinale a opção incorreta.

244 Q218634
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Responda às questões de números 14 a 16, com base na Lei 4.320/64, que estatui as normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.

O confronto entre as despesas e receitas previstas e as despesas e receitas realizadas, ao final do exercício, é demonstrado no seguinte balanço:

245 Q218584
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Dado o Balanço Orçamentário do Estado do Ceará, referente ao exercício encerrado em 31.12.01, assinale a alternativa que apresenta, nesta ordem, os valores, em milhões de reais, do resultado orçamentário, do resultado da execução da despesa e do resultado da execução da receita.

246 Q218581
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Registrar a posição final dos valores executados quando do encerramento do exercício, comparada com as previsões iniciais de orçamento, é um dos objetivos

247 Q218580
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Para que os seguintes dados:

integrantes de um Balanço Orçamentário qualquer, apresentem, ao final do exercício, um resultado deficitário de $ 1.000, é suficiente que:

248 Q218538
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Analisando o seguinte balanço orçamentário, responda às questões 37e 38


Após a execução orçamentária, mantidos os demais números, obtém-se um superávit de capital com o registro adicional de uma

249 Q218537
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Analisando o seguinte balanço orçamentário, responda às questões 37e 38


Em termos de resultado, pode-se afirmar que