191 Q218729
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

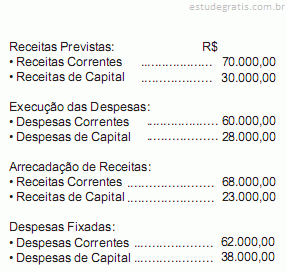
Observe o Balanço Orçamentário hipotético em que faltam alguns dados e assinale a opção correta.

192 Q218722
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica um dado que não pode ser obtido do Balanço Orçamentário.

193 Q218697
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública e suas especificidades, julgue os itens seguintes.

Para que exista superávit no orçamento de capital, o valor das receitas de capital deve ser superior ao valor das despesas de capital. Dessa maneira, enquanto o superávit corrente possibilita a cobertura de despesas de capital, o superávit de capital provocará a diminuição do patrimônio público.

194 Q218686
Contabilidade Pública
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

No final do exercício financeiro, os seguintes dados constavam no balanço patrimonial de um ente público, elaborado conforme a estrutura apresentada no SIAFI:

Caixa ............................................................................... 3.000,00
Banco c/ Movimento ..................................................... 52.000,00
Adiantamentos Concedidos ......................................... 25.000,00
Restos a Pagar Processados ........................................ 35.000,00
Restos a Pagar Não Processados ................................. 16.000,00
Operações de Crédito Internas ................................... 100.000,00
Operações de Crédito Externas .................................... 28.000,00
Patrimônio Acumu...

195 Q218684
Contabilidade Pública
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Abaixo são informados alguns dos dados constantes do balanço financeiro de uma unidade orçamentária do Governo Federal elaborado no final do exercício financeiro:

Receitas Orçamentárias ........................................... R$ 15.000,00
Despesas Orçamentárias ......................................... R$ 10.000,00
Disponível do Exercício Anterior ................................ R$ 5.000,00
Disponível para o Exercício Seguinte ....................... R$ 1.000,00
Transferências Financeiras Concedidas .................. R$ 1.000,00
Dispêndios Extra-Orçamentários ............................. R$ 10.000,00

Sabendo-se que não houve Interferências, podemos constatar que o valor relativo aos Ingressos Extra-Orçamentários e o tot...

196 Q218680
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Há economia orçamentária, demonstrada no balanço orçamentário, quando a

197 Q218653
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O Balanço Orçamentário de determinada autarquia, elaborado consoante modelo aprovado pela Lei Federal nº 4.320/64, deve evidenciar:

198 Q218628
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

No início do exercício, a dotação para as despesas de um ente governamental correspondia a $ 650.000. No transcurso do ano, foram feitas alterações no orçamento, sendo realizadas anulações de dotações, no montante de $ 40.000, bem como foram abertos créditos especiais de $ 50.000,00. Em 31.12, os seguintes dados foram obtidos do balanço orçamentário:

Com base nessas informações, pode-se afirmar que o resultado orçamentário e a diferença entre a despesa executada e a despesa fixada, no balanço orçamentário, foram, respectivamente, de:

199 Q218626
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

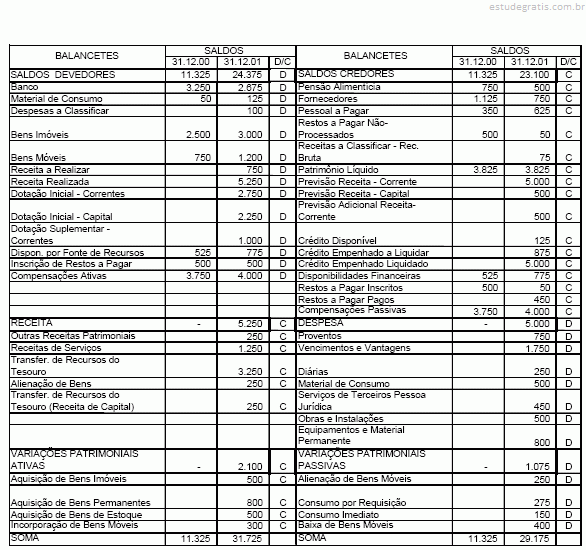
Observe os saldos das contas constantes da tabela a seguir, extraídos do balancete de verificação de uma determinada entidade pública.

Com base nas informações disponíveis, indique a assertiva que representa corretamente a soma do ativo financeiro, do ativo permanente, do passivo financeiro, do passivo permanente e saldo patrimonial, respectivamente.

200 Q218625
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

Com base na observação do Balanço Orçamentário abaixo, o resultado da execução orçamentária é:

201 Q218601
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos dados acima, julgue os próximos itens.

A economia de despesa, segundo o critério da Lei n.º 4.320/1964, foi menor que o excesso de arrecadação.

202 Q218600
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos dados acima, julgue os próximos itens.

Houve superavit, na execução orçamentária, de R$ 25.000,00.

203 Q218592
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os atos da administração pública são registrados pela contabilidade ao longo do exercício, e o resultado patrimonial é apurado ao final de cada período, sendo evidenciado nas demonstrações contábeis. No que se refere à determinação do resultado do exercício e demonstrações contábeis, julgue os itens subseqüentes.

O deficit orçamentário é representado pela diferença a menor entre a execução da receita e a da despesa, sendo ele evidenciado no balanço orçamentário, no lado da despesa.

204 Q218546
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere os dados adiante especificados para efeito de apuração dos resultados, ao final do exercício financeiro de um ente da administração.

Com base nesses dados, assinale a opção correta.

205 Q218539
Contabilidade Pública
Ano: 2006
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Em relação ao Anexo 12 - Balanço Orçamentário e em relação ao Anexo 13 - Balanço Financeiro, ambos originários da Lei Federal 4.320/64, sabe-se que a despesa é apresentada com diferentes enfoques, embora em ambos ocupe o lado direito de cada um destes demonstrativos.

Assinale, nas alternativas abaixo aquela que expressa corretamente a situação de grupalização adotada no Brasil:

206 Q784119
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos demonstrativos da contabilidade pública, julgue os itens que se seguem. Considere-se que, no balanço orçamentário do GDF, até outubro de 2005, tenha sido verificado que as receitas tributárias previstas para o exercício eram de R$ 5.078 milhões e que a arrecadação tenha sido de R$ 4.008 milhões. Nesse caso, supondo-se que, nos dois últimos meses do ano, a arrecadação se manteria na média mensal dos dez primeiros meses, era correto esperar, em outubro de 2005, um déficit, no exercício, inferior a R$ 150 milhões.
207 Q784114
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados apresentados no Balanço Orçamentário da Prefeitura de Montes Altos em 31/12/2003 e responda às questões de nos  42 e 43.

O Resultado Orçamentário, em reais, no período foi

208 Q651033
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos demonstrativos da contabilidade pública, julgue os itens que se seguem.

Considere-se que, até outubro de 2005, o balanço orçamentário do GDF apresente os valores acumulados, em R$ milhões, mostrados na tabela a seguir.

Nesse caso, é correto concluir que o superávit corrente excedeu o déficit de capital em R$ 199 milhões.

209 Q218649
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados apresentados no Balanço Orçamentário da Prefeitura de Montes Altos em 31/12/2003 e responda às questões de nos  42 e 43.

A Economia Orçamentária, em reais, no período foi de:

210 Q218647
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

No Balanço Orçamentário, quando a despesa realizada for menor do que a despesa fixada caracteriza-se a ocorrência de:

211 Q218630
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A partir dos dados constantes do Balanço Orçamentário de 31/12/2003 de Cachoeira do Leste, têm-se as informações a seguir:

Orçamento Inicial – R$ 150.000,00

Excesso de Arrecadação – R$ 15.000,00

Despesa Empenhada – R$ 147.000,00

É correto afirmar que:

212 Q218573
Contabilidade Pública
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

São demonstradas no Balanço Orçamentário:

213 Q21954
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública, os resultados gerais do exercício são demonstrados por meio do balanço orçamentário, do balanço financeiro, do balanço patrimonial e da demonstração das variações patrimoniais. A respeito desses demonstrativos, assinale a opção correta.

214 Q784117
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que uma entidade da administração pública apresentou, no encerramento do exercício, os dados referentes a despesa e receita (em milhares de reais) mostrados acima, julgue os itens que se seguem.

O quociente do resultado orçamentário é igual a 1,1, significando que a entidade apresentou superavit orçamentário no exercício.

215 Q218808
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma entidade da administração pública recebeu uma mesa de reuniões para posterior distribuição e, imediatamente, efetuou o pagamento da despesa realizada.

Com base nessa situação hipotética, julgue os itens a seguir, acerca dos reflexos contábeis provocados por esse ato da administração.

O balanço orçamentário não é alterado com esse ato da administração.

216 Q218704
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que uma entidade da administração pública apresentou, no encerramento do exercício, os dados referentes a despesa e receita (em milhares de reais) mostrados acima, julgue os itens que se seguem.

A entidade obteve superavit orçamentário corrente de R$ 2.000.000,00.

217 Q218651
Contabilidade Pública
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considerando-se o resultado das autorizações, o Balanço Orçamentário apresentará superavit quando a(o):

218 Q218622
Contabilidade Pública
Ano: 2004
Banca: COVEST Comissão de Processos Seletivos e Treinamentos (COVEST)

Com base no Balanço Orçamentário abaixo, responda as três questões seguintes.

O superávit de execução pode ser explicado pela existência de:

219 Q218620
Contabilidade Pública
Ano: 2004
Banca: COVEST Comissão de Processos Seletivos e Treinamentos (COVEST)

Com base no Balanço Orçamentário abaixo, responda as três questões seguintes.

Com base nos dados acima, podemos afirmar que o déficit de previsão foi causado:

220 Q218594
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma entidade pública da administração direta liquidou parcialmente uma despesa referente a contrato para manutenção e conservação de suas instalações, para posterior pagamento. No que se refere à contabilidade, nesse caso, julgue os itens a seguir.

A despesa liquidada é evidenciada nos balanços orçamentário e financeiro e nas demonstrações das variações patrimoniais.

221 Q218591
Contabilidade Pública
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados a seguir para responder às questões de 46 a 48.

O Município Vales Dourados apresentou os seguintes valores, em reais, que compõem as Variações Patrimoniais do Exercício de 2003:

O resultado patrimonial, em reais, será de:

222 Q218583
Contabilidade Pública
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de contabilidade pública, julgue os itens seguintes.

No balanço orçamentário, deve ser evidenciado o valor de receitas de serviços.

223 Q218568
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder as questões de números 38 a 40 considere o seguinte Balanço Orçamentário:

O excesso de arrecadação corresponde a

224 Q218742
Contabilidade Pública
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

O Balanço que demonstrará as receitas e despesas previstas em confronto com as realizadas é:

225 Q218740
Contabilidade Pública
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Acerca do Balanço Orçamentário, previsto no artigo 102 da Lei nº 4.320/64, é incorreto afirmar que:

226 Q218656
Contabilidade Pública
Ano: 2003
Banca: FJG

Considere as informações abaixo e responda às questões de números 36 e 37.

227 Q218654
Contabilidade Pública
Ano: 2003
Banca: FJG

Considere os seguintes fatos:

· em 10/08/2002, foi paga a quantia de $975.000 por serviços cuja despesa foi liquidada em 04/12/2001;

· em 23/06/2002, foram arrecadados impostos lançados em 14/10/2001, no valor total de $1.376.000.

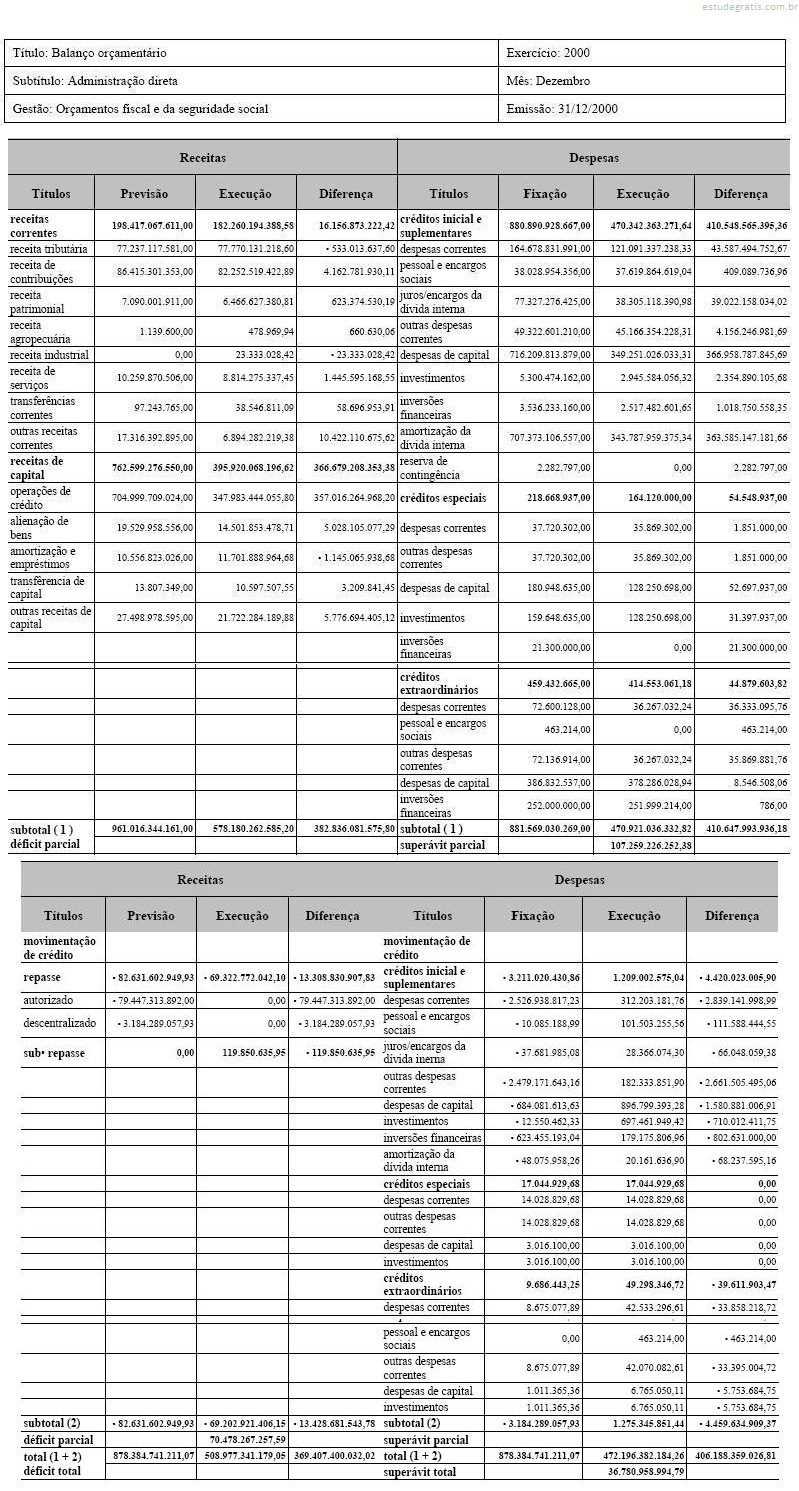
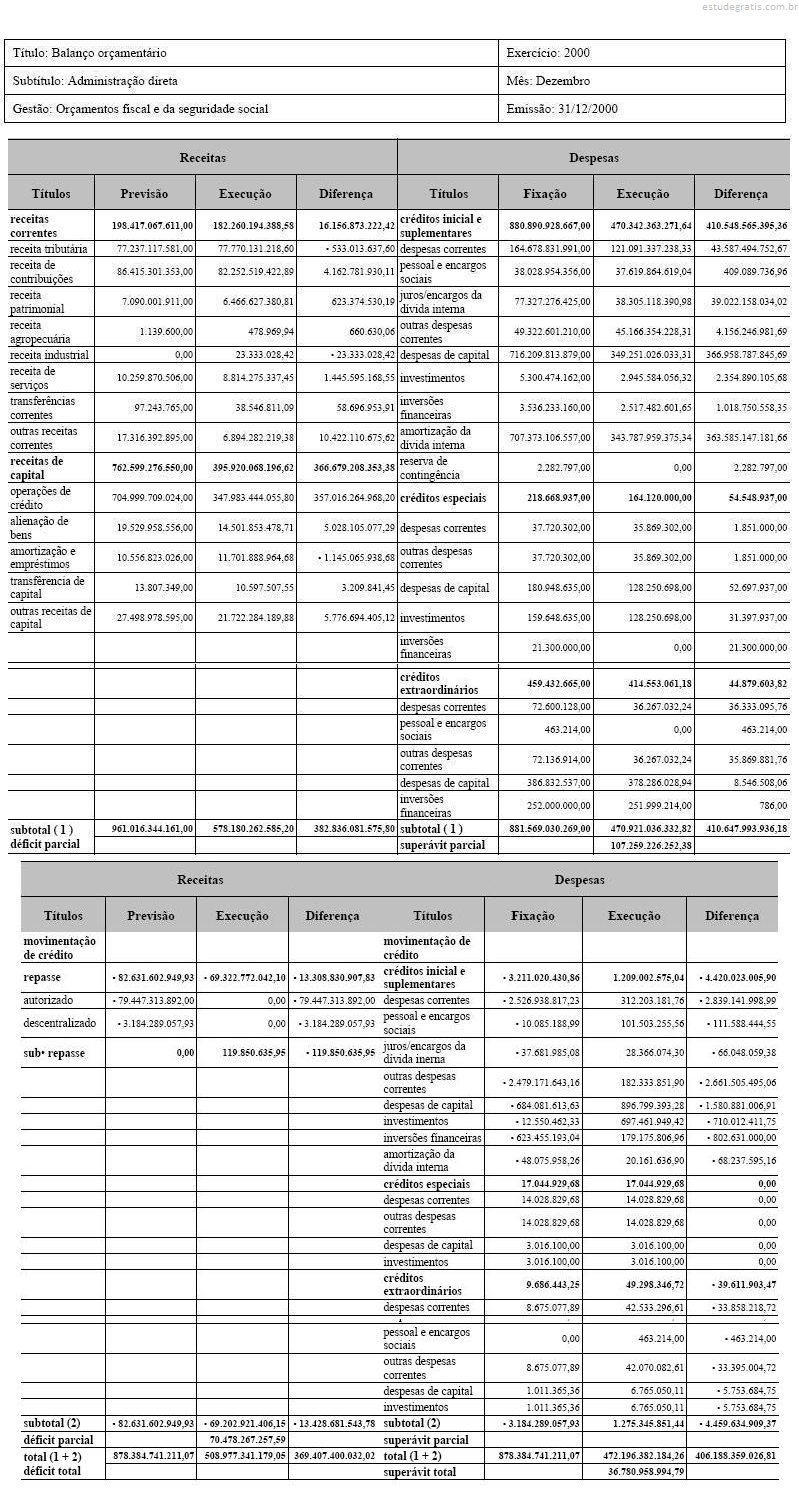
Pode-se, então, concluir que o saldo entre receitas e despesas em 2001 representou um:

228 Q218587
Contabilidade Pública
Ano: 2003
Banca: Serviço Nacional de Seleção Pública (SENASP)
Com base no balanço orçamentário podemos afirmar que houve excesso de arrecadação:
229 Q218739
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No balanço orçamentário apresentado,

há erros de valores no item referente à execução de despesas correntes de créditos inicial e suplementares.

230 Q218737
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No balanço orçamentário apresentado,

há erros de cálculo no item referente a créditos especiais de movimentação de crédito.

231 Q218735
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No balanço orçamentário apresentado,

está faltando a apresentação das despesas sob a óptica da classificação funcional.

232 Q218734
Contabilidade Pública
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No balanço orçamentário apresentado,

a classificação das receitas está em desacordo com a definida pela legislação vigente à época da elaboração do balanço.

233 Q218724
Contabilidade Pública
Ano: 2002
Banca: Escola de Administração Fazendária (ESAF)

Ao final de um exercício financeiro qualquer, certa unidade orçamentária apresentou, em seu balanço orçamentário, um superávit orçamentário de $5 e um déficit de capital de $50. Sabendo que as receitas correntes previstas e arrecadadas totalizaram, respectivamente, $150 e $175, e que as receitas de capital previstas e arrecadadas totalizaram, respectivamente, $45 e $30, assinale a opção que indica os valores totais das despesas correntes e de capital realizadas, nesta ordem:

234 Q218732
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

- É correto afirmar que, no Balanço Orçamentário, o superávit apurado decorre de

235 Q218725
Contabilidade Pública
Ano: 2000
Banca: Escola de Administração Fazendária (ESAF)

A Lei no 4.320/64, ao tratar da avaliação dos elementos patrimoniais, estabelece que

236 Q651057
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
O Balanço Orçamentário é a demonstração financeira do Setor Público que evidencia as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. O valor de restos a pagar não processados relativos ao exercício imediatamente anterior que não foram cancelados, porque tiveram seu prazo de validade prorrogado, encontram-se em registro com as seguintes características:
237 Q651036
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Uma das funções da contabilidade na administração pública é fornecer informações sobre a execução orçamentária para responsabilização dos agentes e instrumentalização do controle social.

Entre as informações controladas pela contabilidade apresentadas no Balanço Orçamentário encontra-se o(a):

238 Q651035
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Após a ocorrência de um incêndio que danificou arquivos físicos e eletrônicos em uma entidade pública, algumas informações precisaram ser obtidas de forma indireta. O gestor da entidade solicitou informações sobre o saldo de restos a pagar ao final do exercício, e a equipe de contabilidade só dispunha do balanço orçamentário publicado para obter essa informação.

No Balanço Orçamentário, essa informação é obtida pela diferença entre:

239 Q651034
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
A partir das informações apresentadas no Quadro III e considerando os conceitos relativos à elaboração do Balanço Orçamentário, o resultado da execução orçamentária no exercício é:
240 Q561927
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Instruções para responder às questões de números 68 a 71.

Considere os balancetes preliminares para determinar o valor solicitado em cada questão (valores em reais).

O Balanço Orçamentário apresentará

241 Q218727
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Entre os demonstrativos financeiros aplicados ao setor público, a Lei de Responsabilidade Fiscal estabeleceu um deles como elemento obrigatoriamente integrante do Relatório Resumido da Execução Orçamentária o(a)

242 Q218716
Contabilidade Pública
Ano: 0000
Banca: Banca não informada
Em determinado exercício financeiro a unidade UGNova foi autorizada a realizar gastos de 12.000 em despesas correntes e de 18.000 em despesas de capital. Cumprindo o princípio do equilíbrio orçamentário houve também a previsão de uma receita de 30.000, dividida em receitas correntes e de capital na proporção de 70% e 30%, respectivamente.

Na execução desse orçamento pode-se constatar, durante o exercício, a arrecadação de 22.500 em receitas correntes e de 6.000 em receitas de capital, ao lado da liquidação de despesas no montante de 25.500, sendo 12.900 em despesas de capital e 12.600 em despesas correntes.

Ao ser elaborado o balanço orçamentário, lastreado nas informações acima, certamente estará sendo demonstrado um

243 Q218678
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Com base nos dispositivos da Lei nº 4.320/64,

assinale a opção incorreta.

244 Q218634
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Responda às questões de números 14 a 16, com base na Lei 4.320/64, que estatui as normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal.

O confronto entre as despesas e receitas previstas e as despesas e receitas realizadas, ao final do exercício, é demonstrado no seguinte balanço:

245 Q218584
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Dado o Balanço Orçamentário do Estado do Ceará, referente ao exercício encerrado em 31.12.01, assinale a alternativa que apresenta, nesta ordem, os valores, em milhões de reais, do resultado orçamentário, do resultado da execução da despesa e do resultado da execução da receita.

246 Q218581
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Registrar a posição final dos valores executados quando do encerramento do exercício, comparada com as previsões iniciais de orçamento, é um dos objetivos

247 Q218580
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Para que os seguintes dados:

integrantes de um Balanço Orçamentário qualquer, apresentem, ao final do exercício, um resultado deficitário de $ 1.000, é suficiente que:

248 Q218538
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Analisando o seguinte balanço orçamentário, responda às questões 37e 38


Após a execução orçamentária, mantidos os demais números, obtém-se um superávit de capital com o registro adicional de uma

249 Q218537
Contabilidade Pública
Ano: 0000
Banca: Banca não informada

Analisando o seguinte balanço orçamentário, responda às questões 37e 38


Em termos de resultado, pode-se afirmar que