
71
Q218487

Considerando-se a tabela acima, em que são apresentados os saldos, em reais, de uma unidade gestora hipotética X, em 31/12/2011, é correto afirmar que
o resultado financeiro foi igual a R$ 6.000,00.
A respeito de programação e execução orçamentária e financeira, julgue os itens subsequentes.
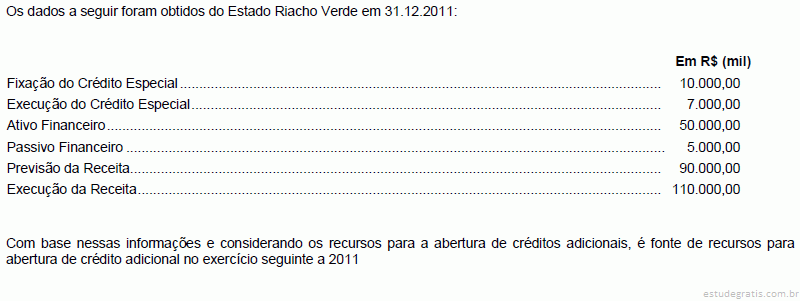
O superávit financeiro líquido é classificado em recurso disponível para fins de abertura de créditos adicionais, e resulta da diferença positiva entre o ativo financeiro e o passivo financeiro, efetuados os ajustes legais.
“Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte. É apresentado como um quadro com duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie pra o exercício seguinte na coluna dos dispêndios.” A descrição acima refere-se
Acerca dos créditos adicionais, do subsistema de informações orçamentárias e do saldo em espécie dos balanços financeiros, julgue os itens que se seguem.
O saldo em espécie para o exercício seguinte, apurado no balanço financeiro, é obtido pela soma dos ingressos menos os dispêndios realizados no exercício.
A tabela acima mostra o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010. Com base na tabela, julgue os itens a seguir.
Em 2010, foram inscritos restos a pagar no valor de R$ 170.000,00 e pagos restos a pagar no valor de R$ 280.000,00.

A tabela acima mostra o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010. Com base na tabela, julgue os itens a seguir.
Se 2009 foi o primeiro exercício financeiro da referida entidade, então, nesse mesmo ano, a entidade apresentou resultado financeiro superavitário no valor de R$ 60.000,00.

A tabela acima mostra o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010. Com base na tabela, julgue os itens a seguir.
O saldo no valor de R$ 155.000,00 para o exercício seguinte representa o resultado financeiro apurado no exercício.
Acerca de aspectos da contabilidade pública relativos ao plano de contas da administração federal, da sistemática de utilização dos eventos, do uso do SIAFI e de demonstrações contábeis do setor público, julgue os itens que se seguem.
No balanço financeiro, os valores das inscrições em dívida ativa devem ser computados nos ingressos orçamentários.
O saldo das disponibilidades financeiras demonstrado no balanço financeiro de determinada entidade pública, em 31.12.2009, era de R$ 1.000,00.
Durante o exercício de 2010 foram realizadas as seguintes operações (Valores em reais):

O saldo das disponibilidades financeiras, ao final do exercício de 2010 era, em reais,

Considerando a tabela ao lado, que apresenta o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010, julgue os itens seguintes.
Considerando-se que 2009 tenha sido o primeiro exercício financeiro da entidade em questão, é correto afirmar que, naquele ano, a entidade apresentou resultado financeiro do exercício superavitário em R$ 145.000,00.
Os seguintes dados, em reais, foram extraídos do balanço financeiro encerrado em determinado exercício, de uma entidade: receita orçamentária 2.080.000 despesa orçamentária

Considerando que a entidade tenha iniciado o exercício financeiro com o saldo de R$ 30.000,00, e que tenha sido inscrito restos a pagar no valor de R$ 120.000,00, julgue o item a seguir.
O resultado financeiro do exercício (RFE) apresentou superavit no valor de R$ 110.000,00.

Com os dados do Balanço Financeiro abaixo, calcule o resultado financeiro do exercício.

Atenção: Para responder às questões de números 57 e 58, considere os dados relacionados a seguir:
Em 31/12/X1, antes da apuração do resultado patrimonial do exercício financeiro, a prefeitura de Pirilampos apresentava as seguintes contas com seus respectivos saldos:

Com base nessas informações e sabendo que houve a incorporação de ativo no valor de R$ (mil) 140,00 e a desincorporação de passivo no valor de R$ (mil) 200,00, é correto afirmar que o resultado patrimonial do período foi, em milhares de reais,
O Resultado Financeiro de uma entidade pública é dado pela diferença entre
A demonstração contábil que evidencia as receitas e despesas orçamentárias do ente público, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, denomina-se
As informações, a seguir, foram extraídas do Balanço Financeiro de uma entidade governamental.

Com base nessas informações e considerando que o valor de restos a pagar inscritos no período foi R$ (mil) 5.500,00 e o de pagamento de restos a pagar foi R$ (mil) 3.000,00, é correto afirmar que
Com relação à estrutura do balanço financeiro, julgue os itens que se seguem.
Na elaboração do balanço financeiro, são utilizados critérios diferenciados para registrar os ingressos e os dispêndios orçamentários e extraorçamentários, pelas características peculiares das contas de resultado e patrimoniais.
Com relação à estrutura do balanço financeiro, julgue os itens que se seguem.
É desnecessária a existência de recursos nas disponibilidades para o exercício seguinte, ainda que haja despesas não pagas no exercício anterior, uma vez que, a cada novo exercício financeiro, ocorre nova movimentação de recursos entre unidades do sistema de programação financeira.
Julgue os itens seguintes, acerca das demonstrações contábeis a serem elaboradas pelas entidades públicas ao final de cada exercício financeiro.
O balanço financeiro, cujo objetivo é demonstrar a movimentação de disponibilidades da entidade, evidencia não apenas a receita orçamentária arrecadada e a despesa orçamentária paga no exercício, mas também os recebimentos e os pagamentos extraorçamentários.

Considerando que os dados da tabela acima foram extraídos do balanço financeiro encerrado de uma mesma entidade, que o ano 1 seja o primeiro exercício financeiro da entidade e que os restos a pagar do ano 1 sejam totalmente pagos no ano 2, julgue os itens a seguir.
O resultado financeiro do exercício do ano 1 foi superavitário em R$ 10.000,00.

Considerando que os dados da tabela acima foram extraídos do balanço financeiro encerrado de uma mesma entidade, que o ano 1 seja o primeiro exercício financeiro da entidade e que os restos a pagar do ano 1 sejam totalmente pagos no ano 2, julgue os itens a seguir.
O resultado financeiro do exercício do ano 2 foi superavitário em R$ 15.000,00.
Durante o exercício financeiro de 2009, um ente federativo realizou as seguintes operações:
Arrecadação de tributos....................................................$ 64.000
Recebimento de dividendos de empresas controladas......$ 8.000
Empenho de diversas despesas correntes e de capital.......$ 80.000
Amortização da dívida interna..........................................$ 16.000
Pagamento de Restos a Pagar de 2008..............................$ 16.000
Incorporação de bens doados por terceiros........................$ 8.000
Pagamento de pessoal e seus encargos..............................$ 32.000
Baixa do almoxarifado de material de consumo................$ 6.000
Pagamento de serviços prestados............
Dados extraídos do balanço financeiro de um ente público encerrado em 31/12/2009: Receita Orçamentária ................................................ 360.000,00
Despesa Orçamentária .............................................. 320.000,00
Saldo do Exercício anterior .......................................... 30.000,00
Restos a pagar inscritos no exercício........................... 20.000,00
Despesas extra-orçamentárias .................................... 60.000,00
Demais receitas extra-orçamentárias........................... 40.000,00
Com base apenas nessas informações, pode-se concluir que o saldo do balanço financeiro em 31/12/20...
Tomando como base o balanço financeiro atualmente adotado e publicado pela Secretaria do Tesouro Nacional, assinale a opção verdadeira a respeito dessa demonstração contábil.
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 65 a 68.
Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, no balanço financeiro.

O saldo financeiro disponível para o próximo exercício e que irá compor o Balanço Patrimonial, corresponde, em reais, ao valor de
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 65 a 68.
Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, no balanço financeiro.

Ao analisar o Balanço Financeiro apresentado, conclui-se que houve em 2008, em reais,
De conformidade com a Lei no 4.320/64, o documento contábil que "demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte", denomina-se
Segundo a definição legal que rege a Contabilidade Pública, o Balanço Financeiro demonstrará:

Considerando que, nesse exercício, tenham sido inscritos R$ 125.000,00 em restos a pagar, e que tenham sido pagos R$ 85.000,00 relativos a restos a pagar inscritos no exercício anterior, é correto afirmar que o resultado financeiro do exercício foi

Considere os dados acima, em reais, extraídos do balanço financeiro encerrado em determinado exercício. Considere também que entre esses dados foram inscritas como restos a pagar do exercício despesas no montante de R$ 80.000,00 e foram pagas no exercício restos a pagar no valor de R$ 40.000,00. Com base nessa situação hipotética, julgue o item a seguir.
O resultado financeiro do exercício (RFE) apresentou deficit no valor de R$ 30.000,00.

Com base no balanço patrimonial geral do governo do estado do Espírito Santo no exercício de 2008 apresentado acima, em que os valores são em R$ 1.000,00, julgue os itens a seguir.
O superavit financeiro, que servirá de base para abertura de créditos adicionais, é de R$ 2.420.188.000,00.Observe:
Orçamento aprovado R$ 220
Receitas Arrecadadas R$ 240
Despesas Realizadas R$ 210
Despesas Pagas R$ 180
A partir dos dados levantados ao final do exercício, houve:

Os dados da tabela acima, cujos valores estão em reais, foram extraídos de um exercício financeiro encerrado, relativos ao balanço financeiro de uma entidade governamental. Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 60.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 40.000,00, julgue os itens que se seguem.
O resultado financeiro do exercício apresentou superavit no valor de R$ 40.000,00.
O balanço financeiro de uma entidade governamental hipotética apresenta as seguintes informações relativas a determinado exercício financeiro encerrado.

Com base nessas informações, julgue os itens que se seguem.
O resultado financeiro do exercício foi superavitário em R$ 110.000,00.
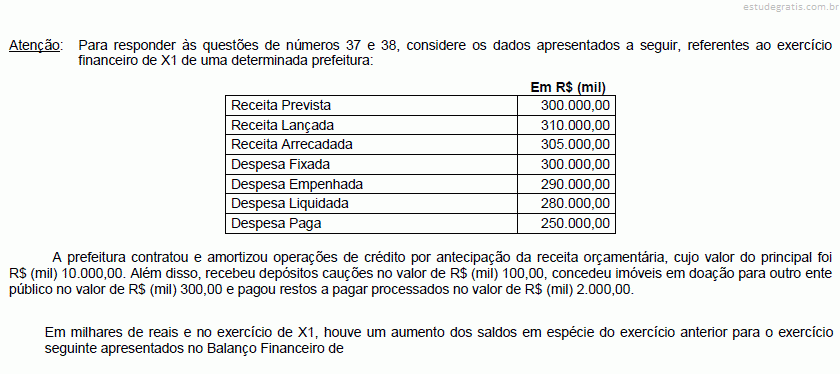
Observe o Balanço Financeiro da Prefeitura Modelo referente ao exercício financeiro de X1:

No exercício financeiro de X1, em milhares de reais,
Instruções: Para responder às questões 44 e 45, considere os fatos relacionados a seguir:

O resultado financeiro do período foi
Considere o Balanço Financeiro (em milhares de reais) de uma determinada entidade pública:

O quociente financeiro real da execução orçamentária foi
Os saldos em espécie provenientes de exercício anterior, e os que se transferem para o exercício seguinte, serão demonstrados no Anexo denominado
Todas as contas e respectivos valores do Balanço Financeiro referente ao exercício de X1 da Prefeitura Exemplo estão apresentados abaixo, com exceção do valor do Saldo para o Exercício Seguinte.

Com base nas informações acima, o valor do Saldo para o Exercício Seguinte era de, em milhares de reais,
Com base na Lei n.º 4.320/1964, julgue os itens de 51 a 55.
Os dados a seguir foram extraídos do balanço financeiro. Suponha, ainda, que a despesa extraorçamentária excede a receita extraorçamentária em R$ 30 milhões. Desse modo, o saldo inicial disponível era de R$ 65 milhões.


Considerando o balanço financeiro acima, encerrado no exercício financeiro de 2008, julgue os itens que se seguem.
Em 2008, a entidade apresentou deficit financeiro no valor de R$ 200.000.
Em relação às demonstrações contábeis ou balanços públicos que evidenciam a situação econômico-financeira dos entes públicos, assinale a opção correta.
Tomando como base o modelo e a estrutura do Balanço Financeiro utilizado pelo Governo do Estado de São Paulo, é correto afirmar:
Com relação aos demonstrativos contábeis públicos, julgue os próximos itens.
O balanço financeiro demonstra as receitas e despesas previstas em confronto com as realizadas, enquanto o balanço orçamentário demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.

A tabela acima, cujos valores estão em reais, apresenta dados extraídos do balanço financeiro de uma entidade governamental encerrado em determinado exercício. A partir desses dados e considerando que o saldo do exercício anterior tenha sido de R$ 20.000,00, julgue os itens a seguir.
O resultado financeiro do exercício é superavitário em R$ 120.000,00.

Considerando as tabelas acima, que apresentam os balanços orçamentário e financeiro, extraídos de determinado exercício de entidades governamentais, julgue os itens seguintes.
Com relação ao balanço financeiro e considerando que, nesse exercício, tenham sido inscritos R$ 150.000,00 em restos a pagar, é correto afirmar que o resultado do exercício foi superavitário em R$ 250.000,00.
Com base no modelo utilizado pela Secretaria do Tesouro Nacional – STN, assinale a opção verdadeira em relação ao Balanço Financeiro de uma entidade qualquer da Administração Federal.
Com respeito às demonstrações contábeis do setor público, julgue os itens seguintes.
No balanço financeiro, o resultado financeiro corresponderá ao saldo de numerário que passa para o exercício seguinte.
A respeito de contabilidade pública, julgue os itens subsequentes.
No balanço financeiro, tanto as receitas como as despesas devem ser discriminadas por categorias econômicas.
Em relação ao Balanço Financeiro, previsto no art. 103 da Lei 4.320/64, é correto afirmar que:
Na análise de Balanços Públicos, de acordo com o autor Nilton de Aquino Andrade, o índice de liquidez corrente

Considerando que nesse exercício tenham sido inscritos R$ 90.000,00 em restos a pagar, e que também tenham sido pagos R$ 60.000,00 de restos a pagar inscritos no exercício anterior, é correto afirmar que o resultado financeiro do exercício foi igual a
Acerca das normas relativas à elaboração do balancete e das demonstrações financeiras de encerramento do exercício, julgue os próximos itens.
No balanço financeiro, o eventual saldo positivo a ser transferido para o exercício seguinte deve ser demonstrado na coluna de despesas.
Em 31/12/X7, a Prefeitura YZ possuía as seguintes contas com seus respectivos saldos no Sistema Financeiro: Disponível − R$ 5.000,00; Aplicações Financeiras − R$ 500.000,00; Restos a Pagar Processados − R$ 300.000,00; Restos a Pagar Não-Processados − R$ 190.000,00; Consignações R$ 5.000,00.
No período janeiro/abril de X8, ano eleitoral, o município arrecadou receitas no valor de R$ 3.000.000,00; empenhou despesas no valor de R$ 2.950.000,00; pagou R$ 300.000,00 de Restos a Pagar Processados e pagou R$ 100.000,00 de Restos a Pagar Não-Processados. Com base nessas informações, o Prefeito atenderia ao dispositivo da Lei no 101/2000 sobre a inscrição de Restos a Pagar, se o resultado de execução orçamentária
Instruções: Para responder às questões de números 38 e 39, considere os dados a seguir:

O superávit financeiro em 31/12/X8 era, em reais,
Atenção: As questões de números 42 a 44 baseiam-se nos dados abaixo.
No encerramento de 2008, a Prefeitura do Município de Antunes apurou os seguintes dados (em R$):

O Valor da Receita extraorçamentária no Balanço Financeiro (em R$) é de
Atenção: As questões de números 42 a 44 baseiam-se nos dados abaixo.
No encerramento de 2008, a Prefeitura do Município de Antunes apurou os seguintes dados (em R$):

O Valor da despesa orçamentária no Balanço Financeiro (em R$) é de
Sobre os Balanços elaborados em conformidade com a Lei nº 4320/64, considere:
I. O ativo financeiro compreenderá os créditos e valores realizáveis dependentes de autorização orçamentária e os valores numerários.
II. O passivo financeiro compreenderá as dívidas flutuantes e outras obrigações que independam de autorização orçamentária para pagamento.
III. Os restos a pagar do exercício serão computados na receita orçamentária para compensar sua inclusão na despesa orçamentária.
IV. O passivo permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
V. O ativo permanente compreenderá os bens, créditos...
Acerca da contabilidade pública, julgue os itens a seguir.
O balanço financeiro é composto estruturalmente por um quadro com duas seções, que se igualam computando-se os saldos do exercício anterior, na parte da despesa, e o saldo que passa para o exercício seguinte, na parte da receita.

O total do ativo e do passivo financeiros são, respectivamente, de:
Considere que um ente público, ao final do exercício financeiro, apresente os seguintes dados em milhões de reais. Passivo financeiro: 125; superavit financeiro: 25; passivo real: 400; passivo real descoberto: 30. Com base nesses dados, julgue os próximos itens.
Supondo-se que o resultado patrimonial tenha apresentado um deficit de R$ 40 milhões, pode-se concluir que, no exercício anterior, o passivo real descoberto era de R$ 10 milhões.
Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.
No balanço financeiro, as interferências, por representarem movimentações financeiras entre órgãos e entidades de diferentes esferas de governo, devem ter os mesmos valores no consolidado de cada ente.
Os saldos, em espécie, provenientes do exercício anterior, e os que se transferem para o exercício seguinte, serão demonstrados no
Considere as seguintes informações:

O Resultado Financeiro (patrimônio financeiro) apurado em 2007 é um
Em relação ao Balanço Financeiro, é correto afirmar que

É correto inferir que eventuais despesas inscritas como restos a pagar do exercício não influenciaram no resultado financeiro apurado no exercício em questão.

O resultado financeiro apurado pela entidade no referido exercício apresentou-se equilibrado.
Considere que um órgão tenha apresentado a seguinte situação final do exercício.
• Receitas e despesas no orçamento inicial: R$ 600.000,00
• Receitas arrecadadas no exercício: R$ 625.000,00
• Despesas empenhadas e pagas no exercício: R$ 470.000,00
• Despesas empenhadas e inscritas em restos a pagar: R$ 60.000,00 (das quais R$ 20.000,00 não foram liquidadas)
• Despesas empenhadas no exercício anterior e pagas no atual exercício: R$ 35.000,00.
A partir das informações acima, julgue os itens subseqüentes.
A variação entre os saldos inicial e final no balanço financeiro foi de R$ 80.000,00.
De acordo com a Lei n.º 4.320/1964, os resultados gerais do exercício devem ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Acerca das informações constantes nas demonstrações contábeis, julgue os próximos itens.
No balanço financeiro, os restos a pagar do exercício devem ser computados na despesa extra-orçamentária, para compensar a sua inclusão na despesa orçamentária.
A Lei n.º 4.320/1964 estabelece que os resultados gerais do exercício sejam demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Acerca desses balanços públicos, julgue os itens a seguir.
O balanço financeiro demonstrará as receitas e despesas previstas em confronto com as realizadas.
O resultado financeiro do exercício de uma entidade pública é obtido através do confronto da
Considere o Balanço Financeiro da Prefeitura ABC referente ao exercício financeiro de X1.

É correto afirmar que
Acerca do resultado e da situação patrimonial, julgue os itens subseqüentes.
O balanço financeiro da União, integrante do relatório resumido da execução orçamentária de 31 de dezembro de 2007, apresentava, antes de seu fechamento, os seguintes saldos (em R$ bilhões):
ingressos orçamentários . . . . . . . . . . . . . . . . . . . . . 1.252
ingressos extra-orçamentários . . . . . . . . . . . . . . . . . . . 452
dispêndios orçamentários . . . . . . . . . . . . . . . . . . . . 1.224
dispêndios extra-orçamentários . . . . . . . . . . . . . . . . . . 423
Com base nesses dados, é correto concluir que o saldo das di...
Considere os seguintes dados do balanço financeiro de determinada entidade governamental.

Com base nos valores apresentados, é correto afirmar que o resultado financeiro do exercício (RFE) em reais é igual a
A Lei Federal n° 4.320 de 17 de março de 1964, em seus artigos 34 e 35, estabelece que o exercício financeiro coincidirá com o ano civil e que ao exercício financeiro pertencem as receitas
De acordo com a Lei Federal n° 4.320 de 17 de março de 1964, o Balanço que demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária conjugados com os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte é o
Saldo positivo relativo ao exercício anterior ... R$ 10.000,00
Receitas orçamentárias ................................. R$ 420.000,00
Despesas orçamentárias ............................... R$ 410.000,00
Restos a pagar do exercício........................... R$ 25.000,00
Outras receitas extra-orçamentárias .............. R$ 30.000,00
Saldo financeiro positivo para o exercício seguinte R$ 40.000,00
Considerando apenas as informações acima, o total de despesas extra-orçamentárias no exercício corresponde, em R$, a