No Balanço Financeiro do exercício de 2014 de determinada entidade do setor público, as receitas extraorçamentárias totalizaram R$ 2.750.000,00. No âmbito da Contabilidade Aplicada ao Setor Público, entre outras, são contabilizadas como receitas extraorçamentárias, a seguinte transação:
O Departamento de Contadoria de certo Município apresentou as informações abaixo referentes ao exercício de 2013. Analise e apure o resultado financeiro do período encontrado no Balanço Financeiro e, em seguida, assinale a alternativa correta.
O Departamento de Contadoria de certo Município apresentou as informações abaixo referentes ao exercício de 2013. Analise e apure o resultado financeiro do período encontrado no Balanço Financeiro e, em seguida, assinale a alternativa correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No encerramento do primeiro exercício financeiro de determinada entidade governamental, foram identificados os seguintes registros contábeis:
I previsão da receita orçamentária em R$ 110.000 e fixação da despesa orçamentária em R$ 100.000;
II lançamento de impostos no valor de R$ 60.000, sendo arrecadados 50% desse valor;
III recurso decorrente de operação de crédito contratada e recebida no exercício, no valor de R$ 50.000;
IV empenho, liquidação e pagamento de despesas de água, luz e telefone no exercício no valor de R$ 20.000;
V empenho e liquidação de despesa orçamentária referente à aquisição de imóvel para uso da entidade no valor de R$ 80.000, sendo metade paga à vista e o restante inscrito em restos a pagar, com recebimento imediato d...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na preparação dos balanços e demonstrativos, aquele que demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte é o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das demonstrações contábeis, das receitas e das despesas do setor público, julgue os itens que se seguem.
No balanço financeiro, os valores referentes a pagamentos de restos a pagar anteriormente inscritos devem ser incluídos nos dispêndios extraorçamentários.
No âmbito do setor público, as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é evidenciada
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à natureza e às tipicidades das transações no setor público.
As transações de natureza administrativa originam-se de fatos que afetam o patrimônio público, decorrentes ou não da execução orçamentária, e podem provocar alterações qualitativas ou quantitativas no patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis da contabilidade governamental, julgue os itens seguintes. No balanço financeiro, a soma dos restos a pagar inscritos e ainda não pagos, assim como as consignações em folha de pagamento representam ingressos extraorçamentários.
Um município apresentou as seguintes informações sobre as operações realizadas no exercício de 2011:
Considerando que o saldo final em espécie (caixa, equivalentes, depósitos restituíveis e valores vinculados) do exercício de 2010 era de R$ 2.000,00 e que foram inscritas como restos a pagar do exercício despesas no montante de R$ 10.000,00, qual é o valor total dos ingressos a ser apresentado no Balanço Financeiro do exercício de 2011 será de
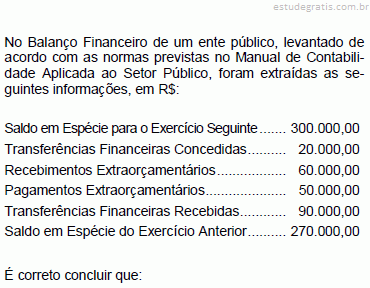
No Balanço Financeiro de um ente público, levantado de acordo com as normas previstas no Manual de Contabilidade Aplicada ao Setor Público, foram extraídas as seguintes informações, em R$:
Saldo em Espécie para o Exercício Seguinte ... 500.000,00
Não houve, nesse exercício, transferências financeiras recebidas ou concedidas. Nesse Demonstrativo, o Saldo em Espécie do Exercício Anterior foi, em R$, igual a:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 74 a 76, relativos a demonstrações contábeis e variações patrimoniais.
Considere que o balanço financeiro de um ente público tenha apresentado, no encerramento do exercício X, a receita orçamentária de R$ 100 e o total de despesa orçamentária de R$ 80, já computados na despesa os restos a pagar inscritos de R$ 30. Com base nessas informações e considerando, ainda, que o saldo anterior desse ente era igual a R$ 0, é correto afirmar que o resultado financeiro do exercício X será igual a R$ 50.
A demonstração contábil do ente público que evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extra-orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte é denominada:
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a receita orçamentária arrecadada, a despesa orçamentária empenhada, os recebimentos e os pagamentos extraorçamentários, o saldo inicial e o saldo final das disponibilidades, no período a que se refere, são evidenciados
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de programação e execução orçamentária e financeira, julgue os itens subsequentes.
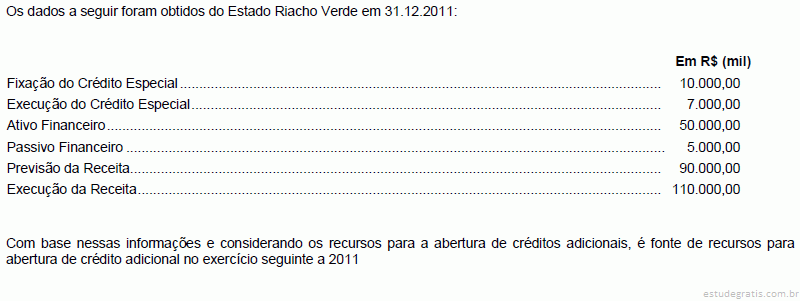
O superávit financeiro líquido é classificado em recurso disponível para fins de abertura de créditos adicionais, e resulta da diferença positiva entre o ativo financeiro e o passivo financeiro, efetuados os ajustes legais.
“Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte. É apresentado como um quadro com duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie pra o exercício seguinte na coluna dos dispêndios.” A descrição acima refere-se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos créditos adicionais, do subsistema de informações orçamentárias e do saldo em espécie dos balanços financeiros, julgue os itens que se seguem.
O saldo em espécie para o exercício seguinte, apurado no balanço financeiro, é obtido pela soma dos ingressos menos os dispêndios realizados no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010. Com base na tabela, julgue os itens a seguir.
Em 2010, foram inscritos restos a pagar no valor de R$ 170.000,00 e pagos restos a pagar no valor de R$ 280.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010. Com base na tabela, julgue os itens a seguir.
Se 2009 foi o primeiro exercício financeiro da referida entidade, então, nesse mesmo ano, a entidade apresentou resultado financeiro superavitário no valor de R$ 60.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima mostra o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010. Com base na tabela, julgue os itens a seguir.
O saldo no valor de R$ 155.000,00 para o exercício seguinte representa o resultado financeiro apurado no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de aspectos da contabilidade pública relativos ao plano de contas da administração federal, da sistemática de utilização dos eventos, do uso do SIAFI e de demonstrações contábeis do setor público, julgue os itens que se seguem.
No balanço financeiro, os valores das inscrições em dívida ativa devem ser computados nos ingressos orçamentários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a tabela ao lado, que apresenta o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010, julgue os itens seguintes.
Considerando-se que 2009 tenha sido o primeiro exercício financeiro da entidade em questão, é correto afirmar que, naquele ano, a entidade apresentou resultado financeiro do exercício superavitário em R$ 145.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os seguintes dados, em reais, foram extraídos do balanço financeiro encerrado em determinado exercício, de uma entidade: receita orçamentária 2.080.000 despesa orçamentária
Considerando que a entidade tenha iniciado o exercício financeiro com o saldo de R$ 30.000,00, e que tenha sido inscrito restos a pagar no valor de R$ 120.000,00, julgue o item a seguir.
O resultado financeiro do exercício (RFE) apresentou superavit no valor de R$ 110.000,00.
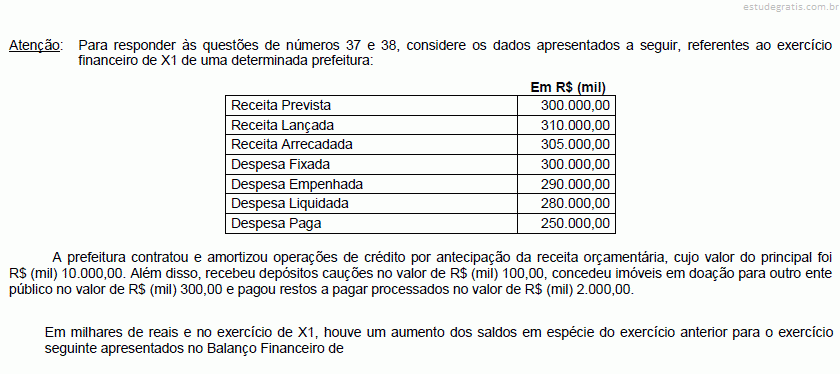
Atenção: Para responder às questões de números 57 e 58, considere os dados relacionados a seguir:
Em 31/12/X1, antes da apuração do resultado patrimonial do exercício financeiro, a prefeitura de Pirilampos apresentava as seguintes contas com seus respectivos saldos:
Com base nessas informações e sabendo que houve a incorporação de ativo no valor de R$ (mil) 140,00 e a desincorporação de passivo no valor de R$ (mil) 200,00, é correto afirmar que o resultado patrimonial do período foi, em milhares de reais,
A demonstração contábil que evidencia as receitas e despesas orçamentárias do ente público, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, denomina-se
As informações, a seguir, foram extraídas do Balanço Financeiro de uma entidade governamental.
Com base nessas informações e considerando que o valor de restos a pagar inscritos no período foi R$ (mil) 5.500,00 e o de pagamento de restos a pagar foi R$ (mil) 3.000,00, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura do balanço financeiro, julgue os itens que se seguem.
Na elaboração do balanço financeiro, são utilizados critérios diferenciados para registrar os ingressos e os dispêndios orçamentários e extraorçamentários, pelas características peculiares das contas de resultado e patrimoniais.

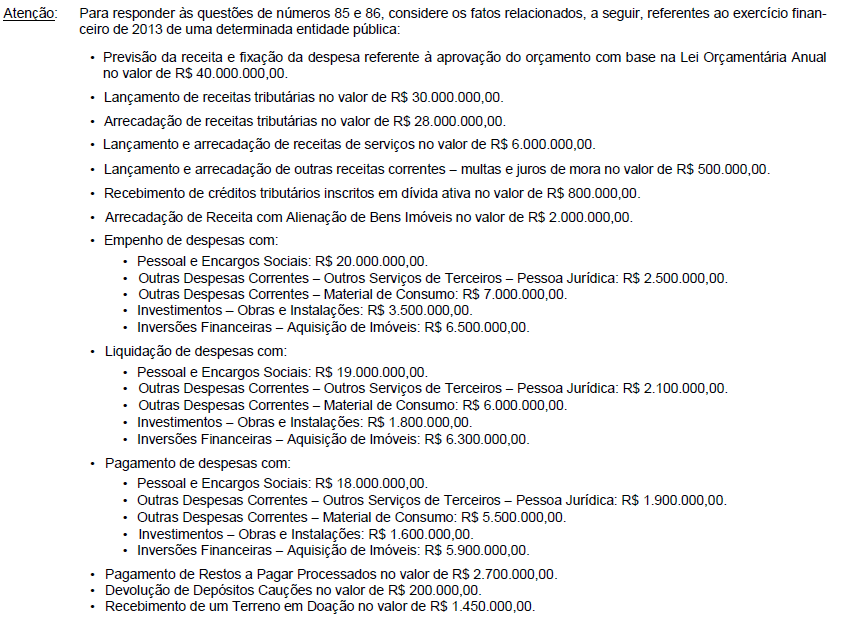 O aumento no saldo em espécie evidenciado no Balanço Financeiro referente ao exercício financeiro de 2013 foi, em reais,
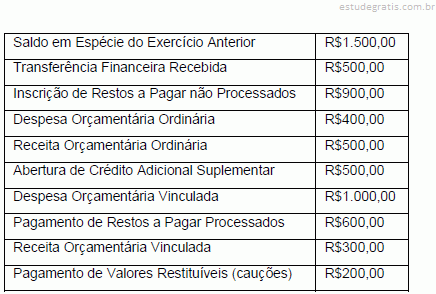
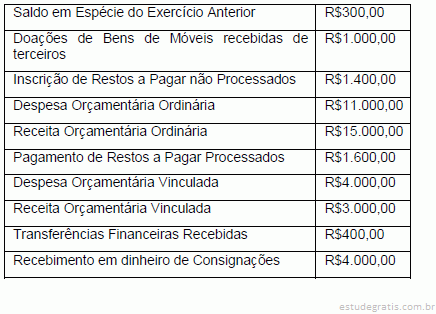


 Na elaboração do balanço financeiro, deve ser evidenciado um saldo em espécie para o exercício seguinte no valor de R$ 66.000.
 No que se refere ao balanço financeiro do exercício 20X1 apresentado, assinale a alternativa correta.
 Com relação aos dados informados, é correto afirmar que o saldo para o exercício seguinte apurado no balanço financeiro totalizou