
Contabilidade Privada
Ano: 2005
Banca: Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)

O grupo de despesas utilizado para o planejamento e execução de obras, inclusive as despesas destinadas à aquisição de imóveis ainda não usados, recebe a denominação de:
Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Quanto aos registros contábeis da receita tem-se um processo onde as receitas efetivas apresentam um número menor de lançamentos contábeis, se comparado, para situações eqüivalentes com as receitas por mutação patrimonial. Isto acontece porque, no momento de registro inicial do fato contábil, ocorre, no mínimo, que:

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Além dos princípios fundamentais de contabilidade, há a Lei das Sociedades por Ações, que normatiza os procedimentos contábeis aplicados às companhias abertas e demais sociedades. Com relação à interação entre a norma emanada pelo Conselho Federal de Contabilidade e a Lei n.º 6.404/1976, assinale a opção correta.

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O registro das operações de uma empresa é a principal fonte de dados para a elaboração das informações contábeis. A respeito desse assunto, assinale a opção incorreta.

Contabilidade Privada
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Dentre as vantagens do leasing, ou arrendamento mercantil, não se pode afi rmar que:

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos sistemas de custeio julgue os itens seguintes.

Os sistemas de custeio constituem técnicas específicas para a apuração dos custos dos produtos fabricados/vendidos. Ao comparar os resultados obtidos pelos sistemas de custeio, é possível constatar que o resultado obtido, tanto para os custos unitários quanto para o resultado líquido, sempre serão distintos, o que reforça a independência dos modelos.

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.

As participações de partes beneficiárias constituem a primeira dedução do lucro após a apuração do imposto de renda e contribuição social e sua confrontação com prejuízos acumulados, se existirem.

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.

A retificação de erro imputável a exercícios anteriores, que não possa ser atribuída a eventos subseqüentes, não poderá ser lançada em lucros acumulados.

Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.

O ganho decorrente da confrontação entre receitas e despesas, nas empresas em fase de implantação, deverá ser contabilizado como redutor dos gastos pré-operacionais. Caso o ganho ultrapasse o valor dos gastos, a diferença deverá ser contabilizada a crédito do resultado do exercício.

10 Q195238
Contabilidade Privada
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


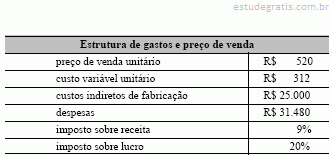
Com base na tabela acima, julgue os itens seguintes.

Caso a empresa produza e venda 500 unidades, o lucro líquido, considerando tributos, corresponderá a R$ 19.296.