6411 Q206772
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

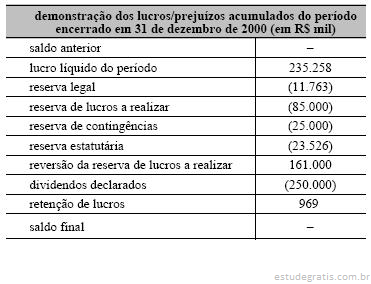
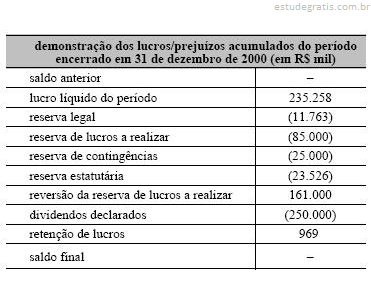
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.
6412 Q206769
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

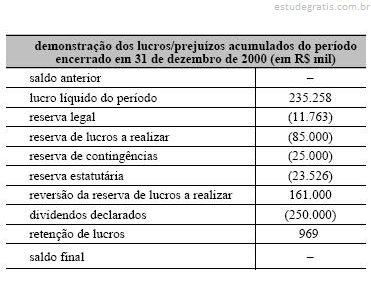
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A reserva estatutária tem de limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro de uma companhia.

6413 Q206767
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

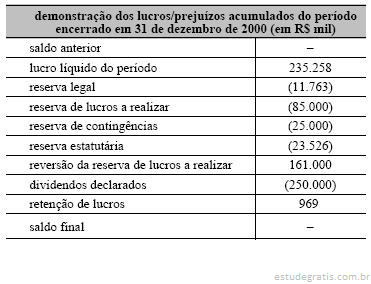
Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

A reversão da reserva de lucros a realizar poderia ser feita com crédito direto à conta de capital social, sem trânsito na conta de lucros ou prejuízos acumulados e sem formar a base de cálculo de dividendos obrigatórios.

6414 Q206765
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos à demonstração acima apresentada e à legislação de regência desse assunto.

Há incorreção na demonstração apresentada, já que não pode haver distribuição de dividendo com valor superior ao lucro líquido gerado no período.

6415 Q206498
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

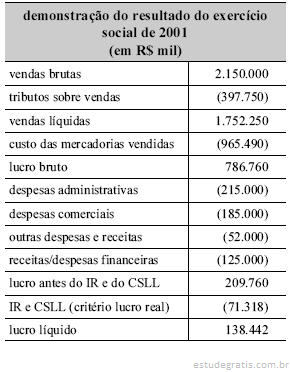
Com base na demonstração de resultado apresentada acima, julgue os itens a seguir.

O lucro líquido é o valor que resta no patrimônio líquido após o desconto de despesas, encargos e remuneração dos acionistas no período.

6416 Q206495
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a contabilidade tributária, julgue os itens abaixo.

Na apuração do efeito marginal no resultado líquido, de uma transação que envolva receitas tributadas e despesas dedutíveis, devem ser consideradas as despesas de imposto de renda de pessoa jurídica e a contribuição social sobre o lucro líquido incidentes sobre o resultado antes desses tributos.

6417 Q206336
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade, julgue os itens a seguir. Quanto ao imposto de renda de uma empresa que tenha apresentado resultado contábil positivo em um período, no caso de não haver diferença permanente entre o resultado contábil e o fiscal, o valor a ser provisionado contabilmente em despesa deve corresponder ao montante obtido pela aplicação da alíquota correspondente sobre o lucro antes do imposto de renda, mesmo que seja superior ou inferior ao valor a pagar calculado na parte A do LALUR para o mesmo período.
6418 Q206328
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens abaixo, acerca de aspectos de contabilidade.

Uma empresa comercial com estoques iniciais de R$ 10.000,00 e finais de R$ 15.000,00, que tenha feito compras líquidas no valor de R$ 180.000,00 no período, terá de apresentar um custo de mercadorias vendidas, nesse mesmo período, de valor superior a R$ 176.000,00.

6419 Q206283
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O balancete de verificação da empresa Alfa Beta S.A., levantado em 31/12/2001, é constituído das seguintes contas:

Com referência aos dados acima, julgue os itens a seguir.

O lucro bruto e o resultado operacional são iguais, respectivamente, a R$ 313 e R$ 116.

6420 Q205742
Contabilidade Privada
Ano: 2002
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à contabilidade geral.

Em uma demonstração de resultado, uma empresa pode apresentar tributos pagos ou devidos - nas contas de dedução das receitas brutas, das despesas gerais e administrativas, de outras despesas operacionais - e, antes do lucro líquido, o imposto de renda e a contribuição social sobre o lucro