
6071 Q195010
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a orçamento empresarial, julgue os itens que se seguem.

O orçamento de capital de uma empresa deve considerar cenários de decisões de política econômica, vez que, embora sejam decisões sobre as quais a empresa não possui controle, esses poderão afetar decisivamente a viabilidade e a rentabilidade dos investimentos.
6072 Q195009
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a orçamento empresarial, julgue os itens que se seguem.

É usual o orçamento de custeio considerar os tributos incidentes nessa parte da operação, em especial ICMS, ISS e IPI.

6073 Q195008
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a orçamento empresarial, julgue os itens que se seguem.

A análise sistemática das informações gerenciais constitui elemento fundamental para a qualidade do planejamento orçamentário. Essa análise permite conhecer mais profundamente o comportamento das variáveis internas e externas que interferem nas atividades e nos resultados.

6074 Q195007
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.

O grau de alavancagem financeira de um patrimônio qualquer depende, exclusivamente, da relação entre capital de terceiros e capital próprio. Assim, uma empresa muito endividada que financie seus ativos totais na estrutura de 70% de capital de terceiros e 30% de capitais próprios não apresenta boas condições de alavancar os resultados de seus acionistas.

6075 Q195006
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.

Na análise de capital de giro, observa-se que os elementos circulantes apresentam, em geral, rentabilidade e divisibilidade menores que os ativos fixos, características que permitem o aporte de recursos nos itens de curto prazo em níveis variados e relativamente baixos, sendo possível a alocação de recursos no momento do surgimento das necessidades financeiras.

6076 Q195005
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade e ao processo de análise econômicofinanceira, julgue os itens que se seguem, considerando os dispositivos legais vigentes.

O patrimônio pertence à entidade, mas a recíproca não é verdadeira. A soma ou agregação contábil de patrimônios autônomos não resulta em nova entidade, mas, em uma unidade de natureza econômico-contábil.

6077 Q194997
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os sistemas de custos para avaliação de estoques e tomada de decisões, além do estudo da relação custo versus volume versus lucro e julgue os itens a seguir.

O sistema de custeio RKW não é aceito pela legislação do imposto de renda porque inclui gastos que não são vinculados ao processo de fabricação.

6078 Q194993
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a contabilidade de custos.

Os custos por ordem são registrados em contas que representam as diversas linhas de produção, encerradas sempre no fim de cada período contábil.

6079 Q194976
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

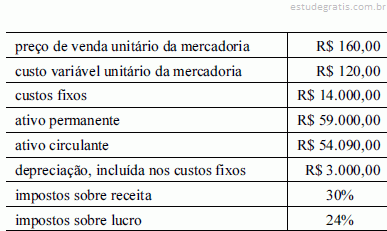
Com base nas informações de determinada empresa mostradas no quadro acima e considerando a análise custo × volume × lucro, julgue os itens a seguir.

O ponto de equilíbrio contábil, sem os impostos, é de 350 unidades.

6080 Q194974
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

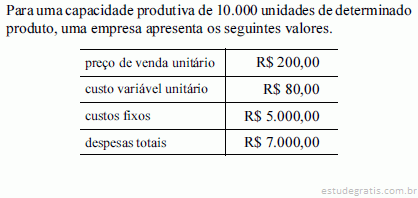
Quanto ao estudo da análise custo-volume-lucro e ao sistema de custos, julgue os itens que se seguem, relativos às informações mostradas na tabela acima.

Ao se reduzir o preço de venda unitário em R$ 20,00, o ponto de equilíbrio contábil será acrescido de 40 unidades.