6031 Q195733
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do que, em contabilidade, é denominado restos a pagar, julgue os itens que se seguem.

A despesa que, ao término do exercício financeiro, estiver desprovida do estágio da liquidação será tratada como restos a pagar não-processado.
6032 Q195731
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

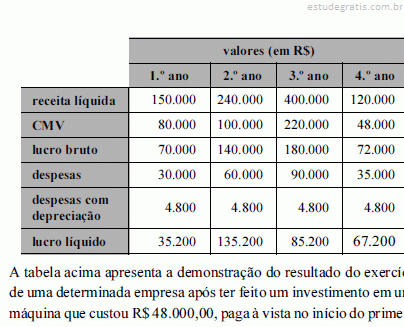
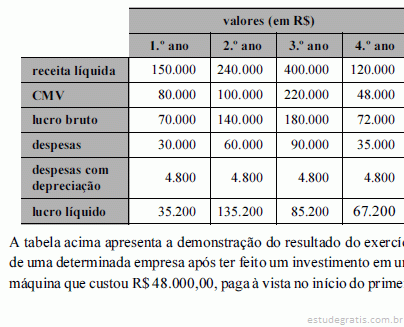
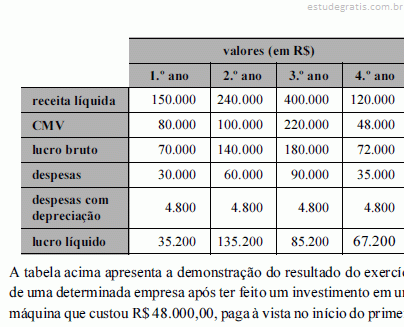
Considerando que a depreciação apresentada na tabela refere-se ao investimento citado, julgue os itens a seguir.

De acordo com o critério do valor presente líquido, o investimento apresentado é inviável a uma taxa de 5% ao ano.

6033 Q195728
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a depreciação apresentada na tabela refere-se ao investimento citado, julgue os itens a seguir.

De acordo com o critério do valor presente líquido, o investimento apresentado é viável a uma taxa de 20% ao ano.

6034 Q195726
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a depreciação apresentada na tabela refere-se ao investimento citado, julgue os itens a seguir.

Segundo o critério do payback, o investimento foi recuperado somente no final do segundo ano.

6035 Q195724
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da utilização de custos para a tomada de decisões e elaboração de informações gerenciais, julgue os itens que se seguem.

Para atendimento às normas, as empresas apuram o custo da mercadoria e elaboram suas demonstrações contábeis segundo o custeio por absorção.

6036 Q195721
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da legislação que versa sobre a apuração da contribuição social sobre o lucro, julgue os seguintes itens.

O valor dos lucros distribuídos disfarçadamente será adicionado à base de cálculo da contribuição social sobre o lucro.

6037 Q195719
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

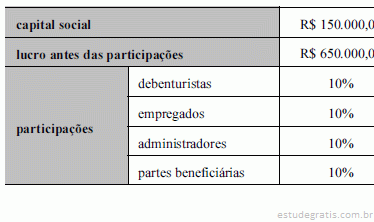
Acerca da destinação do resultado e com base nas informações acima, relativas a uma empresa e a um período hipotéticos, julgue os itens seguintes.

No período considerado, o valor do lucro líquido apurado dessa empresa foi igual a R$ 325.000,00

6038 Q195717
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

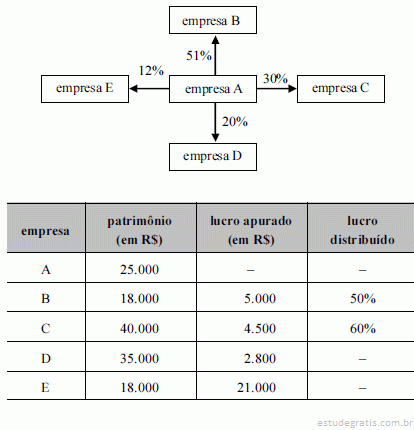
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.

Não existirá receita de dividendos proveniente do investimento na empresa D.

6039 Q195714
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

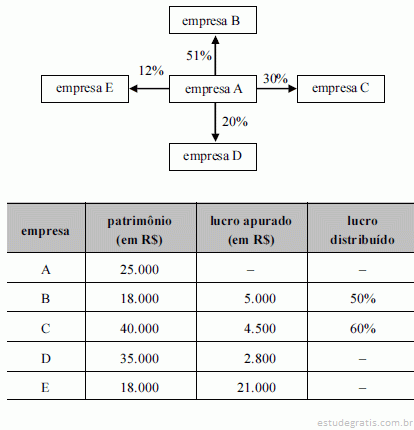
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.

O investimento na empresa D será contabilizado pelo método de equivalência patrimonial, e o valor a ser acrescido nessa empresa é igual a R$ 1.350,00.

6040 Q195581
Contabilidade Privada
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento no que dispõem as legislações societária e fiscal e a doutrina contábil acerca dos métodos de avaliação de estoques e de demais componentes patrimoniais, julgue os itens que se seguem.

As contas a receber devem ser avaliadas a valores de saída, por seu valor líquido de realização, ou seja, pelo produto final em dinheiro ou equivalente que se espera obter. Caso haja ganhos decorrentes de variações monetárias ou juros transcorridos, tais valores devem ser reconhecidos, debitando-se contas a receber e creditando-se a conta de resultado financeiro correspondente.