Com referência à composição e à apresentação do balanço, julgue os itens que se seguem.
Suponha que uma empresa prestadora de serviços esteja com pendência decorrente de dúvida na interpretação da aplicação do ISS, junto ao fisco municipal, e que não tenha sido possível estimar o valor de um eventual débito contra essa empresa, embora haja razoável probabilidade de que o entendimento seja desfavorável a ela. Diante dessa situação, é correto afirmar que o contador, se tiver feito menção a esse fato em nota explicativa, agiu adequadamente.
Com relação aos conceitos gerais de contabilidade, do patrimônio e da escrituração, julgue os itens a seguir.
Segundo a teoria contábil, passivos em geral constituem obrigações ou compromissos de uma entidade, no sentido de entregar dinheiro, bens ou serviços a uma outra entidade ou pessoa, o que não exclui o reconhecimento de perdas em potencial, que são registradas pelo seu valor esperado.
Com relação aos conceitos gerais de contabilidade, do patrimônio e da escrituração, julgue os itens a seguir.
As informações de finalidades genéricas na contabilidade visam atender o maior número possível de usuários. Para relatórios de finalidade específica, é preciso selecionar as informações relevantes para os vários tipos de usuários, de acordo com os respectivos modelos de predição e tomada de decisões.
Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.
A distribuição de resultados por meio de juros sobre o capital próprio (JCP) não faz parte das despesas dedutíveis da base de cálculo do imposto de renda das pessoas jurídicas tributadas pelo lucro real.
Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.
A reserva especial de ágio na incorporação é revertida para o resultado do exercício na medida da amortização do ágio que a originou, podendo, na proporção da amortização ser contabilizado a crédito do capital da incorporadora.
Acerca dos aspectos inflacionários e seus reflexos nas demonstrações contábeis para fins gerenciais, julgue os itens subseqüentes.
Os itens monetários puros, sob a óptica da correção monetária integral, estão sujeitos a atualização por índice pós-fixado, como, por exemplo, os empréstimos em dólar ou euro.
Acerca dos aspectos inflacionários e seus reflexos nas demonstrações contábeis para fins gerenciais, julgue os itens subseqüentes.
Um dos motivos para a implantação da correção integral em períodos de inflação é a eliminação da defasagem dos valores dos ativos não monetários.
A propósito da atividade financeira do Estado, julgue o item abaixo.
A escala financeira necessária e suficiente para assegurar a prestação de serviços de âmbito local, que é um grande desafio para a maioria dos municípios brasileiros, não deve aplicar-se aos serviços autofinanciáveis, como, por exemplo, coleta de lixo.
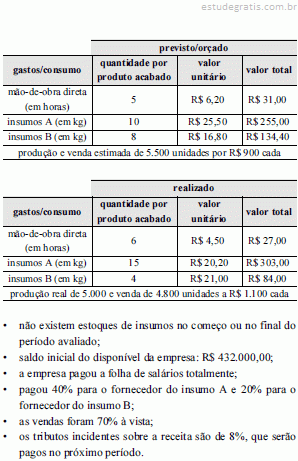
Informações para as questões de 34 a 40

• não existem estoques de insumos no começo ou no final do período avaliado;
• saldo inicial do disponível da empresa: R$ 432.000,00;
• a empresa pagou a folha de salários totalmente;
• pagou 40% para o fornecedor do insumo A e 20% para o fornecedor do insumo B;
• as vendas foram 70% à vista;
• os tributos incidentes sobre a receita são de 8%, que serão pagos no próximo período.
Assinale a opção correspondente ao lucro bruto da empresa e ao saldo final do disponível, respectivamente, de acordo com a situa...