
4001 Q208674
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à avaliação patrimonial, julgue os itens seguintes.

Um terreno doado pela prefeitura, a título de incentivo para a instalação de indústrias em uma área do município, deve ser integrado ao ativo da empresa beneficiária pelo valor de mercado.
4002 Q208670
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos aspectos inflacionários e seus reflexos nas demonstrações contábeis para fins gerenciais, julgue os itens subseqüentes.

Ao se aplicar a correção monetária integral, há a inclusão do ajuste a valor presente de valores prefixados de contas a receber e a pagar.

4003 Q208668
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

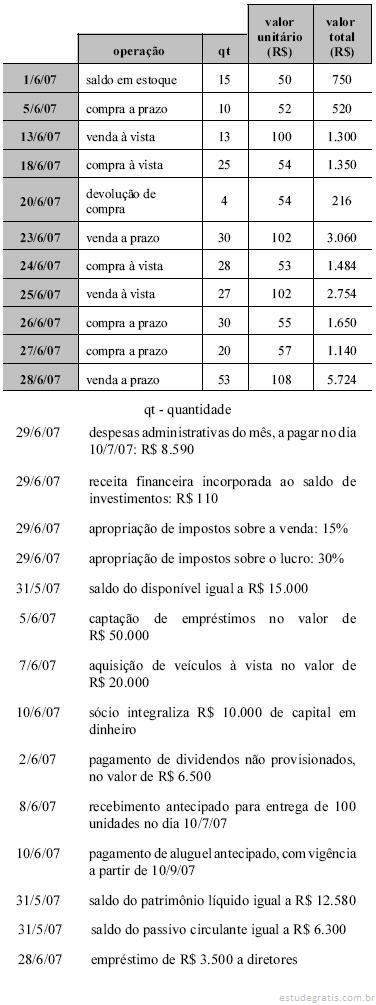
Considerando as informações apresentadas, julgue os itens que se seguem.

O registro da aquisição de mercadorias a prazo proporciona um acréscimo ao ativo circulante e um acréscimo ao passivo circulante. Caso a empresa adquira mercadorias para recebimento futuro, com entrega de cheque pré-datado, a operação deverá ser registrada, de acordo com as normas contábeis, somente quando a mercadoria chegar ao estabelecimento.

4004 Q208654
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a unidade gestora de determinado instituto de previdência adquira um veículo para uso próprio. Em face dessa situação, julgue os itens seguintes quanto ao registro contábil que deve ser feito no momento do recebimento do veículo.

A unidade gestora deve fazer um lançamento contábil no sistema patrimonial, em função da incorporação do ativo.

4005 Q208653
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilização dos investimentos em sociedades e seu reflexo no patrimônio, julgue os itens seguintes.

No caso de um investimento em coligadas ter sido avaliado pelo método de custo e de o seu resultado corresponder a R$ 20.000,00, com distribuição de 50% dos lucros, o lançamento correto, em reais, na investidora que detenha 15% do patrimônio líquido da investida, será o seguinte:

 D Lucros ou Prejuízos acumulados . . . . . . . . . . . . . 1.500

 C Caixa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1.500

4006 Q208605
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os ajustes são essenciais para a evidenciação das informações contábeis. Nesse sentido, assinale a opção correspondente ao ajuste da conta de assinaturas de revistas.

4007 Q208554
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O correto registro da provisão para devedores duvidosos afeta o saldo do ativo circulante. Quando uma empresa considera que seu direito não se realizará, ocorre a perda com devedores duvidosos, que já foi provisionada anteriormente. No caso de perda efetiva, o contador deve efetuar um débito na conta

4008 Q208323
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos livros obrigatórios e facultativos específicos da atividade comercial, julgue os itens subseqüentes.

Entre os livros fiscais facultativos, inclui-se o de registro de apuração do ICMS, específico da atividade comercial.

4009 Q208322
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos livros obrigatórios e facultativos específicos da atividade comercial, julgue os itens subseqüentes.

As sociedades anônimas, que têm natureza mercantil, estão obrigadas a manter livros específicos, entre os quais o de registro de ações ao portador.

4010 Q208320
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos livros fiscais, julgue os itens que se seguem.

Com a introdução do Supersimples, as microempresas em geral e as empresas de pequeno porte deverão manter livro caixa para a sua movimentação financeira. Para os demais tipos de operações, estarão sujeitas a livro(s) específico(s), conforme a necessidade própria de cada unidade da Federação.