
3911 Q212920
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da avaliação dos componentes patrimoniais, julgue o item abaixo.

As obrigações em moeda estrangeira, em obediência à legislação e à doutrina, serão ajustadas somente quando houver valorização cambial, em consonância com o princípio da prudência.
3912 Q212918
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos da contabilidade, julgue os itens subseqüentes

O sistema de partidas dobradas baseia-se no princípio de que não há devedor sem credor correspondente.

3913 Q212912
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do custeamento das vendas e da avaliação de estoques, julgue os próximos itens.

Quando a lei comercial estabelece como critério para avaliação de estoques custo ou mercado, se este for mais baixo, apóia-se nos princípios do registro pelo valor original e da prudência.

3914 Q212871
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios básicos da contabilidade, assinale a opção correta.

3915 Q212648
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Nos termos da Resolução n.º 750/1993, do Conselho Federal de Contabilidade, assinale a opção correta acerca dos princípios fundamentais de contabilidade.

3916 Q212277
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente ao patrimônio, sua composição, variações e configurações, julgue os itens seguintes.

O capital próprio de uma empresa é constituído principalmente pelos aportes iniciais e posteriores de seus sócios, e pelos resultados que vão sendo acumulados pelas operações realizadas.

3917 Q212275
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente ao patrimônio, sua composição, variações e configurações, julgue os itens seguintes.

Considere a situação de uma empresa em que o patrimônio seja representado pela equação PL = P, em que PL = patrimônio líquido e P = passivo exigível. Nessa situação, é correto concluir que a empresa não tem bens e direitos (ativo), o que caracteriza a fase inicial de suas operações.

3918 Q212273
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente ao patrimônio, sua composição, variações e configurações, julgue os itens seguintes.

Quando os prejuízos acumulados absorvem as reservas e uma parte do capital social, diz-se que há passivo a descoberto.

3919 Q212018
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

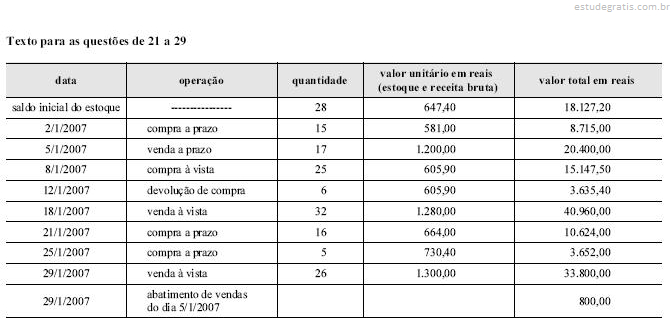
A tabela acima apresenta resultados de operações realizadas por determinada empresa, em janeiro de 2007. A seguir, estão listadas outras informações referentes à contabilidade dessa empresa que também deverão ser consideradas para as questões de 21 a 29.

< despesas administrativas de janeiro pagas em 5/2/2007: R$ 5.200,00

< despesas de salários e encargos de janeiro pagos em 2/2/2007: R$ 12.500,00

 < despesas de manutenção de janeiro pagas em 29/1/2007: R$ 13.250,00

< redução da receita antecipada em janeiro, com 8 unidades de mercadorias entregues, ocorrida em 20/1/2007: R$ 20.000,00

< aumento de despesas antecipadas em janeir...

3920 Q211994
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em cada um dos seguintes itens é apresentada uma situação hipotética acerca da avaliação dos investimentos em participações societárias, seguida de uma assertiva a ser julgada.

A companhia investidora Alfa adquiriu ações da companhia investida Beta, pelo valor de R$ 1.000.000,00, correspondente a 10% do capital de Beta. O capital social de Alfa é de R$ 5.000.000,00 e seu patrimônio líquido, de R$ 12.000.000,00. Nessa situação, o investimento é relevante e influente e, portanto, deve ser avaliado com base no critério da equivalência patrimonial.