Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.
Os juros sobre capital próprio (JCP) contabilizados como reserva devem ser evidenciados na DVA no item relativo a lucros retidos.
Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.
Os juros sobre capital próprio (JCP) contabilizados como reserva devem ser evidenciados na DVA no item relativo a lucros retidos.
Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.
O resultado de equivalência patrimonial apresentado na DVA desconsidera os valores recebidos como dividendos dos investimentos avaliados pelo método de custo. Tal fato ocorre porque o valor recebido a título de dividendos aumenta o ativo circulante e não aumenta o ativo permanente correspondente a investimentos.
Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.
As despesas com funcionários fazem parte da distribuição do valor agregado, e o valor da receita considerado para a elaboração da DVA deve ser idêntico ao do faturamento bruto divulgado na DRE.
Acerca da demonstração do valor adicionado (DVA) e da DRE, julgue os itens que se seguem.
O valor dos insumos adquiridos de terceiros, tais como materiais, energia e água, deve ser apresentado na DVA pelo valor total, sem dedução de PIS, COFINS e outros tributos.
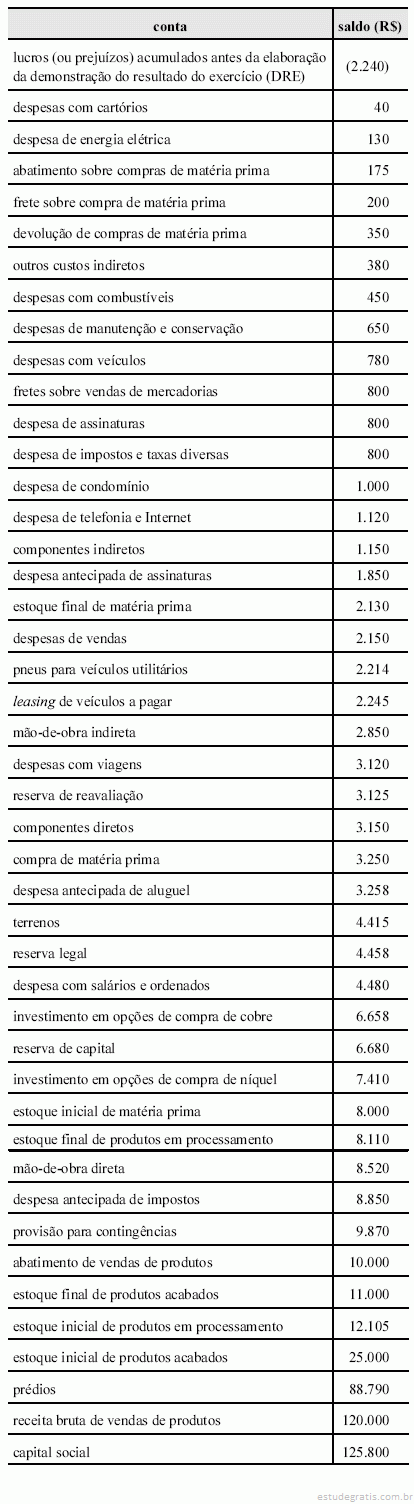
Utilizando as informações do balancete de verificação de determinada empresa, apresentado ao lado, julgue os itens a seguir.
O saldo da conta lucros ou prejuízos acumulados, antes da apuração da DRE, é igual a R$ 6.520.Utilizando as informações do balancete de verificação de determinada empresa, apresentado ao lado, julgue os itens a seguir.
A margem bruta obtida na apuração da demonstração do resultado do exercício (DRE) é superior a 60%.
Acerca da avaliação e contabilização de investimentos societários no país e no exterior, julgue os itens a seguir.
Caso haja expressa autorização da CVM, podem ser excluídos das demonstrações contábeis da investidora os investimentos em sociedades controladas que se encontrem com efetiva e clara evidência de perda de continuidade e cujo patrimônio seja avaliado, ou não, a valores de liquidação.
Com referência à composição e à apresentação da demonstração do resultado do exercício, julgue os itens subseqüentes.
As atualizações monetárias prefixadas são classificadas como variações monetárias, e não compõem as receitas/despesas financeiras.

imposto sobre receita — apurar na demonstração do resultado do exercício (DRE) e apropriar 20% para o período seguinte.
imposto sobre lucro — apurar na DRE e apropriar 30% para o período seguinte.
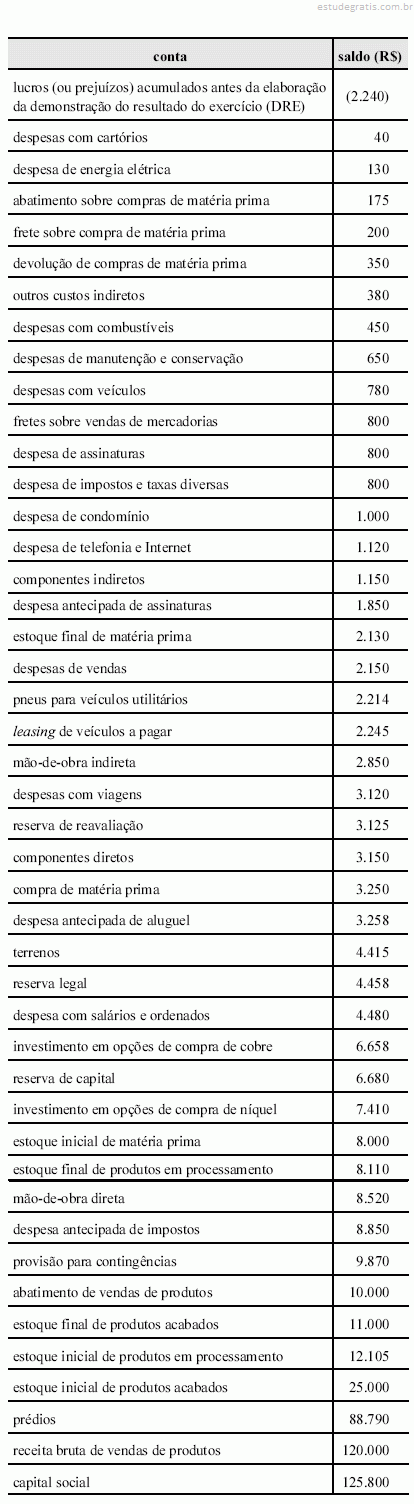
Considerando a estrutura das demonstrações contábeis prevista na Lei 6.404/1976 e em legislação correlata, bem como o conjunto de contas acima, julgue os itens a seguir.
Após a elaboração da DRE, o lucro líquido apurado corresponde a R$ 12.882.

imposto sobre receita — apurar na demonstração do resultado do exercício (DRE) e apropriar 20% para o período seguinte.
imposto sobre lucro — apurar na DRE e apropriar 30% para o período seguinte.
Considerando a estrutura das demonstrações contábeis prevista na Lei 6.404/1976 e em legislação correlata, bem como o conjunto de contas acima, julgue os itens a seguir.
O passivo total obtido após a apropriação dos tributos corresponde a R$ 44.167.