3821 Q192914
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da constituição das provisões e dos seus reflexos na estrutura patrimonial, julgue os itens a seguir.

O registro da provisão para desvalorização de estoques reduz tanto o capital circulante líquido como o resultado do exercício.
3822 Q192912
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da composição do custo das mercadorias vendidas e de seus reflexos no resultado com mercadorias, julgue os itens que se seguem.

O recebimento de mercadorias a título de bônus do fornecedor não afetará o saldo unitário das mercadorias disponíveis para venda, afetará apenas o saldo final, que será reduzido.

3823 Q192910
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da composição do custo das mercadorias vendidas e de seus reflexos no resultado com mercadorias, julgue os itens que se seguem.

O montante pago a título de seguros e transportes sobre compras de mercadorias será incorporado ao valor do estoque de mercadorias disponíveis para revenda.

3824 Q192897
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

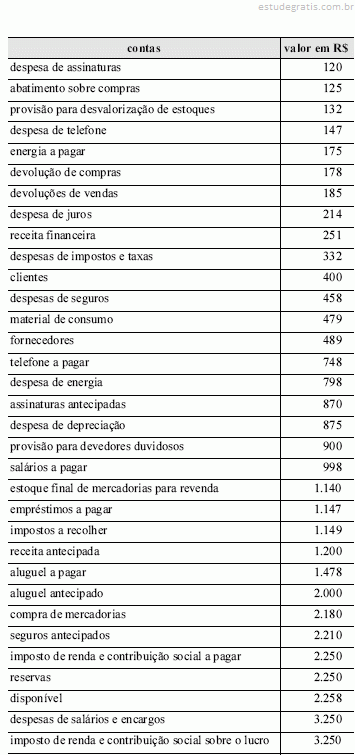
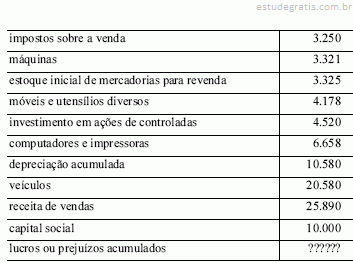
Considerando o balancete de verificação ao lado, julgue os itens a seguir, acerca do uso da contabilidade para o registro e a evidenciação das informações das empresas.

O valor do custo da mercadoria vendida é igual a R$ 4.062,00.

3825 Q192848
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Cada um dos itens subseqüentes apresenta uma situação hipotética, seguida de uma assertiva a ser julgada com base nos conceitos e aplicações gerais da contabilidade.

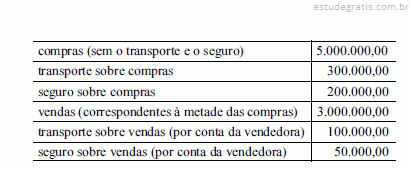
Uma empresa comercial, nas operações com mercadorias, apurou os valores, em reais, apresentados na tabela a seguir, relativos às suas compras e vendas (não considerados os valores de tributos).


Nessa situação, sabendo-se que a empresa rateia o transporte e o seguro entre as suas aquisições e os estoques finais, é correto afirmar que o custo das mercadorias vendidas foi de R$ 2.750.000,00.

3826 Q783619
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis de companhias abertas, julgue os itens subseqüentes.

No caso de incorporação ou cisão, o montante atribuído aos dividendos de ações detidas pelos acionistas não controladores deve ser reduzido pelo montante do ágio amortizado em cada exercício.

3827 Q783618
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis de companhias abertas, julgue os itens subseqüentes.

No caso de incorporação de controlada pela controladora, é vedada a adoção da cotação de bolsa, nas relações de substituição das ações dos acionistas não controladores, das ações das companhias envolvidas, quando as ações integrarem índices gerais representativos de carteira de ações admitidos à negociação em bolsas de futuros.

3828 Q783617
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis de companhias abertas, julgue os itens subseqüentes.

Para efeito do cálculo das relações de substituição das ações dos acionistas não controladores, que se extinguirão nas operações de incorporação de companhia aberta por sua controladora, deverá ser reconhecida a existência de espécies e classes de ações com direitos diferenciados, sendo vedado favorecer, direta ou indiretamente, qualquer espécie ou classe de ações.

3829 Q783616
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos societários no país e no exterior, julgue os itens a seguir.

As bonificações recebidas sem custo pela investidora por emissão de novas ações ou por aumento do valor nominal das ações da coligada devem ser objeto de contabilização na conta do investimento na coligada.

3830 Q783615
Contabilidade Privada
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da avaliação e contabilização de investimentos societários no país e no exterior, julgue os itens a seguir.

Ao final de cada período, o valor do investimento avaliado pelo método da equivalência patrimonial poderá apresentar diferença. Dessa maneira, a diferença apurada deve ser creditada na demonstração do resultado do exercício da investidora quando ocorrer diminuição do patrimônio líquido da coligada em decorrência da apuração de perdas efetivas ou de ajustes de exercícios anteriores.